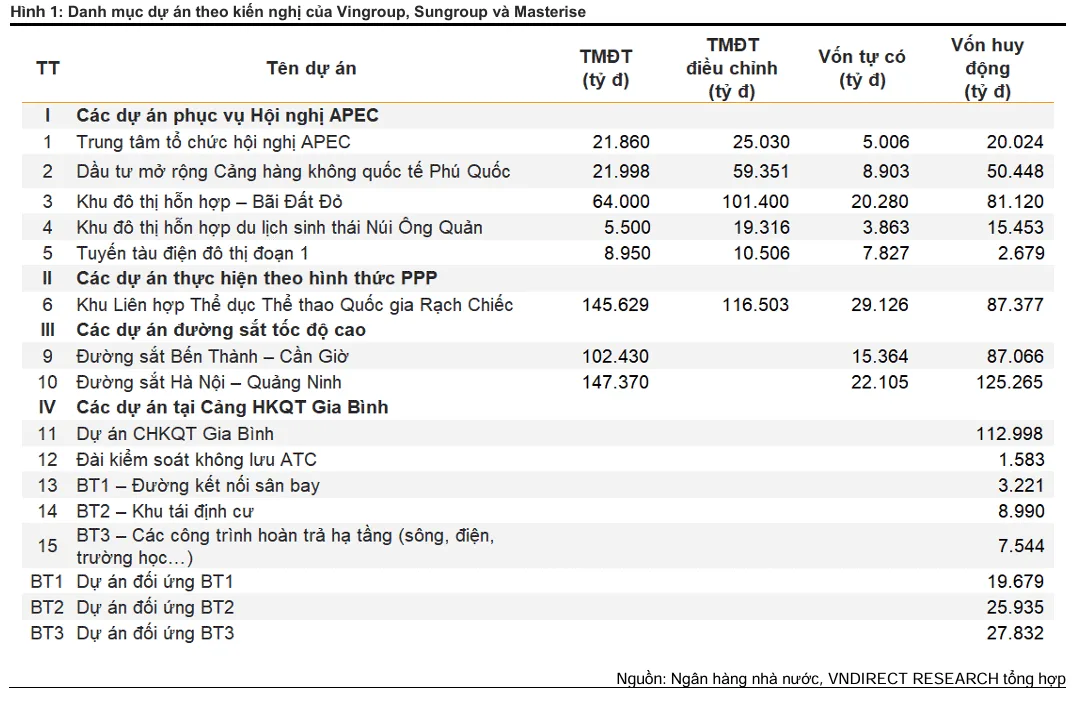
Ngày 23/6/2026, Ngân hàng Nhà nước Việt Nam (NHNN) ban hành Văn bản số 5386/NHNN-TD — một văn bản ngắn nhưng có sức nặng bằng cả… 752.000 tỷ đồng. Nội dung chính: cho phép ngân hàng thương mại loại các khoản vay tài trợ cho 18 dự án trọng điểm của Vingroup (VIC), Sun Group và Masterise ra khỏi hạn mức tăng trưởng tín dụng (hay còn gọi là room tín dụng) khi tính toán. Cổ phiếu ngân hàng VN30 nào đứng trước cơ hội lớn nhất — và rủi ro nào nhà đầu tư cần nhớ?
- NHNN cho phép loại trừ dư nợ 18 dự án (~752.000 tỷ đồng) của Vingroup, Sun Group, Masterise khỏi room tín dụng.
- Ngân hàng cho vay các dự án này được “thở” thêm — vẫn có hạn mức để tiếp tục cho vay các lĩnh vực khác.
- VNDirect chỉ ra 4 ngân hàng VN30 hưởng lợi nhất: Vietcombank (VCB), BIDV (BID), VietinBank (CTG), Techcombank (TCB).
- Rủi ro: tăng trưởng tín dụng cao hơn tốc độ huy động → áp lực thanh khoản và mặt bằng lãi suất có thể nhích lên.
- Kỳ vọng đã phần nào phản ánh vào giá — đây không phải tín hiệu mua ngắn hạn chắc chắn.
Room tín dụng là gì — và tại sao nó quan trọng như thở
Hãy hình dung mỗi ngân hàng như một siêu thị có quota nhập hàng (tín dụng) do nhà quản lý (NHNN) quyết định mỗi năm. Muốn nhập thêm hàng vượt quota? Phải xin phép — và chưa chắc được. Đó chính là cơ chế room tín dụng, hay hạn mức tăng trưởng tín dụng, mà NHNN duy trì để kiểm soát lạm phát và ổn định vĩ mô.
Room tín dụng (credit growth limit) là tỷ lệ tăng trưởng tín dụng tối đa mà NHNN cấp phép cho từng ngân hàng trong một năm. Nếu ngân hàng đã dùng hết room, họ phải từ chối hoặc hoãn các khoản vay mới — kể cả khi khách hàng tốt, tài sản bảo đảm vững. Đây là lý do vì sao room tín dụng ảnh hưởng trực tiếp đến khả năng tăng trưởng thu nhập lãi thuần (NII) và cuối cùng là lợi nhuận của ngân hàng.
Năm 2026, NHNN đặt mục tiêu tăng trưởng tín dụng toàn hệ thống khoảng 16%. Khi các dự án hạ tầng khổng lồ xuất hiện, câu hỏi đặt ra: nếu cùng lúc phải “nuốt” một đống cho vay hạ tầng, liệu ngân hàng còn đủ room cho doanh nghiệp và hộ gia đình không? Cơ chế mới của NHNN chính là để giải quyết bài toán này.
18 dự án trọng điểm — bản đồ cơ sở hạ tầng thế kỷ
Không phải dự án nào cũng được ưu đãi này. Danh mục 18 dự án thuộc Vingroup (VIC), Sun Group và Masterise được NHNN xác định là “trọng điểm quốc gia” theo Văn bản 5386/NHNN-TD (23/6/2026), gồm: các công trình phục vụ Hội nghị APEC, Khu liên hợp thể thao quốc tế Rạch Chiếc (TP.HCM), tuyến đường sắt Bến Thành – Cần Giờ, tuyến đường sắt Hà Nội – Quảng Ninh, cùng nhiều dự án hạ tầng kết nối vùng khác.
Tổng nhu cầu vốn huy động của cả nhóm ước khoảng 752.000 tỷ đồng (~28 tỷ USD), tập trung giải ngân trong giai đoạn 2026–2028 — tức là phần lớn sẽ “chảy” ngay trong năm nay và năm tới. Quy mô này không nhỏ: 752.000 tỷ tương đương khoảng 5% GDP Việt Nam, lý do NHNN phải đưa ra cơ chế đặc biệt thay vì xử lý theo quy trình thông thường.
Cơ chế hoạt động thế nào — ngân hàng được lợi gì cụ thể?
Theo Văn bản 5386/NHNN-TD, với các khoản tín dụng mới phát sinh hàng năm dành cho 18 dự án trên, phần dư nợ tương ứng sẽ được loại trừ khi tính hạn mức tăng trưởng tín dụng của ngân hàng cho vay.
Nói dễ hiểu hơn: ngân hàng cho vay Vingroup xây tuyến metro hay khu thể thao Rạch Chiếc — khoản vay đó không được tính vào “quota” năm của họ. Họ vẫn giữ nguyên room để tiếp tục cho doanh nghiệp SME, hộ gia đình hoặc dự án khác vay. Lợi ích kép: (1) tăng trưởng tín dụng thực tế cao hơn mặt bằng chung; (2) lãi suất cho vay theo cơ chế thị trường — không phải tín dụng ưu đãi, biên lợi nhuận tốt hơn; (3) thu nhập phí từ thu xếp vốn hợp vốn (syndicated loan).
Kèm theo, Thông tư 25/2026/TT-NHNN còn nâng tỷ lệ vốn ngắn hạn được phép cho vay trung và dài hạn từ 30% lên 40%. VNDirect ước tính cơ chế mới có thể phát sinh thêm khoảng 210.000 tỷ đồng dư nợ trong 2026 — tương đương ~1% tổng dư nợ toàn hệ thống, đủ để tạo sự phân hóa rõ giữa ngân hàng tham gia và không tham gia.
VNDirect điểm danh 4 ngân hàng VN30 tiềm năng nhất
Trong báo cáo ngày 26/6/2026, VNDirect xác định Vietcombank (VCB), BIDV (BID), VietinBank (CTG) và Techcombank (TCB) là nhóm có nhiều lợi thế nhất, dựa trên: năng lực tài trợ quy mô lớn, thanh khoản tốt, và kinh nghiệm thu xếp vốn hợp vốn.
Quy mô dư nợ cho vay của 4 ngân hàng đến quý I/2026: BIDV dẫn đầu với 2,42 triệu tỷ đồng; VietinBank hơn 2 triệu tỷ; Vietcombank 1,75 triệu tỷ; Techcombank 796.864 tỷ. Tổng cộng hơn 7 triệu tỷ đồng — chiếm khoảng 47,77% tổng dư nợ của 27 ngân hàng niêm yết.

Kinh nghiệm không phải tự nhiên mà có: năm 2024, Vietcombank đầu mối thu xếp khoản vay hợp vốn 1,8 tỷ USD cho sân bay Long Thành giai đoạn 1, với VietinBank góp 450 triệu USD và BIDV góp 350 triệu USD. Đầu 2026, liên danh 4 ngân hàng quốc doanh tiếp tục thu xếp vốn cho Nhà máy Nhiệt điện LNG Quảng Trạch II (~29.600 tỷ đồng).
Để hiểu thêm về dự báo lợi nhuận cụ thể của nhóm ngân hàng VN30 trong Q2/2026 — từ VPB +52% đến Sacombank -42% — tham khảo phân tích dự báo lợi nhuận ngân hàng VN30 Q2/2026 trên Happite.
Phân hóa rõ — nhưng rủi ro cũng đang gõ cửa
Không phải tất cả đều màu hồng. Rủi ro đáng chú ý nhất là áp lực thanh khoản: khi tăng trưởng tín dụng tiếp tục cao hơn tốc độ huy động tiền gửi, các ngân hàng phải chạy đua huy động vốn, đẩy lãi suất huy động tăng và từ đó NIM (net interest margin — biên lãi ròng, tức chênh lệch lãi suất cho vay và huy động) bị co lại. NIM là “linh hồn” thu nhập ngân hàng: giảm 0,1 điểm phần trăm có thể khiến lợi nhuận sau thuế hụt hàng trăm tỷ đồng.
Ngoài ra còn rủi ro tập trung: dồn vốn lớn vào một nhóm chủ đầu tư, dù mạnh đến đâu, cũng tạo rủi ro nếu dự án chậm tiến độ hay phát sinh vướng mắc pháp lý. Và quan trọng không kém: nhiều cổ phiếu ngân hàng tư nhân đã tăng đáng kể trong thời gian qua — ông Nguyễn Tuấn Anh (FinPeace) nhận xét kỳ vọng chính sách phần nào đã phản ánh vào giá, đây không phải thông tin để giao dịch ngắn hạn một chiều.
Muốn hiểu thêm cách đọc các chỉ số lợi nhuận hoạt động của ngân hàng, bài PPOP là gì — so sánh top 10 ngân hàng Việt Nam giải thích cách Pre-Provision Operating Profit phản ánh sức khỏe cốt lõi của ngân hàng trước khi tính chi phí dự phòng.
Câu hỏi thường gặp
Room tín dụng là gì và NHNN kiểm soát nó thế nào?
Room tín dụng là hạn mức tăng trưởng cho vay tối đa NHNN cấp cho từng ngân hàng mỗi năm. NHNN điều chỉnh room giữa năm dựa trên sức khỏe ngân hàng, tình hình lạm phát và nhu cầu kinh tế. Ngân hàng có sức khỏe tốt, tỷ lệ nợ xấu thấp thường được cấp room cao hơn.
Cơ chế loại trừ dư nợ có nghĩa gì với NIM ngân hàng?
Về lý thuyết tích cực: ngân hàng cho vay thêm mà không “ăn” vào quota, tức thu nhập lãi tăng. Nhưng nếu huy động không theo kịp, chi phí vốn tăng và NIM bị ép. Cần theo dõi số liệu NIM thực tế từng quý để đánh giá chính xác hơn.
Tại sao Techcombank (TCB) được VNDirect đề cập dù nhỏ hơn 3 ngân hàng kia?
TCB có lợi thế ở mảng ngân hàng đầu tư và thu xếp vốn — họ từng tham gia nhiều thương vụ hợp vốn lớn và có mối quan hệ lâu năm với Vingroup. Quy mô dư nợ nhỏ hơn, nhưng năng lực cấu trúc khoản vay phức tạp không thua kém nhóm quốc doanh.
Rủi ro lớn nhất của cơ chế này là gì?
Áp lực thanh khoản hệ thống khi tín dụng tăng nhanh hơn huy động. VNDirect kỳ vọng NHNN bổ sung hỗ trợ như tái cấp vốn dài hạn hoặc tăng tiền gửi Kho bạc tại ngân hàng thương mại. Nếu không có thêm “van” thanh khoản, lãi suất liên ngân hàng và lãi suất huy động có thể nhích lên trong H2/2026.
Cổ phiếu VIC có hưởng lợi từ cơ chế này không?
Gián tiếp có: Vingroup tiếp cận vốn dễ hơn, hỗ trợ tiến độ và dòng tiền dự án. Nhưng cổ phiếu VIC còn phụ thuộc nhiều yếu tố khác (BCTC, thị trường BĐS, cổ tức VHM). Khối ngoại mua ròng mạnh VIC trong phiên 26/6 là tín hiệu ngắn hạn đáng chú ý, không phải luận điểm dài hạn đơn lẻ.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.
Nguồn: Nguoiquansat.vn — NHNN mở cơ chế đặc biệt (25/6/2026); Nguoiquansat.vn — VNDirect điểm danh ngân hàng (26/6/2026).