Bạn đang ngồi nhìn bảng giá và thấy mấy cái mã ngân hàng trong VN30 cứ giằng co, không lên cũng không xuống đủ mạnh — trong khi hàng xóm khoe vừa chốt mua lô chung cư “thiết thực” giá hợp lý. Thật ra, hai chuyện này liên quan nhau hơn bạn tưởng. Ngân hàng Nhà nước (NHNN) vừa “nới tay” với room tín dụng bất động sản cho 25 ngân hàng trong năm 2026 — và quyết định này ảnh hưởng trực tiếp đến hàng loạt mã VN30 mà bạn đang theo dõi.
📋 TL;DR — Đọc 30 giây là hiểu:
- ✅ NHNN nới room tín dụng BĐS cho 25 ngân hàng, hiệu lực cả năm 2026
- ✅ Cho vay nhà ở xã hội & khu công nghiệp/KCX tăng thêm KHÔNG bị tính vào giới hạn BĐS
- ✅ Các mã VN30 hưởng lợi: CTG, BID, ACB, TCB, VIB, SHB, LPB, TPB, STB
- ✅ BĐS trong VN30 hưởng lợi gián tiếp: VHM, VRE, GVR
- ⚠️ Rủi ro: chỉ ưu đãi 2 phân khúc “thiết thực”; BĐS cao cấp/đầu cơ vẫn bị kiểm soát chặt
“Room Tín Dụng BĐS” Là Gì? (Giải Thích Như Kể Chuyện)
Hãy tưởng tượng ngân hàng là một nhà bếp có hạn ngạch nguyên liệu. NHNN quy định: “Mày chỉ được dùng tối đa X% nguyên liệu (tức tiền cho vay) vào mảng bất động sản, phần còn lại phải chia đều cho sản xuất, tiêu dùng, nông nghiệp…” Cái giới hạn đó chính là room tín dụng bất động sản. Đọc thêm về cơ chế tín dụng và cơ chế kiểm soát dòng tiền để hiểu bức tranh rộng hơn.
Tại sao phải kiểm soát? Bởi vì lịch sử đã chứng minh: khi ngân hàng đổ quá nhiều vốn vào BĐS đầu cơ, rủi ro nợ xấu leo thang, bong bóng phình to. Cơ sở pháp lý hiện hành là Công văn số 11686/NHNN-CSTT ngày 31/12/2025 — văn bản gốc quy định tỷ lệ tăng trưởng tín dụng BĐS không vượt mức tăng trưởng tín dụng chung (Ngân hàng Nhà nước Việt Nam).
NHNN Vừa Điều Chỉnh Gì? Đọc Chậm Để Hiểu Đúng
Nội dung cốt lõi: Kể từ ngày 01/01/2026 đến hết 31/12/2026, phần dư nợ tín dụng tăng thêm (so với cuối năm 2025) đối với nhà ở xã hội và khu công nghiệp, khu chế xuất sẽ KHÔNG bị tính vào room BĐS khi kiểm soát giới hạn tăng trưởng. Đây không phải “bỏ kiểm soát” — mà là phân loại thông minh hơn: cho vay đầu cơ vẫn bị siết, cho vay có ích cho xã hội được khuyến khích. Xem thêm bối cảnh thị trường VN30 tháng 6/2026.
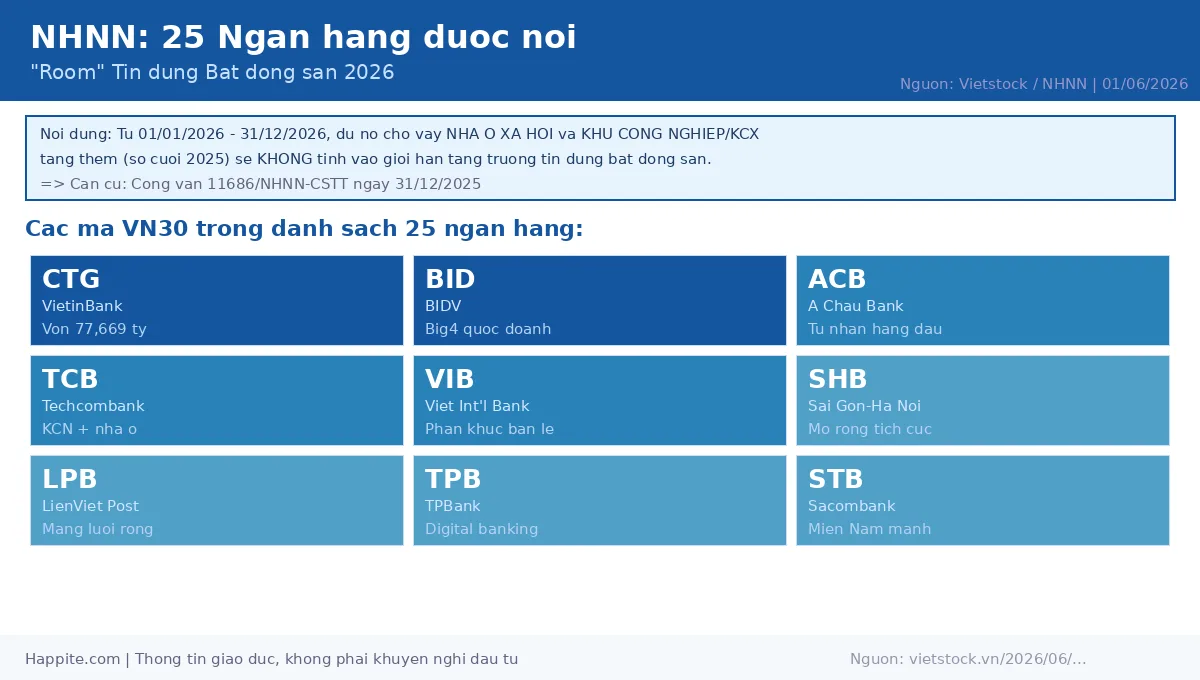
Danh sách 25 ngân hàng gồm các mã VN30 đáng chú ý: CTG (VietinBank), BID (BIDV), ACB, TCB (Techcombank), VIB, SHB, LPB, TPB, STB (Sacombank) — cùng 16 ngân hàng khác (Agribank, MSB, Eximbank, Nam A Bank, Saigonbank, Bac A Bank, SeABank, BVBank, OCB, ABBank, VietABank, PGBank, Kienlongbank, Vietbank, BaoVietBank, PVComBank). Nguồn: Vietstock 01/06/2026.
Tại Sao NHNN Làm Vậy? 3 Lý Do Thực Sự
Lý do 1 — Đẩy mạnh 1 triệu căn nhà ở xã hội: Chính phủ đang theo đuổi mục tiêu xây dựng 1 triệu căn nhà ở xã hội đến 2030. Muốn dự án đó thành hiện thực, phải có tín dụng ngân hàng rót vào. Bằng cách loại trừ nhà ở XH khỏi room, NHNN về cơ bản nói: “Cho vay món này là việc tốt, mình không đếm vào hạn ngạch nữa.”
Lý do 2 — Hỗ trợ dòng FDI vào khu công nghiệp: Năm 2026, làn sóng FDI dịch chuyển sản xuất vào Việt Nam vẫn đang mạnh. Khu công nghiệp cần hạ tầng — hạ tầng cần vốn. Nới room cho KCN/KCX là bước dọn đường để tín dụng chảy vào đúng chỗ.
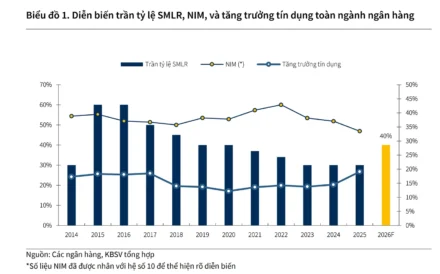
Lý do 3 — Tăng tốc tín dụng đạt mục tiêu 15–16% cả năm: Tính đến tháng 5/2026, tăng trưởng tín dụng toàn hệ thống mới đạt khoảng 8% — một nửa chặng đường. Nới room cho 2 phân khúc thiết thực là cách tăng tín dụng mà không kích đầu cơ — một “mũi tên trúng hai đích”.
Cổ Phiếu Ngân Hàng VN30: Ai Hưởng Lợi, Ai Cần Cẩn Thận?
Xem thêm diễn biến cổ phiếu ngân hàng VN30 tuần đầu tháng 6 để có bức tranh đầy đủ hơn về dòng tiền.
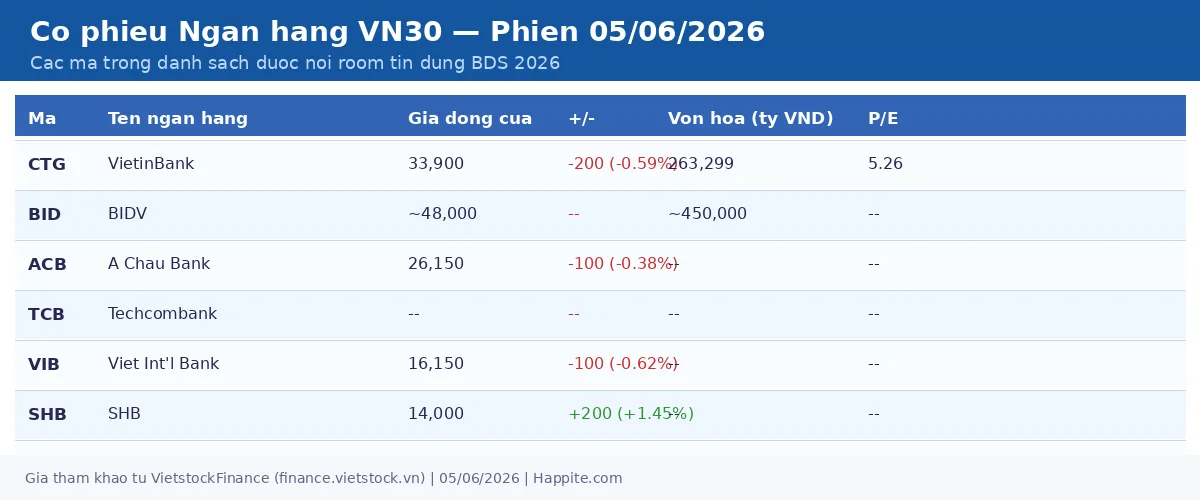
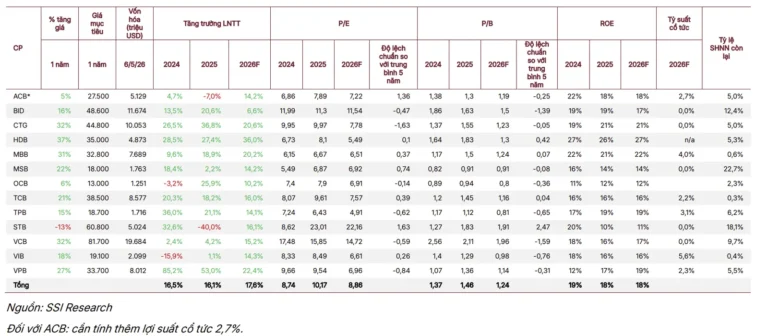
🟢 Hưởng lợi trực tiếp: CTG (VietinBank) — vừa tăng vốn điều lệ lên 77.669 tỷ đồng sau đợt phát hành cổ tức 44,63%, đang mua lại trước hạn 12.000 tỷ trái phiếu thứ cấp — tín hiệu tài chính lành mạnh, dư địa cho vay lớn. BID (BIDV) — có truyền thống mạnh với cho vay dự án hạ tầng và KCN. ACB, TCB — năng động trong phân khúc nhà ở tầm trung và cho vay cá nhân. VIB, SHB, LPB, TPB, STB — đều trong danh sách 25.
🟡 Hưởng lợi gián tiếp: VHM (Vinhomes) — có sản phẩm nhà ở xã hội, tín dụng nới → người mua dễ vay → doanh thu cải thiện. VRE, GVR — gián tiếp hưởng lợi từ dòng vốn KCN.
🔴 Rủi ro cần lưu ý: Chính sách chỉ hiệu lực đến 31/12/2026. NIM từ nhà ở XH thấp hơn bình thường. Khối ngoại tiếp tục bán ròng trong bối cảnh lãi suất ngân hàng biến động, tạo áp lực giá ngắn hạn.
Góc Nhà Đầu Tư: Cơ Hội Và Rủi Ro
Ví von cho dễ nhớ: hãy hình dung ngân hàng là một nhà hàng bị hạn chế menu. Hôm nay quản lý (NHNN) nói: “Hai món mới — nhà ở XH và khu công nghiệp — không tính vào hạn ngạch nữa, cứ thêm thoải mái.” Nhà hàng vui, nhưng vẫn phải cẩn thận với những món cũ đang bị khách than.
Đây là yếu tố tích cực trung hạn (6–12 tháng), không phải “sóng ngắn hạn tuần này”. Nhà đầu tư nên chờ xem số liệu KQKD quý II/2026 (công bố tháng 7–8) để đánh giá xem tín dụng BĐS thiết thực có thực sự tăng tốc không.
FAQ — Những Câu Hỏi Được Hỏi Nhiều Nhất
❓ Room tín dụng bất động sản là gì?
→ Là giới hạn NHNN đặt ra để kiểm soát tỷ lệ dư nợ cho vay BĐS của ngân hàng, nhằm tránh rủi ro bong bóng và tập trung tín dụng vào khu vực sản xuất thực chất.
❓ 25 ngân hàng được nới room gồm những mã VN30 nào?
→ CTG (VietinBank), BID (BIDV), ACB, TCB (Techcombank), VIB, SHB, LPB, TPB, STB (Sacombank).
❓ Nhà ở xã hội sao lại không tính vào room tín dụng BĐS?
→ NHNN muốn khuyến khích phân khúc này vì phục vụ nhu cầu thực, không đầu cơ. Chính sách “miễn trừ” giúp ngân hàng thoải mái cho vay mà không lo “ăn mất” room.
❓ Chính sách này kéo dài bao lâu?
→ Hiệu lực từ 01/01/2026 đến 31/12/2026. Sau đó cần gia hạn hoặc sẽ trở về quy định cũ — đây là rủi ro cần theo dõi.
❓ Nhà đầu tư nên làm gì với thông tin này?
→ Theo dõi KQKD quý II/2026 (dự kiến tháng 7–8) để xem tín dụng BĐS thiết thực có tăng tốc không. Đây là yếu tố hỗ trợ trung hạn — không phải tín hiệu mua ngắn hạn.
Xem thêm các bài phân tích VN30 tại happite.com — viết cho người không muốn đọc báo cáo dày 50 trang.
⚠️ DISCLAIMER: Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Các thông tin trong bài được tổng hợp từ nguồn công bố chính thức (NHNN, Vietstock, CafeF). Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định đầu tư.