Cứ mỗi ba tháng, HOSE lại ngồi xuống sắp xếp lại “đội hình” 30 cổ phiếu vốn hóa lớn nhất sàn — nghe thì hành chính, nhưng đằng sau một dòng thông báo ngắn gọn là hàng trăm tỷ đồng bị bơm vào hoặc rút ra khỏi từng mã trong vài phiên. Kỳ cơ cấu tháng 7/2026 cũng không ngoại lệ: hai gương mặt mới bước vào rổ VN30, hai cái tên quen thuộc rời ghế.
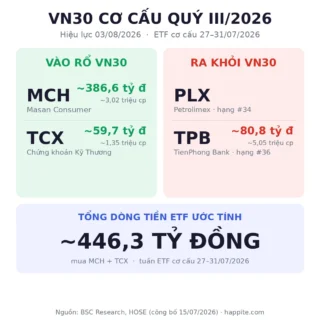
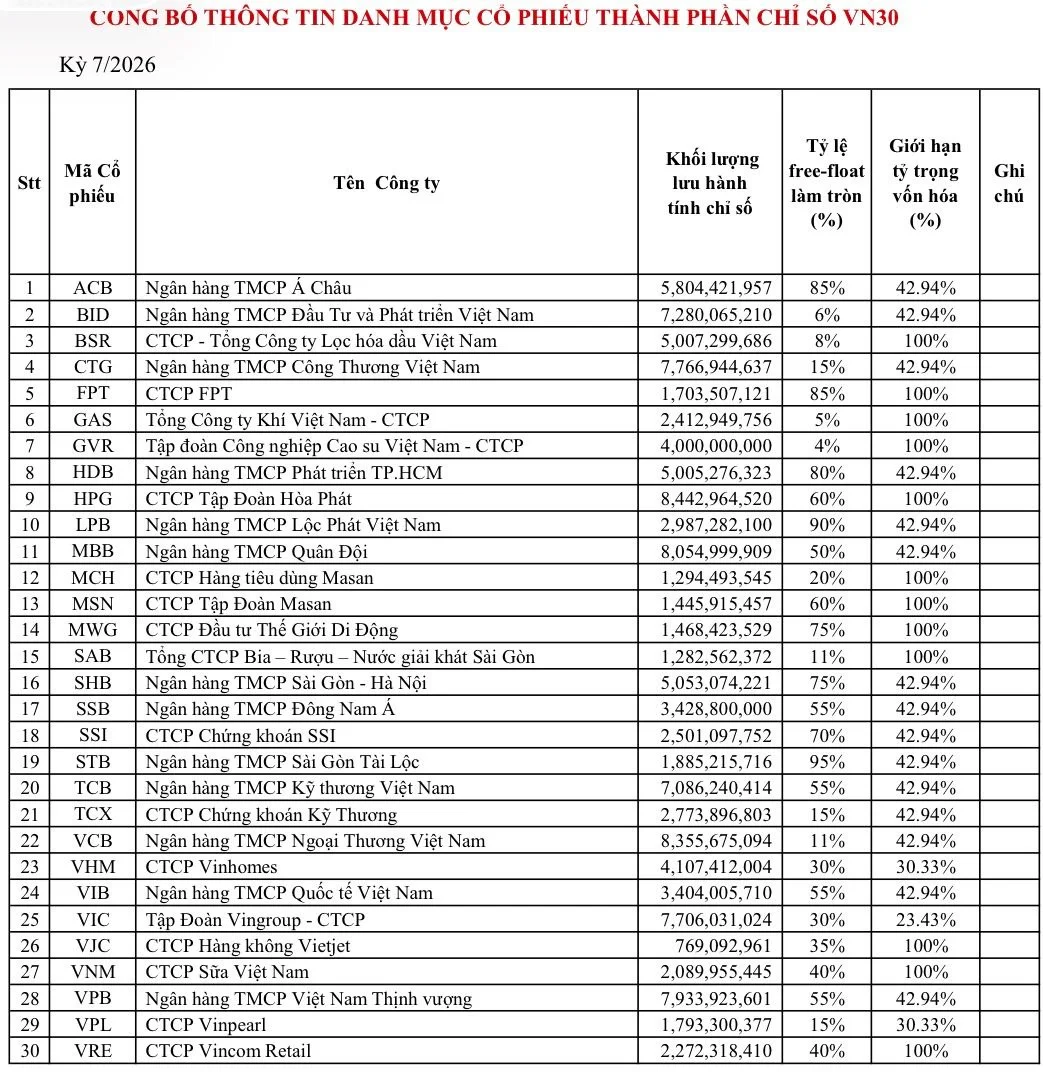
- HOSE công bố rổ VN30 kỳ 7/2026 ngày 15/7/2026: thêm MCH (Hàng tiêu dùng Masan) và TCX (Chứng khoán Kỹ Thương), loại PLX (Petrolimex) và TPB (TPBank).
- Hiệu lực chính thức từ 03/08/2026; các quỹ ETF mô phỏng VN30 phải hoàn tất cơ cấu danh mục trước 31/07/2026.
- MBS dự báo dòng tiền ETF mua ròng nhiều nhất vào MCH (~118 tỷ đồng), STB, MWG; bán ròng nhiều nhất ở VJC, TPB, VNM.
- Đây là cơ cấu chỉ số kỹ thuật, không phải khuyến nghị mua bán — biến động giá ngắn hạn quanh ngày chốt danh mục vẫn có hai chiều.
Rổ VN30 tháng 7/2026 đổi những gì?
Ngày 15/7/2026, Sở Giao dịch Chứng khoán TP.HCM (HOSE) chính thức công bố danh mục cổ phiếu thành phần chỉ số VN30 cho kỳ đánh giá tháng 7/2026. Hai cổ phiếu mới góp mặt là MCH (CTCP Hàng tiêu dùng Masan) và TCX (CTCP Chứng khoán Kỹ Thương, thường gọi TCBS). Hai cổ phiếu bị loại là PLX (Tập đoàn Xăng dầu Việt Nam) và TPB (Ngân hàng TMCP Tiên Phong).
Thay đổi này chưa có hiệu lực ngay. HOSE ấn định ngày áp dụng chính thức là 03/08/2026, còn các quỹ ETF mô phỏng chỉ số phải hoàn tất việc mua bán để khớp danh mục mới trước 31/07/2026 — tức là “deadline thật” mà thị trường quan tâm lại đến sớm hơn ngày công bố có hiệu lực gần hai tuần.
Rổ VN30 mới (từ 03/08/2026) gồm: ACB, BCM, BID, BVH, CTG, FPT, GAS, GVR, HDB, HPG, LPB, MBB, MCH, MSN, MWG, SAB, SHB, SSB, SSI, STB, TCB, TCX, VCB, VHM, VIB, VIC, VJC, VNM, VPB, VRE. Muốn hình dung bức tranh rủi ro/lợi nhuận của cả 30 mã này cùng lúc, có thể xem thêm bản đồ rủi ro VN30 tháng 7/2026 theo beta và Sharpe — một cách nhìn khác, không phụ thuộc vào chuyện mã nào vừa vào vừa ra rổ.
HOSE không rà soát rổ VN30 liên tục quanh năm mà theo hai kỳ cố định: hiệu lực đầu tháng 2 và đầu tháng 8. Nói cách khác, thị trường chỉ có đúng hai lần mỗi năm để “thay máu” danh mục theo quy tắc, nên mỗi lần công bố đều được giới đầu tư theo dõi khá sát — không phải vì bản thân việc đổi tên trong danh sách quan trọng, mà vì nó kéo theo dòng tiền cơ cấu bắt buộc từ các quỹ mô phỏng chỉ số ngay sau đó.
Vì sao MCH và TCX được chọn?
Tiêu chí vào rổ VN30 xoay quanh vốn hóa thị trường bình quân, tỷ lệ free-float và thanh khoản giao dịch trong 12 tháng gần nhất — không có chuyện “công ty tốt” là đủ, phải lọt vào top về quy mô và độ dễ mua bán trên sàn. Theo ước tính của Chứng khoán SSI, MCH và TCX lần lượt đứng thứ 10 và thứ 20 về vốn hóa bình quân 12 tháng, đáp ứng ngưỡng ưu tiên lựa chọn vào rổ.
Ví dụ dễ hình dung: rổ VN30 giống một đội tuyển chỉ chọn 30 cầu thủ đá bóng nhiều nhất mùa và có giá trị chuyển nhượng cao nhất, không xét ai “đá đẹp” hơn ai. MCH và TCX đơn giản là đã tăng đủ “giá trị chuyển nhượng” (vốn hóa) để chen chân vào top 30, trong khi PLX và TPB tụt hạng vốn hóa tương đối so với phần còn lại của thị trường.
Đáng chú ý, TCX chính là mã đại diện cho mảng chứng khoán của hệ sinh thái Techcombank (TCBS), còn MCH là công ty con mảng hàng tiêu dùng của Masan — cả hai đều là những cái tên mới lên sàn hoặc mới tăng tỷ lệ free-float đủ lớn trong 1-2 năm gần đây. Điều này cho thấy rổ VN30 không cố định vĩnh viễn theo nhóm “ngân hàng và bất động sản” như nhiều người vẫn hình dung, mà liên tục mở cửa cho các ngành khác — tiêu dùng, chứng khoán — miễn đủ quy mô vốn hóa và thanh khoản.
Dòng tiền quỹ ETF dự kiến chảy về đâu?
Đây là phần nhà đầu tư quan tâm nhất, vì nó ảnh hưởng trực tiếp đến cung-cầu ngắn hạn. Hiện có 4 quỹ ETF dùng VN30 làm chỉ số tham chiếu — DCVFMVN30 ETF, SSIAM VN30 ETF, KIM Growth VN30 ETF và MAFM VN30 ETF — với tổng tài sản khoảng gần 10.000 tỷ đồng, trong đó DCVFMVN30 chiếm tỷ trọng lớn nhất.
Theo tính toán của Chứng khoán MBS cho đợt cơ cấu tháng 7, ba mã được dự báo mua ròng nhiều nhất là MCH (~117,91 tỷ đồng), STB (~60,32 tỷ đồng) và MWG (~48,83 tỷ đồng). Ngược lại, ba mã bị bán ròng nhiều nhất là VJC (~-85,75 tỷ đồng), TPB (~-51,62 tỷ đồng) và VNM (~-48,8 tỷ đồng). Ở phía khối lượng cổ phiếu, SSI ước tính MCH có thể được mua vào khoảng 3 triệu cổ phiếu, còn TCX khoảng 1,43 triệu cổ phiếu.
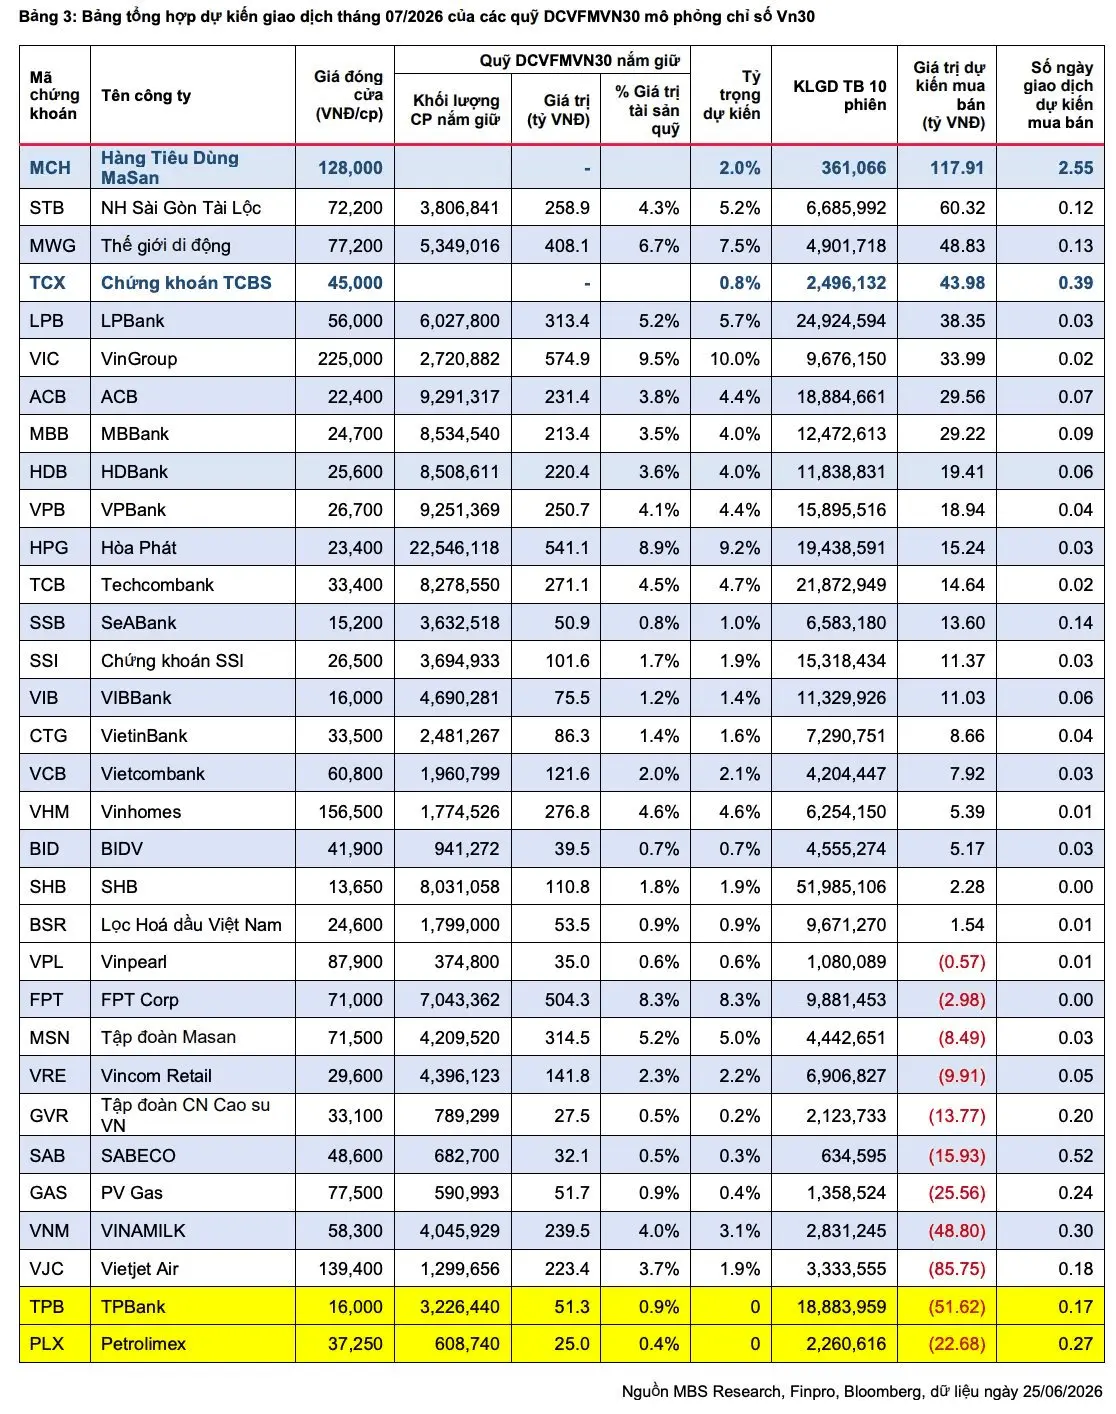
Điều thú vị là STB và MWG — hai mã đã ở trong rổ từ trước — cũng nằm trong nhóm được mua ròng mạnh, không riêng gì hai “lính mới” MCH, TCX. Đây là hệ quả của việc tỷ trọng vốn hóa toàn rổ dịch chuyển: khi có mã mới vào, tỷ trọng của một số mã cũ cũng phải điều chỉnh theo công thức mô phỏng chỉ số, chứ không đơn thuần là “vào rổ thì được mua, ra rổ thì bị bán”. Với STB, diễn biến này diễn ra ngay trong giai đoạn ngân hàng đang phân hóa lợi nhuận rõ rệt — có thể xem thêm góc phân tích NIM và CASA giữa VPB và STB trong quý 2/2026. Với MWG, lực mua ròng từ ETF diễn ra song song với giai đoạn công ty vừa công bố doanh thu kỷ lục nửa đầu 2026 — hai câu chuyện độc lập nhưng cùng lúc tạo sự chú ý quanh mã này.
Nhà đầu tư nên nhìn từ góc nào?
Ở chiều cơ hội, lực mua bắt buộc từ quỹ mô phỏng chỉ số (index fund) tạo ra nhu cầu ngắn hạn có thể đo đếm được bằng tiền — đây là dòng tiền “phải mua” theo công thức, không phụ thuộc vào việc quỹ có thích cổ phiếu đó hay không. Với các mã thanh khoản thấp hơn trong rổ, một lệnh mua vài chục tỷ đồng dồn vào 1-2 phiên quanh ngày 31/7 có thể tạo biến động giá đáng chú ý.
Ở chiều rủi ro, cần nhớ rằng thị trường thường phản ứng trước khi tin chính thức xảy ra — hiện tượng hay được gọi là “mua theo tin đồn, bán theo tin thật” (buy the rumor, sell the news). Giá của MCH, TCX có thể đã phần nào phản ánh kỳ vọng được vào rổ từ trước ngày 15/7, nghĩa là phần “bất ngờ” còn lại cho thị trường không nhiều. Ngược lại, các mã bị bán ròng như VJC, TPB, VNM có thể chịu áp lực giảm ngắn hạn quanh ngày cơ cấu, nhưng đây là áp lực kỹ thuật từ dòng vốn thụ động, không phản ánh thay đổi trong nội tại doanh nghiệp.
Một điểm cần thận trọng: quy mô 10.000 tỷ đồng tổng tài sản của 4 quỹ ETF VN30 là con số nhỏ so với vốn hóa toàn bộ 30 mã trong rổ, nên tác động giá thực tế phụ thuộc nhiều vào thanh khoản riêng của từng mã tại thời điểm cơ cấu, không phải là yếu tố quyết định duy nhất cho xu hướng giá trung và dài hạn.
Ngoài 4 quỹ ETF nội mô phỏng VN30, thị trường còn có các quỹ ngoại và quỹ chủ động khác không bắt buộc theo chỉ số — nhóm này có thể mua bán ngược chiều với ETF nếu đánh giá cơ bản của họ về MCH, TCX, PLX hay TPB khác với phản ứng cơ học của dòng vốn thụ động. Vì vậy, biến động giá quanh ngày 31/7 nên được nhìn như một hiện tượng kỹ thuật ngắn hạn, tách bạch với câu chuyện định giá dài hạn của từng doanh nghiệp.
Câu hỏi thường gặp
Rổ VN30 là gì?
VN30 là chỉ số gồm 30 cổ phiếu có vốn hóa và thanh khoản lớn nhất trên HOSE, được HOSE rà soát định kỳ (hiệu lực đầu tháng 2 và tháng 8 hằng năm) để thêm/bớt thành phần theo tiêu chí vốn hóa, free-float và giao dịch.
Khi nào rổ VN30 kỳ 7/2026 chính thức có hiệu lực?
Từ ngày 03/08/2026. Tuy nhiên các quỹ ETF mô phỏng chỉ số phải hoàn tất cơ cấu danh mục sớm hơn, trước ngày 31/07/2026.
Vì sao PLX và TPB bị loại khỏi VN30?
Theo tiêu chí xét chọn định kỳ của HOSE, PLX và TPB không còn nằm trong nhóm top vốn hóa bình quân 12 tháng đủ điều kiện duy trì vị trí trong rổ, nhường chỗ cho MCH và TCX có vốn hóa tăng cao hơn.
Việc vào rổ VN30 có chắc chắn khiến giá cổ phiếu tăng không?
Không có gì chắc chắn. Lực mua từ ETF tạo áp lực cầu ngắn hạn, nhưng giá cổ phiếu về dài hạn vẫn phụ thuộc vào kết quả kinh doanh, triển vọng ngành và tâm lý thị trường chung — không phải chỉ riêng việc có mặt trong một chỉ số.
Việc theo dõi các kỳ cơ cấu chỉ số là một mảnh ghép trong bức tranh lớn hơn về dòng tiền thị trường; muốn có góc nhìn định giá tổng thể của VN-Index, có thể tham khảo thêm các bài phân tích khác trên Happite.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.