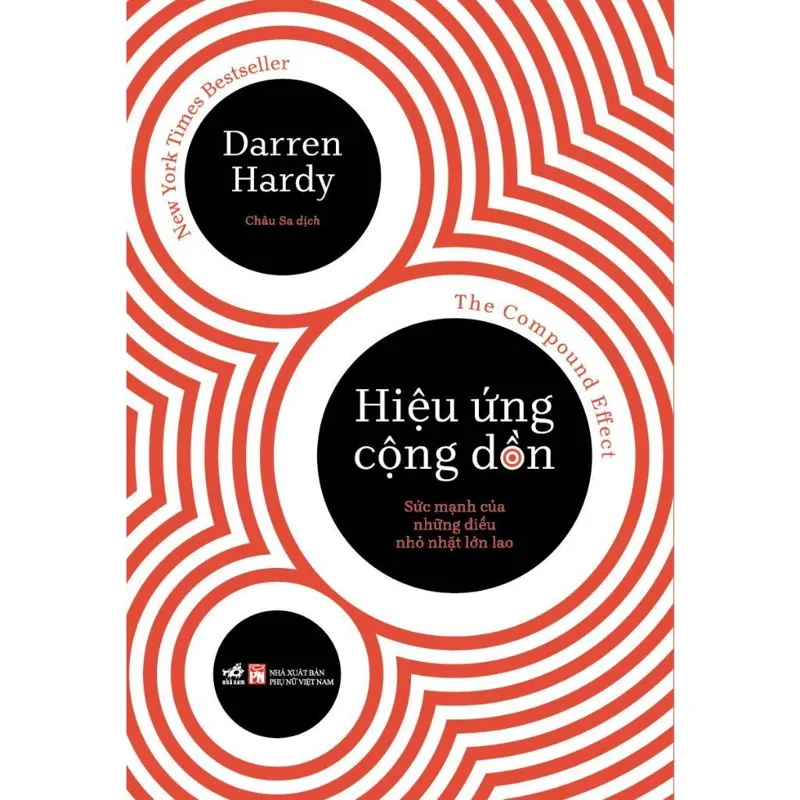
Nếu được chọn giữa 3 triệu đô la nhận ngay hôm nay và một đồng xu nhân đôi mỗi ngày trong 31 ngày, đa số người sẽ cầm tiền mặt. Đồng xu ấy thực ra đáng giá hơn 10 triệu đô. Cuốn sách Hiệu Ứng Cộng Dồn (The Compound Effect) của Darren Hardy xây cả một tòa nhà trên nghịch lý này, và đây là bài review sách Hiệu Ứng Cộng Dồn để trả lời câu hỏi thực tế hơn: đọc xong thì tài chính cá nhân của một người Việt có khá lên không?
- Dành cho ai: người mới đi làm, sinh viên, người hay bỏ dở kế hoạch tiết kiệm. Không dành cho người cần chứng cứ khoa học hay kiến thức đầu tư chuyên sâu.
- 3 ý đắt nhất: thay đổi nhỏ lặp lại đủ lâu tạo kết quả lớn; ghi chép lại hành vi trước khi cố đổi nó; môi trường và những người xung quanh quyết định nhiều hơn ý chí.
- Điểm yếu: nhiều con số không dẫn nguồn, giọng truyền cảm hứng hơi quá tay, ít nói về tiền thật.
- Chấm điểm: 7/10 (đáng đọc như một cú hích, chưa đủ làm giáo trình đầu tư).
Review sách Hiệu Ứng Cộng Dồn: cuốn sách này nói gì?
Luận điểm gói trong một dòng: lựa chọn nhỏ, thông minh, lặp lại đều đặn, cộng thêm thời gian, cho ra khác biệt khổng lồ. Darren Hardy từng là nhà xuất bản của tạp chí SUCCESS và trực tiếp phỏng vấn nhiều người thành đạt. Ông kể lại những gì ông thấy ở họ: hiếm ai có một cú nhảy vọt, phần lớn chỉ làm đúng những việc tẻ nhạt, mỗi ngày, trong nhiều năm.
Bản tiếng Việt do Châu Sa dịch, Nhã Nam phát hành, NXB Phụ Nữ ấn hành năm 2023, dày 250 trang. Cuốn sách mỏng, đọc một buổi tối là xong, và đó vừa là ưu điểm vừa là lý do nó dễ bị quên sau tuần thứ hai.
Sách này dành cho ai và không dành cho ai?
Đây là sách nhập môn. Hợp nhất với người lần đầu nghĩ nghiêm túc về tiền: sinh viên năm cuối, người đi làm 1 đến 3 năm, hoặc ai đó đã nhiều lần hứa “tháng sau bắt đầu tiết kiệm” và chưa lần nào thành. Cuốn sách không dạy chọn cổ phiếu, không dạy đọc báo cáo tài chính, thậm chí chẳng có bảng tính nào. Ai đã có kỷ luật đầu tư và muốn phân tích sâu sẽ thấy sách hơi loãng. Ai cần dẫn chứng nghiên cứu cho từng khẳng định cũng nên chuẩn bị tinh thần: đây là sách của một người kể chuyện, không phải của một nhà nghiên cứu.
3 ý tưởng đắt giá nhất
1. Đồng xu nhân đôi: cái đau nằm ở đoạn đầu
Một xu nhân đôi mỗi ngày: ngày 10 mới được khoảng 5 đô, ngày 20 hơn 5.000 đô, ngày 28 vượt 1,3 triệu đô, ngày 31 là hơn 10,7 triệu đô. Gần như toàn bộ phép màu dồn vào mấy ngày cuối. Hiểu điều này giải thích vì sao người ta bỏ cuộc: ở đoạn đầu, đường cong gần như phẳng và công sức chẳng thấy đâu. Đời thực không nhân đôi mỗi ngày, nhưng lãi kép dài hạn thì có hình dạng tương tự. Gửi 100 triệu đồng lãi 6%/năm, tái tục cả gốc lẫn lãi trong 10 năm, ra khoảng 179 triệu đồng, trong khi lãi đơn chỉ được 160 triệu (ví dụ của Techcombank). Chênh 19 triệu đó là phần thưởng cho người không rút lãi ra tiêu giữa chừng.
2. Ghi chép trước, thay đổi sau
Hardy yêu cầu một việc rất không “truyền cảm hứng”: mang theo cuốn sổ nhỏ và ghi lại mọi thứ, từ ly trà sữa đến khoản chuyển khoản lẻ. Nghe như bài tập của thầy cô tiểu học, nhưng đây lại là phần dùng được nhất. Phần lớn người không biết bản thân tiêu bao nhiêu cho cà phê, giao đồ ăn hay mấy gói đăng ký đã quên hủy. Nhìn thấy con số thật, hành vi tự khắc đổi hướng mà chưa cần đến ý chí. Với người Việt, ứng dụng ngân hàng đã tự ghi giao dịch, chỉ thiếu mỗi việc ngồi nhìn lại nó vào cuối tuần.
3. Môi trường mạnh hơn ý chí
Sách dành hẳn một chương cho chuyện “mày mò ý chí không bằng đổi bối cảnh”. Muốn tiết kiệm thì để tiền tự chuyển sang tài khoản khác ngay ngày nhận lương, thay vì đợi cuối tháng xem còn dư bao nhiêu. Muốn bớt tiêu bốc đồng thì gỡ thẻ khỏi ví điện tử mua sắm. Người xung quanh cũng tính: nhóm bạn bàn chuyện mua xe mới mỗi cuối tuần sẽ kéo túi tiền đi một hướng khác nhóm bạn bàn về quỹ ETF. Ý này đúng, dù con số “95%” mà sách gắn cho nó không có nguồn kiểm chứng được.
Điểm yếu và những điều còn tranh cãi
Trung thực mà nói, cuốn sách có vài vết xước đáng nhìn kỹ.
Thứ nhất, nhiều con số thiếu nguồn. Một bản phân tích chi tiết trên Non-Tech CEO chỉ ra rằng tuyên bố “95% những gì chúng ta làm là thói quen” và mốc “21 ngày hình thành thói quen” không truy được về nghiên cứu cụ thể. Nghiên cứu của Phillippa Lally và cộng sự cho thấy thời gian hình thành thói quen dao động từ 18 đến 254 ngày, và bỏ lỡ một ngày không phá hỏng quá trình, trái với lời cảnh báo “mất đà là xong” trong sách.
Thứ hai, đường cong không phải lúc nào cũng nhân đôi. Nghiên cứu trên tạp chí The Lancet (Kevin Hall và cộng sự, 2011) cho thấy cơ thể thích nghi nên cân nặng thay đổi rồi chững lại, không tăng mãi theo phép cộng của sách. Phần tài chính an toàn hơn vì lãi kép là toán học thật, nhưng nhà đầu tư cũng cần nhớ lợi suất không đều và không chắc chắn.
Thứ ba, giọng văn. Một số độc giả thấy tác giả quá tự tin và hay nhắc sản phẩm của chính ông. Snowball Invest tóm gọn: đây là sách truyền động lực hơn là sách phân tích, và ai đã đọc Atomic Habits sẽ thấy phần khoa học ở đó chắc tay hơn. Một blog khác còn chê vài phép so sánh của Hardy (momentum của tàu vũ trụ, chuyện huấn luyện quân sự) là lệch bản chất, và có lý do để đồng tình một phần.
Thứ tư, thiên về trách nhiệm cá nhân. Sách gần như coi mọi khác biệt đến từ lựa chọn của mỗi người. Thực tế thu nhập, vùng miền và may rủi cũng chen vào. Đọc để tự lực, đừng đọc để tự trách.
Áp dụng vào tài chính cá nhân và TTCK Việt Nam
Áp dụng được: tư duy đều đặn. Bài toán minh họa trên calc.vn giả định góp 5 triệu đồng mỗi tháng với tỷ suất bình quân 12%/năm: sau 10 năm khoảng 1,2 tỷ đồng, sau 20 năm khoảng 5 tỷ, sau 30 năm gần 18 tỷ. Đây là mô phỏng với giả định cố định, không phải dự báo, nhưng nó cho thấy bài học của đồng xu: mười năm đầu nhàm chán, hai mươi năm sau mới bắt đầu đáng kể. Đầu tư định kỳ (DCA) vào quỹ chỉ số hay ETF là kiểu “việc nhỏ lặp lại” gần nhất với tinh thần sách. Có thể đọc thêm bài Bogle nói gì về đầu tư theo chỉ số để thấy phiên bản chuyên nghiệp của cùng một triết lý.
Không áp dụng nguyên xi được: sách ngầm giả định bạn đã có thu nhập ổn định và một khoản dư. Ở Việt Nam, khi lãi tiết kiệm chỉ quanh mức 5 đến 6%/năm, lợi nhuận danh nghĩa trừ lạm phát khiến “lãi kép” của sổ tiết kiệm khá mỏng; muốn kỳ vọng cao hơn phải chấp nhận biến động của cổ phiếu và quỹ, điều mà sách không bàn tới. Thị trường chứng khoán Việt Nam cũng từng có những giai đoạn giảm sâu, và người nào dừng lại giữa chừng thì lãi kép không còn xảy ra. Nhóm hành vi này được phân tích kỹ hơn trong Tâm Lý Học Về Tiền.
Đọc gì tiếp theo?
- Tâm Lý Học Về Tiền của Morgan Housel: lãi kép nhìn từ góc hành vi và sự kiên nhẫn.
- Người Giàu Có Nhất Thành Babylon: nguyên tắc “trả cho bản thân trước” bằng giọng kể chuyện cổ.
- Nghệ Thuật Quản Lý Tài Chính Cá Nhân: bước tiếp theo khi cần khung lập ngân sách cụ thể.
Thông tin bản tiếng Việt
Tên sách: Hiệu ứng cộng dồn: Sức mạnh của những điều nhỏ nhặt lớn lao. Dịch giả Châu Sa, Nhã Nam phát hành, NXB Phụ Nữ, năm 2023, 250 trang, khổ 14 x 20,5 cm, bìa mềm. Giá bìa 118.000 đồng, tham khảo trang bán trên Tiki (giá thực tế có thể thay đổi theo thời điểm).
Câu hỏi thường gặp
Hiệu Ứng Cộng Dồn có đáng đọc không?
Có, nếu cần một cú hích để bắt đầu thay đổi thói quen chi tiêu. Sách ngắn và dễ đọc. Không nên kỳ vọng nó dạy đầu tư hay cung cấp bằng chứng khoa học đầy đủ.
Hiệu Ứng Cộng Dồn dành cho ai?
Dành cho người mới bắt đầu: sinh viên, người mới đi làm, hoặc người nhiều lần bỏ dở kế hoạch tiết kiệm. Người đã đầu tư lâu năm ít có thêm điều mới.
Nên đọc Hiệu Ứng Cộng Dồn hay Atomic Habits trước?
Muốn đọc nhanh và có động lực thì bắt đầu với Hiệu Ứng Cộng Dồn. Muốn nền tảng khoa học về thói quen thì Atomic Habits dày dặn hơn. Hai cuốn bổ sung cho nhau chứ không thay thế nhau.
Sách có nói về tài chính không?
Có ở mức khái niệm: lãi kép, tiết kiệm đều đặn, ghi chép chi tiêu. Sách không hướng dẫn chọn sản phẩm đầu tư cụ thể.
Chấm điểm của người viết: 7/10. Cộng điểm cho độ ngắn gọn và phần ghi chép chi tiêu rất dễ áp dụng, trừ điểm vì nguồn dẫn chứng yếu và giọng hơi quảng bá.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.