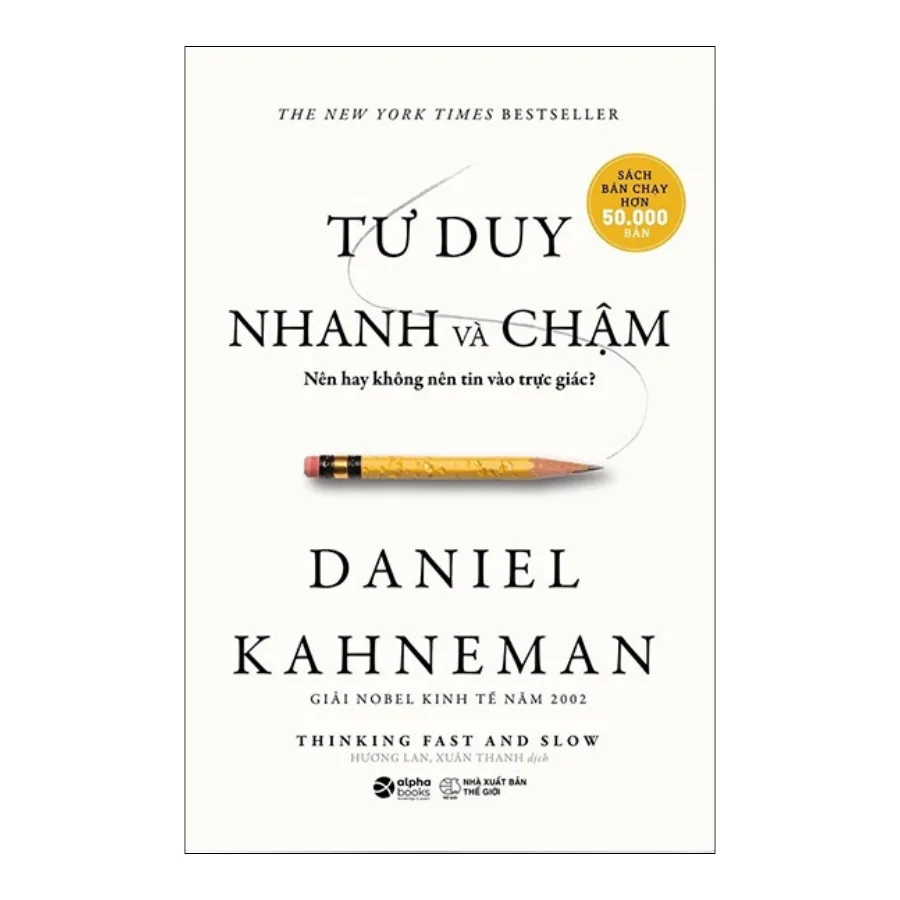
Có một câu hỏi khó chịu mà “Tư Duy Nhanh Và Chậm” đặt ra ngay từ trang đầu: nếu bộ não bạn quyết định phần lớn mọi việc trong tích tắc, chưa kịp suy nghĩ đã kịp phán xét, thì cái cảm giác “mình vừa cân nhắc kỹ lưỡng” có thật hay chỉ là bộ não tự kể lại câu chuyện cho có vẻ hợp lý? Daniel Kahneman, nhà tâm lý học đoạt giải Nobel Kinh tế năm 2002 (một sự kiện hiếm hoi vì ông chưa từng học một môn kinh tế chính quy nào), dành hơn 600 trang để trả lời câu hỏi đó, và câu trả lời không mấy dễ chịu cho ai tự tin vào trực giác của mình.
- Dành cho ai: nhà đầu tư cá nhân đã có kiến thức cơ bản, muốn hiểu vì sao mình hay ra quyết định sai dù “đã tính kỹ”.
- 3 ý đắt nhất: Hệ thống 1 (nhanh, bản năng) thường lấn át Hệ thống 2 (chậm, logic); loss aversion khiến ta sợ mất hơn thích được; neo số (anchoring) chi phối mọi ước lượng, kể cả định giá cổ phiếu.
- Chấm điểm: 8.5/10 — kinh điển đáng đọc, nhưng vài chương (đặc biệt về priming) cần đọc với con mắt phản biện.
Tư Duy Nhanh Và Chậm dành cho ai?
Đây không phải cuốn sách gối đầu giường cho người mới toanh với tài chính. Kahneman viết cho người đọc đã quen với khái niệm cơ bản về đầu tư, xác suất, và có đủ kiên nhẫn để đi qua các chương thí nghiệm tâm lý học dày đặc số liệu. Nếu độc giả đang tìm một cuốn dễ đọc để bắt đầu hành trình tài chính cá nhân, Tâm Lý Học Về Tiền của Morgan Housel là lựa chọn nhẹ nhàng hơn nhiều.
Ngược lại, với nhà đầu tư cá nhân đã tự giao dịch được một thời gian, đã từng cắt lỗ trong nước mắt hoặc all-in vì “linh cảm mách bảo”, cuốn sách này giống như một buổi soi gương không mấy dễ chịu nhưng cần thiết. Dân trong ngành tài chính, ngân hàng cũng sẽ thấy nhiều khái niệm quen thuộc từ môn tài chính hành vi được truy về tận gốc rễ tâm lý học.
Hệ Thống 1 và Hệ Thống 2: Khi Não Bạn Chạy Chế Độ Lười
Kahneman chia quá trình tư duy thành hai “nhân vật”. Hệ thống 1 hoạt động nhanh, tự động, gần như không tốn công sức, kiểu như bạn nhìn biểu đồ giá đỏ lòm và tim đập nhanh trước khi kịp đọc con số phần trăm. Hệ thống 2 chậm rãi, cần nỗ lực, chỉ được huy động khi Hệ thống 1 bó tay hoặc khi ta chủ động ép mình tính toán, ví dụ như ngồi lập mô hình định giá DCF cho một cổ phiếu.
Vấn đề là Hệ thống 2 vốn lười. Nó thích để Hệ thống 1 xử lý cho nhanh gọn, rồi tự gán cho quyết định đó một lớp vỏ “hợp lý”. Đây chính là lý do vì sao nhà đầu tư thường mua theo cảm giác đám đông rồi mới đi tìm lý do biện minh sau, thay vì phân tích trước rồi mới quyết định.
3-5 Ý Tưởng Đắt Giá Nhất
Prospect theory (lý thuyết triển vọng). Đây là công trình mang lại giải Nobel, phối hợp cùng người bạn nghiên cứu quá cố Amos Tversky. Ý tưởng cốt lõi: con người không đánh giá lựa chọn dựa trên kết quả tuyệt đối, mà dựa trên mức tăng/giảm so với một điểm neo tham chiếu. Một nhà đầu tư mua cổ phiếu ở giá 30, giờ giá về 25, sẽ cảm nhận rất khác với một người mới mua ở giá 25. Cùng một mức giá, hai tâm lý hoàn toàn khác nhau.
Loss aversion (ác cảm mất mát). Kahneman chỉ ra nỗi đau từ một khoản lỗ lớn gấp khoảng hai lần niềm vui từ một khoản lãi tương đương. Đây là lý do kinh điển khiến nhà đầu tư ôm cổ phiếu lỗ quá lâu (chờ về bờ) trong khi vội vàng chốt lời non khi vừa xanh được vài phần trăm. Ai từng gồng lỗ một mã penny “chờ hồi” trong khi bán vội một mã bluechip vừa lãi 5% hẳn sẽ thấy mình trong đoạn này.
Anchoring (hiệu ứng neo). Con số đầu tiên đập vào mắt, dù vô nghĩa đến đâu, vẫn kéo mọi ước lượng sau đó về phía nó. Trong đầu tư, đây là lý do giá tham chiếu, giá mua vào, hay đỉnh cũ của một cổ phiếu thường trở thành cái neo tâm lý khiến nhà đầu tư định giá cổ phiếu dựa trên quá khứ thay vì triển vọng thực tế.
WYSIATI – “What You See Is All There Is”. Não bộ có xu hướng xây dựng câu chuyện mạch lạc từ những thông tin đang có sẵn, mà quên mất còn cả núi thông tin mình chưa biết. Đọc một bản tin tốt về ngành và vội kết luận cổ phiếu ngành đó “chắc chắn sẽ tăng” là biểu hiện điển hình.
Illusion of validity (ảo tưởng về sự chính xác). Kahneman kể lại chính mình từng tự tin đánh giá binh lính phù hợp làm sĩ quan, dù sau này dữ liệu chứng minh độ chính xác chẳng khác gì tung đồng xu. Cảm giác chắc chắn không hề tỷ lệ thuận với độ chính xác thật sự, một lời cảnh báo cho bất kỳ ai tự tin “đọc vị” thị trường.
Điểm Yếu: Khi Sách Kinh Điển Cũng Bị Vạch Trần
Không phải mọi trang trong cuốn sách đều đứng vững trước thời gian. Chương về priming (mồi tiềm thức), trong đó Kahneman dẫn các nghiên cứu như “hiệu ứng Florida” (đọc từ ngữ liên quan đến người già khiến người ta đi chậm hơn) hay “money priming”, đã bị làn sóng khủng hoảng tái lập (replication crisis) trong tâm lý học giai đoạn 2015-2017 vạch trần là dựa trên các nghiên cứu cỡ mẫu nhỏ, dễ dính may rủi thống kê. Nhà nghiên cứu Ulrich Schimmack và cộng sự tại Replicability-Index tính ra chỉ số độ tin cậy (R-Index) của phần lớn nghiên cứu được trích trong chương này đều dưới ngưỡng an toàn.
Điều đáng nể là chính Kahneman công khai thừa nhận sai sót. Ông viết mình “đã đặt quá nhiều niềm tin vào các nghiên cứu thiếu sức mạnh thống kê” và các hiệu ứng priming “không thể lớn và vững chắc như chương sách mô tả”. Với người viết review, đây vừa là điểm trừ vừa là điểm cộng: trừ vì độc giả cần đọc chương đó với con mắt hoài nghi hơn, cộng vì hiếm tác giả nào đủ can đảm tự phản biện chính công trình bán chạy của mình.
Ngoài ra, sách được viết dựa trên nghiên cứu tâm lý học thực nghiệm trong phòng thí nghiệm, tình huống giả định, không phải dữ liệu thị trường tài chính thực tế. Việc suy diễn thẳng từ “sinh viên đại học chọn giữa hai canh bạc giả định” sang “nhà đầu tư ra quyết định trên thị trường thật với tiền thật” cần thêm một bước kiểm chứng mà bản thân cuốn sách không cung cấp đầy đủ.
Soi Vào Thị Trường Chứng Khoán Việt Nam
Các khái niệm trong sách áp dụng khá tốt vào TTCK Việt Nam, và không chỉ là suy diễn cảm tính. Một nghiên cứu dùng dữ liệu chỉ số và khối lượng giao dịch VN30 giai đoạn 2020-2024 ghi nhận tâm lý lạc quan (optimism) làm tăng đáng kể thanh khoản trong thị trường tăng giá, còn tâm lý bi quan và hiệu ứng đám đông (herding) chi phối mạnh khối lượng giao dịch ở mọi giai đoạn thị trường. Đây gần như là bản in lại thực tế của loss aversion và các thiên kiến Kahneman mô tả, chỉ khác là đo trên dữ liệu VN30 thay vì phòng thí nghiệm Princeton.
Anchoring cũng thể hiện rõ ràng: nhà đầu tư Việt hay neo vào đỉnh lịch sử hoặc giá mua ban đầu của một cổ phiếu để quyết định “còn rẻ hay đã đắt”, thay vì định giá lại dựa trên nền tảng doanh nghiệp hiện tại. Điều này giải thích một phần vì sao dòng tiền hay đổ dồn vào các mã vừa lập đỉnh cũ hoặc vừa “về bờ”.
Cái không áp dụng trực tiếp được là quy mô thị trường và tỷ trọng nhà đầu tư cá nhân. TTCK Việt Nam có tỷ lệ nhà đầu tư cá nhân cao hơn nhiều thị trường phát triển mà các nghiên cứu gốc của Kahneman lấy làm nền, nên biên độ và tốc độ lan truyền của các thiên kiến tâm lý (đặc biệt herding) trong thực tế Việt Nam có thể mạnh hơn những gì sách mô tả, chứ không nhẹ hơn.
Đọc Gì Tiếp Theo
Nếu thấy phần lý thuyết hành vi trong “Tư Duy Nhanh Và Chậm” hấp dẫn nhưng hơi hàn lâm, có thể đọc tiếp theo thứ tự độ nặng giảm dần:
- Tâm Lý Học Về Tiền của Morgan Housel: cùng chủ đề tâm lý và tiền bạc nhưng viết dễ tiếp cận hơn, nhiều câu chuyện đời thường hơn lý thuyết.
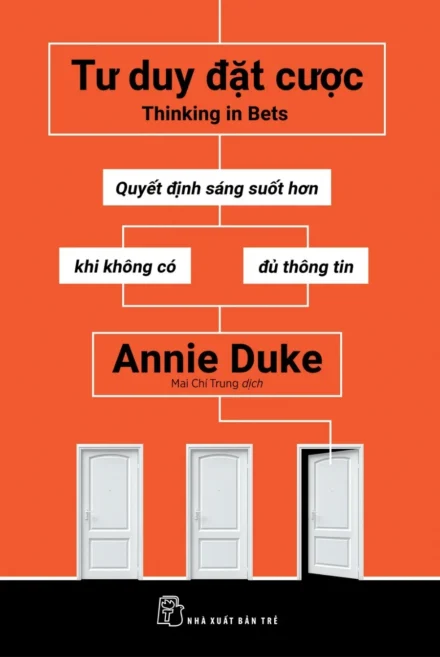
- Tư Duy Đặt Cược của Annie Duke: đào sâu hơn vào cách ra quyết định khi thông tin không đầy đủ, mượn tư duy từ dân chơi poker chuyên nghiệp.
- Trò Đùa Của Sự Ngẫu Nhiên của Nassim Nicholas Taleb: một góc nhìn hoài nghi hơn về vai trò của may rủi, có thể đọc như một lời phản biện thú vị cho chính Kahneman.
| Tiêu chí | Tư Duy Nhanh Và Chậm (Kahneman) | Tâm Lý Học Về Tiền (Housel) | Tư Duy Đặt Cược (Duke) |
|---|---|---|---|
| Độ khó đọc | Khó — nhiều thí nghiệm, số liệu học thuật | Dễ — kể chuyện đời thường | Trung bình — nhiều ví dụ thực tế |
| Trọng tâm chính | Cơ chế tâm lý ra quyết định (Hệ thống 1-2, prospect theory, anchoring) | Thái độ và hành vi với tiền bạc | Ra quyết định khi thông tin không đầy đủ |
| Phù hợp nhất với | Nhà đầu tư đã có nền tảng, muốn hiểu sâu gốc rễ tâm lý | Người mới bắt đầu hành trình tài chính cá nhân | Người muốn cải thiện quy trình ra quyết định, không riêng tài chính |
Bảng so sánh dựa trên nội dung 3 cuốn sách, không phải xếp hạng tuyệt đối.
Câu Hỏi Thường Gặp
Tư Duy Nhanh Và Chậm có đáng đọc không?
Có, với điều kiện độc giả sẵn sàng đọc chậm và đối chiếu phản biện, đặc biệt ở chương priming. Phần lý thuyết cốt lõi về Hệ thống 1-2, prospect theory, loss aversion vẫn giữ giá trị tham khảo cao sau hơn một thập kỷ.
Nên đọc Tư Duy Nhanh Và Chậm hay Tâm Lý Học Về Tiền trước?
Người mới nên đọc “Tâm Lý Học Về Tiền” trước vì dễ tiếp cận hơn. “Tư Duy Nhanh Và Chậm” phù hợp hơn khi đã có nền tảng cơ bản và muốn hiểu sâu cơ chế tâm lý đằng sau các quyết định tài chính.
Hệ thống 1 và Hệ thống 2 là gì?
Hệ thống 1 là cơ chế tư duy nhanh, tự động, dựa trên bản năng và kinh nghiệm có sẵn. Hệ thống 2 là cơ chế tư duy chậm, cần nỗ lực, dùng logic và tính toán có ý thức. Phần lớn sai lầm trong đầu tư xảy ra khi Hệ thống 1 âm thầm ra quyết định còn Hệ thống 2 chỉ đứng ngoài hợp thức hóa.
Sách có áp dụng được cho đầu tư chứng khoán Việt Nam không?
Có, đặc biệt các khái niệm về loss aversion, anchoring và herding đã được kiểm chứng qua dữ liệu hành vi nhà đầu tư trên VN30. Tuy nhiên cần lưu ý bối cảnh thị trường Việt Nam có tỷ trọng nhà đầu tư cá nhân cao hơn, khiến hiệu ứng đám đông có thể mạnh hơn mô tả trong sách.
Thông tin bản dịch tiếng Việt
“Tư Duy Nhanh Và Chậm – Nên Hay Không Nên Tin Vào Trực Giác”, dịch giả Hương Lan – Xuân Thanh, NXB Thế Giới phối hợp Alpha Books phát hành, 612 trang, giá tham khảo 143.000-303.000đ tùy bìa (khổ nhỏ / bìa mềm / bìa cứng), có bán trên Tiki, Fahasa và trực tiếp tại alphabooks.vn.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.