Cô Ba bán tạp hóa đầu hẻm có một cuốn sổ ghi “tiền lời tích lũy” — mỗi tháng lời bao nhiêu, cô ghi cộng dồn vào đó, coi như của để dành. Năm nay, cô dốc gần hết số tiền lời tích lũy nhiều năm để sửa lại quầy hàng và mừng đám cưới con trai. Cuối năm giở sổ ra, dòng “tích lũy” của cô… âm. Không phải vì cô buôn bán lỗ — tháng nào cô cũng vẫn có lời đều — mà vì cô đã rút ra nhiều hơn số dư sẵn có.
Đó gần như nguyên xi những gì xảy ra trên báo cáo tài chính năm 2024 của một trong những doanh nghiệp lãi lớn nhất sàn HOSE: Tổng Công ty Khí Việt Nam (GAS). Nếu chỉ nhìn thấy một con số âm trong phần Vốn chủ sở hữu rồi vội kết luận “công ty này đang lỗ”, bạn sẽ hiểu sai hoàn toàn một doanh nghiệp đang ăn nên làm ra. Bài này chỉ cho bạn đúng dòng cần xem, đúng cách đọc.
- Biết chính xác dòng “Lợi nhuận sau thuế chưa phân phối” (mã 421) trên Bảng cân đối kế toán tách làm 2 phần 421a và 421b, và vì sao phải phân biệt chúng.
- Hiểu vì sao GAS lãi trước thuế hơn 13.000 tỷ đồng năm 2024 mà dòng 421a vẫn âm 647 tỷ đồng — nhờ số liệu thật trong BCTC kiểm toán.
- Phân biệt được “421a âm” với “công ty đang lỗ” và với “Vốn chủ sở hữu âm” — ba khái niệm nghiêm trọng rất khác nhau.
- Biết vì sao doanh nghiệp có cổ đông nhà nước chi phối (như GAS) dễ rơi vào tình huống này hơn doanh nghiệp tư nhân.
- Tự mở được BCTC của bất kỳ mã nào và tìm đúng dòng 421a để kiểm tra.
Lợi nhuận sau thuế chưa phân phối là gì, vì sao tách 421a và 421b?
Lợi nhuận sau thuế chưa phân phối là phần lãi (hoặc lỗ) sau khi đã trừ thuế thu nhập doanh nghiệp mà công ty chưa chia cho cổ đông hoặc chưa trích vào các quỹ. Nó nằm trong Vốn chủ sở hữu, mã số 421, theo mẫu B01-DN/HN của Thông tư 200/2014/TT-BTC.
Điểm ít người để ý: mã 421 không phải một con số đơn — nó luôn tách làm hai dòng con:
- Mã 421a — LNST chưa phân phối lũy kế của các năm trước: phần “của để dành” tích lũy từ những năm trước, giống cuốn sổ tiết kiệm của cô Ba.
- Mã 421b — LNST chưa phân phối của năm nay: lãi mới kiếm được trong năm tài chính hiện tại, chưa kịp quyết toán chia hay giữ lại.
Cách tách này cho nhà đầu tư một thông tin rất cụ thể: công ty đang lãi tốt trong năm nay (421b), nhưng phần “để dành” từ quá khứ (421a) đã còn lại bao nhiêu, sau khi trừ đi mọi khoản đã chia/trích.
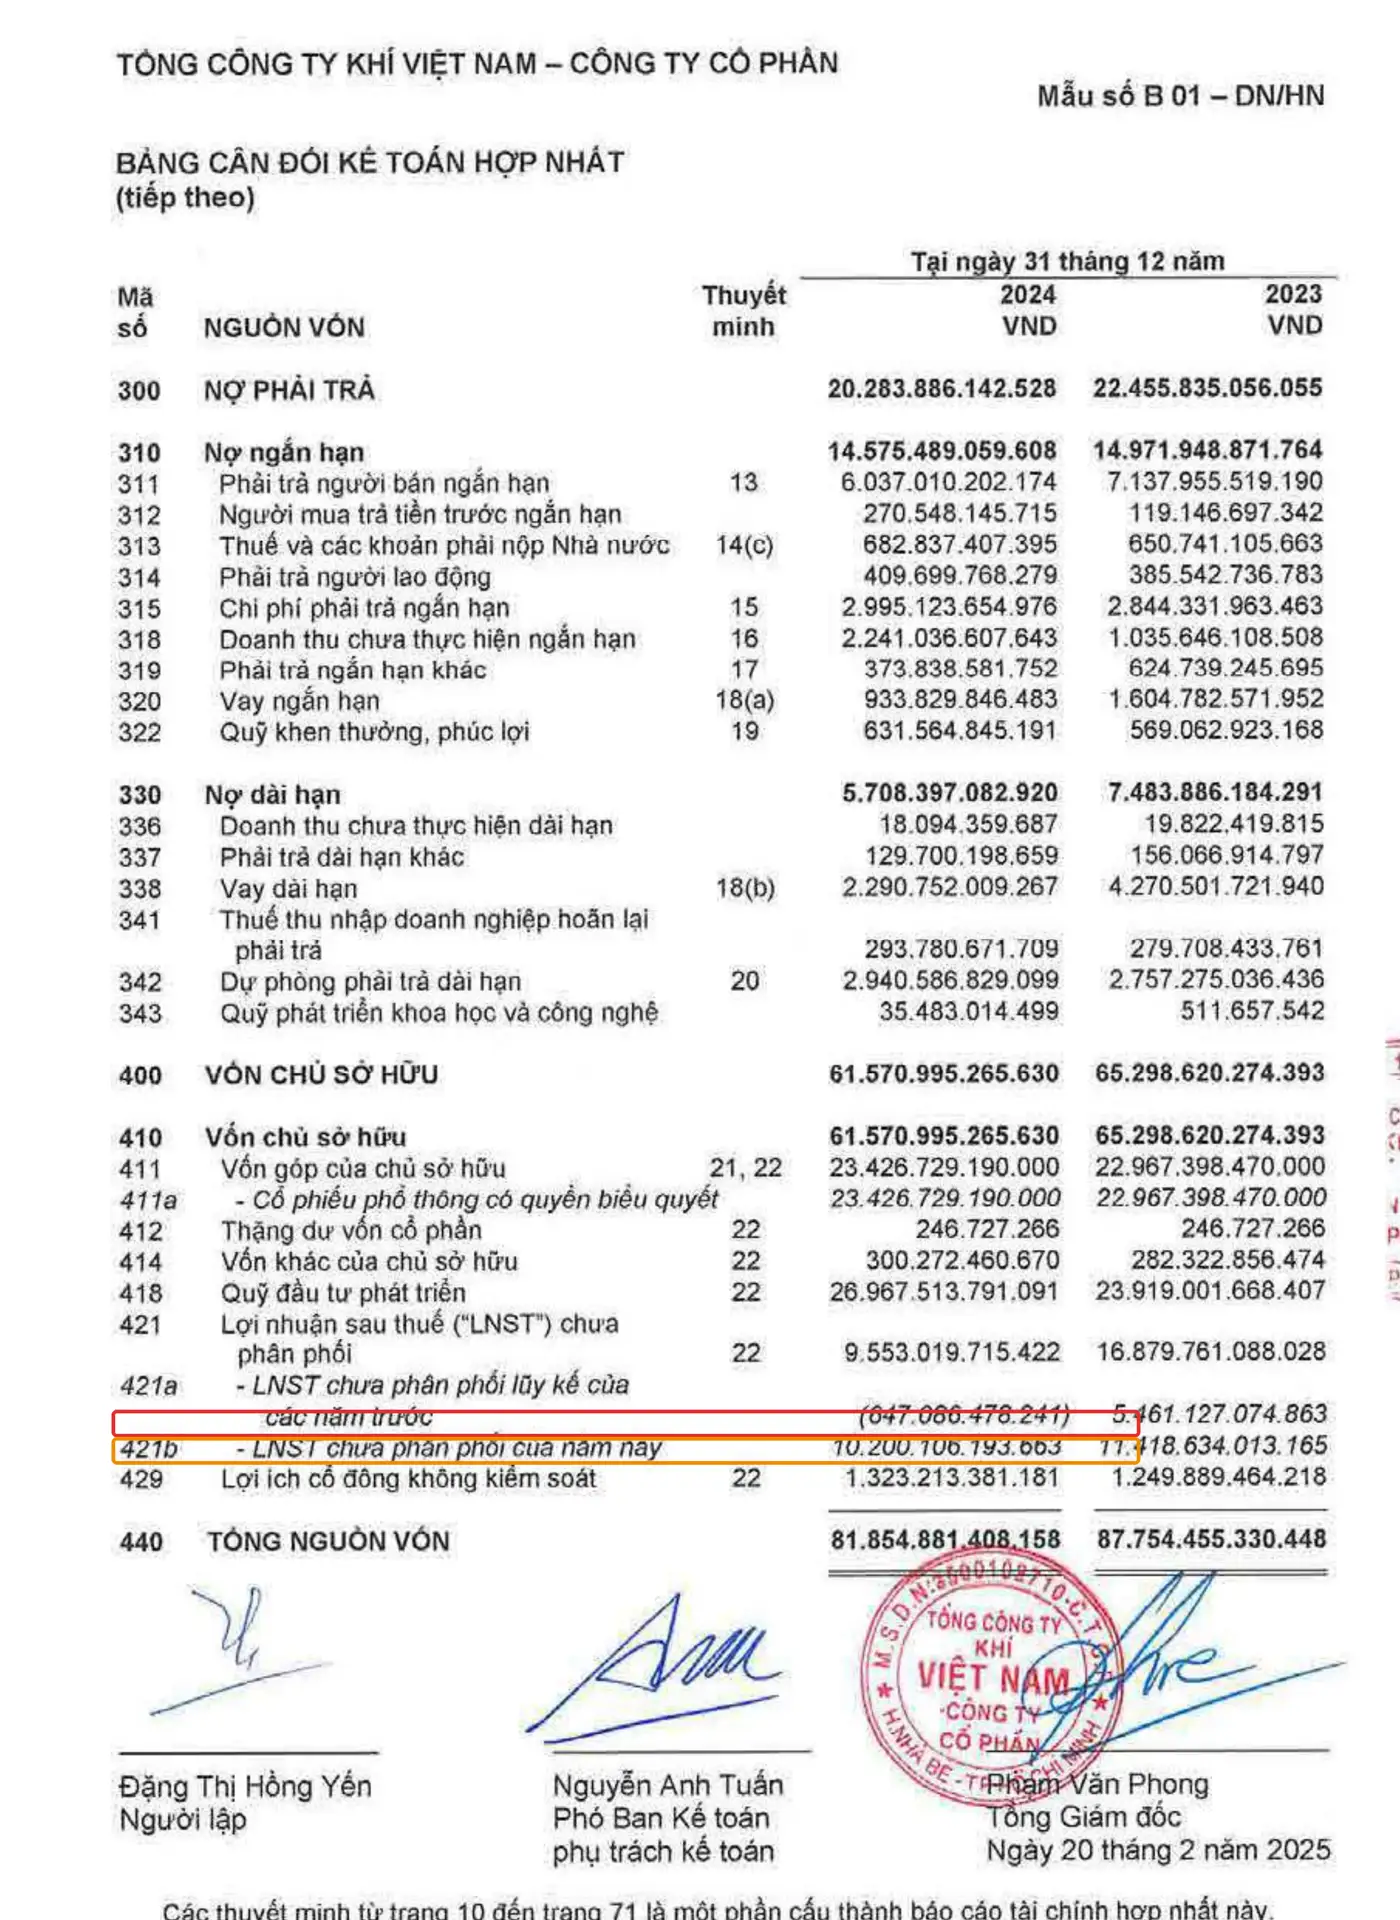
Nhìn ảnh trên: Bảng cân đối kế toán hợp nhất kiểm toán năm 2024 của GAS cho thấy mã 421a tại 31/12/2024 là âm 647.086.478.241 đồng, trong khi mã 421b (lãi năm nay) vẫn dương 10.200.106.193.663 đồng. Cộng lại, tổng mã 421 vẫn dương gần 9.553 tỷ đồng. Đây chính là chỗ dễ đọc sai nhất: nhiều người chỉ liếc thấy dấu trừ ở 421a rồi kết luận vội “công ty lỗ” — sai hoàn toàn.
Vì sao GAS lãi hơn 13.000 tỷ đồng vẫn có dòng âm 647 tỷ?
Câu trả lời nằm ở Thuyết minh 22 “Tình hình tăng giảm nguồn vốn chủ sở hữu” — nơi công ty phải giải trình từng đồng ra vào của mục vốn chủ sở hữu.
Đầu năm 2024 (tức tại 31/12/2023), tổng nguồn lợi nhuận có thể phân phối của GAS (cả 421a lẫn 421b cộng lại) là 16.879.761.088.028 đồng. Trong năm 2024, Hội đồng quản trị GAS — theo Nghị quyết ĐHĐCĐ và Nghị quyết HĐQT — đã thông qua một loạt quyết định “rút” từ nguồn này:
- Chia cổ tức tiền mặt năm 2023 với tỷ lệ 60% vốn điều lệ, tương đương 13.780.439.082.000 đồng — ngày chốt danh sách cổ đông 16/9/2024, chi trả ngày 28/11/2024.
- Trích Quỹ đầu tư phát triển từ lợi nhuận 2023: hơn 3.467 tỷ đồng (riêng công ty mẹ).
- Trích Quỹ khen thưởng, phúc lợi từ lợi nhuận 2023: gần 369 tỷ đồng (riêng công ty mẹ).
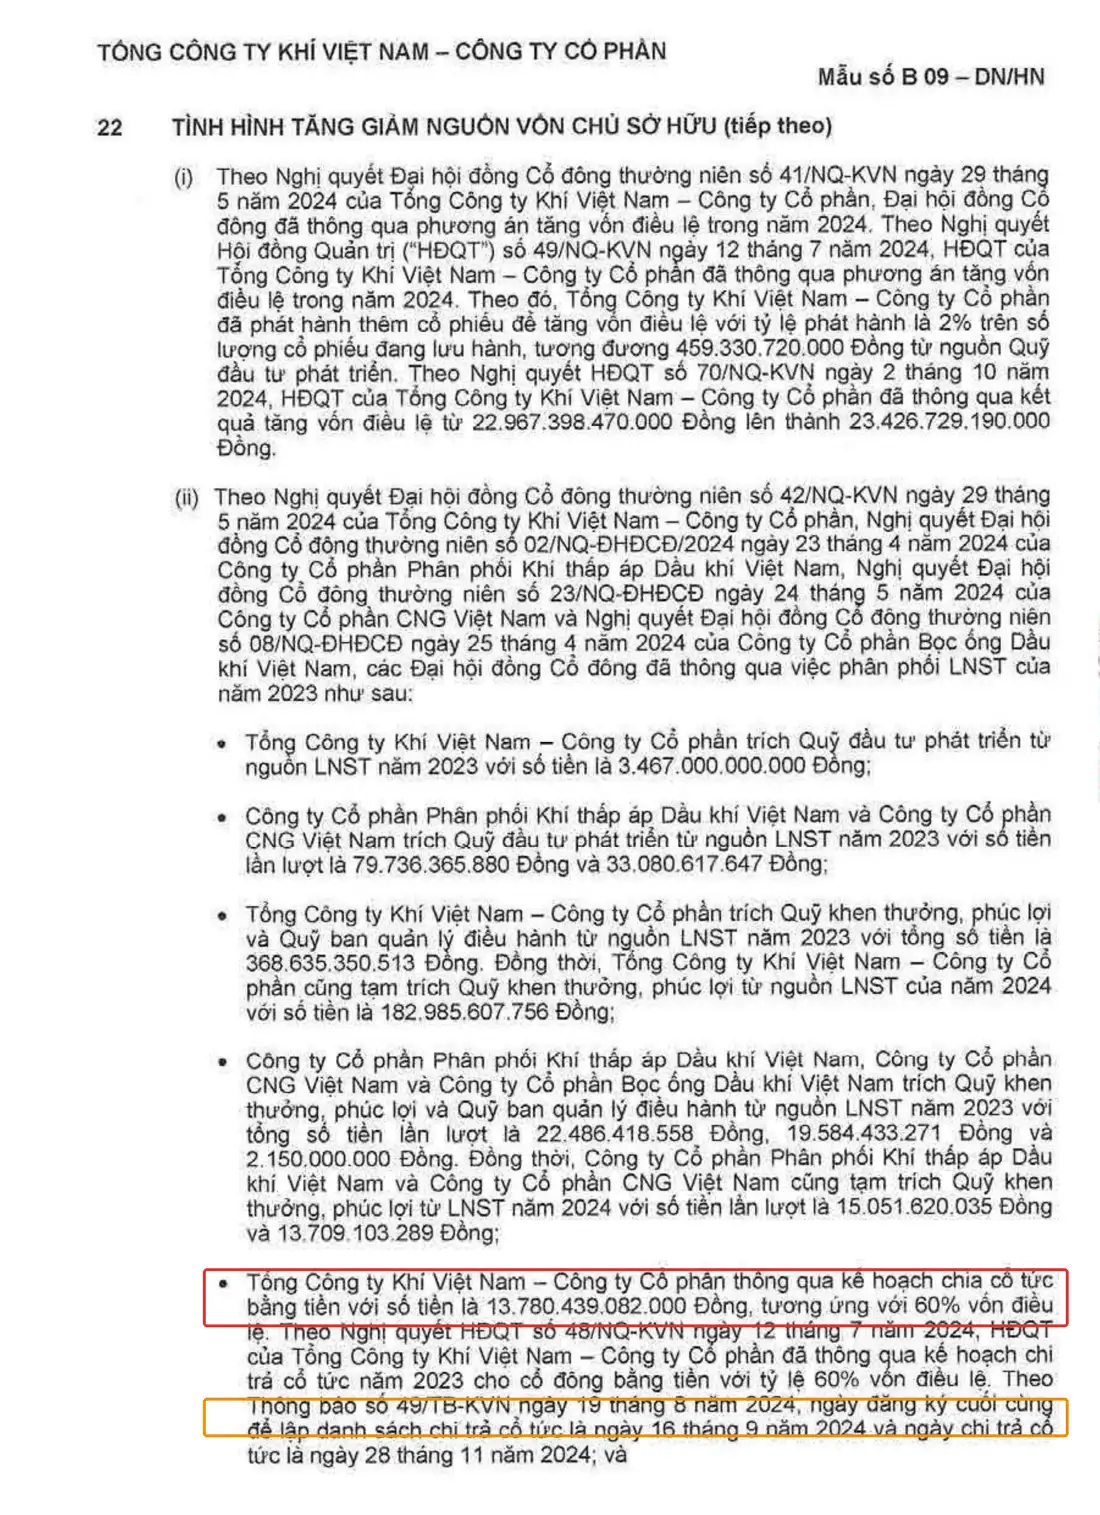
Chỉ riêng khoản cổ tức tiền mặt đã chiếm một tỷ lệ khổng lồ so với “của để dành” đầu năm: 13.780.439.082.000 / 16.879.761.088.028 = 81,64%. Cộng thêm gần 3.836 tỷ đồng trích vào hai quỹ nói trên, tổng số tiền “rút ra” từ nguồn lũy kế đã vượt hẳn số dư ban đầu — y hệt cô Ba dốc gần hết sổ tiết kiệm để sửa quầy. Kết quả: sau khi hạch toán đầy đủ (có thêm một số bút toán hợp nhất giữa 4 pháp nhân trong Tổng công ty), mã 421a chốt năm ở mức âm 647 tỷ đồng.
Trong khi đó, năm 2024 GAS vẫn lãi trước thuế 13.172.107.496.375 đồng — chỉ thấp hơn không đáng kể so với năm 2023 (14.639.542.209.210 đồng). Vốn chủ sở hữu bình quân của công ty khoảng 63.400 tỷ đồng, tức ROE ước tính quanh 20,8% — một hiệu quả sinh lời rất tốt, chẳng liên quan gì đến chuyện “lỗ” mà con số âm kia dễ khiến người mới lo sợ.
Vì sao cổ đông nhà nước hay khiến con số này dễ âm hơn?
Đây là một đặc thù đáng chú ý của thị trường chứng khoán Việt Nam: rất nhiều doanh nghiệp lớn trên sàn — GAS, các ngân hàng quốc doanh, các tổng công ty ngành điện, dầu khí — có cổ đông chi phối là Nhà nước, thông qua các tập đoàn/tổng công ty mẹ. Ở GAS, Tập đoàn Dầu khí Việt Nam (PVN) sở hữu 95,76% cổ phần (2.243.391.141 trên tổng 2.342.672.919 cổ phiếu).
Khi cổ đông lớn nhất là Nhà nước, phần lợi nhuận tương ứng với tỷ lệ sở hữu đó, sau khi chia cổ tức, sẽ chảy về ngân sách hoặc công ty mẹ theo các quy định về quản lý, sử dụng vốn nhà nước đầu tư vào doanh nghiệp (Luật số 69/2014/QH13 và các văn bản hướng dẫn liên quan). Áp lực phải nộp về đều đặn khiến nhiều doanh nghiệp có vốn nhà nước chi phối duy trì tỷ lệ chia cổ tức tiền mặt rất cao — như tỷ lệ 60% vốn điều lệ của GAS năm nay — thay vì giữ lại toàn bộ để tái đầu tư như nhiều doanh nghiệp tư nhân tăng trưởng nhanh vẫn làm.
Đây cũng là một trong những khác biệt lớn giữa đọc BCTC doanh nghiệp Việt Nam và các thị trường ít doanh nghiệp nhà nước niêm yết hơn: một con số “421a âm” ở nhóm doanh nghiệp này thường phản ánh chính sách cổ tức chủ động, không phải tín hiệu cảnh báo.
Không phải công ty nào cũng vậy: so GAS với VNM
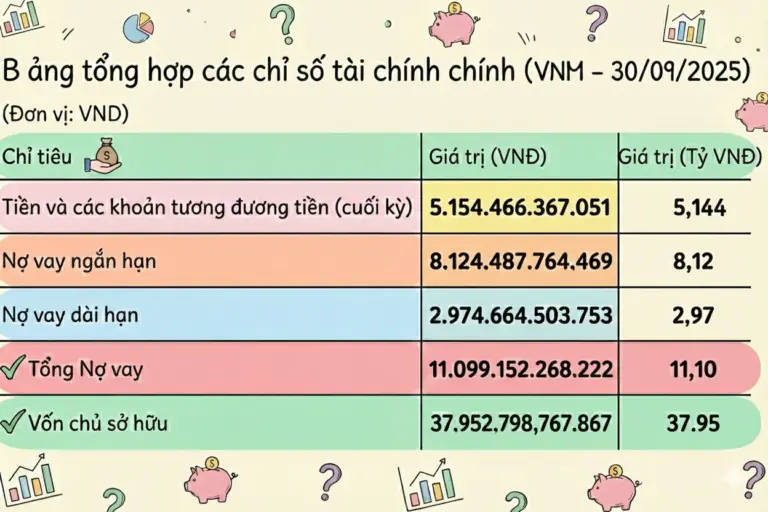
Để chắc bạn không hiểu nhầm “421a âm là chuyện đương nhiên với mọi doanh nghiệp trả cổ tức cao”, hãy nhìn sang Vinamilk (VNM) — một doanh nghiệp khác cũng nổi tiếng chia cổ tức tiền mặt đều đặn, tỷ lệ cao nhiều năm liền.
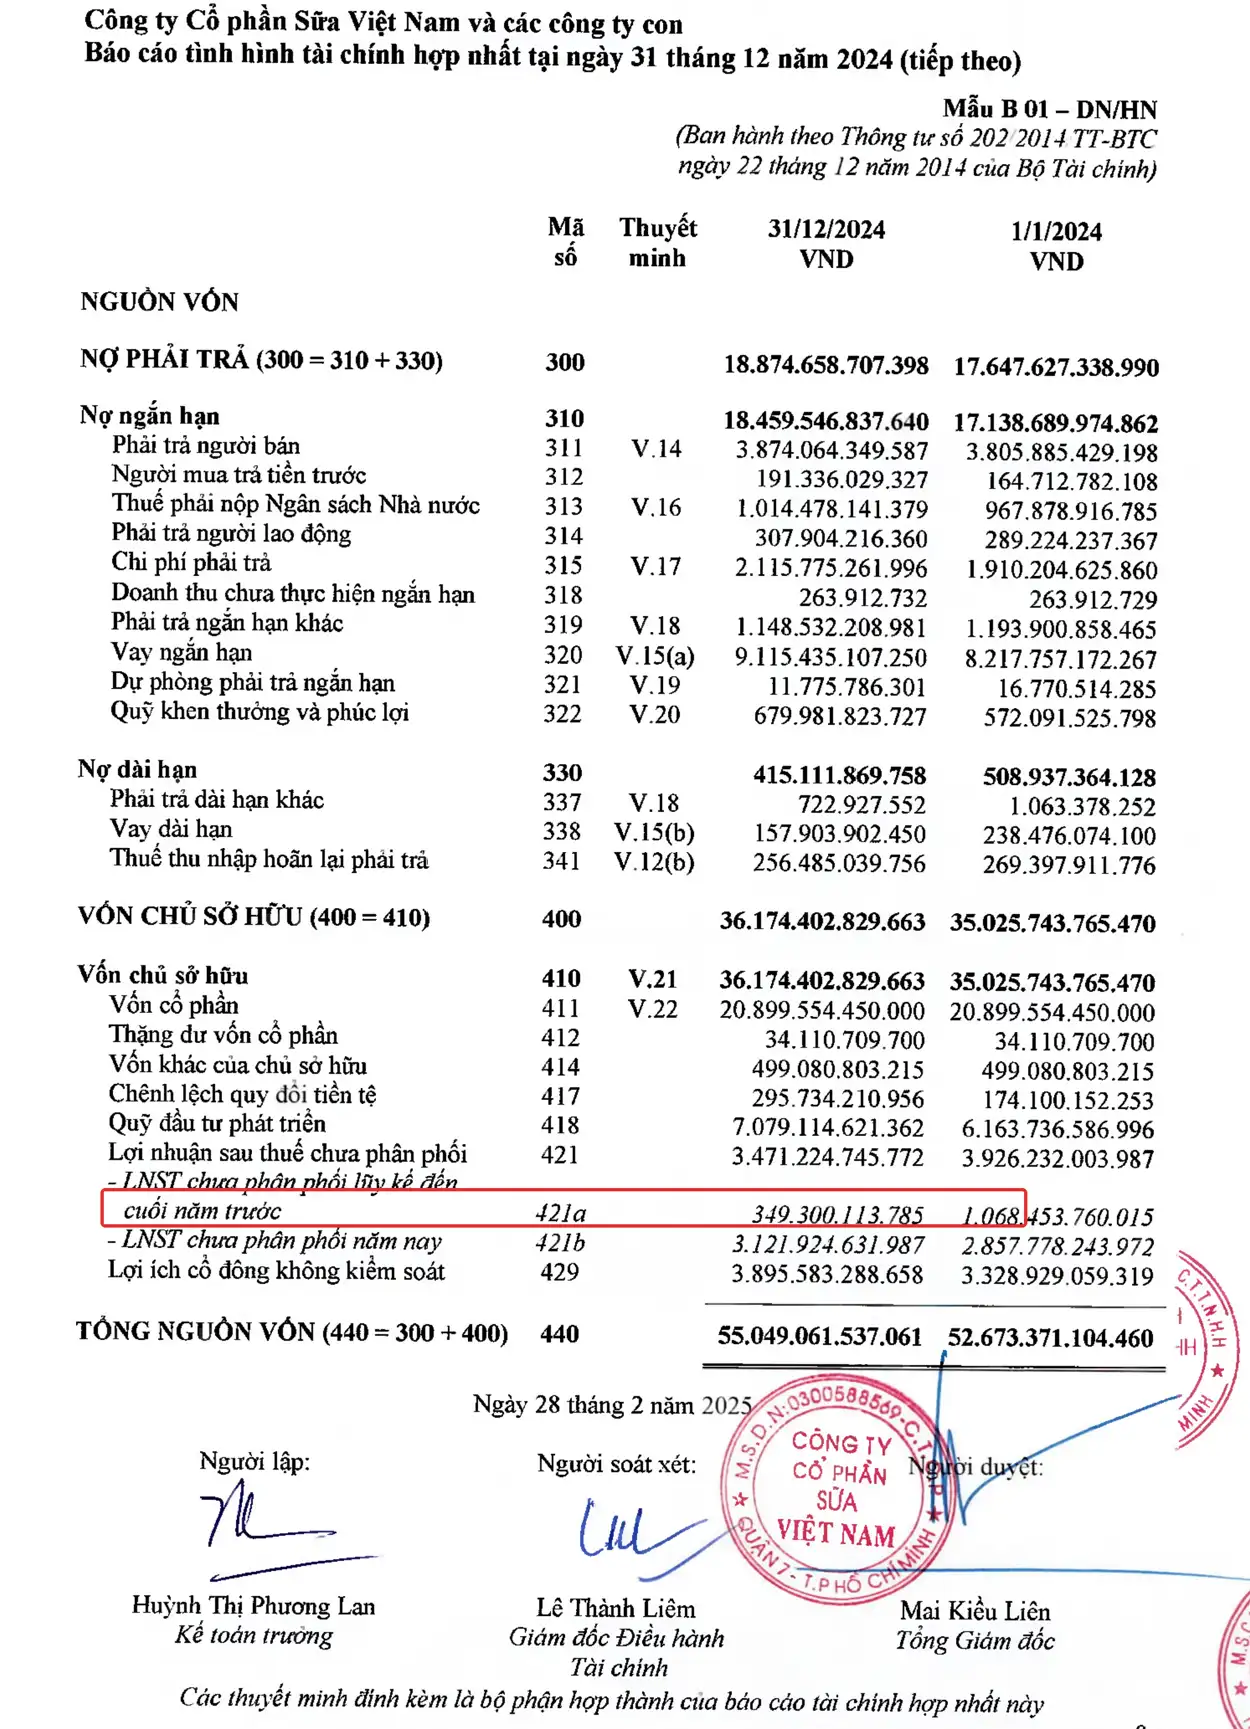
Tại 31/12/2024, mã 421a của VNM vẫn dương 349.300.113.785 đồng (đầu năm là 1.068.453.760.015 đồng). VNM cũng chia cổ tức mạnh tay, nhưng mức chia luôn được cân đối để không vượt quá số dư tích lũy — nên “sổ tiết kiệm” của VNM chưa bao giờ về âm. Điều này cho thấy 421a âm không phải quy luật bắt buộc của việc trả cổ tức cao, mà phụ thuộc vào mức chi trả cụ thể so với số dư sẵn có của từng công ty trong từng năm.
Mở BCTC hợp nhất mới nhất của một mã bạn quan tâm (tải free tại HOSE hoặc trang IR của công ty). Vào Bảng cân đối kế toán, phần “NGUỒN VỐN” → “VỐN CHỦ SỞ HỮU”, tìm mã 421. Nếu công ty trình bày chi tiết theo Thông tư 200, bạn sẽ thấy 2 dòng con 421a và 421b ngay bên dưới. Nếu 421a âm, đừng vội hoảng — hãy lật sang phần Thuyết minh “Vốn chủ sở hữu” (thường là thuyết minh cuối cùng của mục Bảng cân đối) để xem công ty đã chia/trích bao nhiêu trong năm.
Case study kinh điển: khi một công ty Mỹ không bao giờ để lộ một con số xấu
Nếu con số âm minh bạch của GAS là một lời thú nhận trung thực (“chúng tôi đã chia gần hết tiền tích lũy”), thì vụ HealthSouth Corporation ở Mỹ là câu chuyện ngược lại — một công ty làm mọi cách để KHÔNG BAO GIỜ phải để lộ bất kỳ con số xấu nào.
Từ năm 1996 đến 2002, dưới sự chỉ đạo của CEO Richard Scrushy, chuỗi bệnh viện phục hồi chức năng HealthSouth đã thổi phồng lợi nhuận và tài sản khống lên tới 2,6–2,7 tỷ USD, chỉ để báo cáo tài chính luôn khớp hoặc vượt kỳ vọng của Phố Wall. Ngày 19/3/2003, Ủy ban Chứng khoán Mỹ (SEC) đình chỉ giao dịch cổ phiếu HealthSouth trên NYSE và công bố cáo buộc gian lận kế toán quy mô lớn (SEC Press Release 2003-34). Năm CFO liên tiếp của công ty sau đó ra làm chứng rằng chính Scrushy là người chỉ đạo. Dù được tuyên trắng án hình sự năm 2005, Scrushy vẫn bị tòa án liên bang buộc hoàn trả và nộp phạt 81 triệu USD trong vụ kiện dân sự của SEC; bản thân HealthSouth cũng phải dàn xếp với SEC 100 triệu USD vào năm 2007.
Dấu vết gian lận nằm ngay trên báo cáo tài chính: tài sản cố định và lợi nhuận được ghi khống liên tục qua nhiều năm để dòng “lợi nhuận chưa phân phối” không bao giờ xấu đi, dù thực tế dòng tiền kinh doanh của công ty đã có vấn đề từ lâu. Bài học cho người đọc BCTC Việt Nam: một con số âm đã kiểm toán, có thuyết minh rõ ràng như của GAS, đáng tin hơn nhiều lần một chuỗi số liệu “đẹp không tì vết” kéo dài bất thường. Việc đọc đúng NGUYÊN NHÂN đằng sau một con số quan trọng hơn việc chỉ nhìn dấu cộng hay trừ.
Bẫy thường gặp / Đừng nhầm lẫn
- Nhầm “421a âm” với “công ty đang lỗ”. Phải nhìn cả 421b (lãi năm nay) và báo cáo kết quả kinh doanh trước khi kết luận. Trường hợp GAS, công ty lãi lớn cả năm 2024.
- Nhầm “Lợi nhuận chưa phân phối âm” với “Vốn chủ sở hữu âm”. Vốn chủ sở hữu âm (tổng tài sản nhỏ hơn tổng nợ) là tín hiệu cảnh báo nghiêm trọng, gần như mất khả năng thanh toán. Còn 421a âm trong khi tổng Vốn chủ sở hữu (mã 400) vẫn dương hàng chục nghìn tỷ như GAS thì hoàn toàn khác về mức độ.
- Nhầm đây là dấu hiệu quản trị kém ở doanh nghiệp nhà nước. Trong nhiều trường hợp, đó là kết quả của một quyết định chủ động chia gần hết lợi nhuận tích lũy theo yêu cầu của cổ đông nhà nước, có nghị quyết ĐHĐCĐ công khai — không phải sai sót hay dấu hiệu bất ổn.
Câu hỏi thường gặp
421a âm có phải là công ty đang lỗ không?
Không nhất thiết. 421a chỉ là phần lợi nhuận lũy kế từ các năm trước còn lại sau khi chia cổ tức/trích quỹ. Công ty vẫn có thể đang lãi lớn trong năm hiện tại (thể hiện ở mã 421b) như trường hợp GAS.
Lợi nhuận chưa phân phối âm khác gì Vốn chủ sở hữu âm?
Lợi nhuận chưa phân phối âm chỉ là một cấu phần trong Vốn chủ sở hữu. Vốn chủ sở hữu âm nghĩa là tổng tài sản công ty nhỏ hơn tổng nợ phải trả — mức độ nghiêm trọng cao hơn rất nhiều và thường đi kèm nguy cơ mất khả năng thanh toán.
Vì sao doanh nghiệp có vốn nhà nước hay chia cổ tức tiền mặt cao?
Vì phần lợi nhuận tương ứng tỷ lệ sở hữu nhà nước phải nộp về ngân sách/công ty mẹ theo quy định quản lý vốn nhà nước tại doanh nghiệp, tạo áp lực duy trì tỷ lệ chia cổ tức tiền mặt đều đặn, đôi khi rất cao trong một năm cụ thể.
Thấy công ty có 421a âm thì có nên tránh đầu tư không?
Không nên kết luận vội. Cần đọc thêm thuyết minh vốn chủ sở hữu để hiểu nguyên nhân (chia cổ tức chủ động hay thực sự thua lỗ kéo dài), đối chiếu với báo cáo kết quả kinh doanh và dòng tiền, thay vì chỉ nhìn một con số đơn lẻ.
Đọc tiếp trong series
- Bảng cân đối kế toán là gì? Đọc thế nào cho hiểu
- Đọc phần Nguồn vốn: nợ phải trả & vốn chủ sở hữu
- Quỹ đầu tư phát triển là gì? Vì sao con số này có thể lớn gần bằng vốn góp cổ đông
- ROE, ROA, biên lợi nhuận — nhóm chỉ số sinh lời
- Cách đọc báo cáo tài chính cho người mới bắt đầu: Hướng dẫn A–Z
- Báo cáo tài chính là gì? Bộ BCTC gồm 4 báo cáo nào
Nguồn tham khảo
- Thông tư 200/2014/TT-BTC — mẫu B01-DN/HN, tài khoản 421.
- VAS 21 — Trình bày báo cáo tài chính.
- Luật Doanh nghiệp 2020 (số 59/2020/QH14), Điều 135 — nghĩa vụ thanh toán cổ tức.
- Luật Quản lý, sử dụng vốn nhà nước đầu tư vào sản xuất, kinh doanh tại doanh nghiệp (số 69/2014/QH13) và văn bản hướng dẫn liên quan.
- BCTC hợp nhất kiểm toán GAS năm 2024 (static2.vietstock.vn, truy cập 08/2026).
- BCTC hợp nhất kiểm toán VNM năm 2024 (static2.vietstock.vn, truy cập 08/2026).
- SEC Press Release 2003-34; SEC Litigation Release LR-18044, LR-20084 (sec.gov).
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.