Còn chưa đầy ba tuần nữa, thị trường chứng khoán Việt Nam chính thức bước sang một chương mới: từ 21/9/2026, FTSE Russell nâng hạng Việt Nam lên thị trường mới nổi thứ cấp, mở đường cho hàng chục nghìn tỷ đồng vốn ngoại tìm đường vào. Nhưng có một chi tiết ít được nhắc tới: không phải cổ phiếu VN30 nào cũng còn “chỗ trống” để đón dòng tiền đó. Room ngoại, tức tỷ lệ sở hữu tối đa mà nhà đầu tư nước ngoài được phép nắm giữ tại một doanh nghiệp niêm yết, đang phân hóa rõ rệt trong rổ VN30: có mã gần như trống trơn, có mã đã kín gần hết.
- FTSE Russell nâng hạng Việt Nam lên thị trường mới nổi thứ cấp, hiệu lực từ 21/9/2026, dự phóng khoảng 78.900 tỷ đồng vốn thụ động sẽ đổ vào theo 4 đợt (CafeF/Vietcap, 23/8/2026).
- Room ngoại trong VN30 phân hóa mạnh: MSN, SSI, VNM còn 50-75% room trống; MWG, MBB, TCB, VIB gần như kín room (CafeF, 24/6/2026).
- Ngân hàng dễ hết room nhất vì trần sở hữu nước ngoài về nguyên tắc chỉ 30%, có ngân hàng còn tự khóa trần thấp hơn (VIB, LPB quanh 5%).
- Room ngoại rộng trên giấy tờ không đồng nghĩa dễ mua – nhiều mã có cổ đông lớn giữ phần lớn room “danh nghĩa”.
Room ngoại là gì, và vì sao đang nóng đúng lúc này?
Room ngoại đơn giản là “sức chứa” tối đa mà một cổ phiếu dành cho nhà đầu tư nước ngoài. Ví dụ dễ hình dung: một quán cà phê chỉ có 30 chỗ ngồi dành cho khách vãng lai, khách quen (cổ đông trong nước) ngồi phần còn lại. Khi 30 chỗ đó đã kín, khách mới dù có tiền cũng phải đứng ngoài chờ, cho tới khi có người rời đi hoặc quán… kê thêm bàn (tăng room).
Câu chuyện room ngoại đang được chú ý trở lại vì một mốc thời gian cụ thể: FTSE Russell đã chính thức công bố 27 cổ phiếu Việt Nam vào rổ FTSE All-Cap, xác nhận nâng hạng Việt Nam từ thị trường cận biên lên Secondary Emerging Market, có hiệu lực từ khi thị trường mở cửa ngày 21/9/2026 (CafeF). Theo cập nhật mới nhất từ Chứng khoán Vietcap, dòng vốn từ các quỹ chỉ số có thể chảy vào thị trường Việt Nam được nâng dự phóng lên khoảng 78.900 tỷ đồng, giải ngân theo 4 đợt từ 18/9/2026 đến 17/9/2027 (CafeF). Bài Dòng Tiền FTSE Thật Sự Vào Khi Nào và FTSE Chốt Danh Mục 27 Mã trên Happite đã phân tích kỹ cơ chế và lịch giải ngân này.
Nhưng “được vào rổ” và “có chỗ để mua” là hai chuyện khác nhau. Một cổ phiếu dù nằm trong danh sách FTSE, dù được quỹ ETF ưu tiên, vẫn không thể nhận thêm vốn ngoại nếu room đã cạn. Đó là lý do bức tranh room ngoại trong VN30 đáng để nhìn kỹ trước khi dòng tiền chính thức khởi động.
Bức tranh VN30: nơi rộng cửa, nơi đã cạn
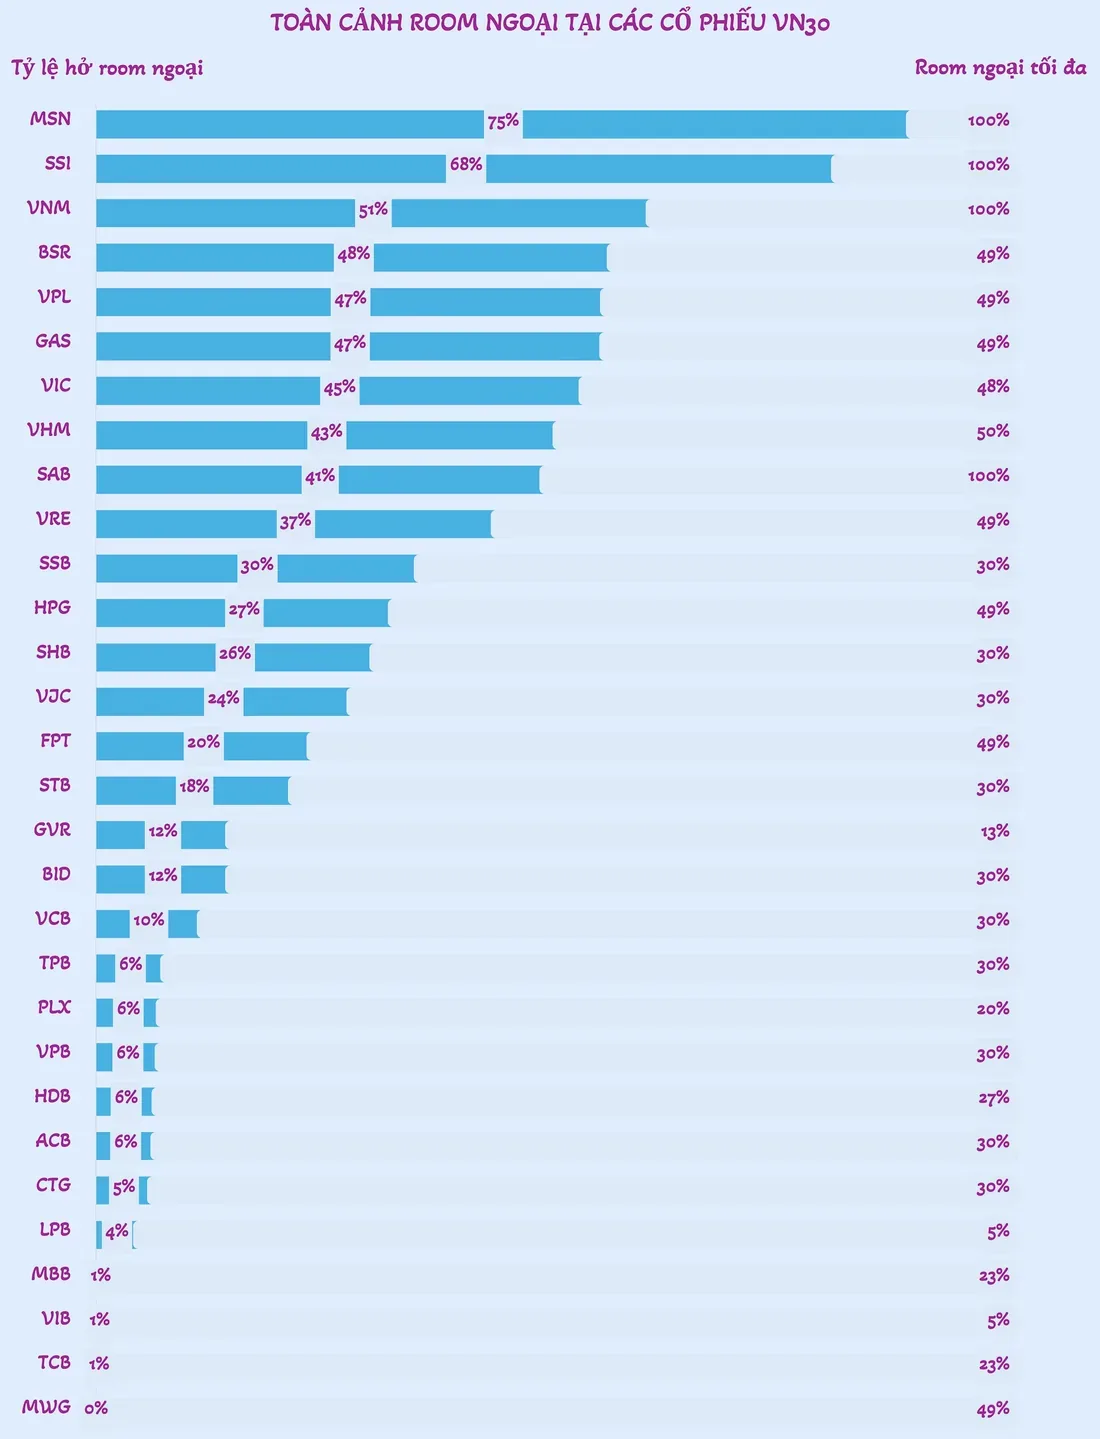
Theo biểu đồ CafeF tổng hợp ngày 24/6/2026, rổ VN30 đang chia thành hai thái cực khá rõ. Nhóm còn nhiều room ngoại nhất là các doanh nghiệp đã chủ động nới trần sở hữu lên tối đa (100% hoặc 48-50%), dẫn đầu là MSN với 75% room còn trống trên trần 100%, SSI 68%/100%, VNM 51%/100%, BSR 48%/49%, VPL 47%/49%, GAS 47%/49%, VIC 45%/48%, VHM 43%/50%, SAB 41%/100%, VRE 37%/49%.
Ở chiều ngược lại, phần lớn cổ phiếu gần kín room lại là ngân hàng, nơi trần sở hữu chỉ 30%: BID còn 12%, VCB 10%, TPB và VPB 6%, HDB 6% (trần riêng 27%), ACB 6%, CTG 5%, MBB chỉ còn 1% (trên trần 23%), TCB 1% (trên trần 23%), và VIB chỉ còn 1% trên trần vỏn vẹn 5%. Ngoài ngành ngân hàng, MWG (bán lẻ) gần như kín hoàn toàn, chỉ còn 0% trên trần 49%.
| Nhóm | Mã tiêu biểu (VN30) | Room ngoại còn hở / trần tối đa |
|---|---|---|
| Rộng cửa nhất | MSN, SSI, VNM | 51-75% / trần 100% |
| Còn dư địa khá | GAS, VIC, VHM, VPL, SAB, VRE | 37-48% / trần 48-100% |
| Gần kín | ACB, HDB, VPB, VCB, BID | 6-12% / trần 27-30% |
| Gần như hết room | MWG, MBB, TCB, VIB, LPB, CTG | 0-5% / trần 5-49% |
Nguồn: CafeF, “Room ngoại trong VN30: Nơi cạn kiệt, chỗ thênh thang”, 24/6/2026. Số liệu mang tính thời điểm, có thể thay đổi theo giao dịch thực tế.
Vì sao nhóm ngân hàng dễ hết room nhất?
Nhìn vào biểu đồ trên, dễ thấy ngân hàng chiếm phần lớn nhóm “gần như hết room”: MBB, TCB, VIB, ACB, HDB, VPB, VCB, BID. Đây không phải trùng hợp. Theo quy định hiện hành, room ngoại tối đa tại ngân hàng thương mại về nguyên tắc là 30%, nhưng nhiều ngân hàng còn tự đặt trần thấp hơn hẳn mức này để dành dư địa cho đối tác chiến lược hoặc theo phương án riêng đã được cổ đông thông qua, ví dụ VIB chỉ khóa trần 5%, LPB 5%, MBB và TCB 23%, HDB 27%. Trong khi đó, nhiều doanh nghiệp phi tài chính như MSN, SSI, VNM đã chủ động nới trần lên tối đa 100%, tạo dư địa lớn hơn hẳn.
Nói cách khác, ngành ngân hàng vừa hấp dẫn nhà đầu tư ngoại vì tăng trưởng ổn định và định giá hợp lý, vừa bị “khóa trần” ở mức thấp hơn nhiều ngành khác. Đó cũng là lý do khi có thương vụ bán vốn chiến lược cho đối tác ngoại, tin tức thường gây chú ý lớn, như trường hợp Happite từng phân tích ở bài Techcombank Tăng Trần: Sắp Bán 15% Cổ Phần Giá 2 Tỷ USD? Việc mở room hay bán vốn cho đối tác chiến lược gần như là cách duy nhất để một ngân hàng đã kín room “nới thêm chỗ” cho dòng vốn mới, thay vì chỉ trông chờ nhà đầu tư hiện hữu bán ra.
Room rộng trên giấy chưa chắc dễ mua
Một điểm nhà đầu tư dễ bỏ qua: room ngoại còn trống theo thống kê không đồng nghĩa với việc nhà đầu tư nước ngoài có thể mua tự do toàn bộ số đó. Ở nhiều doanh nghiệp có vốn Nhà nước chi phối hoặc là công ty con trong hệ sinh thái tập đoàn lớn, ví dụ như VHM hay VPL, phần lớn room “danh nghĩa” thực chất đã bị các cổ đông lớn nắm giữ hoặc cam kết không giao dịch. Con số room còn trống trên bảng điện chỉ phản ánh giới hạn kỹ thuật, không phản ánh lượng cổ phiếu thực sự sẵn sàng giao dịch trên thị trường.
Vì vậy, nếu chỉ nhìn con số phần trăm rồi kết luận “cổ phiếu này còn nhiều room nên sắp hút mạnh vốn ngoại”, nhà đầu tư có thể đang bỏ qua một nửa câu chuyện.
Nhà đầu tư cá nhân nên nhìn bức tranh này thế nào?
Ở góc độ cơ hội, những cổ phiếu còn nhiều room thực chất, thanh khoản tốt và nằm trong danh sách FTSE All-Cap, như MSN, SSI, VNM, có nhiều dư địa hơn để hấp thụ trực tiếp dòng vốn mới khi các đợt giải ngân của quỹ chỉ số diễn ra từ 18/9/2026. Những mã ngân hàng gần kín room như MBB, TCB, VIB, ACB, VCB dù được đánh giá cao về nền tảng kinh doanh, vẫn có thể phải chờ cơ chế mở room, phát hành riêng lẻ cho đối tác chiến lược, hoặc các công cụ thay thế như chứng chỉ lưu ký không quyền biểu quyết, mới thực sự đón thêm được vốn ngoại quy mô lớn.
Ở góc độ rủi ro, không nên coi việc “hết room” là tín hiệu tiêu cực tuyệt đối. Nhiều cổ phiếu hết room chính vì được nhà đầu tư nước ngoài đánh giá cao trong thời gian dài, và khối ngoại vẫn có thể giao dịch qua kênh thỏa thuận hoặc chờ room hở khi có người bán ra. Diễn biến khối ngoại mua ròng cuối tháng 8 mà Happite từng ghi nhận trong bài Khối Ngoại Mua Ròng Cuối Tháng 8: VN30 Đón Tin Vui? cũng cho thấy dòng tiền ngoại có thể xoay vòng giữa các nhóm ngành tùy vào room còn lại ở từng thời điểm.
Quan trọng nhất, room ngoại chỉ là một trong nhiều yếu tố ảnh hưởng đến việc dòng vốn FTSE sẽ “chảy” vào đâu nhanh hay chậm, và không nên dùng làm căn cứ duy nhất để ra quyết định mua bán.
Câu hỏi thường gặp
Room ngoại là gì?
Là tỷ lệ tối đa cổ phần mà nhà đầu tư nước ngoài được phép sở hữu tại một doanh nghiệp niêm yết, theo quy định pháp luật hoặc điều lệ công ty (tối đa thường là 49% hoặc 100% với ngành không hạn chế, riêng ngân hàng tối đa 30%).
Vì sao ngân hàng hay hết room ngoại?
Vì trần sở hữu nước ngoài tại ngân hàng về nguyên tắc chỉ 30% theo quy định, thậm chí một số ngân hàng còn tự khóa trần thấp hơn (như VIB, LPB quanh 5%; MBB, TCB quanh 23%), thấp hơn nhiều so với các ngành đã mở room 100% như chứng khoán hay tiêu dùng.
Cổ phiếu đã hết room ngoại thì nhà đầu tư nước ngoài hết cửa mua sao?
Không hẳn. Nhà đầu tư ngoại vẫn có thể giao dịch qua kênh thỏa thuận với đối tác ngoại khác đang nắm giữ, hoặc chờ room hở ra khi có nhà đầu tư ngoại hiện hữu bán ra.
Room ngoại có thể tăng thêm không?
Có, thông qua đại hội cổ đông thông qua việc nới trần (với ngành không hạn chế) hoặc thông qua phương án phát hành riêng lẻ, bán vốn chiến lược cho đối tác ngoại (phổ biến ở nhóm ngân hàng).
Lời kết
Dòng vốn FTSE sắp về là tin tích cực cho toàn thị trường, nhưng room ngoại chính là bộ lọc âm thầm quyết định cổ phiếu VN30 nào hấp thụ được dòng tiền đó nhanh nhất, và cổ phiếu nào phải chờ thêm cơ chế mới. Trước khi đưa ra quyết định, nhà đầu tư nên tự cập nhật số liệu room ngoại mới nhất trên các trang dữ liệu như CafeF, Vietstock, thay vì chỉ dựa vào việc một mã có “nằm trong danh sách FTSE” hay không.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.