Đầu tháng 7, một báo cáo dự báo của công ty chứng khoán từng khiến giới đầu tư ngân hàng xôn xao: VietinBank (CTG) sẽ soán ngôi Vietcombank (VCB), trở thành nhà băng lãi nhiều nhất hệ thống trong quý 2/2026. Nhưng khi báo cáo tài chính (BCTC) thật sự được công bố trong tuần cuối tháng 7, kịch bản diễn ra không giống bản dự báo — và đó mới là phần thú vị nhất của mùa kết quả kinh doanh năm nay.
- Dự báo đầu tháng 7 của Chứng khoán Rồng Việt (VDSC) cho rằng VietinBank sẽ vượt Vietcombank về lợi nhuận quý 2/2026.
- Thực tế: Vietcombank vẫn dẫn đầu với 29.222 tỷ đồng lợi nhuận trước thuế 6 tháng đầu năm, tăng 33,5% — riêng quý 2 tăng tới 58%.
- VietinBank về nhì với 25.868 tỷ đồng (+36,7%), còn VPBank là ngân hàng tăng trưởng nhanh nhất nhóm lớn với +68%.
- Techcombank lập kỷ lục lợi nhuận quý (9.670 tỷ đồng) nhờ CASA và thu nhập phí bứt phá, dù tốc độ tăng “khiêm tốn” hơn so với nhóm quốc doanh.
- Lợi nhuận đẹp không đảm bảo cổ phiếu tăng theo — nhà đầu tư cần nhìn thêm NIM, CASA, nợ xấu.
Dự báo nói gì trước mùa BCTC?
Trước khi các ngân hàng công bố số liệu chính thức, Chứng khoán Rồng Việt (VDSC) công bố báo cáo dự phóng lợi nhuận quý 2/2026 cho 12 ngân hàng đang theo dõi. Điểm gây chú ý nhất: VietinBank được dự báo đạt 15.417 tỷ đồng lợi nhuận trước thuế (LNTT) trong quý, tăng 27% so với cùng kỳ — vượt qua Vietcombank, ngân hàng khi đó chỉ được dự báo đạt 12.611 tỷ đồng (+14%).
Nói theo kiểu dễ hình dung: nếu coi lợi nhuận quý như một cuộc đua marathon, VDSC dự đoán VietinBank sẽ “vượt mặt” Vietcombank ở những mét cuối nhờ tăng trưởng tín dụng mạnh và chi phí vốn thấp hơn. Các ngân hàng khác trong danh sách dự phóng gồm BIDV (9.698 tỷ), MB (9.201 tỷ), Techcombank (8.839 tỷ) và VPBank (8.799 tỷ) — một bảng xếp hạng khá sát với thực lực từng nhà băng, ít nhất là trên giấy.
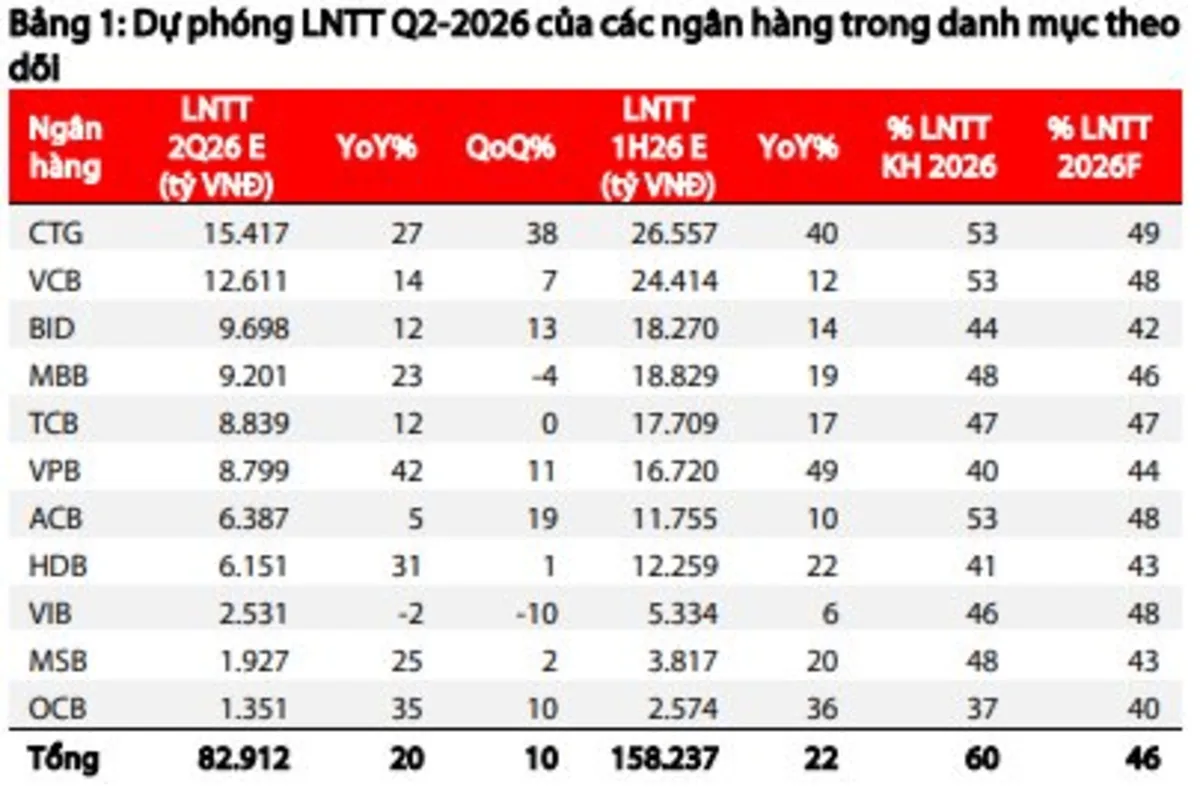
Bảng dự phóng LNTT quý 2/2026 theo VDSC — VietinBank (CTG) được dự báo dẫn đầu. Nguồn: VDSC, qua Fireant/Stockbiz.
Thực tế xảy ra: Vietcombank dẫn đầu, bỏ xa dự báo
Sự thật thì khác hẳn. Theo tổng hợp BCTC của 27 ngân hàng tính đến ngày 30/7, Vietcombank công bố lợi nhuận trước thuế 6 tháng đạt 29.222 tỷ đồng, tăng 33,5% so với cùng kỳ — bỏ xa mọi con số dự báo trước đó. Riêng quý 2, Vietcombank báo lãi 17.420 tỷ đồng, tăng tới 58% so với cùng kỳ, nhờ thu nhập lãi thuần tăng 35,2% và chi phí dự phòng rủi ro giảm gần 38%.
VietinBank vẫn tăng trưởng ấn tượng — 25.868 tỷ đồng lợi nhuận 6 tháng, tăng 36,7%, tốc độ nhanh hơn cả Vietcombank. Nhưng vì xuất phát điểm thấp hơn, VietinBank chưa thể “soán ngôi” như dự báo. Đây là bài học kinh điển trong đọc số liệu tài chính: tăng trưởng phần trăm cao không đồng nghĩa quy mô tuyệt đối lớn hơn — giống như một cửa hàng nhỏ tăng doanh thu 50% vẫn có thể nhỏ hơn một chuỗi lớn chỉ tăng 20%.
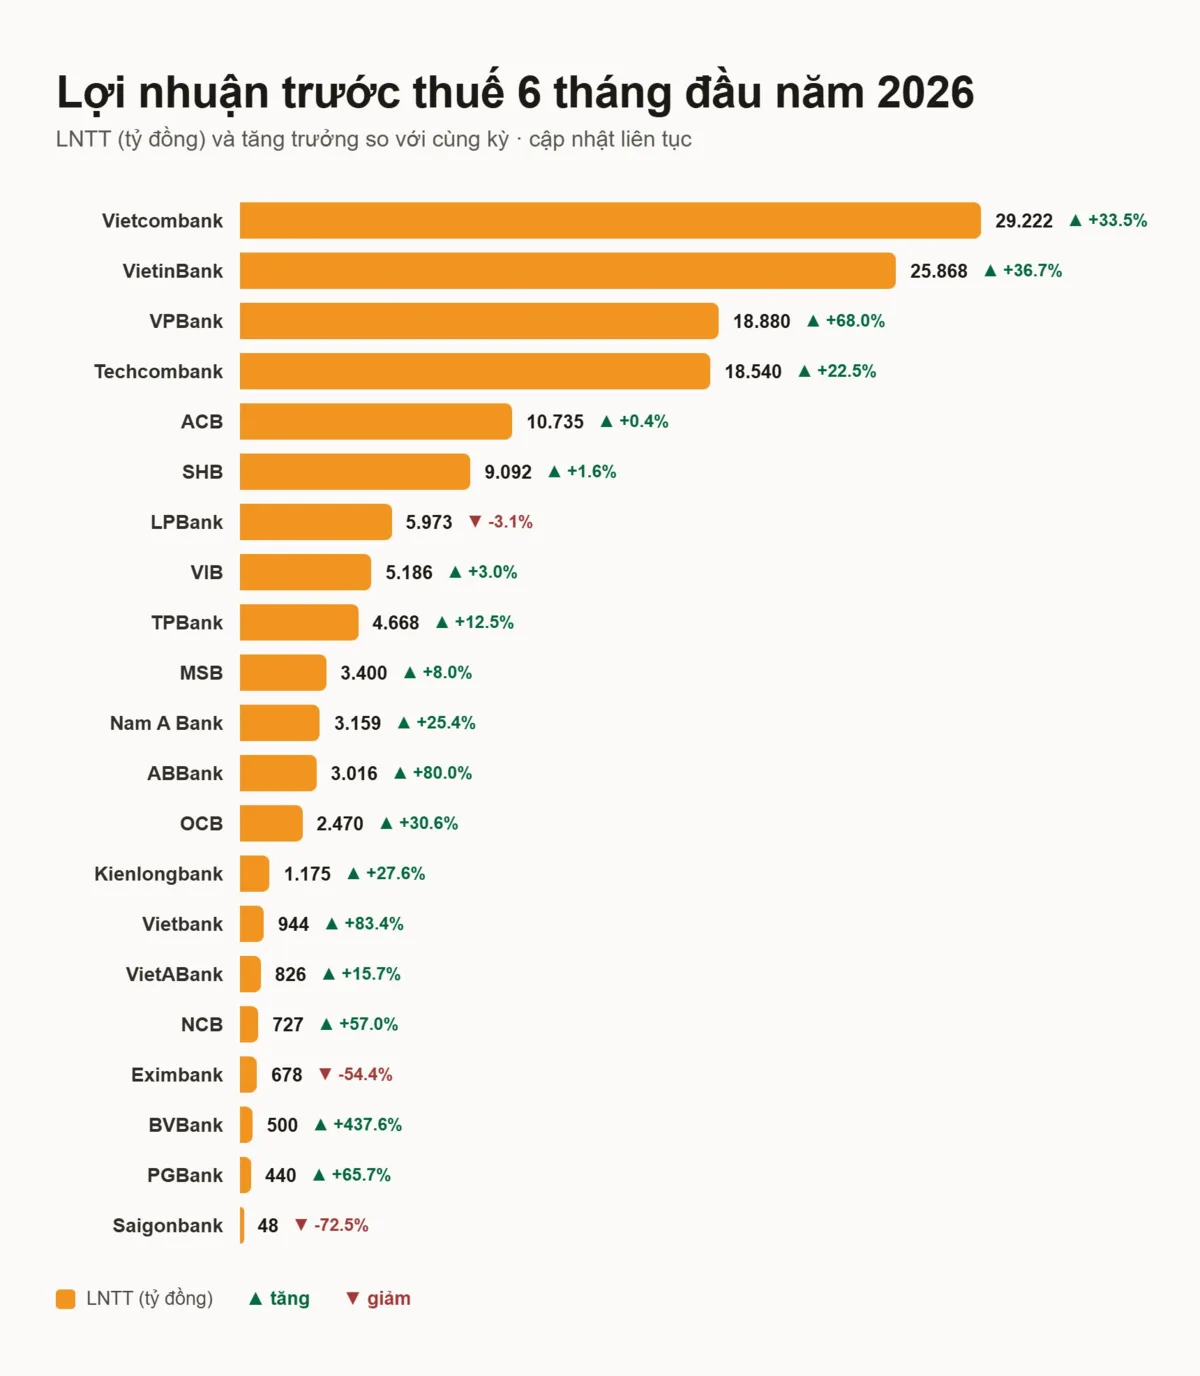
Vietcombank dẫn đầu toàn ngành với 29.222 tỷ đồng lợi nhuận trước thuế 6 tháng, theo sau là VietinBank và VPBank. Nguồn: CafeF, cập nhật 30/7/2026.
Điều bất ngờ thứ hai nằm ở VPBank: lợi nhuận 6 tháng đạt 18.880 tỷ đồng, tăng tới 68% — tốc độ tăng trưởng nhanh nhất trong nhóm ngân hàng lớn, vượt xa mức dự báo trước đó của VDSC (chỉ dự đoán tăng trưởng khoảng 42% cho riêng quý 2). Diễn biến này một phần đến từ mức nền so sánh thấp của năm ngoái và tăng trưởng tín dụng dẫn đầu ngành (khoảng 18% từ đầu năm).
Techcombank lập kỷ lục lợi nhuận quý — nhờ đâu?
Nếu Vietcombank là câu chuyện “vượt dự báo”, thì Techcombank (TCB) lại là câu chuyện “làm đúng như kỳ vọng, chỉ có điều đúng ở mức kỷ lục”. Lợi nhuận trước thuế quý 2 đạt 9.670 tỷ đồng, tăng hơn 22% so với cùng kỳ — mức lợi nhuận quý cao nhất từ trước đến nay của ngân hàng này. Lũy kế 6 tháng đạt 18.540 tỷ đồng, tăng 22,5%.

Lợi nhuận quý của Techcombank liên tục đi lên, quý 2/2026 lập đỉnh mới với 9.670 tỷ đồng. Nguồn: CafeF/Thời báo Ngân hàng.
Động lực chính không đến từ một nguồn duy nhất. Thu nhập lãi thuần tăng 16,3%, nhưng phần “ăn điểm” thực sự là thu nhập từ phí (NFI) — tăng vọt 37,6% nhờ ngân hàng giao dịch, thẻ và bảo hiểm. Tỷ lệ CASA (tiền gửi không kỳ hạn — hiểu đơn giản là khoản tiền ngân hàng gần như “mượn miễn phí” từ khách hàng) phục hồi lên 38,3%, giúp ngân hàng giảm áp lực chi phí vốn dù mặt bằng lãi suất huy động nhích lên. NIM (biên lãi ròng — chênh lệch giữa lãi suất cho vay và lãi suất huy động, tương tự biên lợi nhuận gộp của một cửa hàng) giữ ở mức 3,6% trong 12 tháng, còn tỷ lệ nợ xấu giảm nhẹ xuống 1,15%.
Góc nhà đầu tư: lợi nhuận đẹp có kéo giá cổ phiếu?
Câu trả lời ngắn gọn: không hẳn. Thị trường chứng khoán thường phản ứng với phần chênh lệch giữa kỳ vọng và thực tế, chứ không phải bản thân con số lợi nhuận. Một ngân hàng lãi kỷ lục nhưng đúng như dự báo có thể khiến giá cổ phiếu đi ngang, trong khi một ngân hàng lãi thấp hơn nhưng vượt kỳ vọng lại có thể tăng giá mạnh — đây cũng là chủ đề Happite từng phân tích khi lợi nhuận ngân hàng lập kỷ lục nhưng giá cổ phiếu vẫn giảm.
Ngoài con số lợi nhuận, nhà đầu tư nên nhìn thêm ba yếu tố: tỷ lệ nợ xấu và mức bao phủ dự phòng (LLR) — vì lợi nhuận có thể “đẹp” tạm thời nếu ngân hàng giảm trích lập dự phòng; tốc độ tăng trưởng tín dụng — hưởng lợi một phần từ Thông tư 25 nới tỷ lệ vốn ngắn hạn cho vay trung dài hạn có hiệu lực từ 1/7/2026; và cơ cấu thu nhập — ngân hàng nào dựa nhiều vào thu nhập phí (ổn định hơn) thay vì thu nhập từ kinh doanh ngoại hối, chứng khoán (biến động mạnh theo thị trường).
Bối cảnh chung cũng đáng chú ý: phiên 30/7, VN30 bứt phá gần 40 điểm với dòng tiền khối ngoại quay lại mua ròng — một phần được hỗ trợ bởi loạt kết quả kinh doanh ngân hàng vượt kỳ vọng. Việc các ngân hàng đồng loạt công bố BCTC đúng dịp cuối tháng 7 cũng không phải ngẫu nhiên — Happite đã lý giải vì sao mốc 30/7 lại quan trọng với mùa báo cáo ngân hàng.
| Ngân hàng | Dự báo quý 2 (VDSC) | Thực tế 6 tháng (BCTC) |
|---|---|---|
| Vietcombank (VCB) | 12.611 tỷ (+14%) | 29.222 tỷ (+33,5%) — #1 |
| VietinBank (CTG) | 15.417 tỷ (+27%) — dự báo #1 | 25.868 tỷ (+36,7%) — #2 |
| VPBank (VPB) | 8.799 tỷ (+42%) | 18.880 tỷ (+68%) — #3 |
| Techcombank (TCB) | 8.839 tỷ (+12%) | 18.540 tỷ (+22,5%) — #4 |
Ghi chú: cột “Dự báo” là số dự phóng riêng quý 2/2026 của VDSC (đầu tháng 7); cột “Thực tế” là lũy kế 6 tháng theo BCTC chính thức — hai cột không cùng kỳ tính nên chỉ mang tính đối chiếu thứ hạng, không phải so sánh tuyệt đối 1:1.
Ngu?n tham kh?o
C?c s? li?u ???c t?ng h?p t? b?o c?o d? ph?ng c?a VDSC v? th?ng tin k?t qu? kinh doanh ng?n h?ng c?p nh?t tr?n CafeF, Stockbiz c?ng c?c ngu?n ???c d?n tr?c ti?p trong b?i.
Câu hỏi thường gặp
Vì sao dự báo lợi nhuận ngân hàng của công ty chứng khoán hay lệch với thực tế?
Dự báo dựa trên số liệu quý trước, xu hướng tín dụng và giả định về NIM, chi phí dự phòng — nhưng ngân hàng có thể thay đổi tốc độ trích lập dự phòng, ghi nhận khoản thu bất thường (như thoái vốn, phí trả trước) hoặc tăng tốc giải ngân vào cuối quý, khiến kết quả thực tế lệch khỏi mô hình dự báo.
Ngân hàng nào tăng trưởng lợi nhuận mạnh nhất 6 tháng 2026?
Theo số liệu đã công bố tính đến 30/7, VPBank dẫn đầu về tốc độ tăng trưởng trong nhóm ngân hàng lớn với +68%, tiếp theo là VietinBank (+36,7%) và Vietcombank (+33,5%).
NIM và CASA là gì, vì sao quan trọng với lợi nhuận ngân hàng?
NIM (Net Interest Margin) là biên lãi ròng, đo phần chênh lệch giữa lãi suất cho vay và lãi suất huy động — tương tự biên lợi nhuận gộp của một cửa hàng bán lẻ. CASA là tỷ lệ tiền gửi không kỳ hạn, nguồn vốn gần như miễn phí giúp ngân hàng giảm chi phí huy động. NIM và CASA cao thường đi kèm lợi nhuận bền vững hơn.
Lợi nhuận ngân hàng tăng có chắc cổ phiếu sẽ tăng theo?
Không chắc. Giá cổ phiếu phản ánh kỳ vọng đã có sẵn trong giá trước đó. Một ngân hàng lãi kỷ lục nhưng đúng như thị trường dự đoán có thể không tăng giá, trong khi kết quả vượt kỳ vọng — dù mức lãi tuyệt đối thấp hơn — lại dễ kéo giá lên.
Soi t?n trang s? li?u g?c
Nh? ??u t? c? th? ??i chi?u c?c con s? v? l?i nhu?n, NIM, CASA v? t?ng tr??ng t?n d?ng v?i nh?ng ngu?n d? li?u ???c d?n trong b?i. C?n l?u, s? d? ph?ng v? s? th?c t? c? th? kh?c k? t?nh, v? v?y kh?ng n?n ??t hai c?t c?nh nhau r?i k?t lu?n v?i.
T?m hi?u th?m c?c b?i ph?n t?ch m?i tr?n Happite v? lu?n ??i chi?u v?i b?o c?o g?c tr??c khi quy?t ??nh.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.