Nếu đang cầm cổ phiếu VIC hoặc VHM, có thể đã thấy một nghịch lý khó hiểu trong vài phiên gần đây: bảng điện báo khối ngoại xả hàng liên tục, mà giá cổ phiếu thì vẫn cứ xanh. Phiên 18/8/2026, nhà đầu tư nước ngoài bán ròng khoảng 738 tỷ đồng trên cả ba sàn, đánh dấu phiên bán ròng thứ 4 liên tiếp. Tâm điểm bán vẫn là nhóm Vingroup (VIC, VHM) và loạt cổ phiếu tài chính ngân hàng. Vậy điều gì đang thực sự diễn ra, và nhà đầu tư trong nước có nên lo lắng?
- Khối ngoại bán ròng ~738 tỷ đồng phiên 18/8/2026, phiên thứ 4 liên tiếp; tuần 10-14/8 đã bán ròng gần 2.130 tỷ đồng.
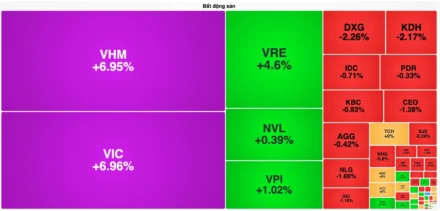
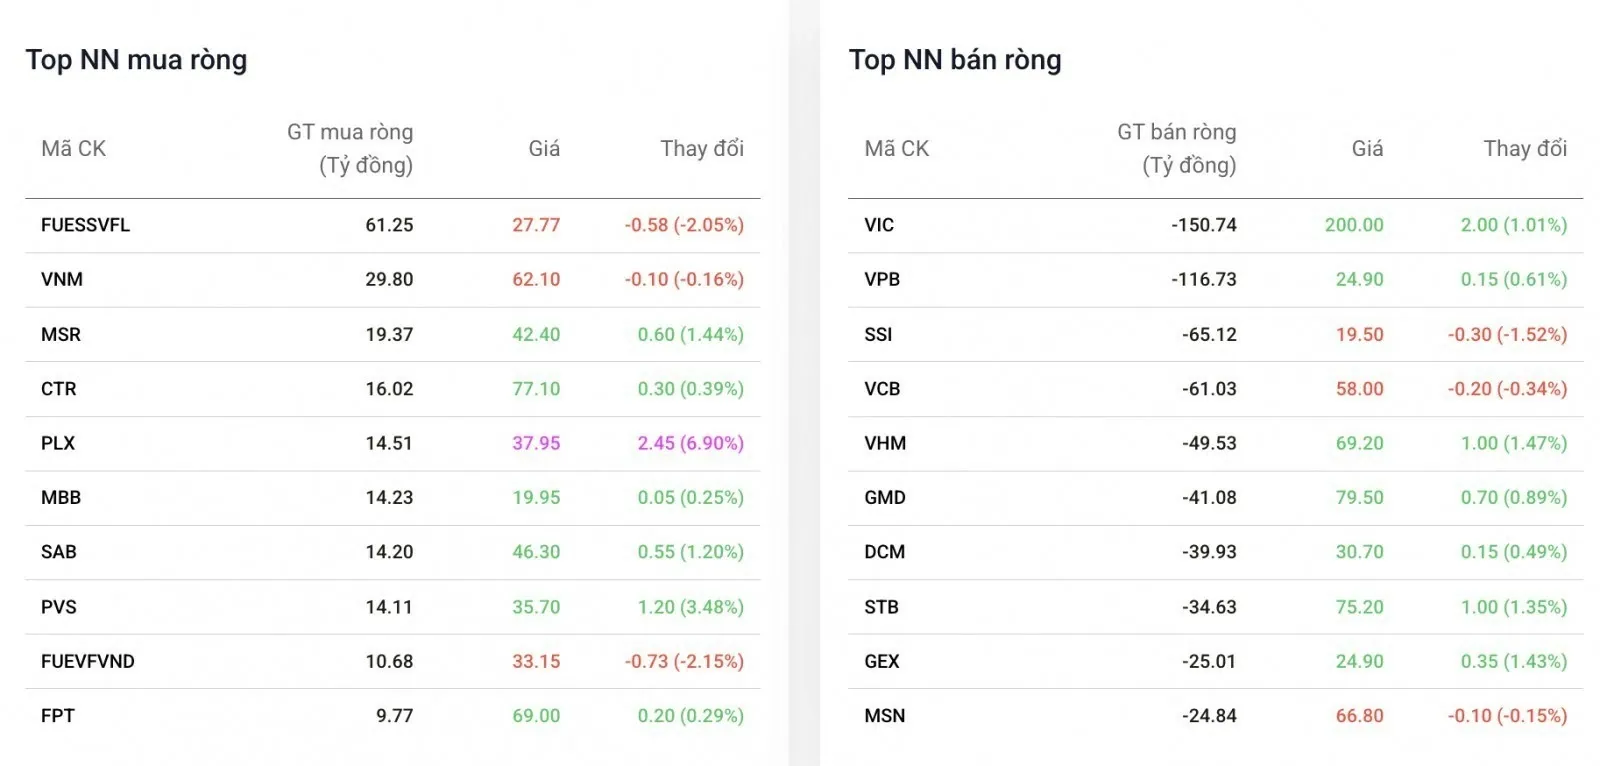
- VIC bị bán ròng 150,74 tỷ đồng nhưng giá vẫn tăng 1,01%; VHM bị bán ròng 49,53 tỷ đồng nhưng giá vẫn tăng 1,47%.
- Nhóm tài chính ngân hàng (VPB, SSI, VCB, STB) cũng nằm trong danh sách bị bán ròng mạnh.
- Lực cầu trong nước đang hấp thụ khá tốt lượng cung từ khối ngoại, nên giá chưa bị kéo giảm tương ứng.
- Đây không phải khuyến nghị mua/bán, chỉ là góc nhìn phân tích dòng tiền.
Khối ngoại bán ròng bao nhiêu, tập trung ở đâu?
Theo dữ liệu từ Thời báo Tài chính Việt Nam, phiên 18/8/2026 khối ngoại bán ròng khoảng 738 tỷ đồng trên cả ba sàn, kéo dài chuỗi bán ròng lên 4 phiên liên tiếp. Đáng chú ý, dòng tiền ngoại lần này không dàn trải mà tập trung khá rõ vào hai nhóm: bất động sản (cụ thể là hệ sinh thái Vingroup) và tài chính ngân hàng.
VIC đứng đầu danh sách bán ròng với 150,74 tỷ đồng, đánh dấu phiên thứ hai liên tiếp cổ phiếu này chịu áp lực bán đáng kể từ nước ngoài. VHM xếp sau với 49,53 tỷ đồng bị bán ròng. Tính riêng hai mã này, khối ngoại đã rút hơn 200 tỷ đồng chỉ trong một phiên.
Ở nhóm tài chính ngân hàng, VPB bị bán ròng 116,73 tỷ đồng (đứng thứ hai toàn thị trường), SSI 65,12 tỷ đồng, VCB hơn 61 tỷ đồng và STB 34,63 tỷ đồng. Trùng hợp là SSI cũng vừa chốt quyền cổ tức và phát hành cổ phiếu thưởng ngay trong tuần này, nên biến động dòng tiền quanh mã này càng đáng theo dõi.
Vì sao giá cổ phiếu vẫn tăng dù bị bán ròng?
Đây chính là phần gây tò mò nhất. Thông thường, khi một cổ phiếu bị bán ròng mạnh, áp lực cung sẽ đè giá xuống, giống như quán ăn ế khách thì chủ quán phải hạ giá để đẩy hàng đi. Nhưng phiên 18/8, VIC vẫn tăng 1,01% lên 200.000 đồng/cổ phiếu, còn VHM tăng 1,47% lên 69.200 đồng/cổ phiếu.
Lý do nằm ở phía cầu. Giá trị bán ròng của khối ngoại, dù đáng chú ý, vẫn chỉ chiếm một phần nhỏ trong tổng thanh khoản của các mã vốn hóa lớn này. Khi lực mua từ nhà đầu tư trong nước đủ mạnh để hấp thụ hết lượng cung đó, thậm chí còn dư sức đẩy giá lên, thì bán ròng của khối ngoại không còn là yếu tố quyết định xu hướng giá trong ngắn hạn nữa. Nói cách khác, “ai bán” đôi khi không quan trọng bằng “ai đang mua nhiều hơn”.
Điều này cũng phần nào lý giải vì sao phần lớn cổ phiếu ngân hàng bị bán ròng trong phiên vẫn giữ được sắc xanh. Dòng tiền nội địa, đặc biệt từ nhà đầu tư cá nhân, đang đóng vai trò hấp thụ áp lực bán ngoại tốt hơn so với giai đoạn trước.
Bức tranh rộng hơn: xu hướng bán ròng kéo dài bao lâu?
Bốn phiên bán ròng liên tiếp không phải là hiện tượng đơn lẻ. Trong tuần 10-14/8/2026, khối ngoại đã bán ròng gần 2.130 tỷ đồng, đảo chiều so với trạng thái mua ròng của tuần trước đó, với chênh lệch lớn nhất vẫn tập trung ở VIC và VHM. Đây là diễn biến đã được ghi nhận liên tục trong bài phân tích khối ngoại bán ròng phiên 11/8, khi FPT, VHM, TCB là những mã bị xả mạnh nhất.
Bảng dưới đây tổng hợp lại các mã bị bán ròng nhiều nhất phiên 18/8, kèm diễn biến giá trong cùng phiên để thấy rõ độ lệch giữa dòng tiền ngoại và xu hướng giá:
| Mã | Giá trị bán ròng (tỷ đồng) | Biến động giá phiên 18/8 |
|---|---|---|
| VIC | 150,74 | +1,01% |
| VPB | 116,73 | Giữ sắc xanh |
| SSI | 65,12 | Chốt quyền cổ tức/thưởng cổ phiếu |
| VCB | >61,00 | Giữ sắc xanh |
| VHM | 49,53 | +1,47% |
| STB | 34,63 | Giữ sắc xanh |
Một chi tiết đáng chú ý khác: ở chiều mua, khối ngoại vẫn rót tiền vào một số mã, dù quy mô khiêm tốn hơn nhiều. Chứng chỉ quỹ FUESSVFL dẫn đầu chiều mua ròng với 61,25 tỷ đồng, VNM theo sau với 29,8 tỷ đồng, còn MSR, CTR, PLX, MBB, SAB, PVS đều được mua ròng 14-19 tỷ đồng mỗi mã. Điều này cho thấy dòng vốn ngoại không rút lui toàn diện, mà đang tái cơ cấu danh mục có chọn lọc hơn là bán tháo diện rộng.
Góc nhìn nhà đầu tư: cơ hội hay tín hiệu cảnh báo?
Ở góc độ tích cực, việc thị trường trong nước hấp thụ tốt áp lực bán ngoại cho thấy nội lực dòng tiền cải thiện, và tâm lý nhà đầu tư cá nhân chưa bị lung lay bởi động thái của khối ngoại như một số giai đoạn trước. Đây cũng là bối cảnh đáng theo dõi khi thị trường đang hướng tới mốc FTSE Russell công bố danh mục GEIS vào ngày 21/8, thời điểm có thể tạo thêm biến động dòng vốn ngoại theo cả hai chiều.
Ở góc độ thận trọng, bốn phiên bán ròng liên tiếp, cộng với việc VN30 vẫn chưa hồi phục hoàn toàn sau đợt giảm mạnh trước đó, là tín hiệu cho thấy khối ngoại vẫn giữ tâm lý thận trọng với thị trường Việt Nam trong ngắn hạn. Nếu lực cầu nội địa suy yếu trong khi khối ngoại tiếp tục bán, khoảng cách giữa cung và cầu có thể không còn được lấp đầy dễ dàng như hiện tại.
Với nhà đầu tư cá nhân, điều quan trọng không phải là chạy theo từng phiên mua/bán ròng của khối ngoại, mà là hiểu được bối cảnh phía sau: dòng vốn ngoại đang tái cơ cấu, chưa hẳn là tháo chạy, và sức khỏe nội tại của doanh nghiệp (như kết quả kinh doanh, nền tảng vốn) vẫn là yếu tố quyết định giá trị dài hạn.
Câu hỏi thường gặp
Bán ròng của khối ngoại là gì?
Là khi tổng giá trị cổ phiếu nước ngoài bán ra trong một phiên lớn hơn tổng giá trị mua vào của họ, đối với một mã hoặc toàn thị trường.
Vì sao khối ngoại bán ròng mà giá cổ phiếu không giảm?
Vì giá cổ phiếu phụ thuộc vào cân bằng cung-cầu tổng thể, không chỉ riêng giao dịch của khối ngoại. Khi lực mua trong nước đủ mạnh, áp lực bán ngoại có thể được hấp thụ mà không kéo giá xuống.
Khối ngoại bán ròng kéo dài có đáng lo không?
Một vài phiên chưa phải là xu hướng dài hạn, nhưng nếu chuỗi bán ròng kéo dài kèm thanh khoản nội địa suy yếu, đây là tín hiệu cần theo dõi thêm, đặc biệt với các mã vốn hóa lớn trong rổ VN30.
Nâng hạng FTSE có ảnh hưởng đến dòng vốn ngoại không?
Có thể. Việc FTSE Russell công bố danh mục GEIS ngày 21/8 là sự kiện được thị trường theo dõi sát, vì có thể ảnh hưởng đến dòng vốn từ các quỹ mô phỏng chỉ số trong thời gian tới.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.