VNDIRECT vừa công bố kết quả kinh doanh Quý 2/2026 với mức tăng trưởng lợi nhuận “khủng” 139,5% so với cùng kỳ. Tuy nhiên, TCBS Research trong báo cáo cập nhật ngày 29/07/2026 đã chỉ ra rằng phần lớn mức tăng này đến từ yếu tố một lần — hoàn nhập dự phòng sau khi nhóm Trung Nam tất toán gần 1.800 tỷ đồng công nợ. Vậy động lực thực sự của VNDIRECT là gì, và định giá hiện tại có hấp dẫn không?
📌 TL;DR — Nhanh nào:
- LNST Q2/2026 đạt 883 tỷ (+139,5% YoY) nhờ hoàn nhập 332 tỷ dự phòng từ Trung Nam
- Tự doanh và margin tiếp tục là hai trụ cột, chiếm ~89% doanh thu hoạt động
- Môi giới suy giảm do cạnh tranh phí và mất thị phần — cần thời gian phục hồi
- Định giá P/B ~1,0x hấp dẫn so với triển vọng, nhưng lợi nhuận nhạy cảm với thị trường
Lợi nhuận bứt phá nhờ “cứu cánh” từ Trung Nam
Q2/2026, VNDIRECT ghi nhận doanh thu hoạt động 1.869 tỷ đồng (+7,4% YoY, +3,4% QoQ), LNTT 1.106 tỷ đồng (+126,5% YoY) và LNST 883 tỷ đồng (+139,5% YoY). Đây là mức lợi nhuận cao thứ hai kể từ 2024, chỉ sau Q3/2025.
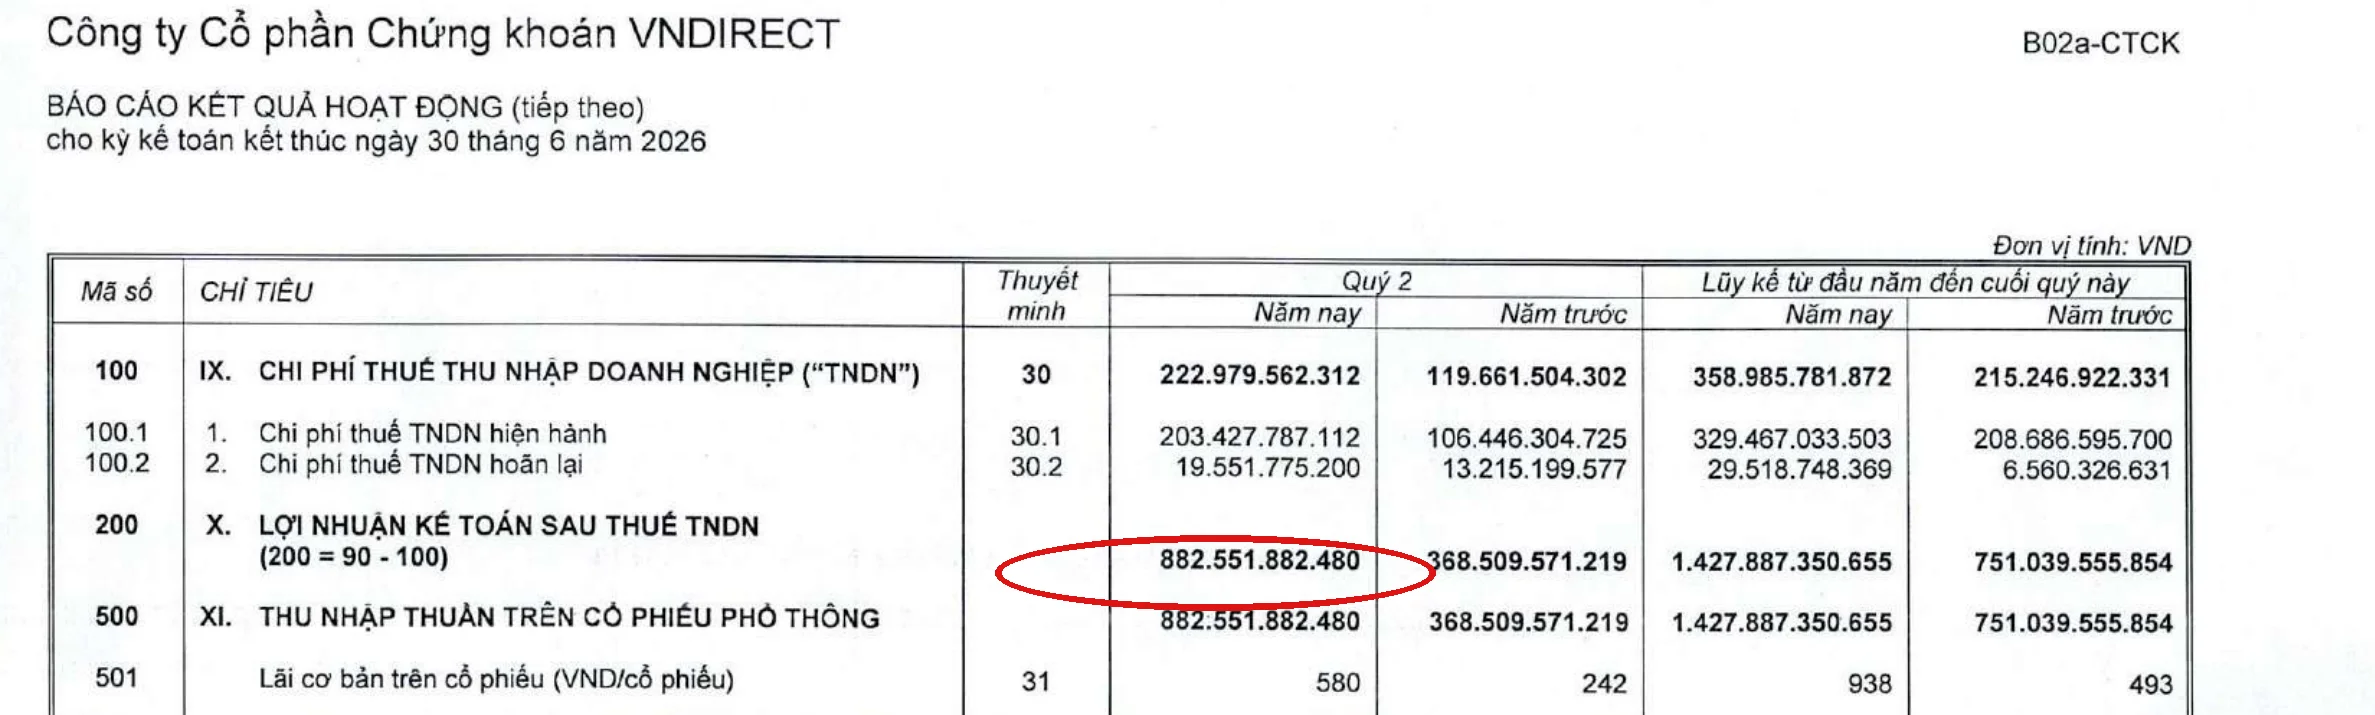
Điểm nhấn lớn nhất trong quý đến từ việc nhóm Trung Nam hoàn trả gần 1.800 tỷ đồng công nợ, giúp VNDIRECT hoàn nhập hơn 332 tỷ đồng dự phòng phải thu khó đòi. Khoản hoàn nhập này được hỗ trợ bởi dòng tiền thu hồi thực tế, qua đó cải thiện chất lượng bảng cân đối. Giá trị phải thu khó đòi của nhóm Trung Nam đã giảm mạnh từ 1.835 tỷ đồng xuống còn 102 tỷ đồng.
Loại trừ tác động của khoản hoàn nhập một lần này, LNTT cốt lõi ước đạt khoảng 770–790 tỷ đồng — vẫn tăng trưởng so với cùng kỳ nhưng không “khủng” như con số tổng hợp.
Lũy kế 6 tháng đầu năm 2026, VNDIRECT đạt LNTT 1.787 tỷ (+84,9% YoY) và LNST 1.428 tỷ (+90,1% YoY), hoàn thành 59,2% kế hoạch lợi nhuận cả năm.
| Chỉ tiêu | Q2/2026 | % YoY |
|---|---|---|
| Doanh thu hoạt động | 1.869 tỷ đồng | +7,4% |
| LNTT | 1.106 tỷ đồng | +126,5% |
| LNST | 883 tỷ đồng | +139,5% |
| Tự doanh (doanh thu) | 1.293 tỷ đồng | +27,2% |
| Margin lending (doanh thu) | 374 tỷ đồng | +25,6% |
| Môi giới (doanh thu) | 177 tỷ đồng | -32,7% |
Tự doanh và margin — hai trụ cột vững chắc
Hoạt động kinh doanh cốt lõi của VNDIRECT tiếp tục được dẫn dắt bởi hai mảng chính:
Tự doanh đạt doanh thu 1.293 tỷ đồng (+27,2% YoY, +11,5% QoQ) — mảng đóng góp lớn nhất trong quý (69,1% doanh thu hoạt động). Tăng trưởng chủ yếu đến từ lãi đánh giá lại và thực hiện danh mục FVTPL, cùng các khoản đầu tư nắm giữ đến đáo hạn (HTM).
Cho vay margin mang về 374 tỷ đồng doanh thu (+25,6% YoY), với dư nợ cuối quý đạt 12.859 tỷ đồng (+1,4% QoQ, +20,8% YoY). Tỷ lệ đòn bẩy margin/VCSH ở mức 0,60x trên nền vốn chủ sở hữu 21.432 tỷ đồng — thấp hơn đáng kể so với giới hạn 2x, tạo dư địa mở rộng cho vay khi thị trường cải thiện.
Lãi suất cho vay margin bình quân duy trì ở mức cao ~11,71%/năm, giúp mảng này đóng góp đều đặn cho lợi nhuận. Tuy nhiên, dư nợ margin của VNDIRECT vẫn thấp hơn ~13% so với đỉnh 14.844 tỷ đồng (Q3/2025), cho thấy công ty chưa hoàn toàn thu hút lại khách hàng sau sự cố dữ liệu trước đó.
Môi giới và IB — những mảng đang gặp thách thức
Ở chiều ngược lại, môi giới ghi nhận doanh thu 177 tỷ đồng, giảm 32,7% YoY. Thị phần HOSE của VNDIRECT lùi về 3,96% (hạng 7) — từ đỉnh 6,36% trong Q2/2025, mất khoảng 2,4 điểm phần trăm trong bốn quý. Áp lực cạnh tranh phí và sự vươn lên của nhóm CTCK có hệ sinh thái ngân hàng là những nguyên nhân chính. Diễn biến này trái ngược với SSI, công ty chứng khoán vừa báo lãi kỷ lục trong Q2/2026 nhờ giữ vững thị phần môi giới dẫn đầu.
Tư vấn & bảo lãnh phát hành (IB) gần như không đóng góp trong quý, với doanh thu chỉ 0,6 tỷ đồng. Mảng này đang gặp nhiều thách thức khi hoạt động phát hành trái phiếu doanh nghiệp và tư vấn vốn có xu hướng tập trung vào một số CTCK lớn với nền tảng vốn mạnh và hệ sinh thái khách hàng rộng.
VNDIRECT vẫn đang trong quá trình tái định vị thương hiệu và củng cố lại tệp khách hàng sau sự cố dữ liệu, khiến khả năng phục hồi mảng môi giới cần thêm thời gian.
Hiệu quả chi phí cải thiện, nhưng rủi ro từ tự doanh
Một điểm sáng trong Q2/2026 là CIR (chi phí trên thu nhập) lũy kế 12 tháng giảm xuống 21,4% — mức thấp nhất trong chuỗi quan sát (từ 24,8% đầu năm). ROE lũy kế 12 tháng đạt 13,1%.
Tuy nhiên, việc lợi nhuận phụ thuộc lớn vào tự doanh (chiếm 69% doanh thu) khiến kết quả kinh doanh các quý tới nhạy cảm với diễn biến thị trường chứng khoán. Danh mục FVTPL quy mô lớn (22.309 tỷ đồng) là con dao hai lưỡi — mang lại lợi nhuận cao khi thị trường thuận lợi nhưng cũng có thể gây biến động mạnh khi thị trường điều chỉnh.
Chi phí lãi vay tăng lên 352 tỷ đồng do mặt bằng lãi suất cao hơn, với lãi vay bình quân tăng từ 3,78% lên 5,58%/năm trên quy mô nợ vay 25.893 tỷ đồng.
Định giá hấp dẫn, triển vọng 2026 khả quan
Theo dự phóng của TCBS Research, VNDIRECT có thể đạt doanh thu hoạt động ~7.376 tỷ đồng và LNST ~2.743 tỷ đồng trong năm 2026, tương đương P/E dự phóng khoảng 9,1x. Hiện cổ phiếu đang được giao dịch với P/B dự phóng ~1,0x — thấp hơn tương đối so với trung bình dài hạn, cho thấy định giá hấp dẫn so với triển vọng lợi nhuận năm. (Xem thêm cách đọc các chỉ số định giá EPS, P/E, P/B để hiểu rõ hơn ý nghĩa của những con số này.)
Dư địa mở rộng hoạt động cho vay ký quỹ vẫn còn khi tỷ lệ margin/VCSH chỉ ở mức 0,60x. Bên cạnh đó, khoản phải thu khó đòi từ nhóm Trung Nam còn lại 102 tỷ đồng có thể tiếp tục được hoàn nhập nếu công nợ được tất toán trong năm 2026 — đây là yếu tố hỗ trợ lợi nhuận trong các quý tới.
Góc nhìn cân bằng
KQKD Q2/2026 của VNDIRECT tích cực nhờ yếu tố một lần từ hoàn nhập dự phòng. Động lực cốt lõi từ tự doanh và margin tiếp tục được duy trì, trong khi hiệu quả chi phí cải thiện rõ rệt. Tuy nhiên, mảng môi giới đang gặp thách thức và cần thời gian phục hồi.
Việc lợi nhuận phụ thuộc lớn vào tự doanh là rủi ro cần theo dõi, đặc biệt trong bối cảnh thị trường chứng khoán có thể biến động. Định giá hiện tại khá hấp dẫn so với triển vọng, nhưng nhà đầu tư nên chờ đợi thêm tín hiệu từ khoản phải thu Trung Nam còn lại và sự phục hồi của mảng môi giới trước khi đưa ra quyết định.
FAQ
Hỏi: Tại sao lợi nhuận Q2/2026 tăng mạnh như vậy?
Đáp: Phần lớn mức tăng đến từ khoản hoàn nhập 332 tỷ đồng dự phòng phải thu sau khi nhóm Trung Nam tất toán gần 1.800 tỷ công nợ. Loại trừ yếu tố một lần này, tăng trưởng lợi nhuận ở mức vừa phải.
Hỏi: Tự doanh có phải là động lực bền vững không?
Đáp: Tự doanh mang lại lợi nhuận cao nhưng cũng khiến kết quả kinh doanh nhạy cảm với diễn biến thị trường. Danh mục FVTPL quy mô 22.309 tỷ đồng là con dao hai lưỡi cần theo dõi.
Hỏi: Định giá VND hiện tại có hấp dẫn không?
Đáp: P/B dự phóng ~1,0x thấp hơn trung bình dài hạn, P/E 2026F ~9,1x. Định giá khá hấp dẫn so với triển vọng, nhưng cần cân nhắc rủi ro từ tự doanh và môi giới.
—
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.
Nguồn: TCBS Research — Báo cáo cập nhật KQKD Q2/2026 – VND (29/07/2026); BCTC hợp nhất Quý 2/2026, VNDIRECT (công bố 20/07/2026)