Anh Tuấn IT được sếp thông báo thưởng Tết 20 triệu ngay từ họp tổng kết cuối năm — nhưng phải qua Tết, đầu tháng 3 công ty mới chuyển khoản. Trong lúc chờ, anh Tuấn có được tiêu số tiền đó không? Chưa. Nó là của anh, công ty đã “chốt” rồi, nhưng trên giấy tờ công ty vẫn đang NỢ anh khoản đó cho tới ngày chuyển khoản thật.
Quỹ khen thưởng, phúc lợi trên báo cáo tài chính của các công ty niêm yết cũng y hệt vậy — chỉ khác là số tiền lớn hơn nhiều, và nó có hẳn một dòng riêng trên bảng cân đối kế toán. Vấn đề là phần lớn người mới nhìn thấy chữ “trích từ lợi nhuận” là mặc định đó phải là tiền của cổ đông, nằm ở Vốn chủ sở hữu. Sự thật thì ngược lại hoàn toàn.
- Hiểu quỹ khen thưởng, phúc lợi là gì và vì sao nó KHÔNG phải vốn chủ sở hữu dù trích từ lợi nhuận sau thuế.
- Biết chính xác mã số cần tìm trên bảng cân đối kế toán (mã 322, nằm trong Nợ ngắn hạn).
- Đọc được thuyết minh biến động quỹ (trích lập — sử dụng — số dư) qua số liệu thật của Vinamilk 2024.
- Tránh được 3 lỗi hiểu nhầm phổ biến nhất về khoản mục này.
Quỹ khen thưởng, phúc lợi là gì?
Quỹ khen thưởng, phúc lợi là khoản tiền doanh nghiệp trích ra từ lợi nhuận sau thuế, được Đại hội đồng cổ đông thông qua, để dùng thưởng cho người có thành tích và chi các hoạt động phúc lợi cho người lao động — nghỉ mát, khám sức khỏe, hiếu hỉ, cải thiện cơ sở vật chất. Trên hệ thống tài khoản kế toán Việt Nam, khoản này nằm ở Tài khoản 353 — Quỹ khen thưởng, phúc lợi, theo hướng dẫn tại Thông tư 200/2014/TT-BTC của Bộ Tài chính.
Nghe tới đây, phản xạ tự nhiên của người mới là: “trích từ lợi nhuận sau thuế thì chắc thuộc vốn chủ sở hữu, giống mấy quỹ đầu tư phát triển khác chứ gì”. Đây chính là chỗ dễ vấp nhất — và cũng là lý do bài này tồn tại.
Vì sao trích từ lợi nhuận mà lại là Nợ phải trả?
Câu trả lời nằm ở một nguyên tắc kế toán rất đơn giản: một khoản mục được xếp vào Nợ phải trả khi doanh nghiệp có nghĩa vụ hiện tại phải chuyển giao lợi ích kinh tế cho bên khác — không phụ thuộc vào việc tiền đó lấy từ nguồn nào.
Ngay khi Đại hội đồng cổ đông thông qua việc trích quỹ khen thưởng, phúc lợi, số tiền đó coi như đã “chốt sổ” là phải chi cho người lao động — công ty chỉ còn giữ hộ, chưa được tiêu, chưa được chia cổ tức từ đó, và không còn thuộc về cổ đông nữa. Về bản chất, công ty đang nợ nhân viên một khoản khen thưởng/phúc lợi, y hệt anh Tuấn đang chờ khoản thưởng Tết đã được duyệt nhưng chưa chuyển khoản.
Đây cũng là quy định rõ ràng của Thông tư 200/2014/TT-BTC: trên mẫu Bảng cân đối kế toán (B01-DN), chỉ tiêu “Quỹ khen thưởng, phúc lợi” mang mã số 322, nằm trong mục C. Nợ phải trả → I. Nợ ngắn hạn — chứ không nằm trong mục D. Vốn chủ sở hữu. Nguyên tắc phân loại theo bản chất nghĩa vụ (không theo nguồn gốc dòng tiền) cũng là tinh thần chung của VAS 21 — Trình bày báo cáo tài chính.
Chính vì điểm này gây tranh cãi trong thực tế — ngay cả trên các diễn đàn kế toán chuyên nghiệp vẫn có người hỏi lại “vậy quỹ này có tính vào vốn chủ sở hữu không” — nên nếu bạn từng bối rối, bạn không hề đơn độc.
Nhìn đúng dòng, đọc đúng số: ví dụ thật từ Vinamilk (VNM) 2024
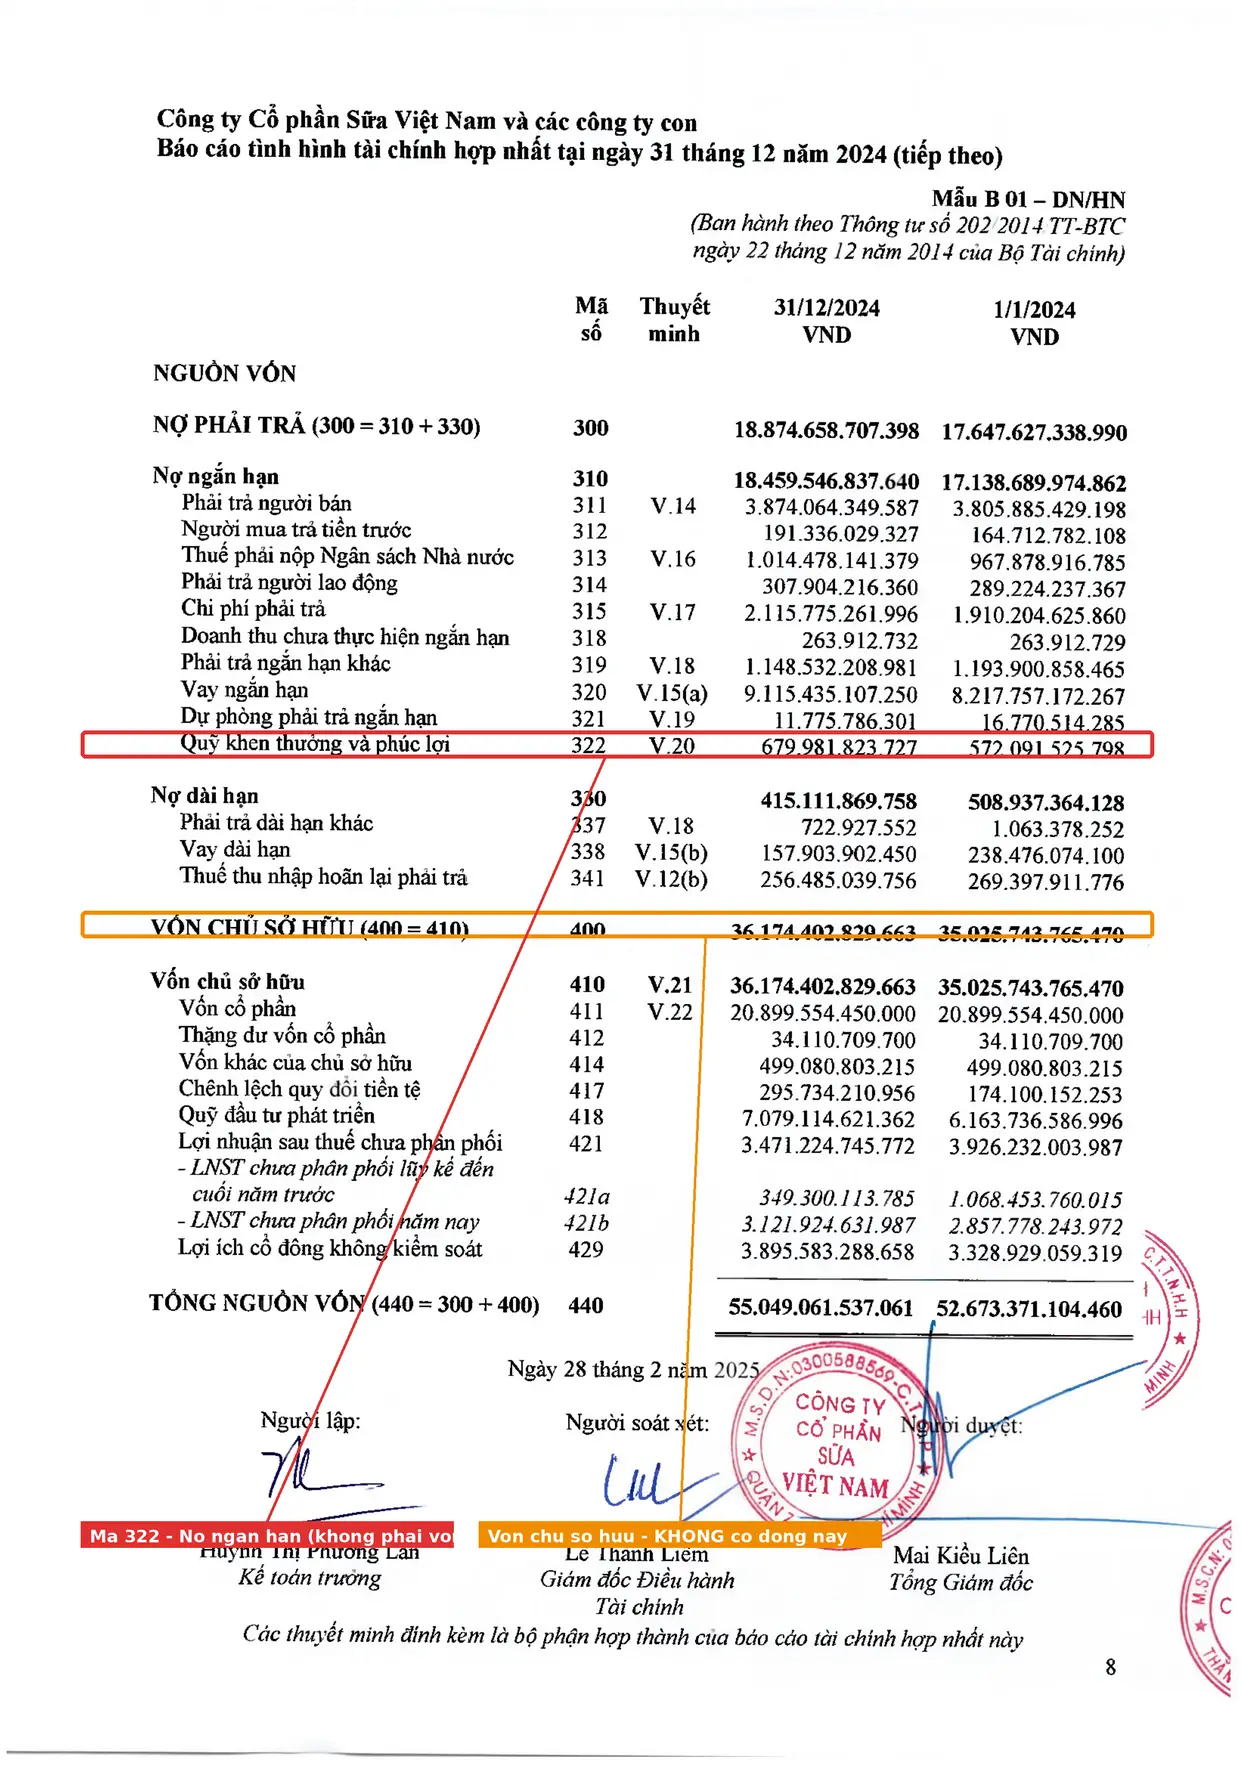
Mở báo cáo tài chính hợp nhất kiểm toán năm 2024 của Vinamilk (VNM, kiểm toán bởi KPMG, phát hành 28/2/2025), tại trang 8 — Báo cáo tình hình tài chính hợp nhất — bạn sẽ thấy:
- Mã số 300 “NỢ PHẢI TRẢ”: 18.874.658.707.398 đồng
- Mã số 310 “Nợ ngắn hạn”: 18.459.546.837.640 đồng, trong đó có dòng mã số 322 “Quỹ khen thưởng và phúc lợi”: 679.981.823.727 đồng (thời điểm 31/12/2024), tăng so với 572.091.525.798 đồng đầu năm.
- Mã số 400 “VỐN CHỦ SỞ HỮU”: 36.174.402.829.663 đồng — không hề chứa dòng quỹ khen thưởng phúc lợi.
Nói cách khác, gần 680 tỷ đồng này nằm chung nhóm với “Vay ngắn hạn” (mã 320) và “Phải trả người bán” (mã 311) — đúng nghĩa đen là một khoản nợ, dù nguồn gốc là lợi nhuận công ty làm ra. Đặt lên bàn cân, 680 tỷ chiếm khoảng 679.981.823.727 / 18.874.658.707.398 ≈ 3,6% tổng nợ phải trả của Vinamilk — không lớn tới mức đáng lo, nhưng đủ để không nên gộp nhầm vào vốn chủ sở hữu khi bạn tự tính tỷ lệ nợ/vốn của một công ty.
Bóc tách thuyết minh: quỹ “phình” và “xẹp” thế nào trong năm
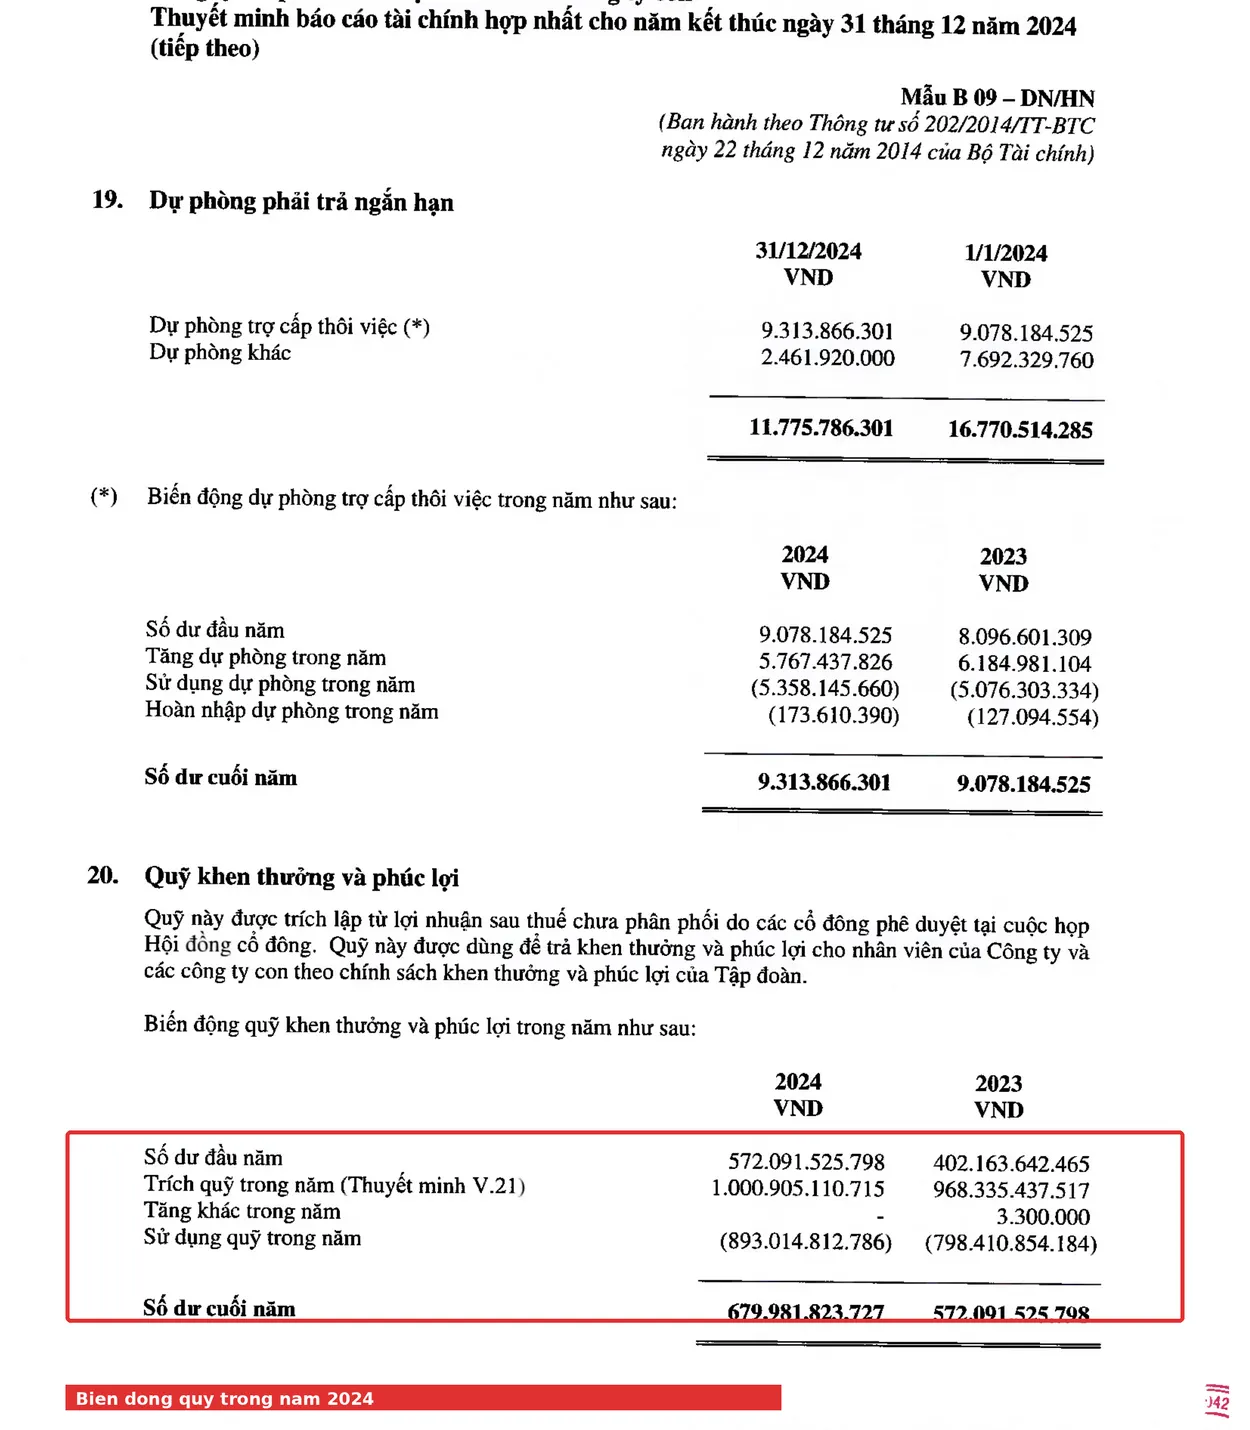
Nhìn một con số ở bảng cân đối kế toán thôi thì chưa đủ vui — phần thú vị nằm ở thuyết minh chi tiết. Tại Thuyết minh số V.20 (trang 50 của BCTC hợp nhất VNM 2024), Vinamilk trình bày rõ:
“Quỹ này được trích lập từ lợi nhuận sau thuế chưa phân phối do các cổ đông phê duyệt tại cuộc họp Hội đồng cổ đông. Quỹ này được dùng để trả khen thưởng và phúc lợi cho nhân viên của Công ty và các công ty con theo chính sách khen thưởng và phúc lợi của Tập đoàn.”
Và bảng biến động trong năm 2024:
| Khoản mục | Số tiền (VND) |
|---|---|
| Số dư đầu năm | 572.091.525.798 |
| Trích quỹ trong năm | 1.000.905.110.715 |
| Sử dụng quỹ trong năm | (893.014.812.786) |
| Số dư cuối năm | 679.981.823.727 |
Bạn có thể tự bấm máy kiểm chứng: 572.091.525.798 + 1.000.905.110.715 − 893.014.812.786 = 679.981.823.727 — khớp chính xác với con số ở bảng cân đối kế toán. Đây chính là cách một khoản “nợ nội bộ” vận hành trong năm: trích thêm thì số dư tăng (công ty nợ nhiều hơn), chi ra (trả thưởng, tổ chức nghỉ mát, hỗ trợ hiếu hỉ…) thì số dư giảm (công ty trả bớt nợ).
Nhìn từ phía Vốn chủ sở hữu: tiền đã “chạy” đi đâu
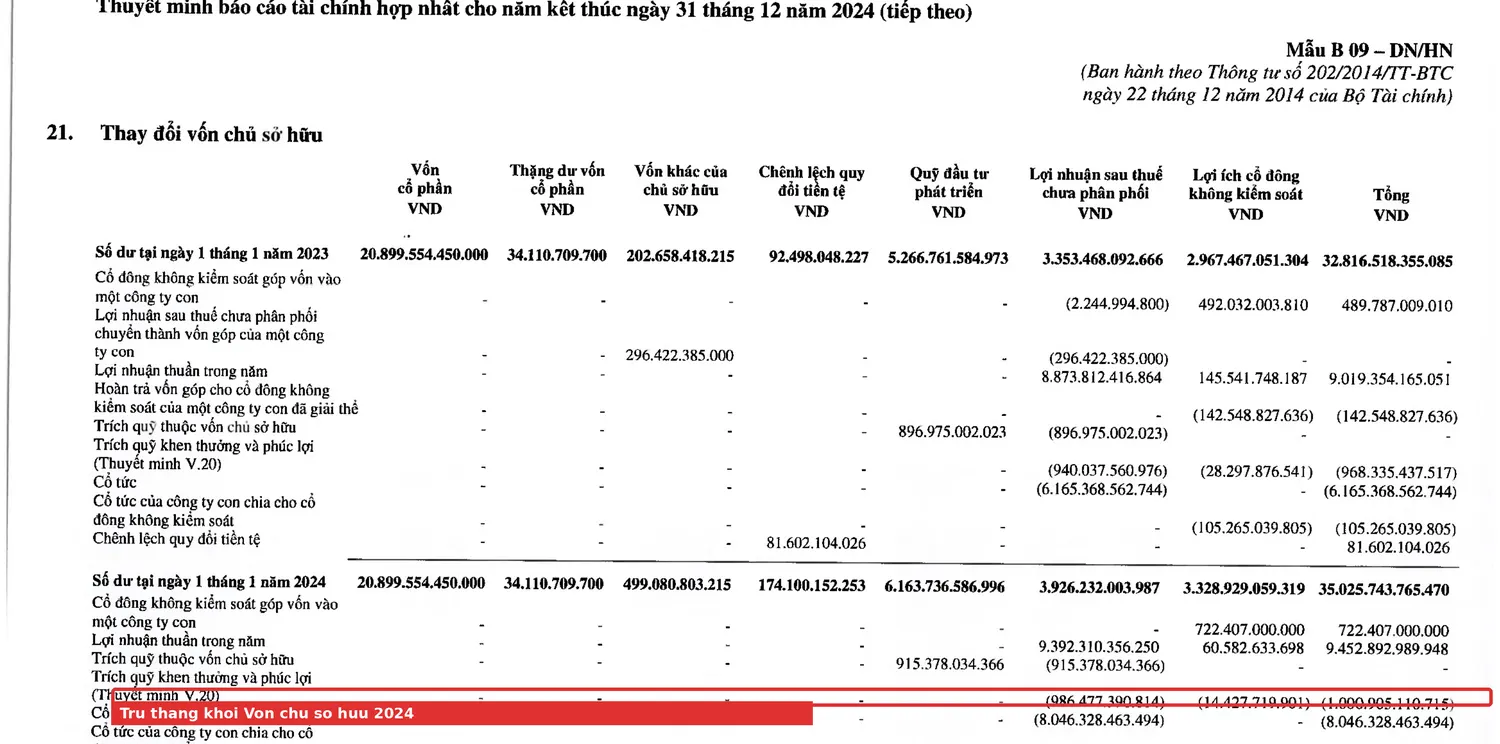
Muốn thấy rõ hơn cú chuyển dịch này, hãy lật sang Thuyết minh V.21 — Thay đổi vốn chủ sở hữu (trang 51). Trong bảng biến động vốn chủ sở hữu năm 2024, có một dòng tên “Trích quỹ khen thưởng và phúc lợi (Thuyết minh V.20)” bị trừ thẳng khỏi cột “Lợi nhuận sau thuế chưa phân phối”, với giá trị âm.
Đây là bằng chứng trực quan nhất cho toàn bộ logic của bài: đúng lúc số dư quỹ khen thưởng phúc lợi bên Nợ phải trả tăng lên, thì lợi nhuận sau thuế chưa phân phối bên Vốn chủ sở hữu giảm xuống tương ứng. Tiền không biến mất — nó chỉ “chuyển nhà” từ cột vốn chủ sở hữu sang cột nợ phải trả, đúng bản chất: từ tiền (có thể) của cổ đông thành khoản công ty nợ người lao động.
Mở báo cáo tài chính kiểm toán năm gần nhất của một mã bạn đang quan tâm (tải từ HOSE, IR doanh nghiệp hoặc congbothongtin.ssc.gov.vn). Tìm bảng cân đối kế toán, dò tới mã số 322 trong nhóm Nợ ngắn hạn. Nếu công ty đó có quỹ khen thưởng phúc lợi lớn bất thường so với quy mô, thử lật sang phần thuyết minh tương ứng để xem năm đó công ty trích nhiều hay chi nhiều hơn — biến động đó nói lên khá nhiều về “tâm trạng” thưởng của ban lãnh đạo năm đó.
Case study kinh điển thế giới: Lehman Brothers và chiêu “Repo 105”
Câu chuyện quỹ khen thưởng phúc lợi ở Việt Nam là một quy định minh bạch, có thuyết minh rõ ràng — không phải gian lận. Nhưng nó cho thấy một nguyên lý lớn hơn: vị trí một khoản mục nằm ở đâu trên bảng cân đối kế toán ảnh hưởng trực tiếp đến cách người đọc đánh giá sức khỏe tài chính công ty. Và nguyên lý đó, ở thái cực xấu nhất, từng bị lợi dụng trong một trong những vụ sụp đổ tài chính lớn nhất lịch sử: Lehman Brothers, phá sản năm 2008.
Theo báo cáo điều tra chính thức do luật sư Anton Valukas thực hiện theo chỉ định của tòa án phá sản Mỹ (công bố năm 2010), Lehman đã dùng một nghiệp vụ gọi là “Repo 105”: bán tài sản kèm cam kết mua lại (về bản chất là đi vay có tài sản đảm bảo), nhưng nhờ một kẽ hở kỹ thuật, họ ghi nhận giao dịch này như một khoản BÁN ĐỨT tài sản thay vì một khoản NỢ. Ngay trước mỗi kỳ báo cáo quý, Lehman thực hiện hàng chục tỷ USD giao dịch kiểu này để tạm thời rút bớt nợ ra khỏi bảng cân đối kế toán, khiến tỷ lệ đòn bẩy công bố ra thị trường thấp hơn thực tế đáng kể — rồi vay lại ngay sau ngày chốt sổ để mua lại số tài sản đó.
Bài học cho người đọc BCTC Việt Nam không phải là “phải nghi ngờ mọi công ty”, mà là: đừng bao giờ chỉ nhìn tổng số cuối cùng. Một khoản mục nằm bên Nợ phải trả hay Vốn chủ sở hữu, được ghi nhận hay tạm thời “biến mất” khỏi báo cáo, đều làm thay đổi bức tranh đòn bẩy thực sự của doanh nghiệp. Đọc đúng từng dòng — như cách chúng ta vừa làm với quỹ khen thưởng phúc lợi — chính là cách tự bảo vệ mình khỏi những bức tranh được tô vẽ đẹp hơn thực tế.
Bẫy thường gặp / Đừng nhầm lẫn
- Nhầm quỹ khen thưởng phúc lợi với Quỹ đầu tư phát triển. Quỹ đầu tư phát triển (mã 418 trên VNM) thật sự nằm trong Vốn chủ sở hữu, dùng để tái đầu tư, thuộc về cổ đông. Hai quỹ cùng trích từ lợi nhuận sau thuế nhưng nằm ở hai phía hoàn toàn khác nhau của bảng cân đối kế toán.
- Tưởng quỹ khen thưởng phúc lợi càng lớn thì công ty càng “hào phóng”, càng tốt. Số dư lớn có thể chỉ vì công ty chưa kịp chi hết, không nói lên công ty đối xử với nhân viên tốt hơn hay tệ hơn — phải nhìn cả phần “sử dụng quỹ trong năm” mới thấy công ty có thực sự chi ra hay không.
- Bỏ qua khoản này khi tính tỷ lệ nợ trên vốn chủ sở hữu (D/E). Vì nó nằm trong Nợ ngắn hạn, việc bỏ sót sẽ làm bạn tính thiếu tổng nợ phải trả — dù với đa số công ty, tỷ trọng khoản này thường nhỏ (như trường hợp VNM chỉ khoảng 3,6% tổng nợ).
Câu hỏi thường gặp
Quỹ khen thưởng, phúc lợi có phải là tiền của cổ đông không?
Không còn nữa, kể từ thời điểm được trích lập. Dù nguồn gốc là lợi nhuận sau thuế, một khi Đại hội đồng cổ đông thông qua trích quỹ, số tiền đó trở thành nghĩa vụ công ty phải chi cho người lao động, không còn là tài sản thuộc về cổ đông.
Tài khoản 353 và mã số 322 có phải là một không?
Tài khoản 353 là tài khoản kế toán dùng để hạch toán trong sổ sách nội bộ; mã số 322 là chỉ tiêu tương ứng khi trình bày số dư đó lên Bảng cân đối kế toán công bố ra công chúng theo mẫu B01-DN của Thông tư 200. Về bản chất, số dư Có của TK 353 chính là số liệu ghi vào mã số 322.
Vì sao không phải công ty nào cũng có dòng quỹ khen thưởng phúc lợi lớn?
Vì việc trích lập tùy thuộc chính sách và tỷ lệ do Đại hội đồng cổ đông từng công ty quyết định mỗi năm, dựa trên kết quả kinh doanh và đề xuất của Hội đồng quản trị — không có tỷ lệ bắt buộc chung cho tất cả doanh nghiệp niêm yết.
Quỹ này có ảnh hưởng đến việc chia cổ tức không?
Có, gián tiếp. Vì được trích trước từ lợi nhuận sau thuế chưa phân phối, phần tiền đưa vào quỹ khen thưởng phúc lợi sẽ không còn nằm trong phần lợi nhuận có thể dùng để chia cổ tức cho cổ đông.
Đọc tiếp trong series
- Cách đọc báo cáo tài chính cho người mới bắt đầu: Hướng dẫn A–Z — bài trụ của cả series.
- Báo cáo tài chính là gì? Bộ BCTC gồm 4 báo cáo nào
- Bảng cân đối kế toán là gì? Đọc thế nào cho hiểu
- Báo cáo kết quả kinh doanh: từ doanh thu tới lợi nhuận
- Lợi ích cổ đông không kiểm soát là gì? Vì sao lợi nhuận hợp nhất không phải 100% của bạn — một khoản mục khác cũng hay bị hiểu nhầm giữa nợ và vốn chủ.
- Đọc phần Nguồn vốn: nợ phải trả & vốn chủ sở hữu — bài nền giải thích trọn vẹn cả phần Nợ phải trả và Vốn chủ sở hữu.
Nguồn tham khảo
- Thông tư 200/2014/TT-BTC — Chế độ kế toán doanh nghiệp (Tài khoản 353; mẫu B01-DN Bảng cân đối kế toán, chỉ tiêu mã số 322).
- Thông tư 202/2014/TT-BTC — Hướng dẫn lập báo cáo tài chính hợp nhất (mẫu B01-DN/HN).
- Chuẩn mực kế toán Việt Nam VAS 21 — Trình bày báo cáo tài chính.
- Công ty Cổ phần Sữa Việt Nam (VNM) — Báo cáo tài chính hợp nhất đã được kiểm toán cho năm tài chính kết thúc 31/12/2024, kiểm toán bởi KPMG, phát hành 28/02/2025 (trang 8, 50, 51).
- Anton R. Valukas — Báo cáo điều tra (Examiner’s Report) vụ phá sản Lehman Brothers Holdings Inc., theo chỉ định của Tòa án Phá sản Hoa Kỳ, 2010 (phần “Repo 105”).
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.