Sáng 14/10, bạn mở app chứng khoán, thấy VHM đỏ lòm. Theo số liệu 1thegioi.vn tổng hợp, mã này mất 5,28%, còn 61.000 đồng. Bản tin nào cũng chạy dòng quen thuộc: “vốn hóa bốc hơi hàng chục nghìn tỷ”. Câu hỏi nhói nhất lại không ai trả lời: bốc hơi thì tiền bay đi đâu? Ai đang cầm nó?
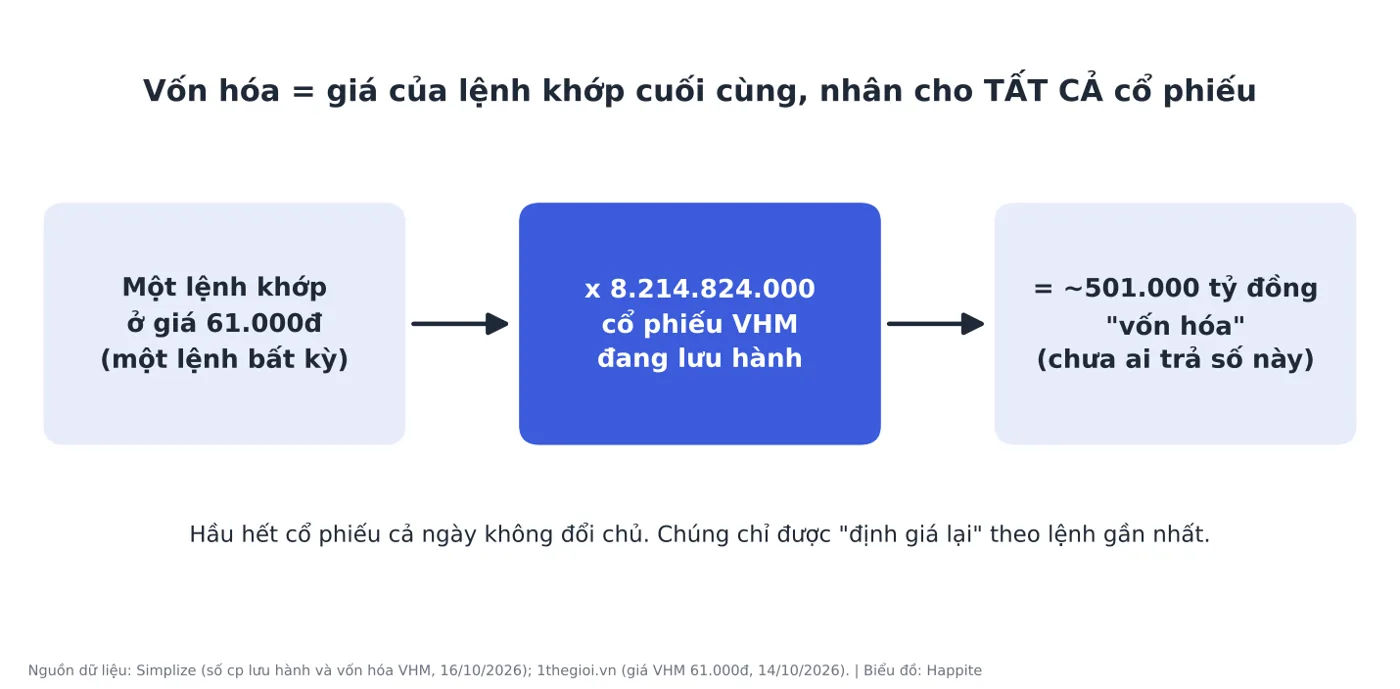
- Vốn hóa không phải “két tiền” của cổ phiếu. Đó là giá của lệnh khớp gần nhất nhân với toàn bộ cổ phiếu đang lưu hành.
- Ước tính Happite: VHM “mất” khoảng 27.930 tỷ đồng trong phiên 14/10, nhiều hơn tổng tiền khớp lệnh của cả sàn HOSE phiên 15/10 (15.043 tỷ đồng).
- Tiền không đi đâu cả. Nó chưa từng nằm ở đó. Cái mất là kỳ vọng, và nỗi đau chỉ “thành thật” khi bạn bán hoặc khi đòn bẩy bắt bạn bán.
- Điều đáng sợ không phải số tuyệt đối mà là toán học thua lỗ: lỗ 50% phải lãi 100% mới hòa vốn.
Để trả lời, hãy tưởng tượng một khu chung cư 500 căn. Hôm qua có đúng một căn tầng 12 bán ra, giá thấp hơn mặt bằng 5%. Chiều nay môi giới đi dán thông báo: “Cả tòa vừa mất 5% giá trị”. Có ai trong tòa vừa bị rút tiền khỏi tài khoản không? Không. Nhưng cái bảng giá của cả tòa đã đổi, vì giá của một giao dịch được dùng để định giá tất cả những căn chưa giao dịch. Thị trường chứng khoán hoạt động đúng như vậy, chỉ là nhanh hơn, và người dán bảng giá là chiếc app trong túi bạn.
Vốn hóa “bốc hơi” thực chất được tính thế nào?
Vốn hóa bốc hơi là phép nhân giữa mức giảm giá và số cổ phiếu đang lưu hành, không phải số tiền bị rút khỏi thị trường. Lấy VHM làm ví dụ. Theo Simplize (dữ liệu 16/10/2026), Vinhomes có 8.214.824.000 cổ phiếu lưu hành, vốn hóa khoảng 501.104 tỷ đồng ở mức giá 61.000 đồng. Nếu phiên 14/10 giá rớt 5,28% xuống 61.000 đồng thì giá hôm trước phải quanh 64.400 đồng. Mỗi cổ phiếu mất 3.400 đồng. Nhân với hơn 8,2 tỷ cổ phiếu, ra khoảng 27.930 tỷ đồng. Đó là con số “bốc hơi” (Happite tự tính từ dữ liệu trên).
Bây giờ hãy hỏi: trong phiên đó, có bao nhiêu cổ phiếu VHM thực sự đổi chủ? Một phần rất nhỏ. Phần lớn 8,2 tỷ cổ phiếu nằm im trong tài khoản của cổ đông lớn, quỹ, và hàng chục nghìn nhà đầu tư cá nhân không bấm lệnh nào. Chúng không được bán, cũng không được trả tiền. Chúng chỉ bị “định giá lại” theo những lệnh khớp ở sàn.
Con số 27.930 tỷ lớn cỡ nào so với tiền thật trên sàn?
Lớn hơn cả tiền thật đổi chủ trên toàn sàn trong một phiên. Theo Thời báo Tài chính Việt Nam, thanh khoản HOSE phiên 15/10 đạt khoảng 15.043 tỷ đồng, cao hơn 19,6% so với trung bình 20 phiên. Trong khi đó, Tạp chí Thị trường Tài chính Tiền tệ ghi nhận vốn hóa HOSE cuối tháng 9/2026 khoảng 8,55 triệu tỷ đồng, với bình quân 16.412 tỷ đồng khớp mỗi phiên.
Chia nhanh: mỗi phiên chỉ khoảng 0,19% “giá trị trên bảng” thật sự đổi chủ. Tức là hơn 99,8% vốn hóa ngồi yên, không có giao dịch nào chạm tới. Bạn có thể thấy vấn đề: một con số khổng lồ được xây trên một lượng giao dịch rất mỏng. Giống như việc cả chung cư được định giá theo vài căn vừa sang tên.
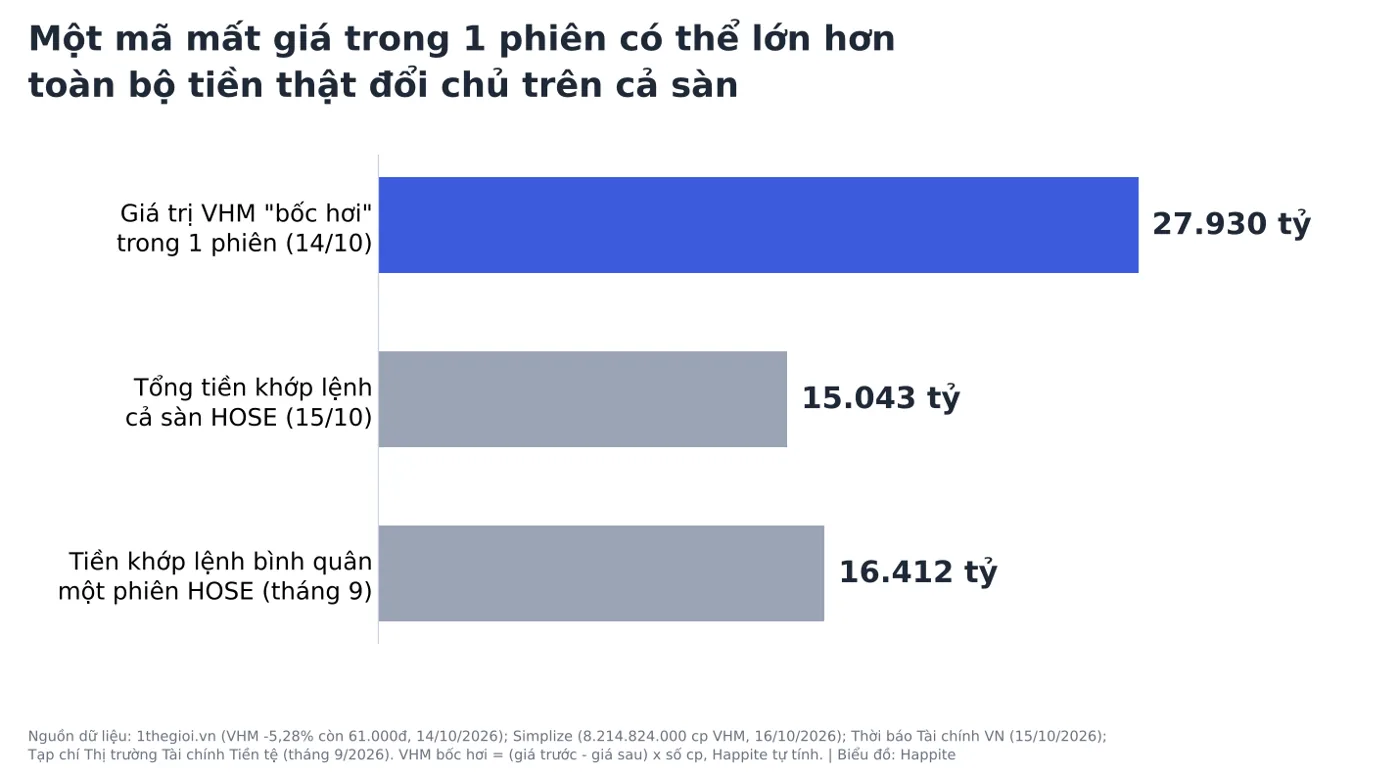
Vậy nếu số “bốc hơi” lớn hơn cả tiền thật trong sàn, rõ ràng nó không thể là tiền đã bị lấy đi. Vậy tiền thật nằm ở đâu?
Khi giá giảm, tiền thật đi đâu?
Tiền thật chỉ nằm ở những giao dịch đã khớp, và mỗi giao dịch luôn có hai phía. Người bán nhận đúng số tiền người mua trả. Không ai “đốt” đồng nào. Bên bán ở giá thấp thì chốt lỗ so với giá hôm trước, bên mua ở giá thấp thì đang nắm cổ phiếu rẻ hơn. Phần còn lại, tức hàng tỷ cổ phiếu không giao dịch, chỉ thay đổi giá trên sổ.
Cho nên câu “tiền bay đi đâu” giống hỏi “căn hộ của tôi bị mất 5% giá, tiền nằm ở đâu?”. Phần giá đó chưa bao giờ nằm trong ví ai, chỉ nằm trong kỳ vọng của những người sẵn sàng trả giá cho nó. Khi kỳ vọng nguội đi, con số nhỏ lại. Bản chất này có chung họ hàng với lợi nhuận trên giấy và tiền thật: đều là chuyện của sổ sách, chưa phải chuyện của két.
Nhưng đừng vội thở phào. “Lỗ trên giấy” vẫn có thể thành “lỗ thật” theo ít nhất ba con đường: bạn buộc phải bán vì cần tiền, bạn hoảng và bán ở đáy, hoặc bạn dùng margin và bị công ty chứng khoán bán giúp. Đường thứ ba đặc biệt đau, vì nó biến một nhịp giảm thành một chuỗi bán dây chuyền, như đã mổ xẻ trong bài call margin, cơ chế bom hẹn giờ.
Ai thực sự mất tiền khi cổ phiếu giảm?
Người mất tiền thật là người bán ở giá thấp hơn giá họ đã mua, còn người đang giữ chỉ mất trên giấy. Vì vậy, cùng một phiên giảm, hai nhà đầu tư có thể có hai “sự thật” khác nhau.
Hãy lấy ví dụ cho dễ hình dung. Anh Nam mua VHM bằng 100 triệu đồng tiền nhàn rỗi và không đụng tới. Chị Lan mua cùng lượng đó bằng tiền vay margin, tài khoản sát ngưỡng cảnh báo. Giá cùng giảm. Anh Nam chỉ thấy con số xấu đi trên app và vẫn quyết định được lúc nào bán. Chị Lan nhận cuộc gọi, phải nộp thêm tiền hoặc bị bán ở đúng mức giá tệ nhất. Giá giống nhau, nhưng “bốc hơi” với anh Nam là tin buồn, còn với chị Lan là biên bản thanh lý. Điểm khác nhau không nằm ở cổ phiếu mà nằm ở quyền được chờ.
Đây cũng là lý do bài VIC, VHM kéo VN-Index giảm 14 điểm hay VN-Index giảm 6 phiên liên tiếp chỉ kể được “chuyện gì đã xảy ra”. Còn việc bạn phải trả giá bao nhiêu cho phiên đó phụ thuộc vào cấu trúc tài khoản của bạn.
Vì sao lỗ 10% dễ chịu hơn bạn tưởng, còn lỗ 50% lại khủng khiếp hơn bạn nghĩ?
Vì thua lỗ chạy theo phép chia chứ không theo phép trừ. Mất bao nhiêu phần trăm thì cần lãi nhiều hơn con số đó mới về được vốn, theo công thức: cần lãi = 1/(1 − mức lỗ) − 1.
Áp vào dữ liệu thật. Theo 1thegioi.vn, VHM giảm 10,68% sau 7 phiên liên tiếp tính đến 15/10. Để về lại giá trước đó, cổ phiếu cần tăng khoảng 11,96%. Nghe vẫn gần gũi. Nhưng kéo dài thêm: năm 2022, theo Bizhub/Vietnam News, VN-Index giảm 32,78%, vốn hóa HOSE co từ khoảng 5,8 xuống khoảng 4,01 triệu tỷ đồng. Để về lại vạch cũ, chỉ số cần tăng khoảng 48,76%. Và nếu một tài khoản lỗ 50%, con đường về là lãi 100%.
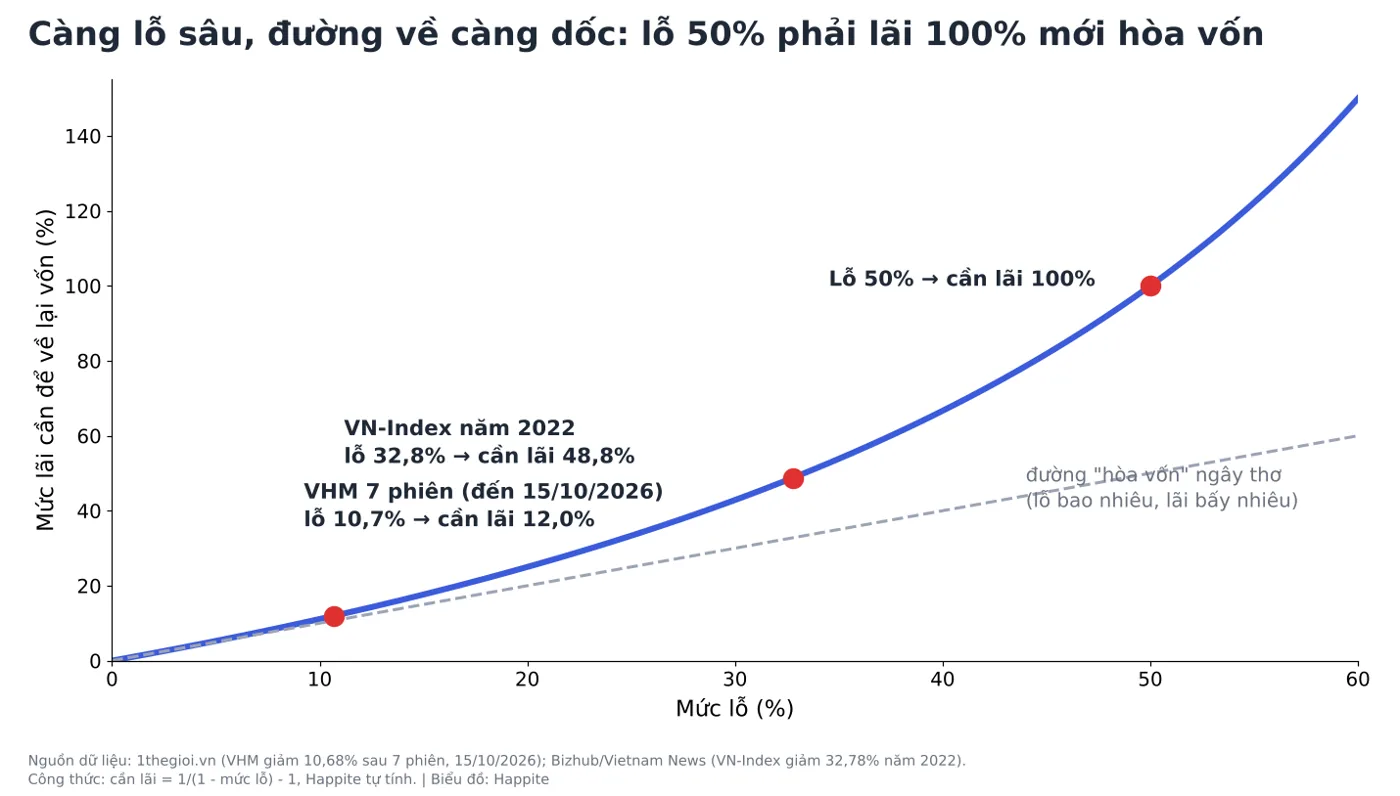
Đường cong đó giống đoạn đường đèo: những mét đầu dốc nhẹ, nhưng càng xuống sâu càng khó leo ngược. Cũng vì vậy, kỷ luật cắt lỗ hay giữ tỷ trọng vừa phải không phải chuyện “nhát gan”. Đó là chuyện toán học: tránh những cú lỗ sâu rẻ hơn rất nhiều so với việc phải gỡ nó.
| Mức lỗ | Cần lãi để hòa vốn | Ví dụ thực tế |
|---|---|---|
| 10,68% | ≈ 11,96% | VHM sau 7 phiên (đến 15/10/2026) |
| 20% | 25% | Minh hoạ bằng công thức |
| 32,78% | ≈ 48,76% | VN-Index cả năm 2022 |
| 50% | 100% | Minh hoạ bằng công thức |
Vậy “vốn hóa” đáng tin đến đâu khi đọc tin?
Vốn hóa vẫn hữu ích, nhưng chỉ khi bạn biết nó đang đo cái gì: giá thị trường nhân với số cổ phiếu, một con số “định giá lại” liên tục. Nó hữu ích để so quy mô giữa các doanh nghiệp, để hiểu vì sao một mã có thể kéo cả chỉ số (xem lại kéo trụ là gì). Nhưng nó sẽ đánh lừa nếu bạn đọc nó như “số tiền vừa biến mất”.
Có ba câu hỏi nhỏ nên đặt sau mỗi tiêu đề “vốn hóa bốc hơi”: phiên đó khớp bao nhiêu tiền thật (thanh khoản)? Khối ngoại hay tổ chức có bán ròng mạnh không (như phiên 15/10, khối ngoại bán ròng khoảng 688 tỷ đồng theo Thời báo Tài chính Việt Nam)? Và quan trọng nhất, bạn có đang ở vị thế “bị buộc phải bán” hay không?
Gợi ý cách tự kiểm tra tài khoản sau những phiên đỏ
Bạn không cần dự báo đáy, chỉ cần kiểm tra cấu trúc. Có vài câu tự hỏi, không phải lời khuyên mua bán: khoản tiền này có cần dùng trong 12 tháng tới không? Nếu giá giảm thêm một đoạn nữa, tài khoản có chạm ngưỡng cảnh báo margin không? Tỷ trọng một mã có lớn đến mức một phiên giảm 5% làm đau cả danh mục? Ba câu trả lời đó quyết định “bốc hơi” với bạn là một dòng tin hay một sự cố thật.
Câu hỏi thường gặp
Vốn hóa bốc hơi có nghĩa là mất tiền thật không?
Không tự động. Đó là chênh lệch giá nhân với số cổ phiếu lưu hành. Bạn chỉ mất tiền thật khi bán thấp hơn giá mua hoặc bị buộc bán.
Tiền đi đâu khi cổ phiếu giảm giá?
Tiền không đi đâu. Mỗi giao dịch khớp lệnh, người bán nhận đúng số tiền người mua trả. Phần “mất” nằm ở giá trị sổ sách của số cổ phiếu không giao dịch.
Vì sao lỗ 50% cần lãi 100% mới hòa vốn?
Vì phần trăm tính trên nền khác nhau: 100 triệu lỗ 50% còn 50 triệu, muốn về 100 triệu phải tăng gấp đôi, tức lãi 100% trên số 50 triệu.
Vốn hóa HOSE là bao nhiêu?
Theo Tạp chí Thị trường Tài chính Tiền tệ, vốn hóa HOSE cuối tháng 9/2026 khoảng 8,55 triệu tỷ đồng. Con số này biến động mỗi phiên.
Lần tới khi thấy dòng “bốc hơi hàng chục nghìn tỷ”, hãy mỉm cười như người biết chuyện: cái bảng giá cả tòa chung cư vừa đổi, còn ví của bạn thì chưa. Câu hỏi đáng hỏi là bạn có phải bán căn hộ đang ở trong tuần này hay không.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.