Cô Ba đầu hẻm khóa sổ tiệm tạp hóa vào chiều 31/12, chị Lan kế toán ghi con số lãi cuối năm vào sổ. Sáng mùng 3 tháng 1, có người gõ cửa đặt cọc mua lại cả cái tiệm. Tiền cọc chưa phải của cô, nhưng nếu bạn là người sắp mua cổ phần tiệm thì chắc chắn muốn biết chuyện này. Sự kiện sau ngày kết thúc kỳ kế toán là gì? Chính là phần thuyết minh báo cáo tài chính (BCTC) ghi lại những chuyện như thế, xảy ra sau ngày khóa sổ nhưng trước khi báo cáo được ký.
- Hiểu sự kiện sau ngày kết thúc kỳ kế toán là gì, vì sao có loại phải sửa số, có loại chỉ cần “báo tin” trong thuyết minh.
- Biết đọc thuyết minh số 41 của Hòa Phát (HPG) và số 43 của Vingroup (VIC) năm 2025, từng dòng nói gì.
- Tính được “cửa sổ” của HPG là 83 ngày và hiểu vì sao 439,0 tỷ đồng tiền IPO nằm ở mục Phải trả khác lúc khóa sổ.
- Nhận ra 3 cái bẫy khi đọc mục này và học một bài từ vụ Computer Associates (Mỹ).
Sự kiện sau ngày kết thúc kỳ kế toán là gì?
Sự kiện sau ngày kết thúc kỳ kế toán là mọi sự kiện, tốt hay xấu, xảy ra trong khoảng từ ngày khóa sổ đến ngày báo cáo tài chính được phê duyệt phát hành. Chuẩn mực kế toán Việt Nam số 23 (VAS 23, ban hành theo Quyết định 12/2005/QĐ-BTC ngày 15/02/2005) quy định cách xử lý, và tinh thần giống Chuẩn mực quốc tế IAS 10 (đoạn 3 của IAS 10 dùng đúng cách định nghĩa này).
BCTC giống tấm ảnh chụp tài khoản công ty lúc 24 giờ ngày 31/12, nhưng rửa ảnh, soát xét và ký mất cả tháng. Trong lúc đó doanh nghiệp vẫn ký hợp đồng, vẫn bị kiện, vẫn phát hành cổ phiếu, nên chuẩn mực chia các chuyện đó làm hai loại:
| Loại | Ý nghĩa | Cách xử lý | Ví dụ theo VAS 23 / IAS 10 |
|---|---|---|---|
| Cần điều chỉnh | Sự kiện cho thêm bằng chứng về tình trạng đã tồn tại ngày khóa sổ | Sửa luôn số trên các báo cáo | Tòa tuyên khoản nợ doanh nghiệp phải trả, phát hiện sai sót hoặc gian lận, tài sản được xác nhận đã giảm giá từ trước |
| Không điều chỉnh | Sự kiện mới phát sinh sau ngày khóa sổ | Không sửa số, nhưng nêu bản chất và ước tính ảnh hưởng tài chính trong thuyết minh | Giá trị khoản đầu tư giảm sau ngày khóa sổ, cổ tức công bố sau ngày khóa sổ, phát hành cổ phiếu, mua công ty |
Nguồn: tổng hợp từ VAS 23 (theo bản tóm tắt của ACC Group, accgroup.vn, truy cập 10/2026) và IAS 10 đoạn 3, 11, 12 (ifrs.org).
Có hai điểm dễ bỏ sót. Thứ nhất, cổ tức công bố sau ngày khóa sổ không được ghi là khoản nợ ngày 31/12, vì lúc đó công ty chưa có nghĩa vụ trả (IAS 10 đoạn 12 và 13). Thứ hai, nếu sau ngày khóa sổ có chuyện cho thấy doanh nghiệp không thể hoạt động tiếp, báo cáo không thể lập theo giả định hoạt động liên tục (IAS 10 đoạn 14). Mục này nằm trong phần thuyết minh báo cáo tài chính, thường đứng gần cuối cùng, ngay trước chữ ký.
Cửa sổ này dài bao lâu? Tính thử từ BCTC của Hòa Phát
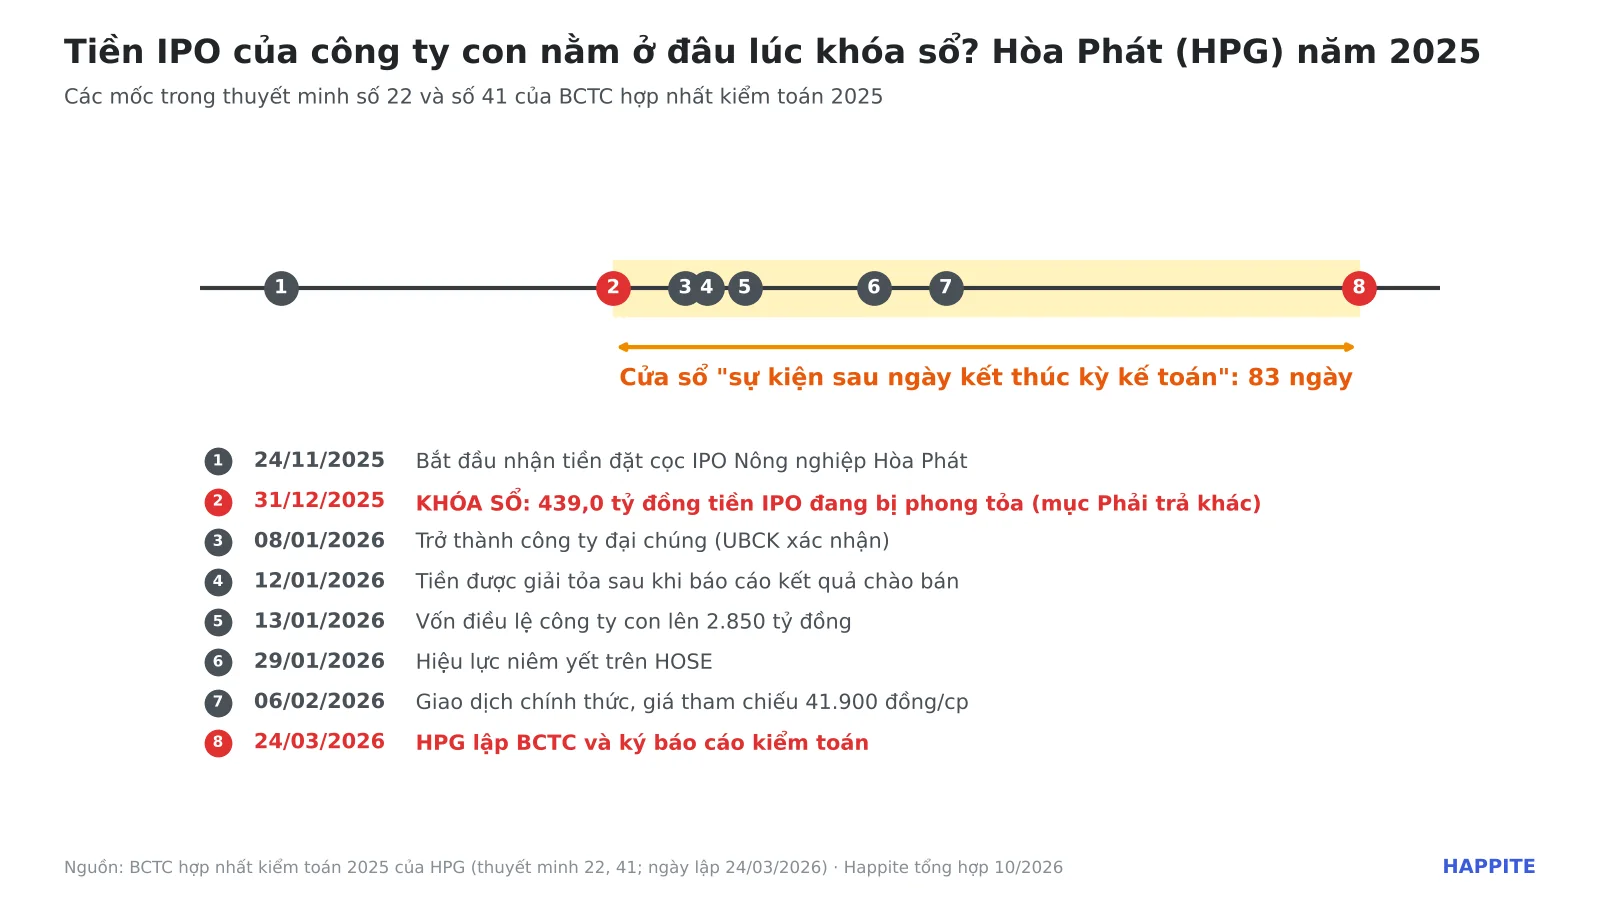
“Cửa sổ” sự kiện sau ngày khóa sổ kéo dài từ 31/12 đến ngày ký báo cáo, và ở doanh nghiệp niêm yết Việt Nam thường là hơn hai tháng. BCTC hợp nhất kiểm toán năm 2025 của Hòa Phát (HPG) được lập và ký ngày 24/03/2026 (chữ ký cuối bảng cân đối kế toán và báo cáo kiểm toán). Phép tính: 31 ngày tháng 1 + 28 ngày tháng 2 + 24 ngày tháng 3 = 83 ngày.
Doanh nghiệp đại chúng phải công bố BCTC năm đã kiểm toán trong vòng 10 ngày kể từ ngày ký báo cáo kiểm toán và không muộn hơn 90 ngày sau ngày kết thúc năm tài chính, theo hướng dẫn tại Thông tư 96/2020/TT-BTC (bạn nên đối chiếu văn bản đang có hiệu lực khi dùng làm căn cứ). Báo cáo kiểm toán ký càng muộn thì cửa sổ càng rộng, càng nhiều chuyện kịp lọt vào thuyết minh.
Thêm một đặc thù Việt Nam đáng nhớ: Luật Doanh nghiệp 2020 (Điều 139) yêu cầu đại hội đồng cổ đông thường niên họp trong 4 tháng kể từ ngày kết thúc năm tài chính và thông qua mức cổ tức. Vì vậy cổ tức bằng tiền hay bằng cổ phiếu của năm vừa qua gần như luôn được chốt sau ngày khóa sổ, và nếu có công bố trước ngày ký thì chỉ xuất hiện ở mục này, không nằm trong số dư nợ phải trả. Khoản đã được chia xong thì bạn tìm ở mục cổ tức, lợi nhuận phải trả.
Đọc thuyết minh số 41 của Hòa Phát: công ty con IPO sau ngày khóa sổ
Thuyết minh 41 của HPG là ví dụ rất đẹp về sự kiện không cần điều chỉnh: một công ty con hoàn tất IPO ngay đầu năm 2026, sau ngày khóa sổ. Hòa Phát là tập đoàn thép, ngành nặng vốn và chạy theo giá thép. Mảng nông nghiệp (chăn nuôi, trứng) nhỏ hơn nhiều: 8.114,5 tỷ đồng doanh thu thuần năm 2025, khoảng 5,2% toàn tập đoàn (BCTC HPG 2025, thuyết minh 28, xem bài báo cáo bộ phận là gì). Cho công ty con IPO là một cách để mảng này tự huy động vốn.
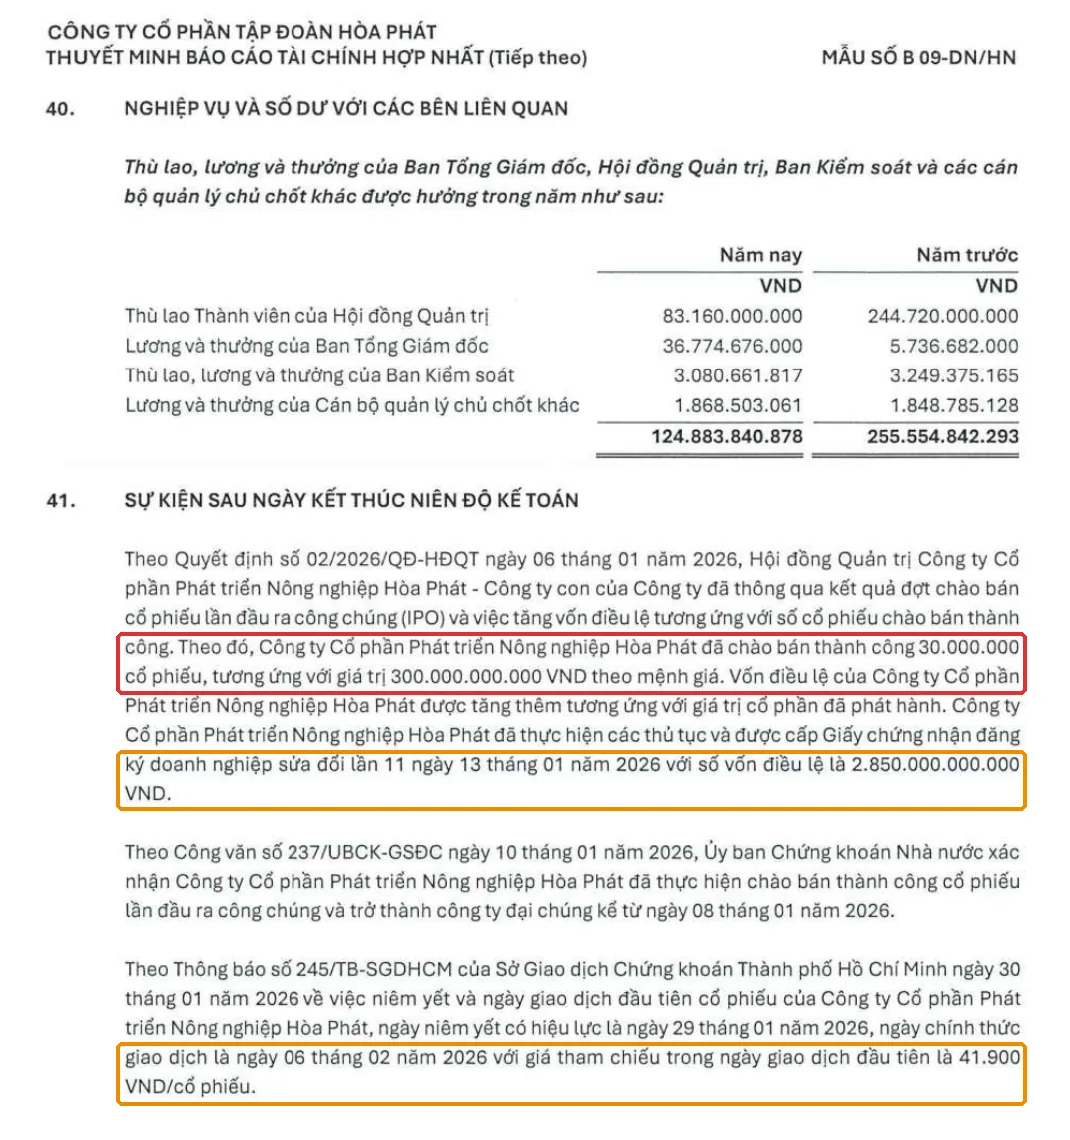
Nhìn ba khung trong ảnh, từ trên xuống:
- Khung đỏ: Công ty Cổ phần Phát triển Nông nghiệp Hòa Phát đã chào bán thành công 30.000.000 cổ phiếu, “tương ứng với giá trị 300.000.000.000 VND theo mệnh giá” (mệnh giá 10.000 đồng/cổ phiếu, 30 triệu x 10.000 = 300 tỷ đồng). Hội đồng quản trị công ty con thông qua kết quả này ngày 06/01/2026.
- Khung cam thứ nhất: ngày 13/01/2026 công ty con được cấp giấy đăng ký doanh nghiệp sửa đổi lần 11, vốn điều lệ lên 2.850 tỷ đồng. Đoạn dưới nói thêm Ủy ban Chứng khoán Nhà nước xác nhận công ty đã là công ty đại chúng từ 08/01/2026.
- Khung cam thứ hai: ngày niêm yết có hiệu lực 29/01/2026, ngày giao dịch chính thức 06/02/2026, giá tham chiếu phiên đầu 41.900 đồng/cổ phiếu.
Chú ý một chi tiết đáng giá: thuyết minh chỉ nêu giá trị theo mệnh giá (300 tỷ đồng) chứ không nêu số tiền thực thu. Giá 41.900 đồng chỉ xuất hiện dưới dạng giá tham chiếu. Phần chênh giữa giá phát hành và mệnh giá nhiều khả năng sẽ để lại dấu vết ở vốn chủ sở hữu trong báo cáo năm 2026, nên ta chờ BCTC quý để đối chiếu thay vì kết luận vội.
Tiền IPO nằm ở đâu lúc khóa sổ 31/12/2025?
Tiền nhà đầu tư nộp để mua cổ phiếu IPO chưa phải doanh thu hay tiền thuộc về doanh nghiệp, mà là khoản phải trả bị phong tỏa cho đến khi chào bán hoàn tất. Bằng chứng nằm ở thuyết minh số 22, mục Phải trả khác (PDF trang 36, in trang 34).
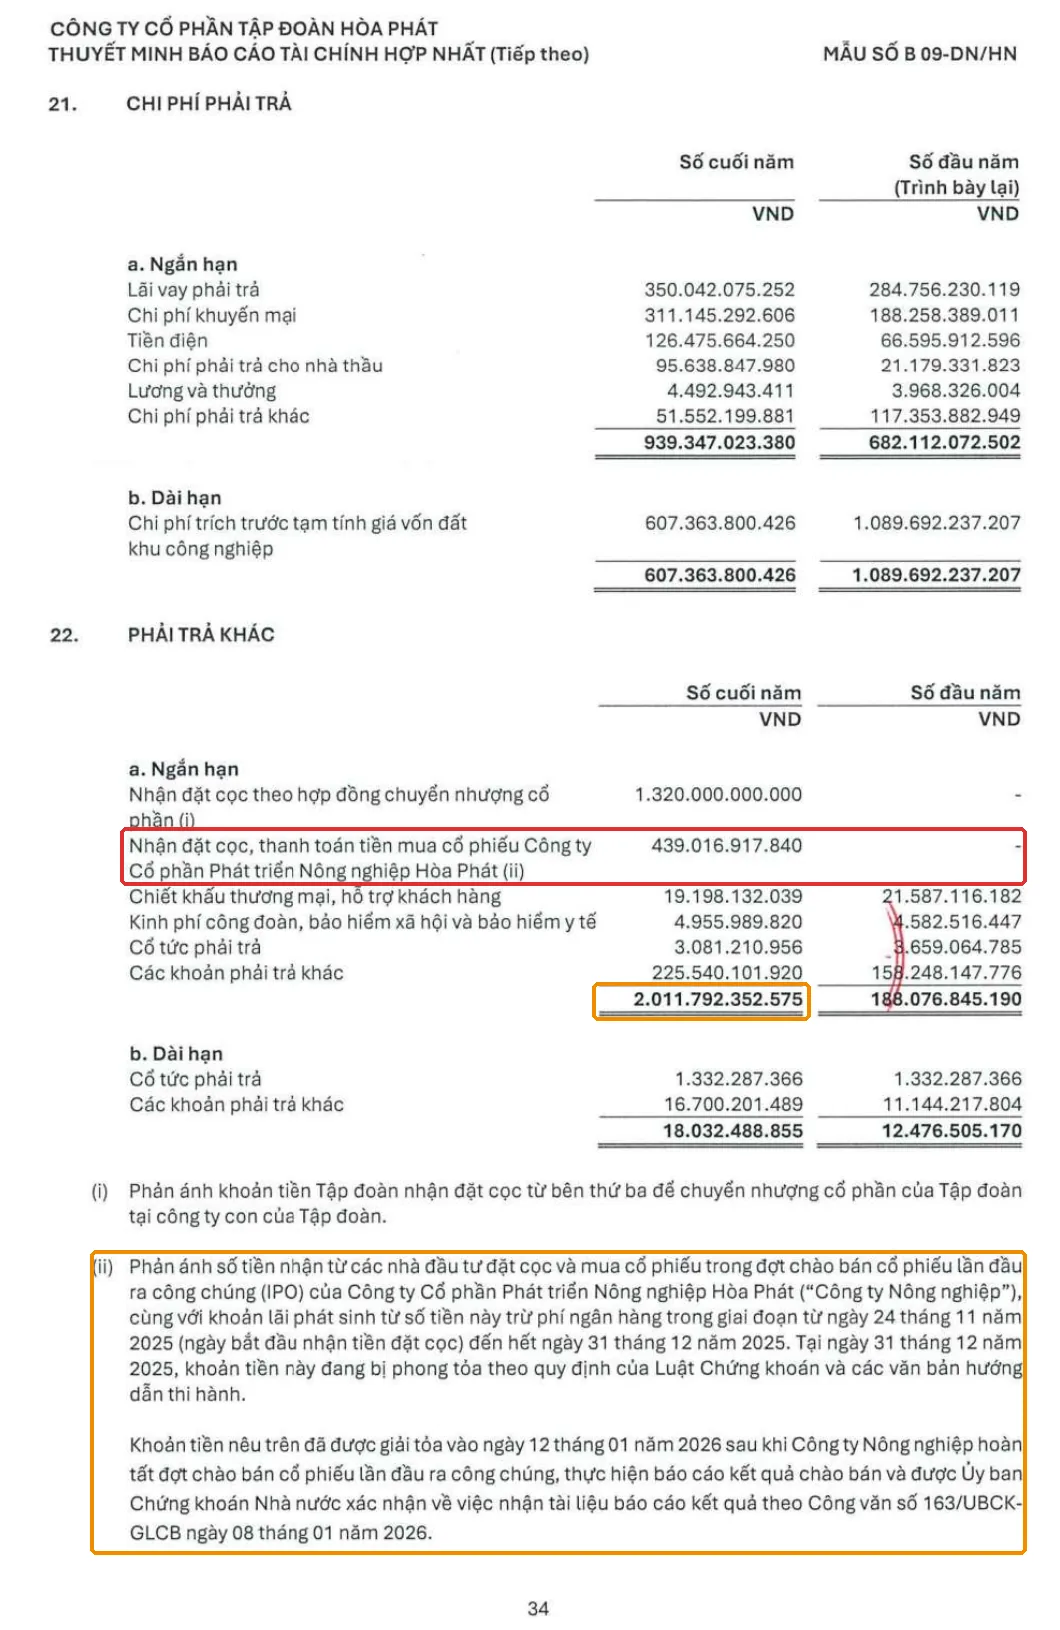
Dòng khoanh đỏ cho thấy: “Nhận đặt cọc, thanh toán tiền mua cổ phiếu Công ty Cổ phần Phát triển Nông nghiệp Hòa Phát” là 439.016.917.840 đồng (khoảng 439,0 tỷ). Chú thích (ii) giải thích tiền này nhận từ ngày 24/11/2025, tại ngày 31/12/2025 “đang bị phong tỏa theo quy định của Luật Chứng khoán”, và đã được giải tỏa ngày 12/01/2026 sau khi công ty con hoàn tất chào bán, báo cáo kết quả và được Ủy ban Chứng khoán xác nhận tại Công văn 163/UBCK-GLCB ngày 08/01/2026.
Thử bấm máy: tổng Phải trả ngắn hạn khác (mã số 319) là 2.011.792.352.575 đồng, vậy khoản IPO chiếm 439,0 / 2.011,8 = 21,8% của mục này. So với tổng tài sản 257.899,2 tỷ đồng thì chỉ còn 0,17%. Nhỏ với cả tập đoàn, nhưng nếu không đọc thuyết minh 22 và 41 cùng nhau, bạn sẽ thắc mắc vì sao dòng Phải trả khác nhảy từ 188,1 lên 2.011,8 tỷ. Khoản phong tỏa này cùng họ với tiền bị hạn chế sử dụng.
Một câu hỏi để bạn tự đào tiếp: báo chí tháng 11/2025 nêu kế hoạch chào bán 30 triệu cổ phiếu giá 41.900 đồng, khoảng 1.257 tỷ đồng (mekongasean.vn, 20/11/2025). Con số này không so thẳng được với 439,0 tỷ (một bên là kế hoạch, một bên là số dư ngày 31/12 sau phí ngân hàng) và BCTC không nối hai con số. Muốn biết, hãy mở báo cáo kết quả chào bán của công ty con.
Đọc thuyết minh số 43 của Vingroup: trái chủ gõ cửa sau ngày khóa sổ
Thuyết minh 43 của Vingroup (VIC) cho thấy sự kiện sau ngày khóa sổ không chỉ có IPO, mà còn là chuyện nợ biến thành cổ phiếu. Vingroup là tập đoàn đa ngành, có nhiều công ty con như Vinhomes. Trái phiếu hoán đổi cho phép trái chủ đổi lấy cổ phiếu thay vì nhận lại tiền (cơ chế gần với trái phiếu chuyển đổi).
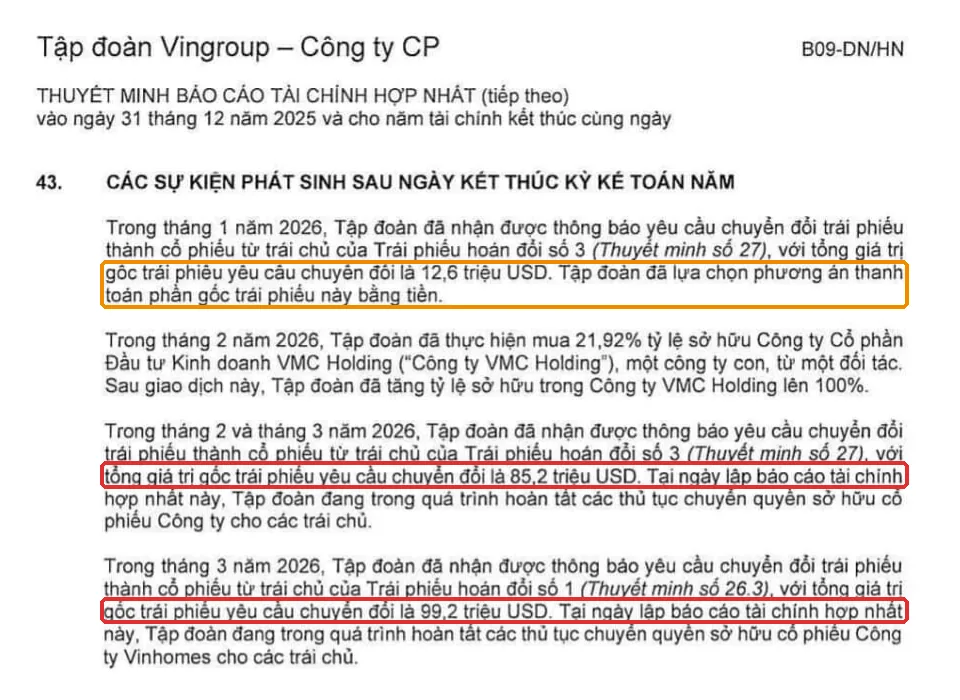
Thuyết minh 43 ghi các sự kiện từ tháng 1 đến tháng 3/2026. Ta cộng thử các lần trái chủ gửi thông báo yêu cầu chuyển đổi trong ảnh:
| Thời điểm (2026) | Loại trái phiếu | Gốc trái phiếu yêu cầu chuyển đổi | Cách xử lý ghi trong thuyết minh |
|---|---|---|---|
| Tháng 1 | Hoán đổi số 3 | 12,6 triệu USD | Tập đoàn chọn thanh toán gốc bằng tiền |
| Tháng 2 và 3 | Hoán đổi số 3 | 85,2 triệu USD | Đang hoàn tất thủ tục chuyển quyền sở hữu cổ phiếu cho trái chủ |
| Tháng 3 | Hoán đổi số 1 | 99,2 triệu USD | Đang hoàn tất thủ tục chuyển cổ phiếu Vinhomes cho trái chủ |
Nguồn: BCTC hợp nhất kiểm toán 2025 của Vingroup, thuyết minh 43, PDF trang 111, truy cập 10/2026. Phép cộng là của Happite.
Phép tính: 12,6 + 85,2 + 99,2 = 197,0 triệu USD gốc trái phiếu nhận thông báo, trong đó 85,2 + 99,2 = 184,4 triệu USD (khoảng 93,6%) đi theo hướng đổi thành cổ phiếu. Hệ quả logic: nợ giảm, nhưng số cổ phiếu Vinhomes do Vingroup nắm giữ cũng giảm theo (đây là suy luận từ cơ chế hoán đổi, chưa phải số liệu BCTC nêu). Khi tỷ lệ sở hữu thay đổi, phần lợi ích cổ đông không kiểm soát trên báo cáo hợp nhất cũng có thể đổi theo ở các kỳ sau.
Đoạn thứ hai của thuyết minh cũng đáng chú ý: tháng 2/2026 tập đoàn mua thêm 21,92% cổ phần Công ty Cổ phần Đầu tư Kinh doanh VMC Holding, nâng tỷ lệ sở hữu lên 100%. Thuyết minh không nêu số tiền bỏ ra. Theo tinh thần VAS 23 và IAS 10, khi sự kiện đáng kể thì nên nêu bản chất và ước tính ảnh hưởng tài chính. Đọc kỹ nghĩa là nhận ra phần nào có số, phần nào chỉ có chữ, rồi hỏi cho phần còn thiếu. Trang kế tiếp khép lại bằng câu quen thuộc: không có sự kiện nào khác phải điều chỉnh hay trình bày.
Mục này khác nhau thế nào giữa doanh nghiệp, và giữa VAS với IFRS?
Nội dung mục này phản ánh cách doanh nghiệp huy động vốn và mở rộng, nên mỗi doanh nghiệp “báo tin” mỗi kiểu. HPG nêu chuyện vốn của công ty con, Vingroup nêu trái phiếu và mua cổ phần, hãng bay có thể nêu hợp đồng thuê tàu bay, nhà bán lẻ có thể nêu mở hay đóng chuỗi cửa hàng. Về chuẩn mực, VAS 23 gần IAS 10 ở nguyên tắc, nhưng Việt Nam vẫn dùng VAS, chưa bắt buộc IFRS cho toàn bộ doanh nghiệp (lộ trình tại Quyết định 345/QĐ-BTC năm 2020). Vì vậy bạn nên đánh giá cả độ chi tiết: có nêu ngày, số tiền, số văn bản (như HPG) hay chỉ nêu chung chung.
Case study kinh điển thế giới: Computer Associates và “tháng dài hơn 30 ngày”
Computer Associates (CA), hãng phần mềm Mỹ, là ví dụ kinh điển về việc “khóa sổ” quá muộn để làm đẹp con số. Theo Ủy ban Chứng khoán Mỹ (SEC), từ 1998 đến 2000 công ty thường xuyên giữ sổ mở sau ngày cuối quý, ghi nhận vào quý đó doanh thu của các hợp đồng thực ra mới ký sau đó, để đạt dự báo của phố Wall. SEC cho biết CA ghi nhận sớm hơn đúng kỳ tới hơn 3,3 tỷ USD doanh thu.
Hồ sơ pháp lý đã khép lại: ngày 24/04/2006, cựu CEO Sanjay Kumar nhận tội 8 trọng tội, gồm gian lận chứng khoán, cản trở điều tra và khai man, tháng 11/2006 bị tuyên 12 năm tù cùng phạt 8 triệu USD; phán quyết dân sự ngày 13/04/2007 còn cấm ông làm cán bộ hay giám đốc công ty đại chúng (SEC LR-19898 và LR-20082).
Ngày khóa sổ là hàng rào bảo vệ người đọc: hợp đồng ký sau hàng rào mà vẫn tính vào kỳ trước là lách rào. Thông cáo của SEC không mô tả dấu vết cụ thể trên BCTC của CA, nên phần sau là cách đọc chung chứ không phải kết luận về CA: doanh thu quý IV vọt lên, phải thu cuối kỳ phình theo, tiền thu thực tế đến chậm thì nên để mắt tới. Với doanh nghiệp Việt, bạn có thể thử ba việc: so doanh thu quý IV với ba quý trước (xem bài BCTC quý, năm, soát xét), đối chiếu phải thu với dòng tiền kinh doanh, và đọc kỹ mục sự kiện sau ngày kết thúc xem có hợp đồng lớn nào ký ngay đầu năm không. Thêm các dấu hiệu khác ở bài red flags trong báo cáo tài chính.
Tự tay thử ngay: tìm mục sự kiện sau ngày khóa sổ trong BCTC thật
- Tải BCTC hợp nhất kiểm toán năm gần nhất của một mã bạn quan tâm (ví dụ HPG hoặc VIC), lật đến cuối phần thuyết minh.
- Tìm mục tên “Sự kiện sau ngày kết thúc niên độ kế toán” hoặc “Các sự kiện phát sinh sau ngày kết thúc kỳ kế toán năm” (HPG: số 41, VIC: số 43).
- Ghi lại ngày ký báo cáo ở cuối bảng cân đối kế toán, rồi tính “cửa sổ” từ 31/12 đến ngày đó (HPG: 83 ngày).
- Với mỗi sự kiện, hỏi 3 câu: ngày nào, bao nhiêu tiền, có dấu vết ở mục nào trên bảng cân đối không (như tiền IPO nằm ở Phải trả khác).
- Ghi những sự kiện chưa có số tiền, đó là câu hỏi bạn mang theo khi đọc báo cáo quý kế tiếp.
Bẫy thường gặp khi đọc mục sự kiện sau ngày khóa sổ
- “Không điều chỉnh nghĩa là không quan trọng.” Sai. Khoản IPO của HPG không sửa số nào, nhưng giải thích vì sao mục Phải trả khác phình ra và báo trước thay đổi ở vốn chủ sở hữu năm sau.
- Nhầm ngày khóa sổ với ngày ký báo cáo. Chuyện xảy ra sau ngày ký (ví dụ sau 24/03/2026 với HPG) không nằm trong BCTC năm này, bạn phải đợi báo cáo quý kế tiếp.
- Thấy câu “không có sự kiện nào khác” rồi dừng lại. Câu đó chỉ có nghĩa là doanh nghiệp tự nhận không còn sự kiện trọng yếu nào cần điều chỉnh hay trình bày. Hãy đọc các sự kiện đứng trước nó.
Câu hỏi thường gặp
Sự kiện cần điều chỉnh và không cần điều chỉnh khác nhau thế nào?
Loại cần điều chỉnh làm số trên báo cáo bị sửa, loại không cần điều chỉnh chỉ được nêu trong thuyết minh.
Cổ tức công bố sau ngày khóa sổ có tính vào nợ phải trả không?
Không. Công ty chưa có nghĩa vụ trả tại ngày khóa sổ nên khoản này chỉ được thuyết minh (IAS 10 đoạn 12 đến 13).
Vì sao tiền IPO của công ty con lại nằm ở mục Phải trả khác?
Vì đến 31/12/2025 đợt chào bán chưa hoàn tất, tiền còn bị phong tỏa và chưa thuộc về công ty (chú thích (ii), thuyết minh 22).
Đọc tiếp trong series
- Thuyết minh báo cáo tài chính là gì? Bản đồ của cả phần chữ nhỏ cuối BCTC.
- BCTC quý, năm, soát xét khác nhau thế nào? Để biết chuyện xảy ra sau ngày ký sẽ đọc ở đâu.
- Đọc báo cáo kiểm toán để hiểu ngày ký báo cáo ảnh hưởng thế nào đến cửa sổ 83 ngày.
- Bài trụ của cả series: cách đọc báo cáo tài chính cho người mới.
Nguồn tham khảo
- Tập đoàn Hòa Phát, BCTC hợp nhất kiểm toán năm 2025 (lập ngày 24/03/2026): thuyết minh 22, 41, báo cáo B01; tải từ Vietstock, truy cập 18/10/2026.
- Tập đoàn Vingroup, BCTC hợp nhất kiểm toán năm 2025: thuyết minh 43; tải từ Vietstock, truy cập 18/10/2026.
- Bộ Tài chính, Quyết định 12/2005/QĐ-BTC ngày 15/02/2005 (ban hành VAS 17, 22, 23, 27, 28, 29): luatminhkhue.vn; ACC Group, Hướng dẫn chuẩn mực kế toán số 23.
- IASB, IAS 10 Events after the Reporting Period (đoạn 3, 11, 12 đến 14, 17).
- Luật Doanh nghiệp 2020, Điều 139 (họp ĐHĐCĐ thường niên): thuvienphapluat.vn.
- Thông tư 96/2020/TT-BTC về công bố thông tin trên thị trường chứng khoán: doanhnghiephoinhap.vn.
- Mekong ASEAN, Nông nghiệp Hòa Phát chốt giá IPO, 20/11/2025.
- SEC, Litigation Release 19898 (03/11/2006) và Litigation Release 20082 (19/04/2007), vụ Computer Associates.
Cập nhật: 18/10/2026. Tác giả: Happite.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.