Hình dung bạn đang sống trong một căn hộ và có thông báo: “Hệ thống cấp nước sẽ được kết nối vào lưới thành phố từ tháng 9.” Tin vui, đúng không? Nhưng nếu cái ống dẫn từ lưới vào nhà bạn vẫn đang tắc, bị han gỉ — thì dù “kết nối” hay không, vòi vẫn không có nước.
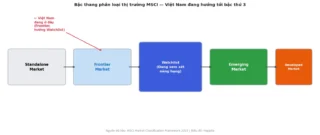
Đó chính xác là câu chuyện đang xảy ra với thị trường chứng khoán Việt Nam và 10 tỷ USD vốn ngoại. FTSE Russell đã chính thức nâng hạng Việt Nam lên Secondary Emerging Market từ tháng 9/2026. Nhưng để dòng tiền tỷ đô thực sự chảy vào, cần phải có đủ “ống nước” — và không phải tất cả đã thông.
TL;DR — Đọc 60 giây, hiểu cả bức tranh
- FTSE Russell xác nhận nâng VN lên Secondary Emerging Market từ 9/2026; dòng tiền ETF thụ động ước ~$1,7 tỷ USD, giải ngân 4 giai đoạn đến 9/2027.
- “Ống nước” có 3 lớp: pre-funding (đã thông 2025), CCP (đang lắp, dự kiến Q1/2027), room ngoại/NVDR (đang nghiên cứu — rào cản chính của MSCI).
- FTSE “dễ tính” hơn MSCI: VN đã đáp ứng ~70% tiêu chí MSCI; phần còn lại là FX tự do hóa và NVDR.
- Với nhà đầu tư cá nhân: cơ hội thật nhưng không có “cú bơm” tức thì — cần hiểu lộ trình từng giai đoạn để không FOMO sai thời điểm.
“10 Tỷ USD Vốn Ngoại”: Con Số Đến Từ Đâu?
Mỗi khi báo tài chính nói “10 tỷ USD sẽ đổ vào Việt Nam sau nâng hạng”, con số đó đến từ đâu? Câu trả lời cần tách làm hai lớp: dòng tiền thụ động từ ETF tracking FTSE và dòng tiền chủ động từ các quỹ active tự quyết định.
Về ETF thụ động: khi FTSE Russell đưa Việt Nam vào chỉ số Secondary Emerging Market, các quỹ ETF theo dõi chỉ số này bắt buộc phải mua cổ phiếu VN theo tỷ trọng. Theo ước tính của KIS Vietnam và VPBankS (tháng 4/2026), tổng vốn ETF thụ động cần giải ngân khoảng $1,7 tỷ USD — không giải ngân một lần mà theo 4 giai đoạn trong 12 tháng kể từ ngày nâng hạng.
Về dòng tiền chủ động: các quỹ active không bị ràng buộc phải mua, nhưng khi VN “lên hạng”, nhiều quỹ được phép (và có động lực) đưa VN vào danh mục. Lịch sử từ các thị trường khác như UAE, Qatar cho thấy dòng tiền active thường gấp 5–10 lần ETF thụ động, tức thêm $3–7 tỷ USD trong vòng 3–5 năm. Đó là nguồn gốc của con số “$10 tỷ”.
Điều quan trọng: $1,7 tỷ USD ETF thụ động không vào cùng lúc. FTSE thường áp dụng lộ trình giải ngân nhiều giai đoạn để giảm sốc thị trường. Giai đoạn 1 (T9/2026): 10% ~ $170M; Giai đoạn 2 (T3/2027): 30% ~ $510M tích lũy; Giai đoạn 3 (T6/2027): 65% ~ $1,1B tích lũy; Giai đoạn 4 (T9/2027): 100% ~ $1,7B tích lũy.
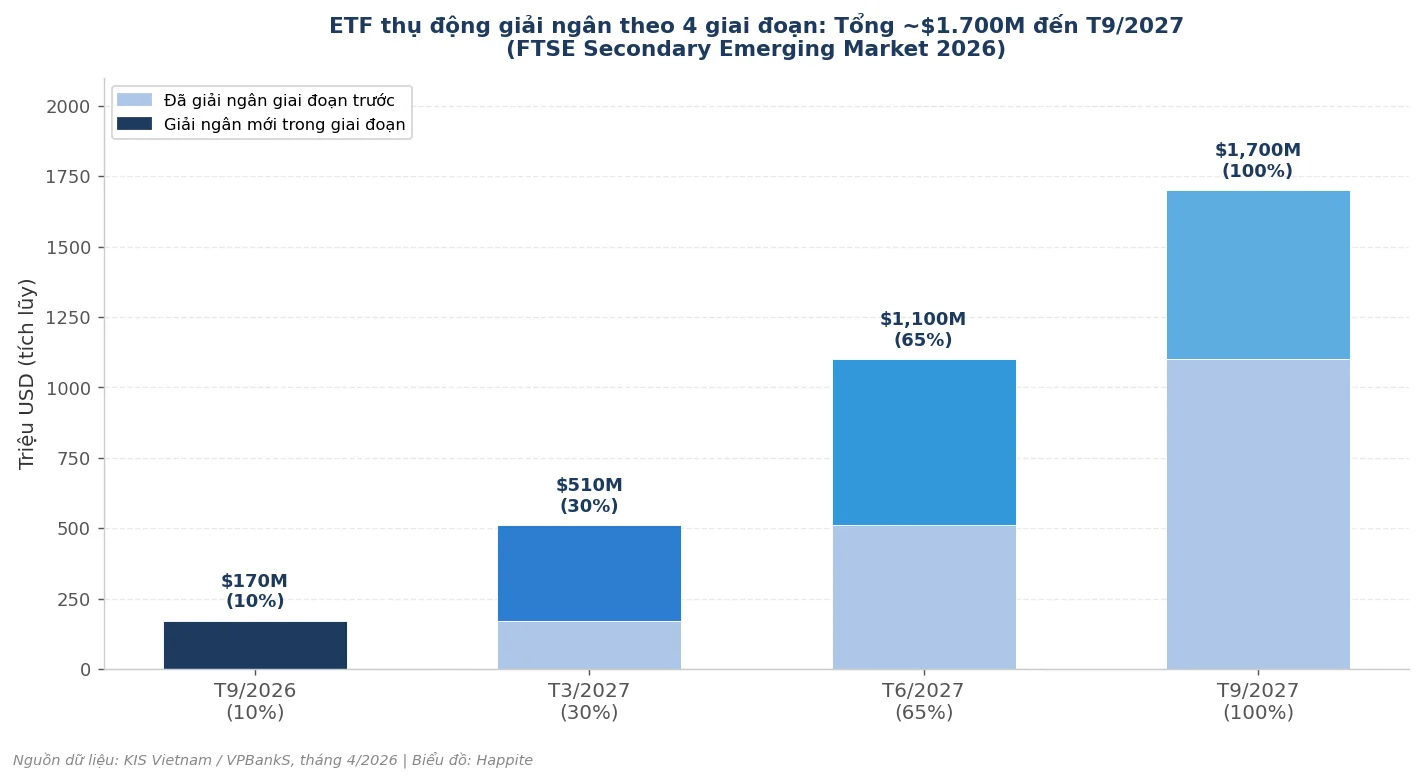
Lộ trình này có ý nghĩa thực tế: nếu bạn kỳ vọng một “cú bơm” mạnh vào tháng 9/2026, thực tế chỉ là 10% đầu tiên. Phần còn lại trải đều đến tận tháng 9/2027. Đọc thêm phân tích cổ phiếu VN30 hưởng lợi tại bài phân tích FTSE nâng hạng và VN30.
“Ống Nước” Là Gì — Và Tại Sao Nó Quan Trọng Hơn Con Số?
Quay lại ẩn dụ ban đầu: FTSE nâng hạng Việt Nam giống như thành phố thông báo “lưới cấp nước sẽ kết nối vào khu phố của bạn.” Nhưng để nước thực sự chảy vào từng nhà, cần có hệ thống ống dẫn — và hệ thống ống đó của thị trường chứng khoán VN gồm 3 lớp:
- Ống cái (CCP — Central Counterparty Clearing): Đảm bảo mọi giao dịch được bù trừ an toàn. Không có CCP, quỹ ngoại lớn sẽ không dám giao dịch quy mô lớn vì rủi ro đối tác quá cao.
- Ống phân phối (Pre-funding / Omnibus account): Quyết định quỹ ngoại có thể đặt lệnh linh hoạt không. Trước đây họ phải chuyển tiền VND vào trước khi biết giá — như đặt cọc cho một món hàng chưa biết giá bán.
- Van điều tiết (Room ngoại / NVDR): Quyết định quỹ ngoại có còn “chỗ” để mua không. Nhiều cổ phiếu VN30 đã cạn room ngoại — quỹ muốn mua cũng không được.
Thiếu bất kỳ lớp nào, dòng tiền sẽ chảy nhỏ giọt hoặc bỏ qua những cổ phiếu quan trọng nhất. Và đây là lý do FTSE và MSCI cho kết quả khác nhau với Việt Nam: FTSE chấp nhận hệ thống ống “chưa hoàn chỉnh”, MSCI thì không.
Pre-funding — “Nút Tắc Số 1” Đã Thông Thế Nào?
Hãy hình dung bạn muốn mua một lô hàng tại chợ đấu giá. Trước khi đặt giá, sàn yêu cầu bạn chuyển toàn bộ số tiền vào tài khoản ký quỹ — dù bạn chưa biết mình có thắng hay không, chưa biết giá cuối là bao nhiêu. Đó là cách thị trường chứng khoán Việt Nam từng vận hành với nhà đầu tư nước ngoài: pre-funding — chuyển tiền VND vào trước khi lệnh được khớp.
Tại sao điều này là vấn đề lớn? Các quỹ ngoại lớn quản lý hàng trăm vị thế đồng thời. Việc phải “nhốt” tiền vào từng thị trường trước khi biết lệnh có khớp không là cực kỳ kém hiệu quả về vốn. Đó là lý do các quỹ ưu tiên Thái Lan, Ấn Độ — những thị trường không yêu cầu pre-funding — hơn Việt Nam.
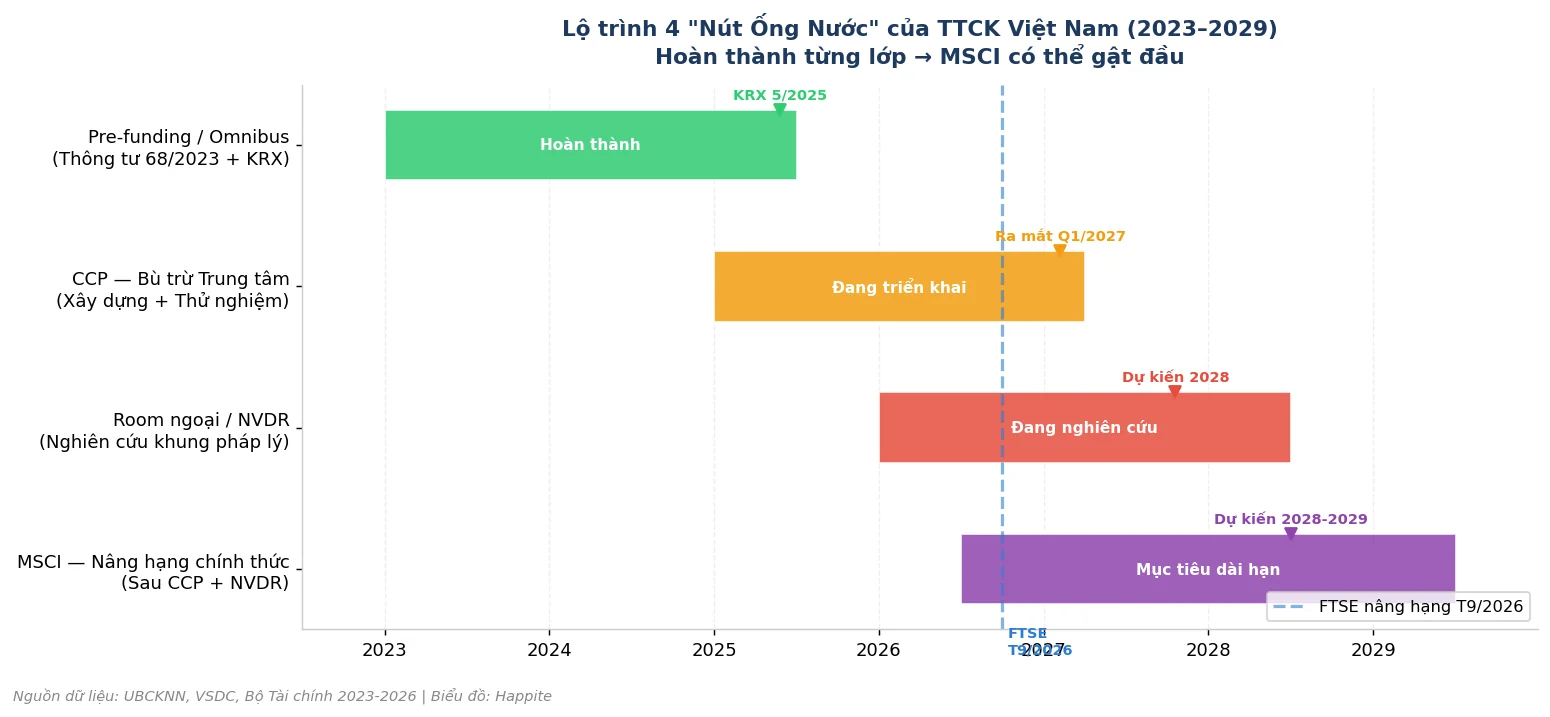
Giải pháp đến theo hai bước. Đầu tiên, Thông tư 68/2023/TT-BTC: cho phép một số loại nhà đầu tư tổ chức nước ngoài giao dịch mà không cần pre-funding đầy đủ, thay vào đó dùng tài sản ký quỹ linh hoạt hơn. Tiếp theo, hệ thống KRX ra mắt 2/5/2025: nền tảng kỹ thuật mới cho phép triển khai omnibus account — thay vì mỗi nhà đầu tư nước ngoài phải mở tài khoản riêng tại Việt Nam, một broker nước ngoài có thể gom toàn bộ khách hàng vào một tài khoản tổng. Từ góc độ VN, đó là “một khách” — trong khi thực tế là hàng trăm nhà đầu tư nhỏ lẻ nước ngoài.
Kết quả: nút tắc số 1 đã được tháo gỡ đủ để FTSE Russell gật đầu. Đây là lý do cốt lõi tại sao nâng hạng FTSE diễn ra vào 2026 thay vì 2024–2025 như một số kỳ vọng trước đó.
CCP — “Ống Cái” Của Toàn Hệ Thống (Dự Kiến Q1/2027)
Nếu pre-funding là “ống phân phối” thì CCP (Central Counterparty Clearing — Bù Trừ Trung Tâm) là “ống cái” — không có nó, toàn bộ hệ thống ống nhỏ bên dưới cũng không đủ áp lực để chạy an toàn trong mắt MSCI.
CCP hoạt động ra sao? Trong giao dịch chứng khoán thông thường, khi A mua và B bán, hai bên có nghĩa vụ trực tiếp với nhau. Rủi ro: nếu B vỡ nợ hoặc không thể giao chứng khoán, A mất tiền. Với thị trường càng lớn, rủi ro này càng cao và không thể kiểm soát được.
CCP giải quyết điều này bằng cách đứng vào giữa: CCP trở thành “người bán cho mọi người mua” và “người mua cho mọi người bán.” Nếu B vỡ nợ, CCP vẫn đảm bảo giao chứng khoán cho A — vì CCP có quỹ bảo hiểm và tài sản ký quỹ của chính B. Đơn giản hơn: CCP giống như ngân hàng bảo lãnh hợp đồng mua nhà — dù người bán bom hàng, ngân hàng vẫn hoàn tiền cho người mua.
Tại sao MSCI yêu cầu CCP? Các quỹ lớn quản lý hàng tỷ đô không thể chấp nhận rủi ro đối tác trực tiếp với hàng trăm giao dịch mỗi ngày. CCP là tiêu chuẩn bắt buộc của mọi thị trường Emerging Market trong danh sách MSCI. Lộ trình của Việt Nam: hoàn thiện khung pháp lý 2025 → thành lập Công ty CCP trực thuộc VSDC → chạy thử nghiệm 2026 → ra mắt chính thức Q1/2027. Đây cũng là lý do MSCI không thể nâng hạng VN trước 2028: họ cần CCP vận hành ổn định ít nhất 6–12 tháng trước khi đánh giá.
Room Ngoại & NVDR — “Nút Thắt Tỷ USD” Của MSCI
Giả sử CCP đã hoạt động, pre-funding đã tháo gỡ — vẫn còn một “van” cuối cùng: room ngoại. Đây là giới hạn tỷ lệ vốn điều lệ mà nhà đầu tư nước ngoài được phép sở hữu. Hầu hết ngành thông thường: 49%. Ngân hàng thương mại: 30%. Một số ngành nhạy cảm: thấp hơn.
Vấn đề cụ thể: những cổ phiếu hấp dẫn nhất trong VN30 — VCB, BID, CTG (các ngân hàng lớn), một số bluechip khác — đã cạn room ngoại. Một quỹ MSCI cần mua VCB với tỷ trọng lớn? Không được, không còn room. Điều này khiến việc xây dựng danh mục theo chỉ số MSCI tại Việt Nam gần như bất khả thi với các mã quan trọng nhất.
Giải pháp mà Thái Lan đã triển khai thành công từ năm 2000 là NVDR (Non-Voting Depository Receipt) — Chứng chỉ lưu ký không có quyền biểu quyết. Khi room ngoại hết, nhà đầu tư nước ngoài mua NVDR thay vì cổ phiếu thông thường. NVDR đại diện cho cổ phần nhưng không có quyền biểu quyết — người nắm giữ vẫn hưởng đầy đủ quyền kinh tế (cổ tức, tăng giá) mà không vi phạm giới hạn sở hữu. Về mặt pháp lý, cổ phần vẫn do người Việt nắm giữ nên không vi phạm room ngoại.
Thái Lan áp dụng NVDR và gia nhập MSCI Emerging Market từ rất sớm. Chủ tịch VSDC (tháng 6/2026) xác nhận Việt Nam đang xây dựng khung pháp lý cho NVDR. Nhưng đây là bước phức tạp — cần sửa Luật Chứng khoán và có thể cả Luật Doanh nghiệp — nên lạc quan nhất là 2027–2028 mới hoàn thiện. Đây chính là lý do MSCI chưa nâng hạng VN: 17/18 tiêu chí còn lại gần như đáp ứng, nhưng room ngoại và FX là hai “chiếc khóa” cuối cùng. Xem thêm tại sao khối ngoại liên tục bán ròng VN30.
FTSE vs MSCI — Hai “Tiêu Chuẩn Ống Nước” Khác Nhau Thế Nào?
Hai chỉ số uy tín nhất thế giới có tiêu chí khác nhau đáng kể — điều này giải thích tại sao Việt Nam được FTSE nâng hạng trước nhưng MSCI vẫn chờ.
| Tiêu chí | FTSE Russell | MSCI |
|---|---|---|
| Pre-funding | Chấp nhận omnibus account thay thế | Yêu cầu giải quyết triệt để |
| CCP (Bù trừ trung tâm) | Không bắt buộc ngay | Bắt buộc — tiêu chí cứng |
| Room ngoại / NVDR | Không yêu cầu NVDR | Yêu cầu giải pháp đầy đủ |
| FX (Ngoại hối) | Linh hoạt hơn | Yêu cầu tự do hóa thực chất |
| Trạng thái VN (6/2026) | Đã nâng hạng (T9/2026) | Watchlist, nâng hạng dự kiến 2028–2029 |
VN đã đáp ứng khoảng 70% tiêu chí MSCI (theo chuyên gia KIS Vietnam, tháng 4/2026). Dự kiến Việt Nam vào watchlist MSCI trong năm 2026, và nâng hạng chính thức sớm nhất là 2028 — sau khi CCP vận hành ổn định và NVDR/room ngoại được giải quyết. Đây không phải thất bại — đây là lộ trình có thể dự báo được. Đọc thêm phân tích chi tiết tiêu chí MSCI và VN30.
Nhà Đầu Tư Cá Nhân Cần Làm Gì Với Thông Tin Này?
Biết được “ống nước” nằm ở đâu giúp bạn tránh được hai bẫy phổ biến nhất với tin tức nâng hạng.
Bẫy 1 — FOMO tháng 9/2026: Nhiều nhà đầu tư đang kỳ vọng một đợt bơm mạnh ngay khi FTSE chính thức nâng hạng. Thực tế: chỉ 10% ($170M) ETF thụ động giải ngân vào thời điểm đó. Phần còn lại trải đến tháng 9/2027. Thị trường thường phản ứng theo kỳ vọng — có nghĩa là giá cổ phiếu có thể đã “ăn sẵn” sự kiện trước khi tiền thực sự vào.
Bẫy 2 — Tất cả cổ phiếu đều hưởng lợi như nhau: Không phải vậy. Các cổ phiếu hưởng lợi nhiều nhất từ FTSE là những mã có thanh khoản cao và còn room ngoại. VIC, VHM, FPT thuộc nhóm này. Ngược lại, VCB, BID, CTG dù hấp dẫn về cơ bản nhưng room ngoại gần cạn — ETF thụ động sẽ mua ít hoặc không mua được.
Câu hỏi thực tế để tự hỏi: “Cổ phiếu tôi đang quan tâm có còn room ngoại không? Nó có trong rổ FTSE không? Tỷ trọng của nó trong rổ là bao nhiêu?” Ba câu hỏi này xác định liệu dòng tiền ETF có thực sự chảy vào mã đó hay không. Xem thêm định giá VN-Index tháng 6/2026 để có góc nhìn so sánh P/E.
Nâng hạng FTSE là tin rất tốt cho thị trường dài hạn. Nhưng “dài hạn” đây thực sự là 2–3 năm, không phải 2–3 tháng. Người hiểu rõ lộ trình “ống nước” sẽ không bị bất ngờ — và sẽ không bán hoảng khi tiến trình có vẻ chậm hơn kỳ vọng.
Câu Hỏi Thường Gặp
Tại sao Việt Nam chưa được MSCI nâng hạng mặc dù đã được FTSE?
FTSE và MSCI có tiêu chí khác nhau. FTSE chấp nhận Việt Nam sau khi omnibus account và TT68/2023 giải quyết vấn đề pre-funding. MSCI yêu cầu thêm: CCP (dự kiến Q1/2027), FX tự do hóa thực chất hơn, và giải pháp room ngoại/NVDR. Việt Nam đang đáp ứng dần — dự kiến vào watchlist MSCI năm 2026 và nâng hạng 2028–2029.
Pre-funding trong chứng khoán là gì và đã được xử lý chưa?
Pre-funding là yêu cầu nhà đầu tư nước ngoài phải chuyển tiền VND vào tài khoản trước khi lệnh mua được khớp — ngay cả khi chưa biết giá cuối. Thông tư 68/2023 và hệ thống KRX (5/2025) đã cho phép omnibus account, giải quyết cơ bản vấn đề này đủ để FTSE chấp nhận nâng hạng.
CCP (Central Counterparty Clearing) là gì?
CCP là tổ chức đứng vào giữa mọi giao dịch chứng khoán, trở thành “người mua cho mọi người bán” và “người bán cho mọi người mua.” Khi một bên vỡ nợ, CCP dùng quỹ bảo hiểm để đảm bảo nghĩa vụ — loại bỏ rủi ro đối tác trực tiếp. Việt Nam đang xây dựng CCP, dự kiến ra mắt Q1/2027.
NVDR là gì và tại sao quan trọng với nâng hạng MSCI?
NVDR (Non-Voting Depository Receipt) là chứng chỉ đại diện cho cổ phần nhưng không có quyền biểu quyết, dành cho nhà đầu tư nước ngoài khi room sở hữu đã hết. Người nắm NVDR vẫn hưởng đầy đủ quyền kinh tế (cổ tức, tăng giá) mà không vi phạm giới hạn sở hữu pháp lý. MSCI yêu cầu thị trường có giải pháp như NVDR để quỹ có thể mua đủ tỷ trọng kể cả khi room ngoại đã đầy.
Khi nào thì dòng tiền ETF thực sự giải ngân vào VN30?
ETF thụ động theo FTSE giải ngân theo 4 giai đoạn: 10% vào T9/2026 ($170M), lên 30% vào T3/2027 ($510M tích lũy), 65% vào T6/2027 ($1,1B tích lũy), và hoàn tất 100% vào T9/2027 ($1,7B tích lũy). Dòng tiền chủ động từ quỹ active sẽ vào tự do hơn nhưng không theo lịch cố định.
Nếu thấy bài này hữu ích, lưu lại để đọc mỗi khi có tin về nâng hạng — đây là “bản đồ ống nước” dùng được dài hạn. Bạn cũng có thể theo dõi Bản tin VN30 hàng tuần để cập nhật tiến trình từng bước.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Mọi quyết định đầu tư cần được cân nhắc dựa trên tình hình tài chính cá nhân và tham khảo chuyên gia được cấp phép. Thị trường chứng khoán có rủi ro — giá trị đầu tư có thể giảm.