Bạn đọc tiêu đề “lợi nhuận quý 3 dự báo tăng 230%” và tim đập nhanh hơn một nhịp. Nhưng nếu hôm qua một quán phở đầu ngõ bán được 10 tô, hôm nay bán 33 tô, thì cũng là “tăng 230%” đấy. Vậy con số ấy đang nói về một đế chế phở hay một quán vừa mở cửa lại sau đợt sửa chữa? Câu trả lời nằm ở một thứ mà tiêu đề gần như không bao giờ in ra: cái nền, hay còn gọi là hiệu ứng nền thấp.
- Hiệu ứng nền thấp là khi % tăng trưởng nhìn rất “to” chỉ vì kỳ so sánh quá nhỏ. Cùng một mức tăng thêm, nền càng bé thì % càng phình.
- Phép tính bất đối xứng: rơi 50% cần tăng 100% để về chỗ cũ, rơi 96% cần tăng tới 2.400%. MWG năm 2024 “gấp 22 lần” mà vẫn chưa vượt đỉnh 2022.
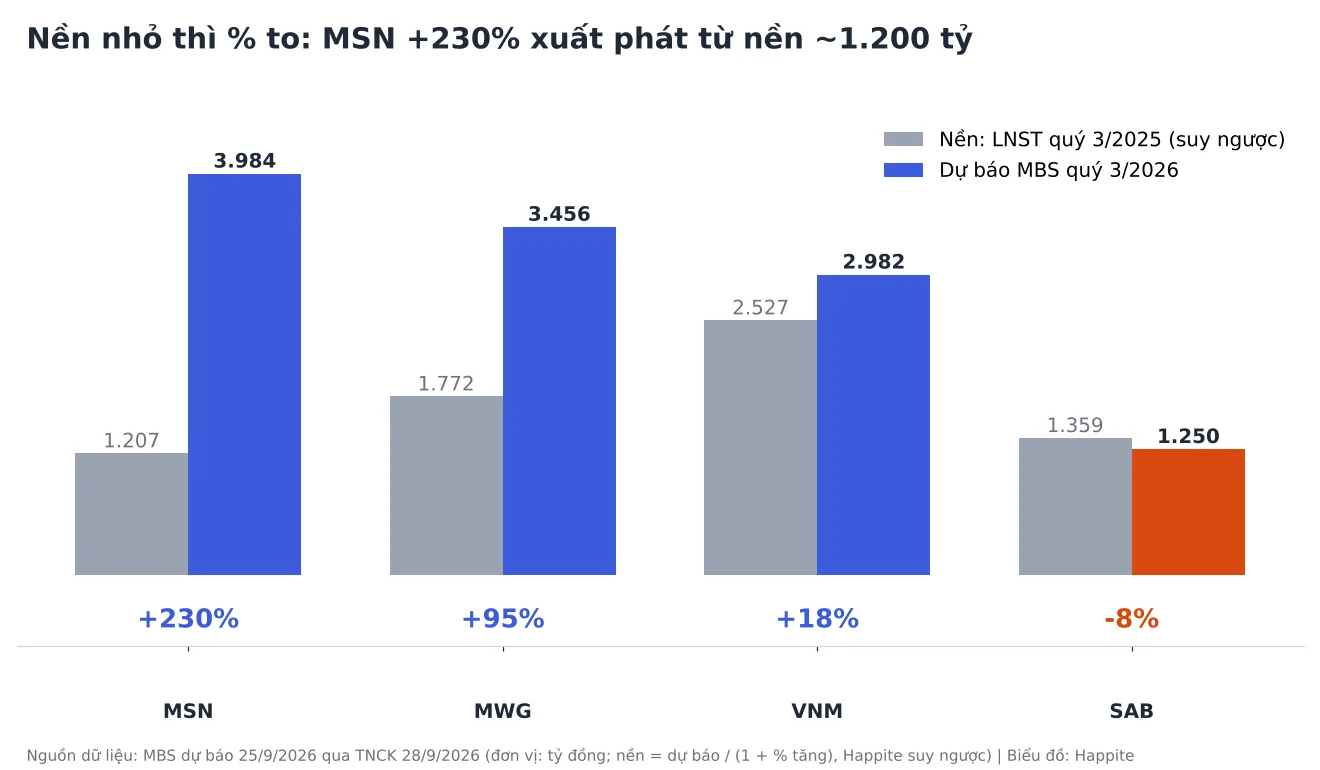
- Dự báo quý 3/2026 của MBS cho thấy rõ: MSN +230% từ nền suy ra khoảng 1.200 tỷ, SAB -8% vì nền có khoản thu bất thường.
- Bộ lọc 4 câu hỏi cuối bài giúp đọc lại bất kỳ tiêu đề “lãi tăng X%” nào trong vài phút.
Hiệu ứng nền thấp là gì, và vì sao con số % hay “nói quá”?
Hiệu ứng nền thấp (low base effect) là hiện tượng tốc độ tăng trưởng nhìn rất cao vì kỳ gốc dùng để so sánh đang ở mức rất thấp. Phần trăm tăng trưởng thực chất là một phân số: tử số là phần tăng thêm, mẫu số là cái nền. Mẫu số bé đi thì cả phân số phồng lên, dù tử số không đổi.
Hãy nghĩ đến chuyện đo chiều cao. Một người vừa leo lên khỏi cái hố sâu 3 mét có thể nói “tôi vừa cao thêm 3 mét”, nghe như siêu nhân. Thực ra họ mới chỉ ngang mặt đất. Trong bài này, ẩn dụ đó sẽ quay lại vài lần: cái nền chính là mặt đất mà bạn đo chiều cao từ đó. Ai đo từ dưới đáy hố thì con số nào cũng hoành tráng.
Chữ “nền” xuất hiện khắp nơi, từ lạm phát, GDP cho đến lợi nhuận doanh nghiệp. Nhưng với nhà đầu tư cổ phiếu VN30, nó nguy hiểm nhất vào mùa công bố kết quả kinh doanh, vì đúng lúc đó tiêu đề báo chí và báo cáo phân tích dày đặc các con số “tăng gấp đôi, gấp ba”. Tuần vừa rồi Happite đã điểm dự báo lợi nhuận quý 3/2026 của nhóm bán lẻ VN30. Bài hôm nay đi vào cái máy bên dưới những con số đó.
Vì sao rơi 50% phải tăng 100% mới hòa vốn?
Vì phần trăm luôn được tính trên cái nền đang có. Giả sử lợi nhuận một công ty từ 100 tỷ rơi xuống 50 tỷ, tức giảm 50%. Để về lại 100 tỷ, lợi nhuận phải tăng thêm 50 tỷ, nhưng lần này nền chỉ còn 50 tỷ nên con số phần trăm là 100%. Rơi 80% thì cần tăng 400%. Công thức gọn là: cần tăng = giảm / (1 – giảm).
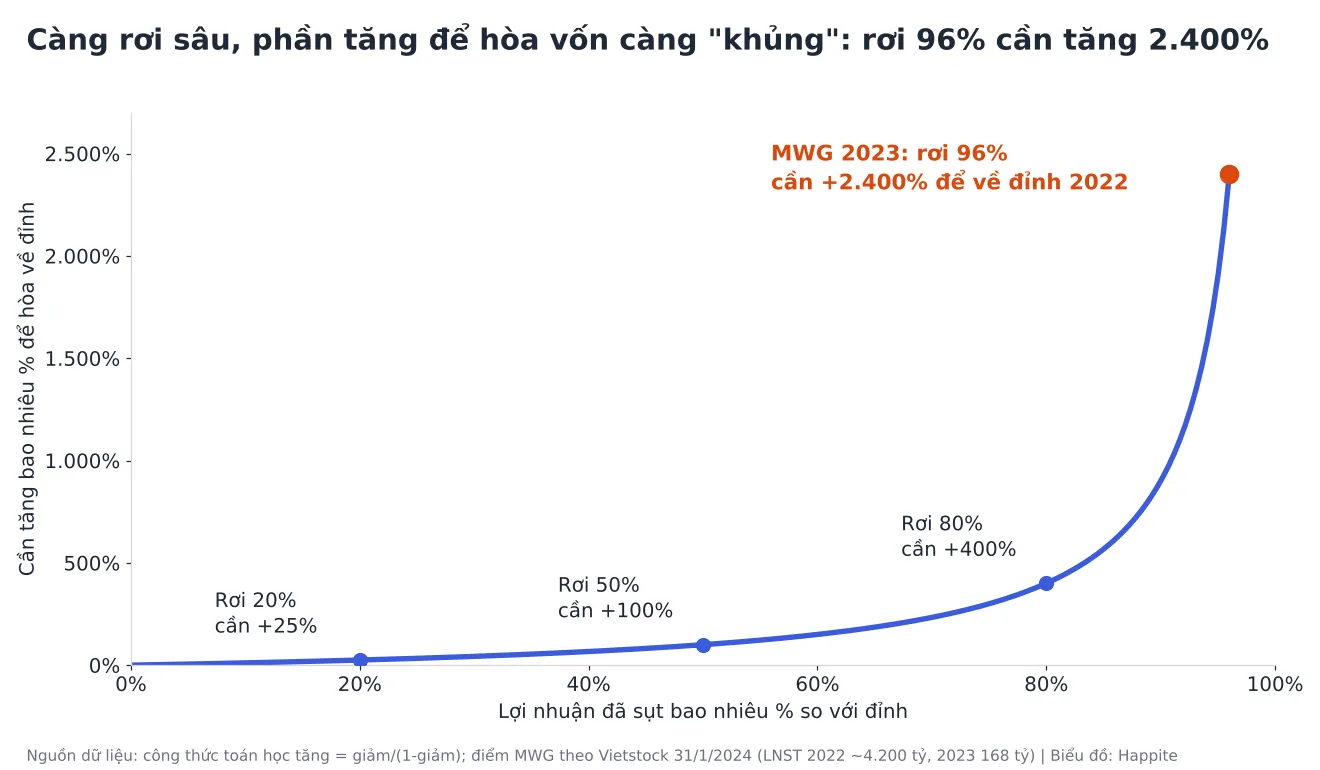
Nghe như bài toán lớp 8, nhưng đây là lý do vì sao thị trường hay bị “ru ngủ” sau một cú sụt. Đường cong trên đây dốc đứng ở phần cuối: từ mức rơi 80% đến 96%, phần tăng cần thiết nhảy từ 400% lên 2.400%. Đúng cái đoạn mà doanh nghiệp vừa gượng dậy là đoạn tiêu đề báo chí đẹp nhất, và cũng là đoạn dễ khiến người đọc nhầm “hồi phục” với “lập đỉnh mới”.
Ví dụ thật: MWG tăng gấp 22 lần mà chưa vượt đỉnh cũ?
Đúng vậy, và đây là ví dụ kinh điển của sàn VN30. Theo Vietstock ngày 31/1/2024, Thế Giới Di Động (MWG) chỉ lãi ròng khoảng 168 tỷ đồng năm 2023, giảm 96% so với mức khoảng 4.200 tỷ của năm 2022. Một năm sau, Vietnambiz ngày 24/1/2025 ghi nhận lãi ròng 2024 đạt 3.722 tỷ, gấp 22,1 lần năm trước.
“Gấp 22 lần” là tiêu đề khiến ai cũng ngước nhìn. Nhưng đặt cạnh đỉnh cũ: 3.722 tỷ vẫn chỉ bằng khoảng 89% của 4.200 tỷ năm 2022. Con số tăng 2.115% thực chất là quãng đường leo ra khỏi hố, không phải quãng đường bay lên trời.

Điều thú vị là câu chuyện không dừng ở đó. Theo dự báo của MBS (qua Tin nhanh chứng khoán, 28/9/2026), lợi nhuận MWG cả năm 2026 vào khoảng 12.965 tỷ đồng, tăng 84%. Từ đây có thể suy ngược lợi nhuận 2025 vào khoảng 7.050 tỷ. Nghĩa là qua hai năm, MWG đã thực sự rời khỏi cái hố và vượt hẳn đỉnh cũ, nên mức tăng 84% năm nay đã bớt phụ thuộc vào hiệu ứng nền thấp. Với 2026 so với đỉnh 2022, tốc độ tăng bình quân chỉ khoảng 33% mỗi năm (12.965 / 4.200 ≈ 3,1 lần trong 4 năm). Vẫn rất mạnh, nhưng là một con số “tỉnh táo” hơn nhiều so với 2.115%.
Chú ý rằng đây là cùng một doanh nghiệp, cùng một chuỗi số liệu. Chỉ cần đổi mốc so sánh, mức tăng đã đi từ “gấp 22 lần” xuống “33% mỗi năm”. Cái nền nào được chọn làm mốc không phải chuyện kỹ thuật, mà là chuyện quyết định bức tranh bạn nhìn thấy.
Quý 3/2026: MSN +230% và SAB -8% nhìn qua lăng kính cái nền
Chuyển sang dữ liệu nóng của tuần. Theo dự báo MBS ngày 25/9/2026, lợi nhuận quý 3/2026 của MSN khoảng 3.984 tỷ (+230%), MWG khoảng 3.456 tỷ (+95%), VNM khoảng 2.982 tỷ (+18%) và SAB khoảng 1.250 tỷ (-8%). Muốn biết con số nào “nặng ký thật”, hãy đặt cạnh nhau cả cái nền (suy ngược từ % tăng) lẫn mức dự báo.
| Mã | Nền Q3/2025 (suy ngược, tỷ đồng) | Dự báo Q3/2026 (tỷ đồng) | % tăng | Tăng thêm (tỷ đồng) |
|---|---|---|---|---|
| MSN | ~1.207 | 3.984 | +230% | ~+2.777 |
| MWG | ~1.772 | 3.456 | +95% | ~+1.684 |
| VNM | ~2.527 | 2.982 | +18% | ~+455 |
| SAB | ~1.359 | 1.250 | -8% | ~-109 |
MSN: nền bé, cộng thêm một động cơ mới. Nền suy ngược chỉ khoảng 1.200 tỷ, rất nhỏ so với quy mô tập đoàn, nên % mới phình thành 230%. Nhưng Masan là ví dụ hay vì ở đây có cả hiệu ứng nền lẫn một động lực thật. Theo nguồn trên, động lực chính là mảng khai khoáng vonfram và giấy phép khai thác mới tại Núi Pháo, chứ không phải bán lẻ tiêu dùng. Happite từng phân tích riêng cổ phiếu vonfram MSR đang “nuôi” cả Masan ra sao và vì sao MSN lãi gấp 2,2 lần sau 8 tháng. Nên “tăng 230%” ở đây vừa là nền thấp, vừa là một câu chuyện cung cầu hàng hóa, và hai thứ này cần được tách ra khi đánh giá.
Có thêm một lớp tinh tế nữa. Theo Vietstock tháng 10/2025, lợi nhuận sau thuế quý 3/2025 Masan công bố là 1.866 tỷ đồng. Nếu lấy mốc này làm nền và so với 3.984 tỷ dự báo, mức tăng chỉ còn khoảng 113%, thay vì 230%. Chênh lệch này nhiều khả năng đến từ cách định nghĩa lợi nhuận (toàn tập đoàn hay phần thuộc về cổ đông công ty mẹ), điều mà các nguồn Happite đọc không nêu rõ. Bài học không phải là ai đúng ai sai, mà là: khi một con số % trông quá đẹp, hãy hỏi nó đang chia cho “cái nền” nào.
SAB: hiệu ứng nền cao, chiều ngược lại. Nền không chỉ làm % phình mà còn có thể làm nó xẹp. Theo nguồn trên, SAB dự báo giảm 8% một phần vì quý 3 năm trước có khoản thu bất thường liên quan hợp nhất công ty con, khiến nền cao bất thường. Giống học sinh năm ngoái thi được 9,5 điểm nhờ đề dễ, năm nay làm bài tốt vẫn “tụt điểm” so với năm cũ. Điểm giảm 8% không đồng nghĩa việc kinh doanh lõi xấu đi tương ứng.
VNM: tăng chậm nhưng nền “sạch”. Mức +18% trông nhạt, nhưng mỗi tăng thêm là tăng trên nền khoảng 2.500 tỷ, vốn đã là một mức lợi nhuận quý lớn. Một doanh nghiệp tăng 455 tỷ trên nền đó khó hơn nhiều so với tăng 455 tỷ từ nền 500 tỷ. Đây là chỗ nhà đầu tư dễ bỏ qua: % cao thường dành cho kẻ đứng thấp, % thấp thường dành cho kẻ đã đứng cao.
Bộ lọc 4 câu hỏi: đọc tiêu đề “lãi tăng X%” trong 5 phút
Không cần phần mềm, bạn chỉ cần bốn câu hỏi, theo thứ tự này. Mỗi câu đều có ví dụ ngay phía trên để đối chiếu.
Câu 1: Nền là bao nhiêu tỷ đồng, và nền đó bình thường hay bất thường? Với MSN, nền khoảng 1.200 tỷ là thấp so với quy mô. Với SAB, nền có khoản thu một lần là cao bất thường. Nền bất thường ở cả hai phía đều làm méo %.
Câu 2: Phần tăng thêm là bao nhiêu tỷ đồng? Hãy đổi % về tỷ đồng, vì tiền mới là thứ bỏ vào túi cổ đông và là thứ thuế, cổ tức, đầu tư đều tính trên đó. MSN +2.777 tỷ, MWG +1.684 tỷ, VNM +455 tỷ: bức tranh khác hẳn so với dãy 230%, 95%, 18%.
Câu 3: So với đỉnh cũ hoặc mức trung bình 2 đến 3 năm thì sao? Đây là mẹo “xếp chồng hai năm” mà giới phân tích hay dùng: thay vì so với một kỳ duy nhất, hãy so với kỳ cách đây hai năm hoặc đỉnh gần nhất. MWG 2026 so với đỉnh 2022 chỉ tăng khoảng 33% mỗi năm, thay vì cảm giác “gấp 22 lần”.
Câu 4: Phần tăng đến từ đâu, lõi hay một lần? Vonfram tăng giá là chu kỳ hàng hóa. Khoản thu hợp nhất là một lần. Doanh thu cửa hàng tăng là lõi. Cùng một con số, ba chất lượng khác nhau. Happite từng mổ xẻ khía cạnh này ở bài Beta, Sharpe tiêu dùng VN30 khi MWG lãi kỷ lục vẫn rớt Sharpe: lãi đẹp chưa chắc khiến cổ phiếu “đẹp” theo cách nhà đầu tư kỳ vọng.
Hiệu ứng nền thấp có xấu không? Khi nào nên tin con số?
Không hẳn xấu. Nền thấp không có nghĩa tăng trưởng giả, mà chỉ có nghĩa % chưa đủ để kết luận. Một doanh nghiệp thoát hố thật sự vẫn là chuyện đáng mừng, chỉ là mức mừng nên tương xứng với quãng đường thực. Ngược lại, nền cao cũng không có nghĩa doanh nghiệp xấu, như SAB cho thấy.
Hãy tin con số hơn khi nó vượt qua cả bốn bộ lọc: nền bình thường, phần tăng thêm lớn tính bằng tỷ đồng, vượt đỉnh cũ, và đến từ hoạt động lõi lặp lại được. MWG năm 2026 trong dự báo MBS đang khá gần mẫu hình đó, còn MSN thì cần theo dõi thêm phần vonfram bền đến đâu. Đây chỉ là cách đọc dữ liệu, không phải nhận định về giá cổ phiếu, vì giá còn phụ thuộc kỳ vọng, định giá và dòng tiền mà từng nhà đầu tư tự cân nhắc.
Một lưu ý cuối: các con số quý 3/2026 trong bài là dự báo của một công ty chứng khoán, không phải kết quả đã công bố. Dự báo có thể lệch, và nền suy ngược do Happite tự tính có thể khác nền công bố vì định nghĩa lợi nhuận. Khi doanh nghiệp công bố báo cáo thật, hãy quay lại đối chiếu bằng chính bốn câu hỏi trên.
Câu hỏi thường gặp về hiệu ứng nền thấp
Hiệu ứng nền thấp là gì, nói ngắn gọn?
Là khi % tăng trưởng nhìn rất cao chỉ vì kỳ so sánh quá thấp. Cùng mức tăng thêm, nền càng nhỏ thì % càng lớn.
Vì sao lợi nhuận tăng 100% chưa chắc là tin tốt?
Vì nếu kỳ trước đã rơi 50% thì tăng 100% mới chỉ đưa lợi nhuận về đúng chỗ cũ. Cần so thêm với đỉnh gần nhất và quy đổi ra số tiền tăng thêm.
Làm sao tự kiểm tra nền của một công ty niêm yết?
Mở báo cáo tài chính hoặc bản tin công bố, lấy lợi nhuận sau thuế cùng kỳ năm trước làm nền, rồi so thêm với kỳ cách đây hai năm. Báo cáo gốc có trên congbothongtin.ssc.gov.vn và trang quan hệ cổ đông của doanh nghiệp.
Nền cao có làm % tăng trưởng thấp đi không?
Có. Khi kỳ trước có khoản thu bất thường, như trường hợp SAB trong dự báo quý 3/2026, % tăng trưởng nhìn yếu hơn thực tế kinh doanh lõi.
Nên dùng chỉ số nào thay cho % tăng trưởng một kỳ?
Hãy xem thêm tốc độ tăng bình quân nhiều năm (CAGR) so với đỉnh cũ, và số tiền tăng thêm. Hai chỉ số này ít bị nền làm méo hơn.
Lần tới thấy một tiêu đề “lãi tăng gấp ba”, hãy làm một việc nhỏ trước khi gật gù: hỏi xem người ta đo chiều cao từ mặt đất hay từ đáy hố. Muốn theo dõi cách Happite đọc số liệu doanh nghiệp VN30 mỗi tuần, bạn có thể xem thêm các bài phân tích trong chuyên mục Happite và quay lại đối chiếu khi doanh nghiệp công bố báo cáo thật.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.