Tưởng tượng bạn lập kế hoạch cả năm lãi 2.162 tỷ đồng — rồi chỉ nửa đầu năm đã bỏ túi 12.636 tỷ, tức vượt 584% mục tiêu trước khi năm kết thúc. Không phải startup fintech nào đó đang cháy vốn, mà là BSR — Tổng công ty Lọc hóa dầu Việt Nam — tân binh mới nhất của rổ VN30 đang khiến nhiều nhà đầu tư phải gõ Google lại từ đầu.
- BSR Q2/2026: Doanh thu 55.000 tỷ (+49% YoY), lợi nhuận sau thuế 4.371 tỷ (+515% YoY)
- H1/2026: Doanh thu 100.922 tỷ (+47%), LNST 12.636 tỷ — gấp 10 lần cùng kỳ năm 2025
- Hoàn thành 584% kế hoạch lợi nhuận cả năm chỉ trong 6 tháng đầu
- Nguyên nhân: giá dầu Brent ~97 USD/thùng + crack spread cao + không còn lỗ đánh giá tồn kho
- Rủi ro H2: bảo dưỡng tổng thể lần 6 + giá dầu bất định
BSR Là Ai? “Tân Binh” VN30 Mà Nhiều Nhà Đầu Tư Chưa Quen Mặt
BSR là viết tắt của Tổng công ty Lọc hóa dầu Việt Nam (tiền thân là CTCP Lọc hóa dầu Bình Sơn), niêm yết trên HoSE. Đây là đơn vị thành viên của Tập đoàn Dầu khí Quốc gia Việt Nam (Petrovietnam), vận hành Nhà máy lọc dầu Dung Quất tại Quảng Ngãi — cơ sở lọc dầu lớn nhất và lâu đời nhất của Việt Nam, cung cấp khoảng 30–35% nhu cầu xăng dầu nội địa.
BSR chính thức gia nhập rổ VN30 từ ngày 13/5/2026, thay thế DGC (Hóa chất Đức Giang) bị đưa vào diện kiểm soát. Cùng thời điểm này, công ty cũng hoàn tất đổi tên từ “CTCP Lọc hóa dầu Bình Sơn” thành “Tổng công ty Lọc hóa dầu Việt Nam” — không chỉ đổi biển hiệu, mà phản ánh tái cơ cấu thực chất về quy mô quản trị và vị thế. Về cơ cấu VN30 Quý 3/2026 sắp tới, BSR vẫn ở lại rổ (dù các quỹ ETF điều chỉnh nhẹ tỷ trọng).
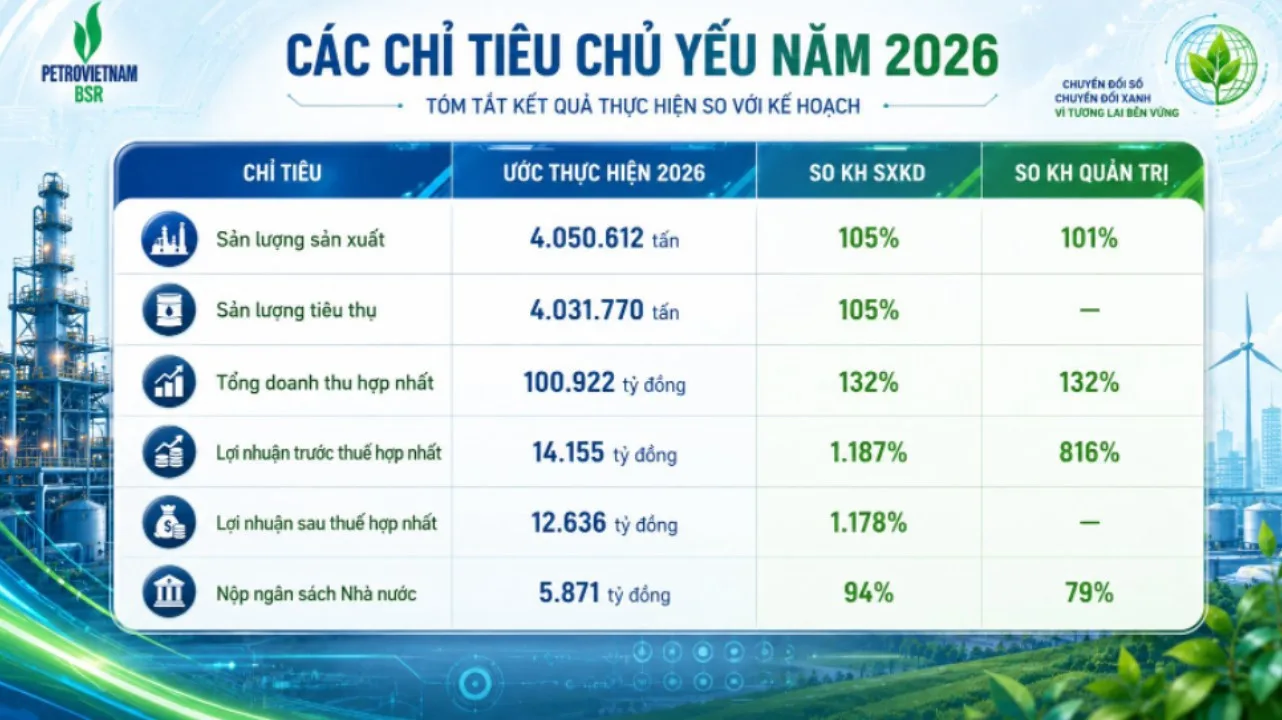
Con Số Biết Nói: +515% Quý II, Vượt 584% Kế Hoạch Ngay Giữa Năm
Những số liệu mà BSR vừa công bố tại Hội nghị sơ kết công tác 6 tháng đầu năm không dành cho người yếu tim (theo nghĩa tài chính tích cực).
Riêng quý II/2026, BSR ghi nhận doanh thu đạt 55.000 tỷ đồng (tăng 49% so với cùng kỳ 2025) và lợi nhuận sau thuế (LNST) đạt 4.371 tỷ đồng, tăng 515% — tức gần gấp 6 lần chỉ trong một quý.
Lũy kế 6 tháng đầu năm, con số còn ấn tượng hơn: tổng doanh thu hợp nhất đạt 100.922 tỷ đồng (+47% so với cùng kỳ), LNST hợp nhất đạt 12.636 tỷ đồng, gấp 10 lần so với H1/2025. Sản lượng sản xuất đạt hơn 4 triệu tấn, đóng góp 5.871 tỷ đồng cho ngân sách nhà nước chỉ trong nửa đầu năm.
Điểm đáng chú ý hơn cả là việc BSR đặt kế hoạch LNST cả năm 2026 ban đầu chỉ ở mức 2.162 tỷ đồng. Với 12.636 tỷ đã thu về trong H1, công ty đã hoàn thành 584% kế hoạch lợi nhuận trước khi tháng 7 kết thúc — giống như đặt mục tiêu chạy marathon 42km, rồi đã chạy xong 245km trước bữa trưa ngày đầu năm.
Crack Spread — “Bí Thuật” Của Ngành Lọc Dầu (Và Tại Sao Nó Quan Trọng)
Nhiều nhà đầu tư quen theo dõi giá dầu thô, nhưng với BSR, con số thực sự quan trọng là crack spread — chênh lệch giữa giá bán sản phẩm tinh chế (xăng, dầu diesel, dầu mazut) và giá mua dầu thô đầu vào.
Ví dụ dễ hình dung: một nhà hàng mua thịt lợn 100.000đ/kg, chế biến và bán thành phần ăn 220.000đ — chênh lệch 120.000đ đó chính là “crack spread” của nhà hàng. BSR mua dầu thô, “nấu” qua nhà máy Dung Quất, ra xăng và diesel rồi bán cho thị trường. Khi chênh lệch này rộng, BSR lãi đậm; khi thu hẹp, biên lợi nhuận co lại bất kể giá dầu tuyệt đối ở mức nào.
Trong Q2/2026, hai yếu tố cộng hưởng tạo ra kết quả đột phá: giá dầu thô Brent bình quân đạt khoảng 97 USD/thùng, vẫn ở mức cao; và crack spread duy trì trên mức bình quân lịch sử do nguồn cung sản phẩm tinh chế toàn cầu chưa tăng kịp nhu cầu. Ngoài ra, H1/2025 BSR chịu lỗ lớn từ việc đánh giá lại tồn kho (khi giá dầu giảm, giá trị hàng tồn kho phải ghi giảm theo) — yếu tố tiêu cực này nay không còn, tạo hiệu ứng so sánh cơ sở thấp khiến % tăng trưởng trông càng ấn tượng. Theo MBS Research qua Người Quan Sát, đây là bức tranh chung cho toàn ngành lọc dầu trong Q2/2026.
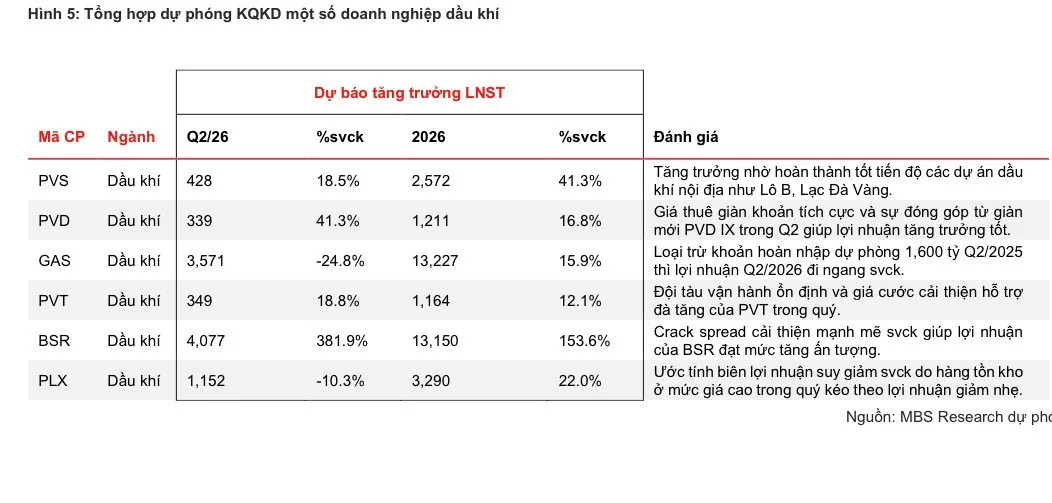
H2/2026 Không Hẳn Màu Hồng — Những Rủi Ro Nhà Đầu Tư Cần Biết
Nhìn H1 với LNST gấp 10 lần, dễ có cảm giác BSR đang trên đà bất khả chiến bại. Nhưng H2/2026 ẩn chứa không ít ẩn số cần cân nhắc.
Bảo dưỡng tổng thể lần thứ 6. Nhà máy lọc dầu Dung Quất phải định kỳ ngừng toàn bộ hoặc một phần để bảo dưỡng tổng thể — đây là yêu cầu kỹ thuật bắt buộc, không thể né tránh. BSR đã thông báo thực hiện bảo dưỡng tổng thể lần 6 trong H2/2026, đồng nghĩa sản lượng và doanh thu sẽ thấp hơn đáng kể trong giai đoạn này.
Biến động giá dầu và crack spread. Giá Brent ở mức 97 USD/thùng không phải mặc định cố định. Quyết định sản lượng của OPEC+, tốc độ phục hồi kinh tế toàn cầu, và làn sóng nhà máy lọc dầu mới tại Trung Đông và châu Á đưa vào vận hành — tất cả đều có thể thu hẹp crack spread nhanh hơn dự kiến.
Tích cực dài hạn. Dự án nâng cấp, mở rộng nhà máy lọc dầu Dung Quất (vốn đầu tư khoảng 1,5 tỷ USD) đang được đẩy nhanh tiến độ. Nếu hoàn thành, công suất BSR sẽ tăng lên đáng kể. Tuy nhiên đây là câu chuyện của 2–3 năm tới, không phải của H2/2026. Về bức tranh toàn rổ, nhà đầu tư có thể tham khảo thêm KQKD Q2/2026 VN30 tổng hợp để đặt BSR trong ngữ cảnh rộng hơn.
Câu Hỏi Thường Gặp Về BSR
Crack spread là gì và tại sao quan trọng với BSR?
Crack spread là chênh lệch giữa giá sản phẩm tinh chế (xăng, dầu diesel) và giá dầu thô đầu vào. Đây là thước đo lợi nhuận biên trực tiếp của nhà máy lọc dầu. Với BSR, crack spread cao đồng nghĩa với lợi nhuận lớn — dù giá dầu thô tuyệt đối ở mức nào.
BSR có bị loại khỏi VN30 trong kỳ cơ cấu tháng 7/2026 không?
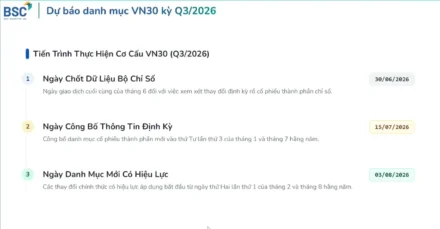
Không. Theo dự báo từ BSC Research và SSI, BSR vẫn duy trì trong rổ VN30 sau kỳ cơ cấu Quý 3/2026 (hiệu lực từ 03/08/2026). Hai mã bị loại theo dự báo là TPB và PLX. Các quỹ ETF có thể điều chỉnh nhẹ tỷ trọng BSR nhưng không loại ra khỏi rổ.
Bảo dưỡng tổng thể lần 6 ảnh hưởng thế nào đến lợi nhuận H2/2026 của BSR?
Trong thời gian bảo dưỡng tổng thể (thường kéo dài 30–60 ngày), nhà máy ngừng hoặc giảm đáng kể sản lượng, dẫn đến doanh thu và lợi nhuận giảm. H2/2026 nhiều khả năng sẽ không duy trì được đà lợi nhuận của H1 — đây là yếu tố nhà đầu tư cần tính đến khi đánh giá triển vọng cả năm của BSR.
BSR khác gì so với PLX trong nhóm dầu khí VN30?
BSR là nhà máy lọc dầu — mua dầu thô, sản xuất ra xăng dầu thành phẩm. PLX (Petrolimex) là tập đoàn phân phối xăng dầu — mua thành phẩm, bán lẻ qua hệ thống trạm xăng toàn quốc. Hai mô hình kinh doanh và cấu trúc lợi nhuận hoàn toàn khác nhau. PLX vừa bị dự báo loại khỏi VN30 kỳ cơ cấu tháng 7/2026, trong khi BSR ở lại.
BSR là câu chuyện thú vị của một doanh nghiệp nhà nước truyền thống bỗng dưng trở thành ngôi sao của mùa KQKD, nhờ một thứ mà không phải ai cũng quen gọi tên: crack spread. Kết quả H1/2026 đặc biệt ấn tượng, nhưng H2 sẽ là phép thử thực sự — khi bảo dưỡng lớn bắt đầu và hiệu ứng so sánh cơ sở thấp không còn phát huy tác dụng. Nhà đầu tư nên theo dõi sát diễn biến giá dầu quốc tế và thông tin tiến độ bảo dưỡng từ phía doanh nghiệp.
Muốn xem bức tranh KQKD rộng hơn của toàn rổ VN30 trong mùa báo cáo Q2 này? Tham khảo thêm tổng hợp KQKD Q2/2026 VN30.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.