Cuối tháng, chị Lan kế toán mở sổ chi tiêu gia đình và thấy có thể ghi theo hai kiểu. Kiểu thứ nhất ghi theo mục đích: tiền ăn, tiền học cho bé, tiền đi lại. Kiểu thứ hai ghi theo thứ đã mua: tiền điện, tiền xăng, tiền gạo, tiền thuê nhà. Cùng một tháng chi tiêu, hai cách ghi cho hai bức tranh khác nhau. Báo cáo tài chính của doanh nghiệp cũng có cả hai kiểu, và kiểu thứ hai nằm trong một bảng thuyết minh ít người mở: chi phí theo yếu tố. Chúng ta sẽ mở bảng này ở hai doanh nghiệp rất khác nhau, Hòa Phát (HPG) và Thế Giới Di Động (MWG), để thấy thép và bán lẻ tiêu tiền khác nhau ra sao.
- Hiểu chi phí theo yếu tố là gì và khác gì với giá vốn, chi phí bán hàng, chi phí quản lý.
- Tìm đúng thuyết minh trong BCTC và đọc được năm dòng chi phí: nguyên liệu, nhân công, khấu hao, dịch vụ mua ngoài, chi phí khác.
- Tự tính tỷ trọng từng yếu tố và “chi phí trên mỗi 100 đồng doanh thu” bằng phép chia đơn giản.
- Thấy HPG (ngành thép) và MWG (bán lẻ) có cơ cấu chi phí khác nhau, và vì sao điều đó xuất phát từ cách mỗi ngành kiếm tiền.
- Rút bài học từ vụ Ahold (Hà Lan, Mỹ) về việc chi phí bị “bóp” xuống làm lợi nhuận đẹp hơn thực tế.
Chi phí theo yếu tố là gì?
Chi phí theo yếu tố là cách gom chi phí của doanh nghiệp theo bản chất khoản chi (mua nguyên liệu, trả lương, khấu hao, thuê dịch vụ…), không quan tâm khoản đó dùng ở khâu nào. Còn chi phí theo chức năng gom theo nơi tiêu: giá vốn, chi phí bán hàng, chi phí quản lý doanh nghiệp, đúng như ba dòng bạn thấy trong Báo cáo kết quả kinh doanh (bạn có thể xem lại ở bài Báo cáo kết quả kinh doanh).
Hãy nghĩ tới cô Ba bán tạp hóa đầu hẻm. Tiền điện của cô là một khoản duy nhất trên hóa đơn. Nhưng điện chạy tủ mát thuộc “giá vốn”, điện thắp đèn quầy thuộc “bán hàng”, điện phòng cô ngồi tính sổ thuộc “quản lý”. Kiểu theo chức năng phải chia tiền điện thành ba. Kiểu theo yếu tố chỉ ghi một dòng “tiền điện”. Hai kiểu cộng lại ra cùng một tổng chi, chỉ khác cách bày.
Ở Việt Nam, bảng theo yếu tố nằm trong phần thuyết minh. Mẫu thuyết minh B09-DN theo Thông tư 200/2014/TT-BTC của Bộ Tài chính có mục “Chi phí sản xuất, kinh doanh theo yếu tố” với năm dòng: chi phí nguyên liệu vật liệu, nhân công, khấu hao tài sản cố định, dịch vụ mua ngoài và chi phí khác bằng tiền (theo bản mẫu đăng tại Luật Minh Khuê, truy cập 10/2026). Đúng năm dòng này, bạn sẽ thấy lặp lại nguyên văn trong BCTC của HPG.
Chuẩn quốc tế thì hơi khác. IAS 1 cho doanh nghiệp chọn trình bày chi phí theo bản chất hoặc theo chức năng; nếu chọn theo chức năng thì phải công bố thêm thông tin về bản chất, ít nhất gồm khấu hao và chi phí nhân viên (IAS 1 đoạn 104, theo tài liệu của IASB tháng 4/2022). Nói gọn, Việt Nam đang “dọn sẵn” bảng này cho người đọc ở thuyết minh, còn bạn chỉ cần biết chỗ mở.
Mở BCTC ra thì nhìn bảng này ở đâu?
Bảng nằm trong phần thuyết minh của báo cáo hợp nhất, thường ngay sau thuyết minh “Giá vốn hàng bán”. Ở HPG đó là Thuyết minh 31 (trang in 46, trang PDF 48). Ở MWG là Thuyết minh 30 (trang in 36, trang PDF 38). Nếu bạn chưa biết cách tìm thuyết minh, bài Thuyết minh BCTC chỉ từng bước.
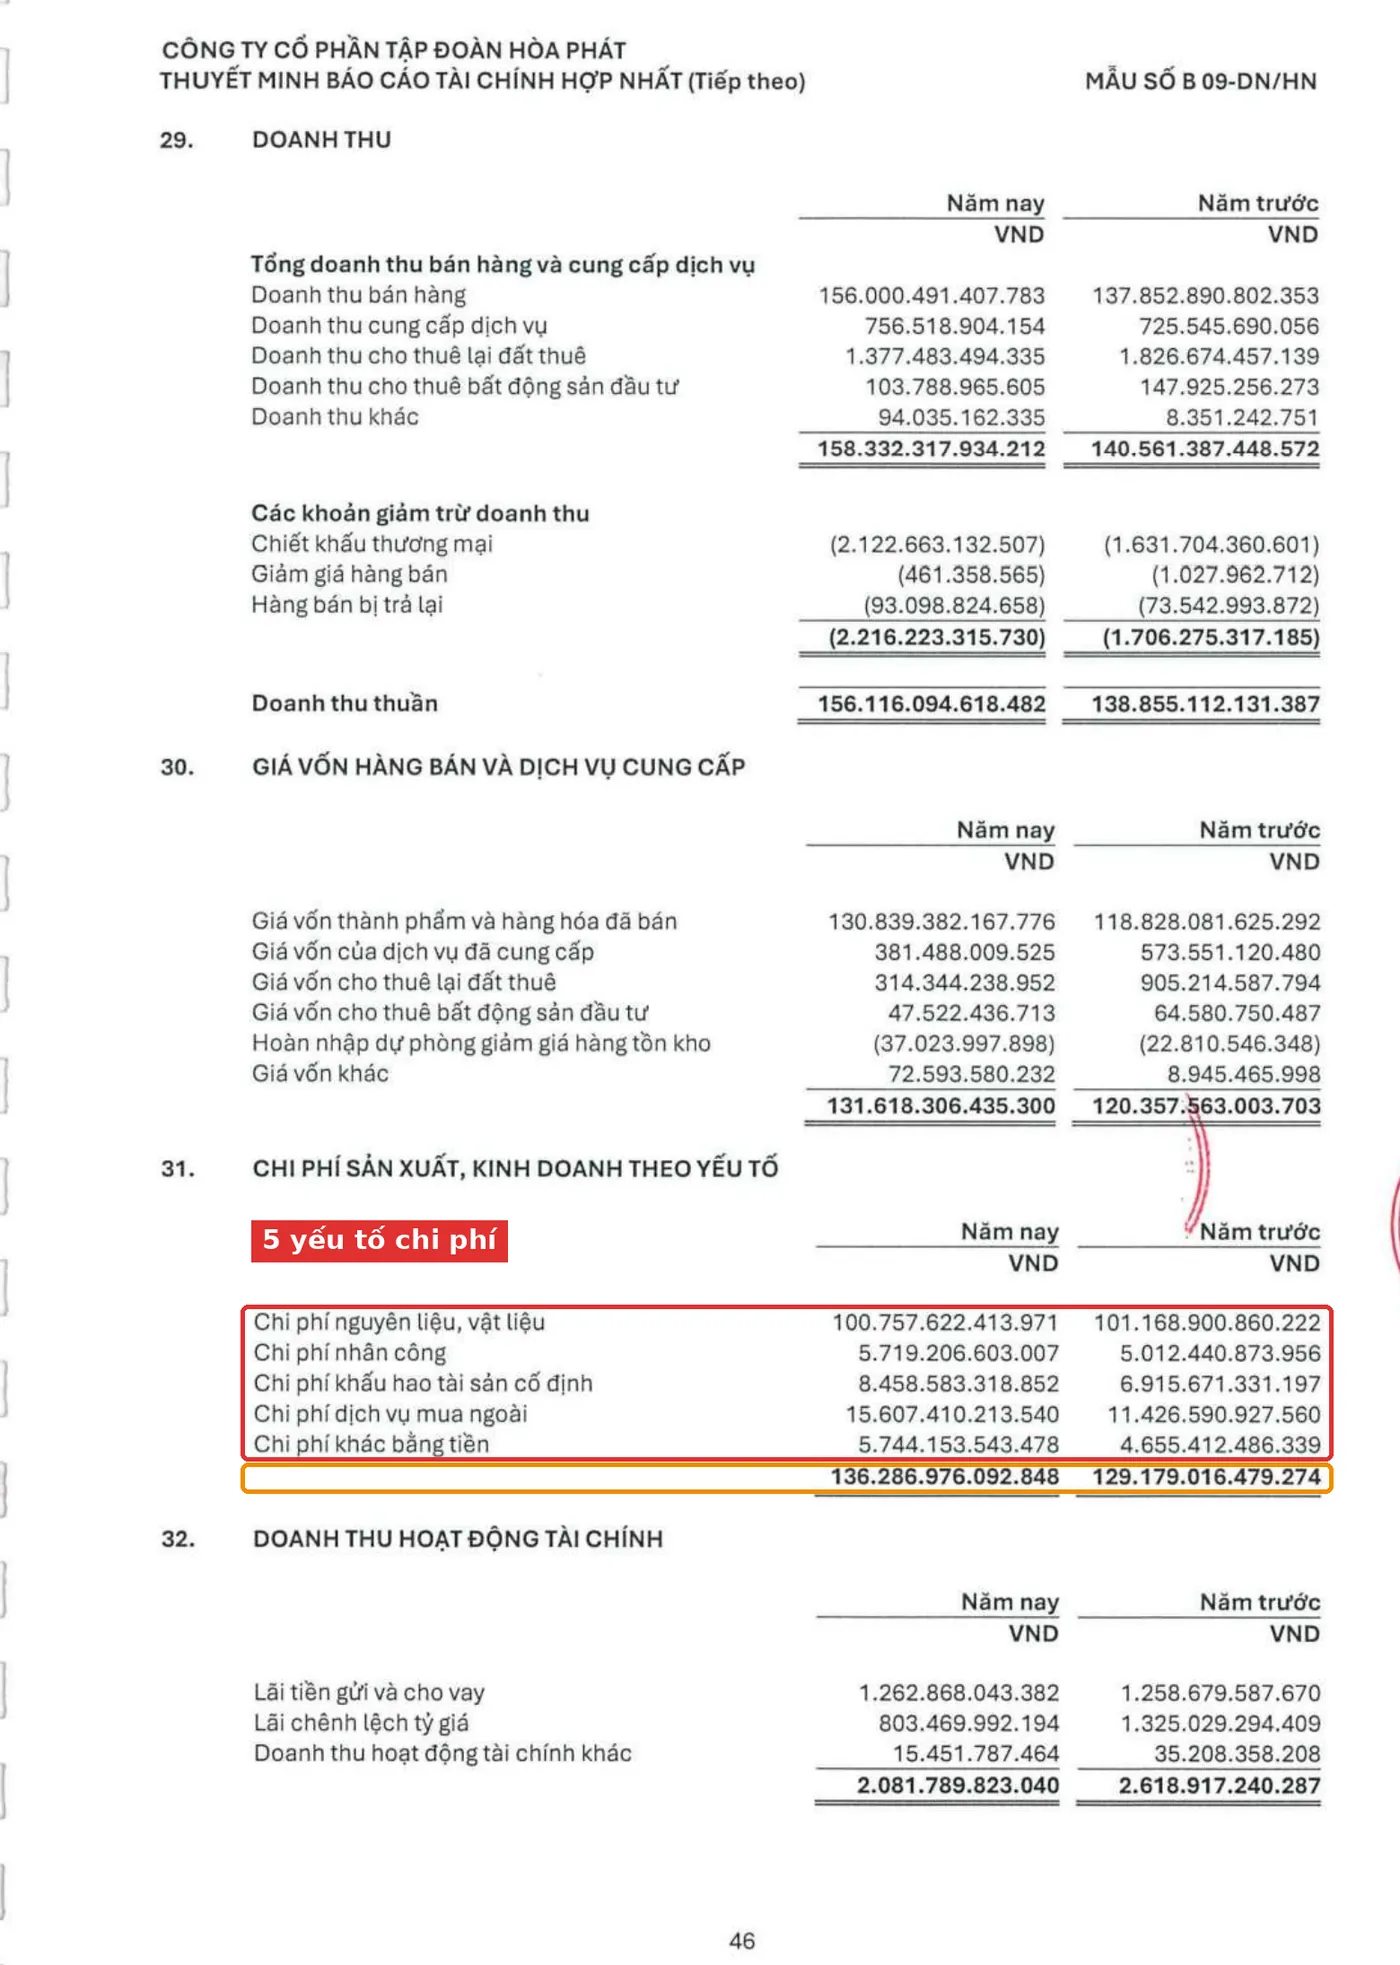
Nhìn khung đỏ: năm dòng chi phí của HPG năm 2025, cộng lại ra khung cam là 136.287,0 tỷ đồng (số liệu thật: 136.286.976.092.848 đồng). Dòng đầu tiên, nguyên liệu vật liệu, đã chiếm 100.757,6 tỷ. Ta chia thử: 100.757,6 / 136.287,0 = 73,9%. Cứ 100 đồng HPG chi ra theo yếu tố thì gần 74 đồng là mua nguyên liệu.
Vì sao HPG và MWG cắt chi phí khác nhau đến vậy?
Vì mỗi ngành kiếm tiền một kiểu, nên “thứ tốn nhiều tiền nhất” cũng khác. HPG là doanh nghiệp sản xuất thép: nhà máy phải mua đầu vào rồi biến thành sản phẩm, nên nguyên liệu nuốt phần lớn chi phí. MWG là chuỗi bán lẻ: hàng đã làm xong sẵn, việc của họ là mua về, bày ở cửa hàng và bán, nên chi phí lớn nhất là chính tiền mua hàng.
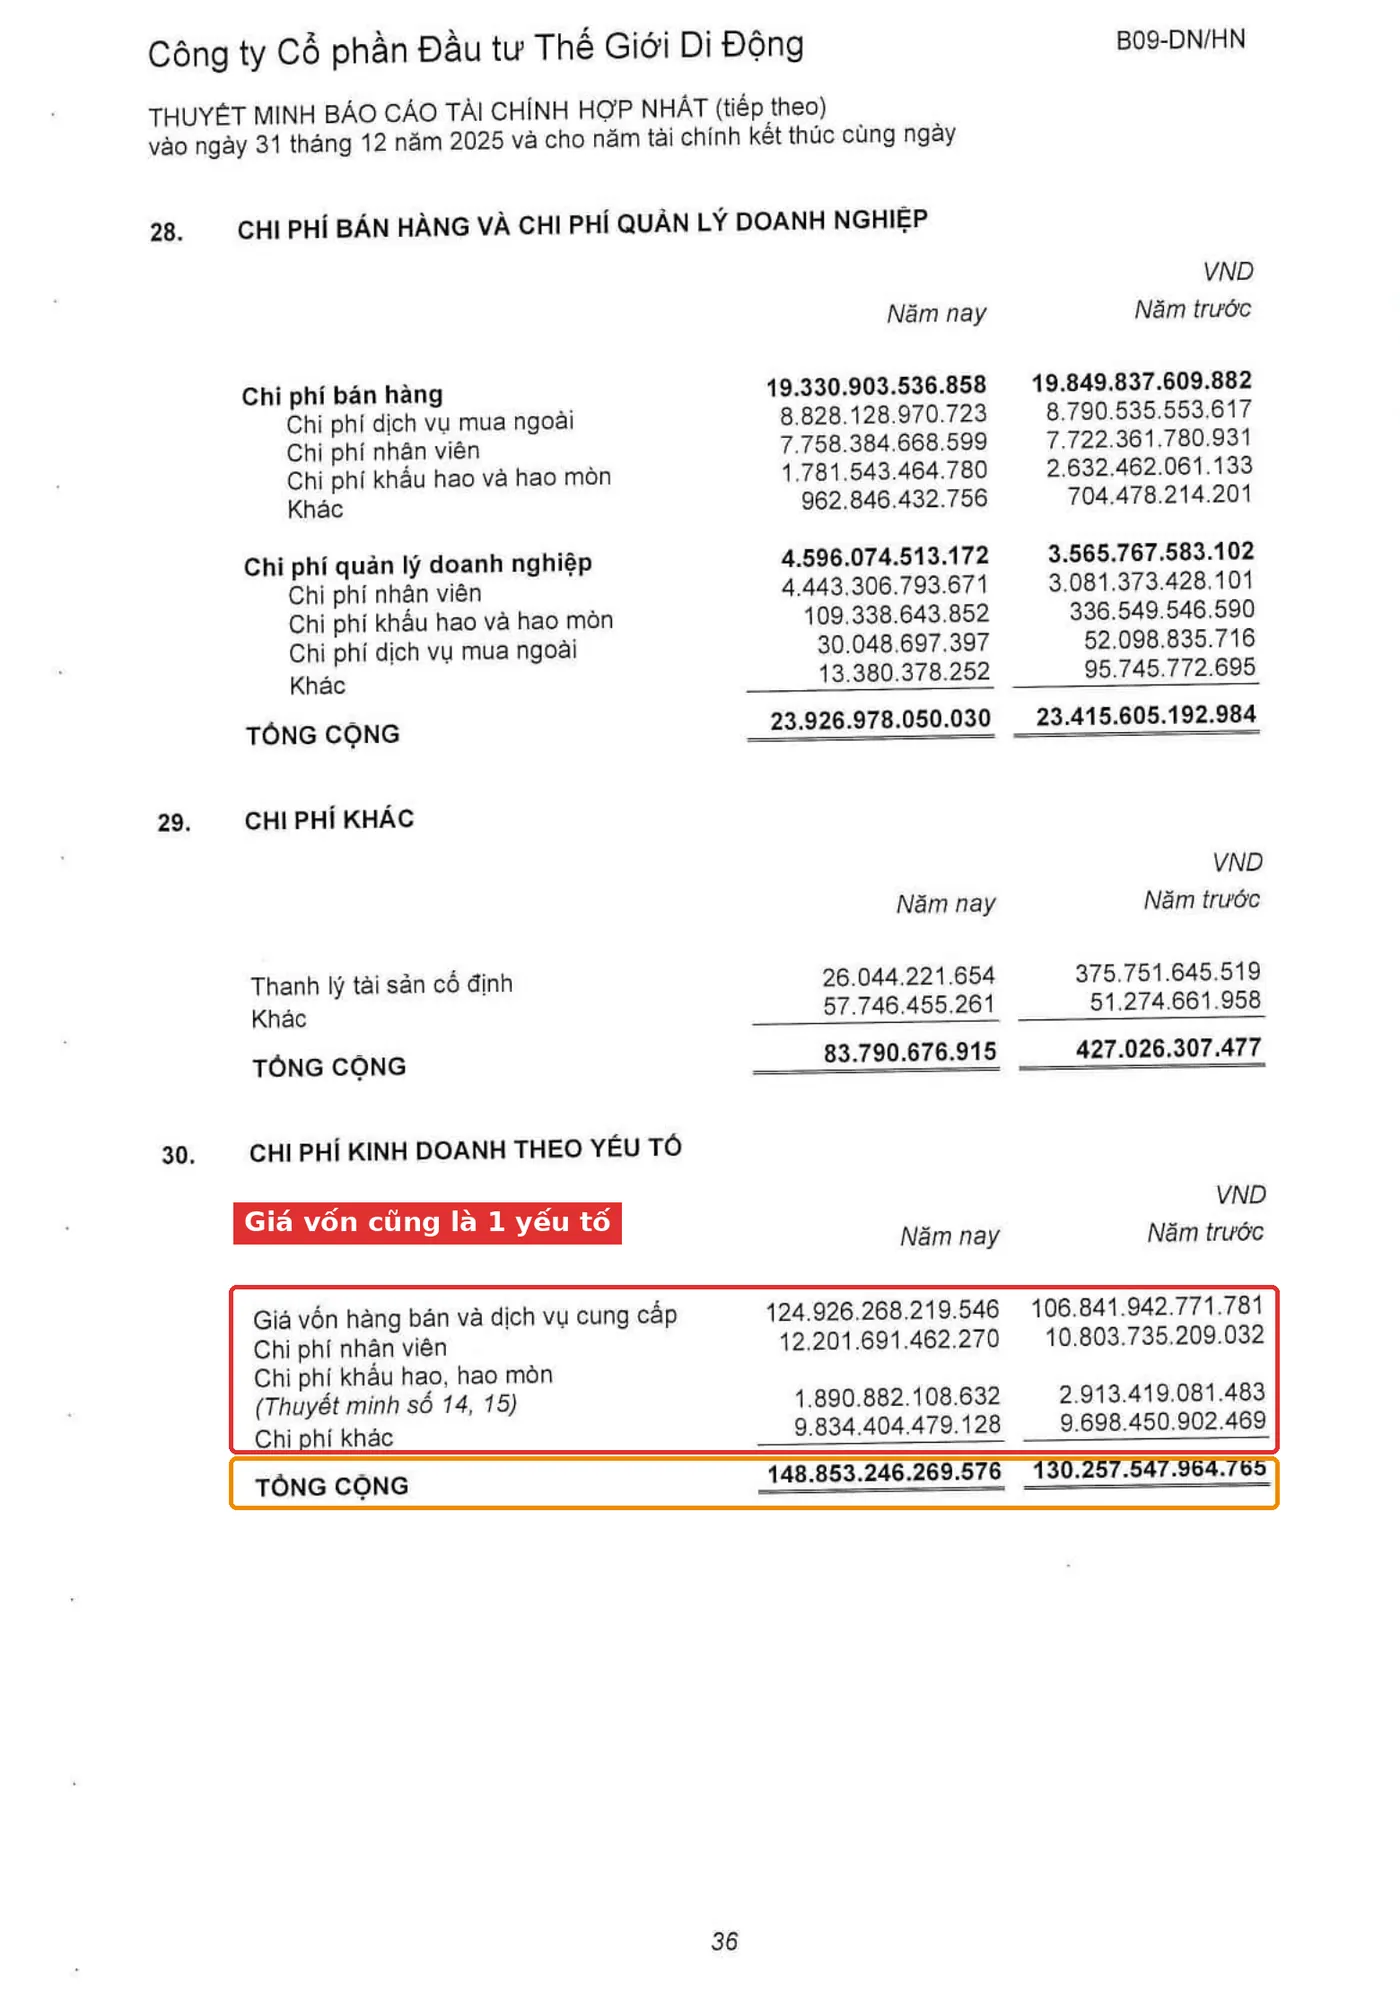
Hãy nhìn khung đỏ của MWG: dòng đầu tiên không phải “nguyên liệu” mà là “Giá vốn hàng bán và dịch vụ cung cấp”, 124.926,3 tỷ đồng. Nói cách khác, MWG xếp tiền mua hàng hóa thành một yếu tố riêng, rồi đến chi phí nhân viên 12.201,7 tỷ, khấu hao 1.890,9 tỷ, và chi phí khác 9.834,4 tỷ. Đây là điểm dễ nhầm: khi so hai doanh nghiệp khác ngành, tên dòng không giống nhau, ta phải ghép “nguyên liệu” của nhà sản xuất với “giá vốn hàng hóa” của nhà bán lẻ cho đúng vai.
Để đọc cho công bằng, bảng dưới đây quy mọi thứ về “chi phí trên mỗi 100 đồng doanh thu thuần” (HPG doanh thu thuần 156.116,1 tỷ; MWG 155.928,1 tỷ, hai doanh nghiệp có doanh thu gần ngang nhau năm 2025).
| Yếu tố | HPG 2025 (đồng / 100 đồng doanh thu) | MWG 2025 (đồng / 100 đồng doanh thu) |
|---|---|---|
| Nguyên liệu (HPG) / giá vốn hàng hóa (MWG) | 64,5 | 80,1 |
| Nhân công / chi phí nhân viên | 3,7 | 7,8 |
| Khấu hao | 5,4 | 1,2 |
| Dịch vụ mua ngoài | 10,0 | nằm trong “Khác” |
| Khác | 3,7 | 6,3 |
| Tổng chi phí theo yếu tố | 87,3 | 95,5 |
Cách tính: HPG: 136.287,0 / 156.116,1 = 87,3% và MWG: 148.853,2 / 155.928,1 = 95,5%. Hai con số này cho thấy bức tranh hai nhà: MWG mua hàng về bán nên “đồng nào vào cũng gần như đồng đó ra”, còn HPG chi ít hơn trên mỗi 100 đồng doanh thu theo bảng này, nhưng phải gánh khấu hao nhà máy nặng hơn nhiều (5,4 đồng so với 1,2 đồng). Đây không phải để so ai tốt hơn ai, chỉ để thấy mỗi ngành nặng ở một chỗ khác nhau.
Đọc một yếu tố “lạ” thế nào: chuyện nguyên liệu HPG đi ngang
Một dòng đáng dừng lại ở HPG: nguyên liệu vật liệu năm 2025 là 100.757,6 tỷ, còn năm 2024 là 101.168,9 tỷ, tức giảm 0,4%. Trong khi đó doanh thu thuần tăng 12,4% (từ 138.855,1 tỷ lên 156.116,1 tỷ), và theo Báo Pháp luật, sản lượng thép tiêu thụ năm 2025 tăng 31% lên 10,6 triệu tấn, nhờ tổ hợp Dung Quất 2 chạy thương mại từ tháng 9/2025 (Báo Pháp luật, truy cập 10/2026).
Bán nhiều hơn mà tiền nguyên liệu không tăng nghe có vẻ lạ. BCTC không tự giải thích, nên chúng ta đặt thành câu hỏi để đi tìm: giá quặng và than đầu vào có giảm không, tồn kho nguyên liệu cuối năm có thay đổi không, cơ cấu sản phẩm có dịch chuyển không. Để lần ra, bạn mở tiếp thuyết minh hàng tồn kho, và bài Dự phòng giảm giá hàng tồn kho giúp bạn hiểu cách hàng tồn kho bị ghi giảm khi giá thị trường đi xuống.
Cũng ở HPG, hai dòng khác đáng chú ý: khấu hao tăng 22,3% (6.915,7 tỷ lên 8.458,6 tỷ) và dịch vụ mua ngoài tăng 36,6% (11.426,6 tỷ lên 15.607,4 tỷ). Tăng khấu hao phù hợp với việc nhà máy mới bắt đầu đưa vào vận hành, nhưng đó mới là suy luận của chúng ta, chưa phải kết luận từ BCTC. Muốn chắc, bạn đối chiếu với thuyết minh tài sản cố định và chi phí xây dựng cơ bản dở dang chuyển sang tài sản cố định trong năm.
Với MWG, dòng gây chú ý là khấu hao giảm 35,1% (2.913,4 tỷ còn 1.890,9 tỷ) trong khi giá vốn tăng 16,9%. Trong tóm tắt kết quả kinh doanh 2025, MWG cho biết số cửa hàng hoạt động thấp hơn khoảng 100 cửa hàng so với bình quân năm 2024, theo chương trình “Giảm lượng, tăng chất” (MWG, tóm tắt tình hình kinh doanh năm 2025). Hai chuyện có thể liên quan, nhưng chỉ khi đọc thêm thuyết minh tài sản cố định, tài sản đã khấu hao hết và thay đổi thời gian khấu hao ta mới biết khấu hao giảm vì đóng cửa, vì tài sản hết khấu hao, hay vì đổi ước tính kế toán.
Cùng một công ty, đặt hai cách cắt cạnh nhau
Báo cáo kết quả kinh doanh và bảng theo yếu tố cùng nói về một khoản tiền chi, chỉ khác cách xếp. Hãy đặt hai bảng cạnh nhau ở HPG.
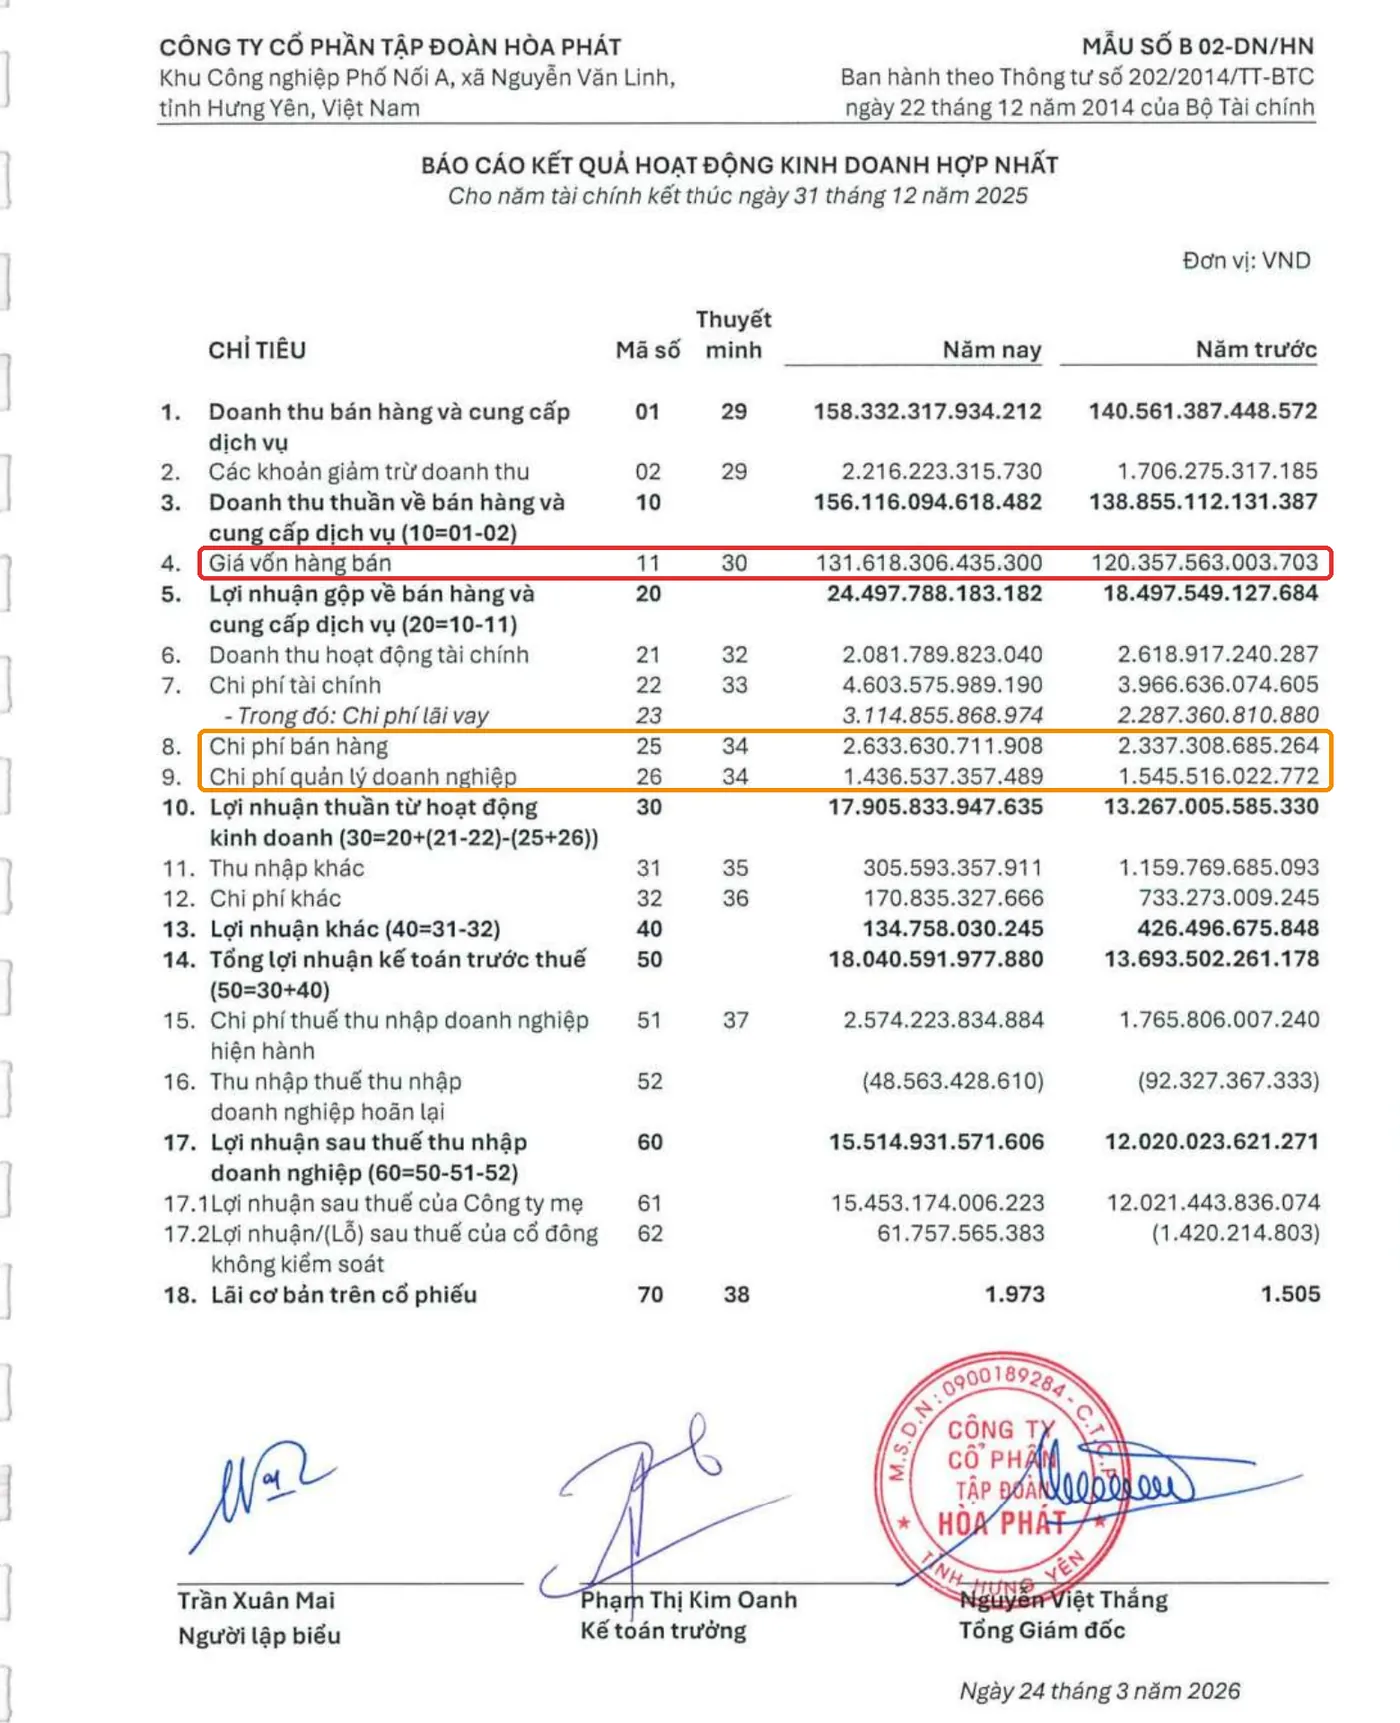
Khung đỏ là giá vốn hàng bán 131.618,3 tỷ, khung cam là chi phí bán hàng 2.633,6 tỷ và chi phí quản lý 1.436,5 tỷ. Cộng ba dòng chức năng: 131.618,3 + 2.633,6 + 1.436,5 = 135.688,5 tỷ. Bảng theo yếu tố cho 136.287,0 tỷ, chênh khoảng 598,5 tỷ (0,4%). Còn ở MWG, tổng bảng theo yếu tố là 148.853,2 tỷ đúng bằng giá vốn 124.926,3 cộng chi phí bán hàng 19.330,9 cộng chi phí quản lý 4.596,1.
Vậy hai cách cắt không bắt buộc ra cùng một tổng. Khi lệch, nguyên nhân có thể nằm ở tồn kho hoặc các khoản không thuộc ba dòng chức năng, và thuyết minh sẽ cho bạn manh mối. Cách học nhanh: mỗi lần mở BCTC, thử cộng ba dòng chức năng rồi so với bảng yếu tố. Khớp thì yên tâm đọc tiếp, lệch thì đó là chỗ đáng hỏi.
Case study kinh điển thế giới: Ahold và khoản “ưu đãi nhà cung cấp” khống
Tập đoàn bán lẻ Ahold (Hà Lan) từng bị phát hiện công ty con U.S. Foodservice ở Mỹ ghi khống các khoản ưu đãi từ nhà cung cấp (promotional allowances). Theo thông cáo của Ủy ban Chứng khoán Mỹ (SEC) tháng 10/2004, U.S. Foodservice đã thổi phồng ít nhất 700 triệu USD khoản này trong hai năm tài chính 2001 và 2002, làm lợi nhuận hoạt động đẹp hơn thực tế, và còn thuyết phục nhiều nhà cung cấp xác nhận sai số liệu với kiểm toán viên (SEC, thông cáo 2004-144). Ahold cùng cựu Tổng Giám đốc và cựu Giám đốc Tài chính đã thỏa thuận với SEC mà không thừa nhận hay phủ nhận cáo buộc; SEC không phạt Ahold vì công ty tự báo cáo và hợp tác điều tra. Cựu kiểm soát viên của U.S. Foodservice bị phạt 100.000 USD và bị đình chỉ hành nghề kế toán trước SEC ít nhất 5 năm (SEC, Litigation Release 19961, 8/1/2007).
Dấu vết nằm ở đâu? Khoản ưu đãi nhà cung cấp trong ngành phân phối thực chất làm giảm chi phí hàng bán, nên khi ghi khống, chi phí hàng hóa trên doanh thu bị “bóp” xuống và lợi nhuận phồng lên. Chúng ta cần nói rõ: SEC không nói người ngoài dễ phát hiện từ BCTC. Nhưng chính thói quen mà bài này dạy, tức là tính chi phí hàng hóa trên mỗi 100 đồng doanh thu rồi so với năm trước và với đồng ngành, sẽ giúp bạn đặt đúng câu hỏi khi thấy tỷ lệ này đẹp bất thường. Với doanh nghiệp Việt, câu hỏi tiếp theo là khoản đó có biến thành tiền thật không: bạn nên đối chiếu với dòng tiền kinh doanh và với các khoản phải thu từ nhà cung cấp.
Tự tay thử ngay
- Mở BCTC hợp nhất kiểm toán năm gần nhất của một mã bạn quan tâm (xem hướng dẫn ở bài tải BCTC ở đâu).
- Vào phần thuyết minh, tìm tiêu đề “Chi phí sản xuất, kinh doanh theo yếu tố” hoặc “Chi phí kinh doanh theo yếu tố”, thường nằm ngay sau thuyết minh giá vốn.
- Lấy từng dòng chia cho dòng tổng cộng để ra tỷ trọng, ví dụ nguyên liệu / tổng.
- Lấy dòng tổng cộng chia cho doanh thu thuần (mã 10 trong Báo cáo kết quả kinh doanh) để ra “chi phí trên mỗi 100 đồng doanh thu”, rồi so với năm trước.
- Cộng giá vốn, chi phí bán hàng, chi phí quản lý rồi so với tổng bảng yếu tố. Dòng nào đổi nhiều nhất giữa hai năm, hãy ghi lại để đi tìm lý do ở thuyết minh liên quan.
Bẫy thường gặp khi đọc chi phí theo yếu tố
Nhầm bảng yếu tố với giá vốn. Đây là hai cách cắt của cùng khoản chi, tổng có thể bằng nhau (MWG) hoặc lệch nhẹ (HPG). Giá vốn là một dòng chức năng, “nguyên liệu” là một yếu tố, chúng không thay thế nhau.
So tên dòng một cách máy móc giữa hai ngành. MWG đặt “giá vốn hàng bán” thành một yếu tố, còn HPG tách nguyên liệu riêng. Muốn so, bạn phải ghép đúng vai như ở phần trên.
Thấy một yếu tố tăng mạnh là kết luận xấu. Dịch vụ mua ngoài của HPG tăng 36,6% trong năm sản lượng bán tăng 31%. Giống anh Tuấn IT thấy tiền xăng tháng này gấp đôi rồi hoảng, hóa ra tháng đó anh đi công tác liên tục. Tăng đi cùng quy mô khác với tăng lệch quy mô, nên luôn đặt yếu tố cạnh doanh thu hoặc sản lượng.
Dùng một năm để rút kết luận. Tỷ trọng chỉ có ý nghĩa khi có năm trước và đồng ngành đặt cạnh. Bài Vòng quay hàng tồn kho là ví dụ về cách so theo thời gian: MWG báo cáo vòng quay hàng tồn kho 5,05 lần năm 2025, so với 4,85 lần năm 2024 (MWG, báo cáo thường niên 2025).
Câu hỏi thường gặp
Chi phí theo yếu tố là gì? Là cách trình bày chi phí theo bản chất khoản chi như nguyên liệu, nhân công, khấu hao, dịch vụ mua ngoài, chi phí khác. Bảng này nằm trong thuyết minh BCTC theo mẫu B09-DN của Thông tư 200.
Khác gì chi phí theo chức năng? Chi phí theo chức năng gom theo nơi tiêu (giá vốn, bán hàng, quản lý) và nằm ngay trên Báo cáo kết quả kinh doanh. Chi phí theo yếu tố gom theo loại khoản chi và nằm ở thuyết minh.
Tổng chi phí theo yếu tố có luôn bằng giá vốn cộng chi phí bán hàng và quản lý không? Không bắt buộc. Ở MWG năm 2025 hai tổng bằng nhau, còn ở HPG chênh khoảng 0,4%. Khi lệch, hãy đọc thuyết minh tồn kho và các khoản liên quan.
Đọc bảng này giúp ích gì khi phân tích doanh nghiệp? Nó cho thấy doanh nghiệp “nặng” ở đâu: nguyên liệu, nhân sự, khấu hao hay dịch vụ thuê ngoài, từ đó đặt đúng câu hỏi khi doanh thu hoặc lợi nhuận thay đổi.
Đọc tiếp trong series
- Quay lại bài trụ: Cách đọc báo cáo tài chính cho người mới bắt đầu
- Xem phía chức năng của cùng khoản chi: Chi phí bán hàng và quản lý doanh nghiệp
- Hiểu ba tầng lợi nhuận sau chi phí: Các loại lợi nhuận trong BCTC
- Tìm bảng thuyết minh: Thuyết minh BCTC
Nguồn tham khảo
- BCTC hợp nhất kiểm toán 2025 của Công ty CP Tập đoàn Hòa Phát (HPG): PDF, trang PDF 10 (Báo cáo kết quả kinh doanh), 48 (Thuyết minh 29 đến 32); truy cập 22/10/2026.
- BCTC hợp nhất kiểm toán 2025 của Công ty CP Đầu tư Thế Giới Di Động (MWG): PDF, trang PDF 9 (Báo cáo kết quả kinh doanh), 38 (Thuyết minh 28 đến 30); truy cập 22/10/2026.
- Thông tư 200/2014/TT-BTC (Bộ Tài chính), mẫu B09-DN mục “Chi phí sản xuất, kinh doanh theo yếu tố”, qua bản mẫu: Luật Minh Khuê.
- IASB, tài liệu họp tháng 4/2022 về công bố chi phí hoạt động theo bản chất, trích IAS 1 đoạn 104: ap21a; mô tả hai cách trình bày theo bản chất và theo chức năng: CPDbox.
- Báo Pháp luật, Hòa Phát (HPG) lãi sau thuế năm 2025 vượt 15.500 tỷ đồng, sản lượng thép cán nóng lập kỷ lục.
- MWG, Tóm tắt tình hình kinh doanh cả năm 2025 và Báo cáo thường niên 2025.
- SEC, Thông cáo 2004-144 về Ahold và U.S. Foodservice, và Litigation Release 19961, 8/1/2007.
Cập nhật lần cuối: 22/10/2026. Tác giả: Happite.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.