Có những kỳ báo cáo mà nhà đầu tư chỉ cần nhìn một con số là gật gù: 10.375 tỷ đồng lợi nhuận trước thuế trong một quý. Đó là phần Techcombank (TCB) vừa ghi vào sổ cho quý 3/2026, mức cao nhất từ trước đến nay của ngân hàng này. Vậy kỷ lục đến từ đâu, bền đến mức nào, và đặt cạnh VPBank (VPB) thì ai đang chạy nhanh hơn? Bài viết này mổ xẻ lợi nhuận quý 3 của Techcombank bằng số liệu đã công bố, không kèm lời khuyên mua bán.
- Quý 3/2026, Techcombank lãi trước thuế 10.375 tỷ đồng (+25,8% so với cùng kỳ), cao nhất theo quý từ trước đến nay. Lũy kế 9 tháng đạt 28.915 tỷ đồng (+23,7%).
- Thu nhập dịch vụ tăng 40% trong 9 tháng và chi phí dự phòng giảm 30,5% là hai bệ phóng chính, bên cạnh biên lãi ròng (NIM) nhích lên 3,5%.
- Điểm cần theo dõi: nợ xấu tăng từ 1,15% lên 1,36%, và tiền gửi chỉ tăng 8,4% trong khi tín dụng tăng nhanh hơn.
- VPBank tăng nhanh hơn về tốc độ lợi nhuận (khoảng +47% trong 9 tháng), nhưng quy mô vốn, cấu trúc và chất lượng tài sản của hai ngân hàng khác nhau nhiều.
Lợi nhuận quý 3 của Techcombank kỷ lục đến mức nào?
Theo số liệu Vietstock đăng ngày 20/10/2026, lợi nhuận trước thuế quý 3 của Techcombank đạt 10,4 nghìn tỷ đồng, tăng 25,8% so với cùng kỳ năm trước. CafeF ghi nhận con số chi tiết là 10.375 tỷ đồng. Cộng cả 9 tháng, lợi nhuận trước thuế là 28.915 tỷ đồng, tăng 24% so với cùng kỳ.
Để hình dung, nếu mỗi quý là một bậc thang thì ngân hàng đang leo đều đặn: từ 7.236 tỷ đồng ở quý 1/2025 lên 10.375 tỷ đồng ở quý 3/2026. Biểu đồ dưới đây cho thấy bậc thang đó, và chỉ riêng quý 4/2024 là một “hố” bất thường ở bên trái.
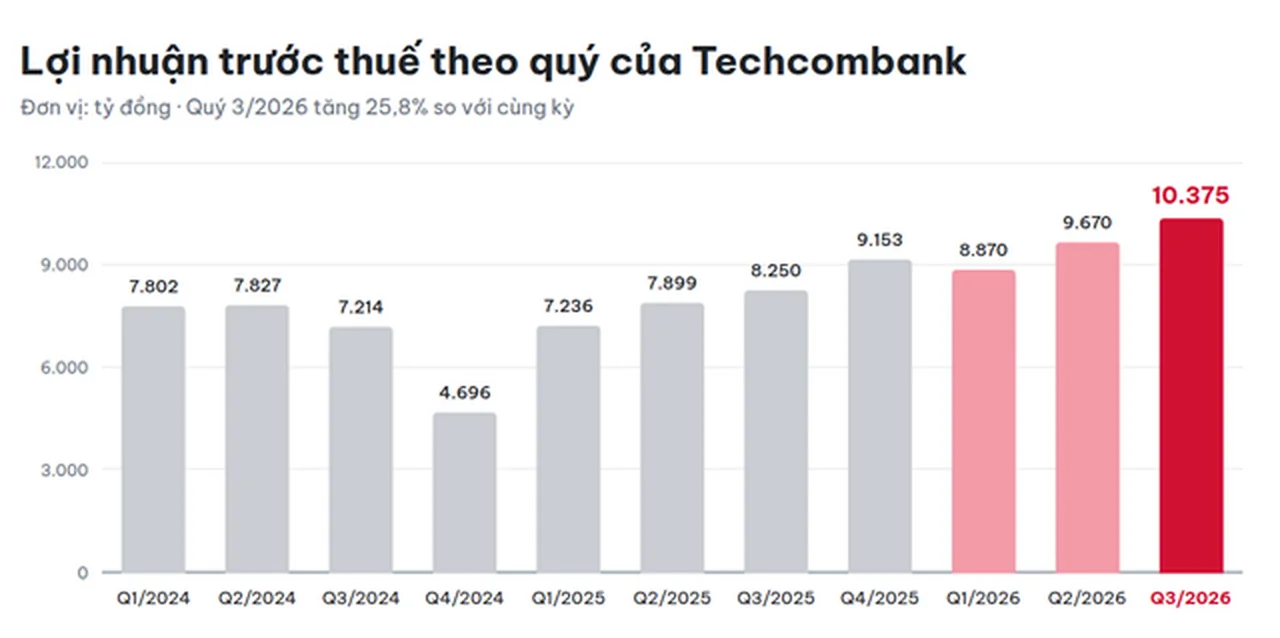
Một điểm đáng chú ý là ngay cả khi so với quý 2/2026 (9.670 tỷ đồng), quý 3 vẫn cao hơn khoảng 700 tỷ đồng. Nghĩa là đà tăng không chỉ dựa vào việc so với một nền thấp của năm ngoái.
Lợi nhuận tăng nhờ những khoản nào?
Câu trả lời ngắn: ba nguồn cùng làm việc, thu nhập dịch vụ, biên lãi và tiền dự phòng. Nếu ví ngân hàng như một quán cà phê, thu nhập lãi thuần là tiền bán cà phê, thu nhập dịch vụ là doanh thu bánh ngọt bán kèm, còn chi phí dự phòng là khoản để dành phòng khi có khách ghi nợ rồi không trả.
- Thu nhập lãi thuần (NII) đạt 32 nghìn tỷ đồng trong 9 tháng, tăng 16,9%. Riêng quý 3 là 11,7 nghìn tỷ đồng, tăng 17,9%.
- Thu nhập dịch vụ (NFI) đạt 11,8 nghìn tỷ đồng, tăng 40% và chiếm 26,2% tổng thu nhập hoạt động. Quý 3 riêng đạt 4,2 nghìn tỷ đồng, tăng 44,6%. Phần “bánh ngọt” ở đây ngày càng dày.
- Chi phí dự phòng 9 tháng chỉ 2,5 nghìn tỷ đồng, giảm 30,5%. Trích ít hơn đồng nghĩa lợi nhuận giữ lại nhiều hơn, nhưng cũng là con số nên đặt cạnh diễn biến nợ xấu ở phần sau.
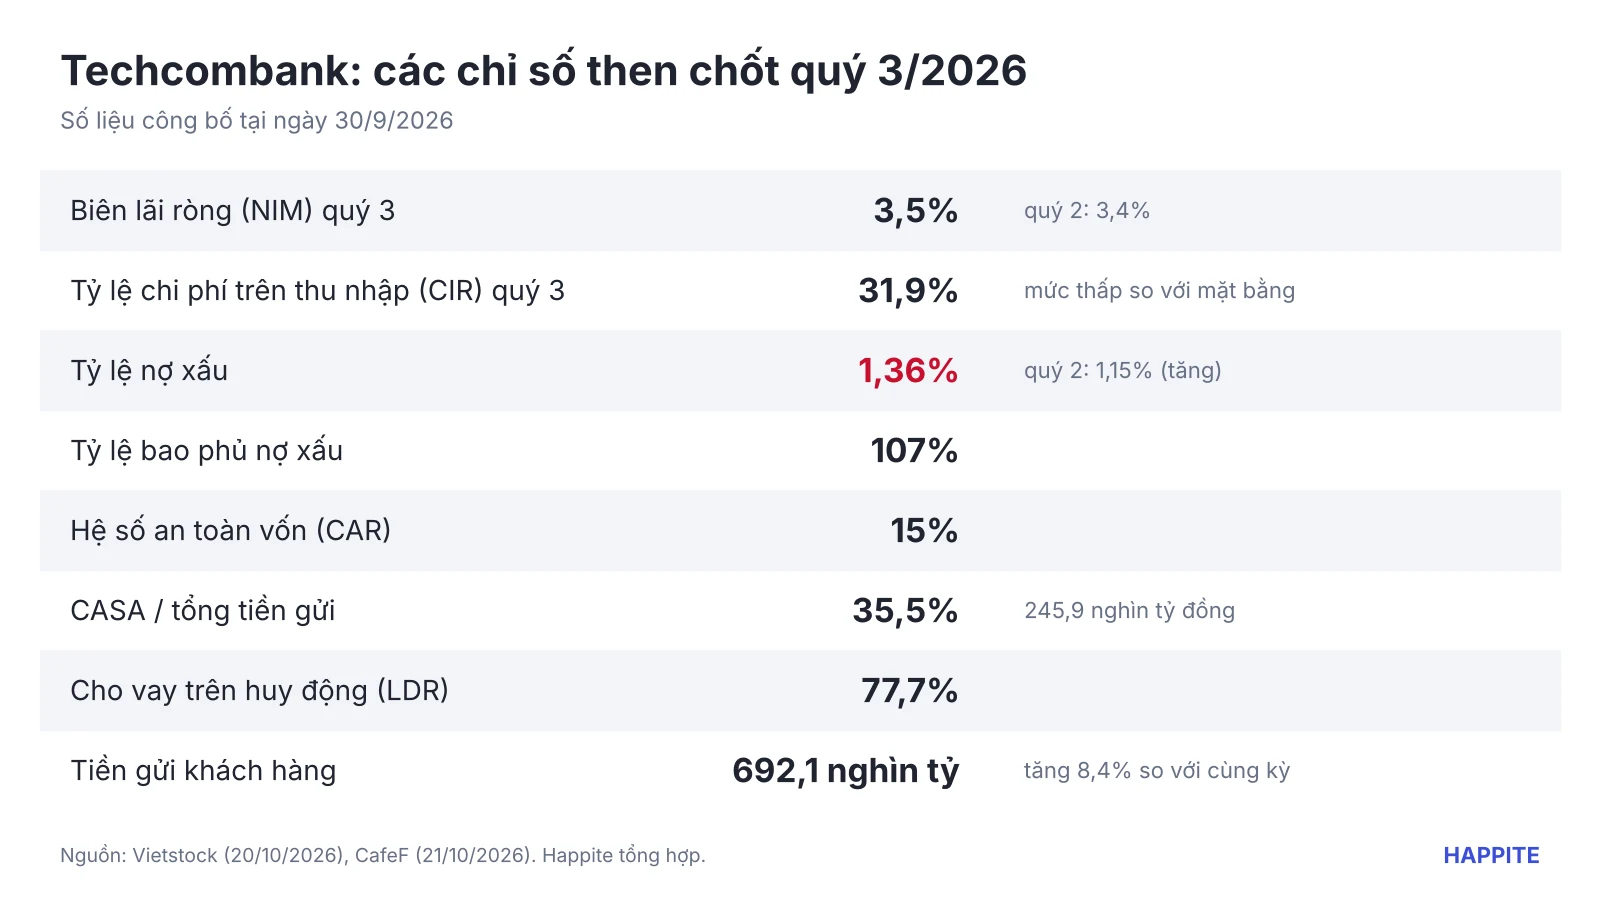
Tổng thu nhập hoạt động (TOI) 9 tháng đạt 45,2 nghìn tỷ đồng, tăng 17,1%, trong khi chi phí hoạt động tăng 18,7% lên 13,8 nghìn tỷ đồng. Tỷ lệ chi phí trên thu nhập (CIR) của quý 3 là 31,9%, tức cứ 100 đồng thu về, khoảng 32 đồng đi vào vận hành. Đây là mức thấp so với mặt bằng nhiều ngân hàng khác.
Biên lãi ròng (NIM) quý 3 đạt 3,5%, cao hơn 3,4% của quý 2. NIM giống như chênh lệch giữa giá nhập và giá bán của một cửa hàng: chênh lệch càng rộng thì mỗi đồng vốn càng sinh lời nhiều hơn.
Bảng cân đối: tín dụng, CASA và nợ xấu nói gì?
Tại ngày 30/9/2026, tổng tài sản của Techcombank khoảng 1,3 triệu tỷ đồng, tăng 16,7% so với cùng kỳ. Dư nợ tín dụng doanh nghiệp đạt 542,4 nghìn tỷ đồng, còn tín dụng cá nhân và doanh nghiệp nhỏ (SME) đạt 419,0 nghìn tỷ đồng, tăng 22,6% so với cùng kỳ.
Về nguồn vốn, tiền gửi khách hàng đạt 692,1 nghìn tỷ đồng, tăng 8,4%. CASA (tiền gửi không kỳ hạn, loại vốn rẻ nhất vì ngân hàng trả lãi rất thấp) đạt 245,9 nghìn tỷ đồng, chiếm 35,5% tổng tiền gửi. Tỷ lệ cho vay trên huy động (LDR) là 77,7%, tức ngân hàng vẫn cho vay thấp hơn nhiều so với lượng tiền huy động được.
Điểm cần nhìn kỹ nằm ở chất lượng tài sản. Tỷ lệ nợ xấu là 1,36%, tăng từ 1,15% của quý 2; nếu loại trừ tác động của dữ liệu CIC thì là 1,26%. Tỷ lệ bao phủ nợ xấu đạt 107%, và hệ số an toàn vốn (CAR) là 15%. Nợ xấu 1,36% vẫn thấp theo mặt bằng chung, nhưng xu hướng tăng trong một quý là điều đáng theo dõi vì chi phí dự phòng đang giảm.
Đặt cạnh VPBank: ai chạy nhanh hơn?
VPBank cũng vừa công bố, nên so sánh là tự nhiên. Theo Vietstock (19/10/2026), VPBank lãi trước thuế quý 3 hơn 11.000 tỷ đồng, quý kỷ lục thứ hai liên tiếp. Lũy kế 9 tháng gần 30.000 tỷ đồng, tăng gần 47% và đạt khoảng 72,4% kế hoạch năm đã được đại hội cổ đông thông qua.
| Chỉ tiêu | Techcombank | VPBank |
|---|---|---|
| Lợi nhuận trước thuế quý 3/2026 | 10.375 tỷ đồng (+25,8%) | Hơn 11.000 tỷ đồng |
| Lợi nhuận trước thuế 9 tháng | 28.915 tỷ đồng (+23,7%) | Gần 30.000 tỷ đồng (gần +47%) |
| Tổng thu nhập hoạt động 9 tháng | 45,2 nghìn tỷ đồng (+17,1%) | Gần 65,5 nghìn tỷ đồng (+25,3%) |
| Tổng tài sản | Khoảng 1,3 triệu tỷ đồng (+16,7% so với cùng kỳ) | Hơn 1,6 triệu tỷ đồng (+27,8% so với cuối 2025) |
| Hệ số an toàn vốn (CAR) | 15% | Trên 13% (hợp nhất) |
| Nợ xấu | 1,36% | Khoảng 2% (ngân hàng mẹ, theo Thông tư 31) |
Đọc bảng này, VPBank vượt trội về tốc độ tăng và quy mô tuyệt đối của lợi nhuận. Techcombank lại có CAR cao hơn và nợ xấu thấp hơn trong số liệu công bố. Vì hai bên dùng cách báo cáo và mốc so sánh khác nhau, việc kết luận “bên nào tốt hơn” không công bằng. Một cách nhìn hợp lý hơn: VPBank đang ở pha tăng tốc, Techcombank ở pha tăng đều với nền vốn dày.
Kỷ lục này có bền không? Các câu hỏi nhà đầu tư nên tự đặt ra
Lợi nhuận kỷ lục không tự động đảm bảo điều gì về giá cổ phiếu. Thị trường thường đã dự báo trước một phần kết quả, như đã phân tích trong bài dự báo lợi nhuận ngân hàng quý 3/2026. Điều quan trọng hơn là chất lượng của con số.
- Dự phòng thấp có kéo dài? Nếu nợ xấu tiếp tục nhích lên, ngân hàng có thể phải trích dự phòng nhiều hơn ở các quý tới, kéo lợi nhuận chậm lại.
- Thu dịch vụ có bền? Mức tăng 40% rất ấn tượng, nhưng một phần có thể gắn với chu kỳ thị trường chứng khoán và trái phiếu. Khi thị trường biến động, mảng này thường nhạy cảm hơn thu nhập lãi.
- Tiền gửi có đuổi kịp tín dụng? Tiền gửi tăng 8,4% trong khi tín dụng cá nhân và SME tăng 22,6%. Chênh lệch này cần được lấp bằng CASA hoặc nguồn vốn khác, và chi phí vốn là biến số cần để mắt.
- Vốn có đủ cho đà tăng trưởng? Chủ đề này liên quan trực tiếp đến hệ số CAR và vốn cấp 2 của các ngân hàng VN30, nơi từng được phân tích riêng.
Với nhà đầu tư muốn đặt Techcombank vào bối cảnh rộng hơn, bài về beta và Sharpe của nhóm ngân hàng tư nhân VN30 giúp so sánh mức rủi ro đi kèm lợi nhuận, còn kết quả 9 tháng của SHB là một mẩu ghép khác của mùa báo cáo này. Về phía chi phí vốn, có thể xem lại diễn biến lãi suất huy động ngân hàng VN30.
Câu hỏi thường gặp
Lợi nhuận quý 3/2026 của Techcombank là bao nhiêu?
Lợi nhuận trước thuế đạt 10.375 tỷ đồng, tăng khoảng 26% so với cùng kỳ và là mức cao nhất theo quý từ trước đến nay, theo CafeF và Vietstock.
Lợi nhuận 9 tháng đầu năm 2026 của Techcombank đạt bao nhiêu?
Lũy kế 9 tháng đạt 28.915 tỷ đồng, tăng khoảng 24% so với cùng kỳ năm trước.
Nợ xấu của Techcombank hiện ở mức nào?
Tỷ lệ nợ xấu cuối quý 3/2026 là 1,36% (1,26% nếu không tính tác động CIC), tăng từ 1,15% của quý 2, với tỷ lệ bao phủ nợ xấu 107%.
ROE của Techcombank là bao nhiêu?
ROE 12 tháng gần nhất là 16,3%. ROE cho biết mỗi 100 đồng vốn chủ sở hữu tạo ra khoảng 16 đồng lợi nhuận sau một năm.
Techcombank và VPBank, bên nào lợi nhuận cao hơn?
VPBank báo lãi trước thuế quý 3 hơn 11.000 tỷ đồng, nhỉnh hơn mức 10.375 tỷ đồng của Techcombank. Tuy nhiên cấu trúc, mốc so sánh và chất lượng tài sản của hai ngân hàng khác nhau nên không nên chỉ nhìn một con số.
Lời kết
Quý 3 của Techcombank là một bài kiểm tra đạt điểm cao về lợi nhuận, thu nhập dịch vụ và hiệu quả vận hành, kèm một dấu hỏi nhỏ ở nợ xấu và nguồn vốn huy động. Người đọc có thể tải báo cáo gốc trên trang quan hệ cổ đông của ngân hàng để tự đối chiếu các số liệu trong bài.
Nguồn tham khảo: Vietstock về Techcombank (20/10/2026), CafeF cập nhật BCTC quý 3/2026 (21/10/2026), Vietstock về VPBank (19/10/2026).
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.