Cổ phiếu REE (Công ty Cổ phần Cơ Điện Lạnh) từng chạm đỉnh 72.000 đồng cuối tháng 3/2026, rồi rơi về quanh 45.500-45.600 đồng hiện tại, tức giảm khoảng 25% dù năm 2025 công ty vừa lập kỷ lục lợi nhuận. Happite đã phân tích đầy đủ rủi ro dòng tiền và El Niño của REE trong bài trước. Câu hỏi còn lại: sau cú giảm đó, REE đang được định giá rẻ, hợp lý hay vẫn đắt so với các doanh nghiệp cùng ngành? Bài này tập trung trả lời bằng cách so sánh trực tiếp với POW, NT2, GEG, BWE và xây dựng 3 kịch bản định lượng cho 12-24 tháng tới.
- REE hiện giao dịch P/E 10,8x, P/B 1,35x, EV/EBITDA 5,4x (giá ~45.600 đồng) — không đắt hơn nhiều so với trung bình peer, nhưng cũng không rẻ vượt trội.
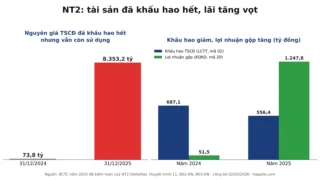
- NT2 (nhiệt điện khí) rẻ hơn về P/E (~5-7,6x) và trả cổ tức tiền mặt hơn 8%/năm, trong khi REE chỉ khoảng 2,2%.
- FCF yield của REE chỉ khoảng 1,6% — điểm yếu cốt lõi khiến thị giá chưa chạm được vùng mục tiêu 59.500-80.900 đồng của các công ty chứng khoán.
- Kịch bản cơ sở (xác suất 50%) đưa giá REE về vùng 50.000-60.000 đồng trong 12-24 tháng; kịch bản xấu nhất có thể về 35.000-42.000 đồng.
Vì sao phải so REE với từng đối thủ, không chỉ “trung bình ngành”?
Con số “P/E trung bình ngành 9,56 lần” nghe gọn nhưng dễ gây hiểu lầm, vì REE không phải doanh nghiệp một ngành. REE vừa có thủy điện, vừa có bất động sản cho thuê văn phòng, vừa có mảng cơ điện lạnh (M&E) và cổ phần tại các công ty nước. So với một rổ trung bình mơ hồ, so trực tiếp với từng đối thủ cùng phân khúc sẽ cho bức tranh rõ hơn.
Bốn chỉ số dùng để so sánh: P/E (giá cổ phiếu chia lợi nhuận mỗi cổ phần, đo mức giá nhà đầu tư trả cho mỗi đồng lãi); P/B (giá chia giá trị sổ sách mỗi cổ phần, đo mức giá so với tài sản ròng); EV/EBITDA (giá trị doanh nghiệp gồm cả nợ vay, chia lợi nhuận trước lãi vay-thuế-khấu hao, giúp so sánh công bằng hơn giữa các công ty có cơ cấu vốn khác nhau); và FCF yield (dòng tiền tự do chia vốn hóa, đo thực chất tiền mặt sinh ra so với số tiền bỏ ra mua cổ phiếu).
REE so với POW, NT2, GEG, BWE: bảng định giá
Bốn cái tên được chọn vì đều là doanh nghiệp niêm yết lớn trong hai mảng cốt lõi của REE: điện (POW, NT2, GEG) và nước sạch (BWE).
| Mã | Mảng chính | Giá (đồng) | P/E | P/B | EV/EBITDA | Cổ tức tiền mặt |
|---|---|---|---|---|---|---|
| REE | Đa ngành: điện, nước, BĐS, M&E | ~45.600 | 10,8x | 1,35x | 5,4x | ~2,2% |
| POW | Nhiệt điện khí/than | ~13.500 | ~6,6x | ~1,0x | ~7,4x | 0% |
| NT2 | Nhiệt điện khí (1 nhà máy) | ~20.400-24.000 | ~4,7-7,6x | ~1,2-1,4x | ~4,1-7,3x | ~8,3% |
| GEG | Điện gió, điện mặt trời | ~12.500 | ~12,0x | ~0,9x | n/a | n/a |
| BWE | Nước sạch (Bình Dương) | n/a | ~9,7x | ~1,7x | n/a | n/a |
Nguồn: Simplize (dữ liệu định giá, cập nhật 08-09/2026); Vietcap, MBS, Shinhan Securities (báo cáo phân tích POW, NT2, tháng 5-7/2026). Số liệu REE theo Simplize 09/2026, có thể lệch nhẹ so với số P/E 11,2x nêu trong bài phân tích rủi ro trước đó do khác thời điểm chốt giá.
Nhìn vào bảng, REE không hề đắt bất thường: P/E 10,8 lần cao hơn NT2 và POW nhưng thấp hơn GEG; P/B 1,35 lần nằm giữa GEG (rẻ nhất) và BWE (đắt nhất). Điểm khác biệt lớn nhất nằm ở cổ tức: NT2 trả cổ tức tiền mặt trên 8% một năm nhờ dòng tiền dồi dào và ít nhu cầu đầu tư mới, trong khi REE giữ lại phần lớn lợi nhuận để tái đầu tư (điện gió, mở rộng M&E) và chỉ trả khoảng 2,2%.
FCF yield: điểm REE thua xa đối thủ
FCF yield là tỷ lệ dòng tiền tự do (dòng tiền kinh doanh trừ chi đầu tư tài sản cố định) so với vốn hóa thị trường — con số càng cao, nhà đầu tư càng nhận được nhiều “tiền thật” so với số tiền bỏ ra. Theo phân tích trước đó của Happite, dòng tiền tự do (FCF) của REE năm 2025 chỉ đạt 462 tỷ đồng. Với vốn hóa hiện tại khoảng 28.404 tỷ đồng, FCF yield của REE chỉ khoảng 1,6% — thấp hơn nhiều so với lãi suất tiết kiệm kỳ hạn 12 tháng.
Ngược lại, NT2 được các công ty chứng khoán dự báo duy trì dòng tiền tự do mạnh và tỷ suất cổ tức 8-10% mỗi năm nhờ không còn gánh nặng đầu tư lớn. Đây chính là lý do thị trường sẵn sàng trả P/E cao hơn cho REE ở một số thời điểm (kỳ vọng tăng trưởng dài hạn từ M&E và điện gió) nhưng cũng nhanh chóng chiết khấu giá khi dòng tiền thực tế không theo kịp lợi nhuận kế toán, như đã xảy ra từ đầu 2026.
Vậy REE đang rẻ, hợp lý hay đắt?
Câu trả lời phụ thuộc vào việc nhìn từ góc nào. So với target giá 59.500-80.900 đồng của các công ty chứng khoán, giá hiện tại 45.500-45.600 đồng cho thấy thị trường đang định giá REE rẻ hơn kỳ vọng của giới phân tích khoảng 30-45%. Nhưng nếu chỉ so P/E, P/B thuần túy với peer cùng ngành, REE không hề rẻ vượt trội — vẫn đắt hơn NT2 và POW.
Nói cách khác, mức giảm 25% từ đỉnh có vẻ đã phản ánh phần lớn rủi ro ngắn hạn (El Niño, dòng tiền yếu, bất động sản chậm), nhưng chưa chắc đã đưa REE về vùng “rẻ” theo nghĩa tuyệt đối so với đối thủ — vì bản thân các đối thủ như NT2, POW cũng đang giao dịch ở định giá thấp trong bối cảnh ngành điện chịu áp lực giá bán và rủi ro thời tiết chung. Ai muốn hiểu sâu hơn ý nghĩa thực sự của P/E, P/B trong định giá có thể tham khảo thêm góc nhìn được tổng hợp trong bài Happite từng viết về cách Damodaran lý giải ý nghĩa P/E, P/B.
3 kịch bản cho REE trong 12-24 tháng tới
Dựa trên các giả định về El Niño, tiến độ M&E, bất động sản và kế hoạch phát hành thêm cổ phiếu, có thể phác họa 3 kịch bản với xác suất tương đối:
| Kịch bản | Xác suất | LNST 2026 (tỷ đồng) | EPS ước tính | Vùng giá mục tiêu | P/E ngụ ý |
|---|---|---|---|---|---|
| Bull | 25% | 2.740-2.800 | ~4.400-4.500 đồng | 60.000-80.000 đồng | 13,6-17,9x |
| Base | 50% | 2.656-2.739 | ~4.265-4.398 đồng | 50.000-60.000 đồng | 11,7-13,6x |
| Bear | 25% | <2.500 | <4.014 đồng | 35.000-42.000 đồng | 8,7-10,5x |
EPS tính trên ~622,9 triệu cổ phiếu lưu hành hiện tại, chưa tính pha loãng nếu REE phát hành thêm 81,2 triệu cổ phiếu mới. Nguồn: ước tính Happite dựa trên số liệu BCTC REE và mặt bằng P/E kịch bản.
Kịch bản Bull (25%): El Niño diễn ra yếu hoặc trễ, sản lượng thủy điện nửa cuối năm phục hồi, mảng M&E chuyển backlog kỷ lục 5.865 tỷ đồng thành doanh thu với biên lợi nhuận cải thiện, dự án bất động sản Bố Xuyên Thái Bình bán được với giá tốt. Thị trường có thể trả lại mức P/E cao hơn hiện tại nhờ câu chuyện tăng trưởng dài hạn từ điện gió.
Kịch bản Base (50%): Tình hình gần giống hiện tại — thủy điện đi ngang nhờ giá điện bù đắp sản lượng giảm nhẹ, M&E tăng trưởng nhưng biên lợi nhuận vẫn mỏng, bất động sản tiếp tục khó khăn nhưng không xấu thêm. Giá cổ phiếu dao động quanh vùng định giá hợp lý so với peer.
Kịch bản Bear (25%): El Niño quay lại mạnh vào cuối 2026, đỉnh điểm ảnh hưởng rơi vào 2027, sản lượng thủy điện giảm sâu; bất động sản Việt Nam tiếp tục trầm lắng; dòng tiền hoạt động không cải thiện, buộc REE vay nợ nhiều hơn cho kế hoạch đầu tư điện gió, đẩy chi phí lãi vay tăng thêm.
Lấy giá trị kỳ vọng theo xác suất (trung bình mỗi kịch bản nhân xác suất): 0,25×70.000 + 0,5×55.000 + 0,25×38.500 ≈ 54.600 đồng — cao hơn khoảng 20% so với giá hiện tại 45.500-45.600 đồng, nhưng đi kèm biên độ dao động rất rộng giữa kịch bản tốt nhất và xấu nhất (gần gấp đôi).
Chỉ báo cần theo dõi trong BCTC quý tiếp theo
| Chỉ báo | Vì sao quan trọng |
|---|---|
| Dòng tiền hoạt động kinh doanh (CFO) quý 3/2026 | Nửa đầu 2026 đã giảm 59% so với cùng kỳ; CFO không phục hồi là tín hiệu xấu. |
| Khoản phải thu mảng M&E | Đã tăng lên 4.433 tỷ đồng; nếu tiếp tục tăng, dòng tiền càng bị “giam”. |
| Sản lượng thủy điện GWh và dự báo La Niña/El Niño cập nhật | Quyết định trực tiếp lợi nhuận mảng năng lượng — động lực lớn nhất của REE. |
| Biên lợi nhuận gộp mảng M&E | Hiện chỉ 5,7%; backlog kỷ lục chỉ có ý nghĩa nếu biên lợi nhuận cải thiện. |
| Tiến độ bán dự án Bố Xuyên Thái Bình | Ảnh hưởng trực tiếp lợi nhuận và dòng tiền mảng bất động sản. |
| Kế hoạch phát hành 81,2 triệu cổ phiếu mới | Giá phát hành và mục đích sử dụng vốn quyết định mức độ pha loãng EPS. |
Câu hỏi thường gặp
REE hiện có P/E bao nhiêu so với ngành điện, nước?
REE giao dịch quanh P/E 10,8 lần, cao hơn NT2 (~4,7-7,6 lần) và POW (~6,6 lần) nhưng thấp hơn GEG (~12 lần). So với BWE (nước, P/E ~9,7 lần), REE nhỉnh hơn một chút.
Vì sao REE trả cổ tức thấp hơn nhiều so với NT2?
NT2 là nhà máy điện đơn lẻ, ít nhu cầu đầu tư mới nên có thể chia gần hết lợi nhuận. REE đang tái đầu tư mạnh vào điện gió và mở rộng mảng M&E, nên giữ lại phần lớn lợi nhuận thay vì chia cổ tức tiền mặt cao.
FCF yield thấp có đồng nghĩa REE là khoản đầu tư xấu?
Không hẳn. FCF yield thấp phản ánh REE đang trong giai đoạn đầu tư mở rộng (điện gió, M&E), nhưng đây cũng là lý do thị trường chiết khấu định giá mạnh hơn so với các doanh nghiệp có dòng tiền ổn định như NT2.
Mức giảm giá 25% của REE đã phản ánh đủ rủi ro chưa?
Xét theo target giá công ty chứng khoán, giá hiện tại có vẻ rẻ. Nhưng so trực tiếp với định giá của các peer cùng ngành (vốn cũng đang thấp), REE chưa hẳn đã ở vùng rẻ tuyệt đối — mức giảm chủ yếu phản ánh rủi ro ngắn hạn hơn là tạo ra một “món hời” so với toàn ngành.
Nhà đầu tư nên theo dõi điều gì tiếp theo?
Quan trọng nhất là dòng tiền hoạt động kinh doanh quý 3/2026 có phục hồi không, và các dự báo El Niño cuối năm có được điều chỉnh giảm nhẹ hay không — hai yếu tố này ảnh hưởng trực tiếp đến việc kịch bản nào trong 3 kịch bản trên sẽ xảy ra.
Đọc thêm trong series REE
Bài này tập trung vào định giá và kịch bản. Để hiểu đầy đủ các rủi ro về dòng tiền, thủy điện và bất động sản đứng sau các con số định giá này, xem thêm bài REE: năm 2025 kỷ lục, năm 2026 giảm 25%. Vì sao?
Nguồn tham khảo
Simplize — dữ liệu định giá REE, POW, NT2, GEG, BWE (truy cập 09/2026). Vietcap Securities — Báo cáo cập nhật NT2 (05/2026, 12/2025). MBS Research — Báo cáo cập nhật POW (05/2026). Shinhan Securities Vietnam — NT2 Update Report (2026). BSC Research — Báo cáo POW (07/2026).
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính và báo cáo phân tích đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.