
Cô Ba bán rau ở chợ Bà Chiểu có một mối ruột: nhà hàng đầu đường lấy gần hết rau của cô, tháng nào cũng “ghi sổ, cuối tháng thanh toán”. Sổ của cô lãi đều. Cho đến một tháng nhà hàng xin khất, cô có lãi trên giấy mà vẫn phải mượn tiền nhập hàng. Doanh nghiệp niêm yết cũng có “nhà hàng đầu đường” riêng. Trong báo cáo tài chính hợp nhất 2024, PV Power (POW) ghi 11.045,7 tỷ đồng phải thu từ đúng một khách hàng. Đó là biểu hiện rõ nhất của rủi ro tập trung khách hàng.
- Hiểu rủi ro tập trung khách hàng là gì và vì sao nó khác với chuyện doanh nghiệp “có khách quen”.
- Biết tìm khách hàng lớn nhất ở đâu trong thuyết minh, kể cả khi báo cáo không ghi thẳng tỷ trọng doanh thu.
- Tự tính hai con số bằng máy tính bỏ túi: phần phải thu nằm ở một khách hàng (POW 99,3%, GEG 98,9%) và số ngày thu tiền (POW 134 ngày, GEG 100 ngày).
- Rút bài học từ vụ các nhà máy điện California năm 2001, khi hai khách hàng lớn ngừng trả tiền.
Rủi ro tập trung khách hàng là gì?
Rủi ro tập trung khách hàng là mức độ doanh thu và khoản phải thu của một doanh nghiệp phụ thuộc vào một hoặc vài khách hàng, khiến chỉ cần một trong số đó đổi giá, chậm trả hoặc ngừng mua là kết quả kinh doanh bị ảnh hưởng ngay. Nó không phải lỗi kế toán và không tự động là điều xấu. Cô Ba có mối ruột vẫn bán tốt. Vấn đề chỉ xuất hiện khi mối ruột đó quá lớn so với phần còn lại.
Hãy nghĩ đến chú Bảy chạy Grab. Nếu 100% cuốc xe đến từ một ứng dụng, thu nhập của chú nằm trong tay chính sách của ứng dụng: đổi hoa hồng, đổi thuật toán chia cuốc, khóa tài khoản vài ngày. Chú vẫn lái xe giỏi như cũ, nhưng quyền định đoạt đã không còn nằm hoàn toàn ở chú. Báo cáo tài chính của doanh nghiệp cũng vậy: con số lợi nhuận không đổi, nhưng độ chắc chắn của nó thì khác.
Vì sao ngành điện là ví dụ rõ nhất?
Các nhà máy điện Việt Nam bán gần như toàn bộ sản lượng cho một đầu mối mua buôn là Công ty Mua bán điện (EPTC) thuộc Tập đoàn Điện lực Việt Nam (EVN). Điều này không phải lựa chọn tùy hứng của doanh nghiệp mà là cách thị trường được thiết kế: nhà máy ký hợp đồng mua bán điện (PPA) với EPTC, giá bán nằm trong hợp đồng hoặc theo khung giá nhà nước, sản lượng do hệ thống điều độ huy động.
Thêm vào đó là đặc thù kinh doanh của ngành. Nhà máy điện là loại tài sản “nặng”: vốn đầu tư hàng nghìn tỷ, vay dài hạn, nên chi phí lãi vay và khấu hao gần như cố định mỗi tháng. Doanh thu thì lệch theo mùa (nắng, gió, nước) và chỉ có một người trả. Khi người trả chậm, nhà máy vẫn phải trả nợ ngân hàng đúng hạn. Giống như quán phở phải trả tiền thịt mỗi sáng, dù khách quen có thể thanh toán cuối tháng.
Có thể sẽ có lối thoát. Nghị định 57/2025/NĐ-CP (ban hành ngày 3/3/2025, thay Nghị định 80/2024) cho phép điện gió, điện mặt trời và sinh khối công suất từ 10 MW bán trực tiếp cho khách hàng sử dụng điện lớn, ngưỡng hiện hành là 200.000 kWh mỗi tháng theo Tilleke & Gibbins. Nhưng cơ chế này mới, chỉ áp dụng cho một số loại hình, nên các báo cáo 2024 và 2025 chúng ta đọc dưới đây vẫn phản ánh thế giới “một người mua”.
Tìm khách hàng lớn nhất ở đâu trong báo cáo tài chính?
Chỗ dễ thấy nhất là thuyết minh “Phải thu của khách hàng”, nơi doanh nghiệp liệt kê tên các khách hàng có số dư lớn. Doanh thu theo từng khách hàng thì ít khi được ghi thẳng, và đây là một điểm khác biệt đáng biết giữa chuẩn mực Việt Nam và quốc tế.
Theo IFRS 8 (đoạn 34), nếu doanh thu từ một khách hàng bên ngoài đạt 10% doanh thu của doanh nghiệp trở lên, doanh nghiệp phải công bố điều đó và tổng số tiền thu từ khách hàng này, theo Grant Thornton. Việt Nam chưa bắt buộc IFRS, doanh nghiệp niêm yết lập báo cáo theo VAS. Trong hai bộ báo cáo chúng ta mở bên dưới, thuyết minh báo cáo bộ phận của POW chỉ nói tổng công ty có một lĩnh vực là sản xuất kinh doanh điện và mọi khách hàng đều ở Việt Nam, còn của GEG chia theo mảng kinh doanh. Cả hai đều không có dòng nào nói “khách hàng lớn nhất chiếm bao nhiêu phần trăm doanh thu”. Chúng ta chưa tìm thấy yêu cầu tương ứng trong VAS 28 qua các tài liệu tóm tắt đã đọc, bạn nên đối chiếu văn bản gốc để chắc chắn. Về cách đọc bộ phận, xem thêm bài báo cáo bộ phận là gì.
Vì thế người đọc phải “suy ngược” từ phải thu. Bắt đầu với POW, báo cáo hợp nhất kiểm toán 2024:
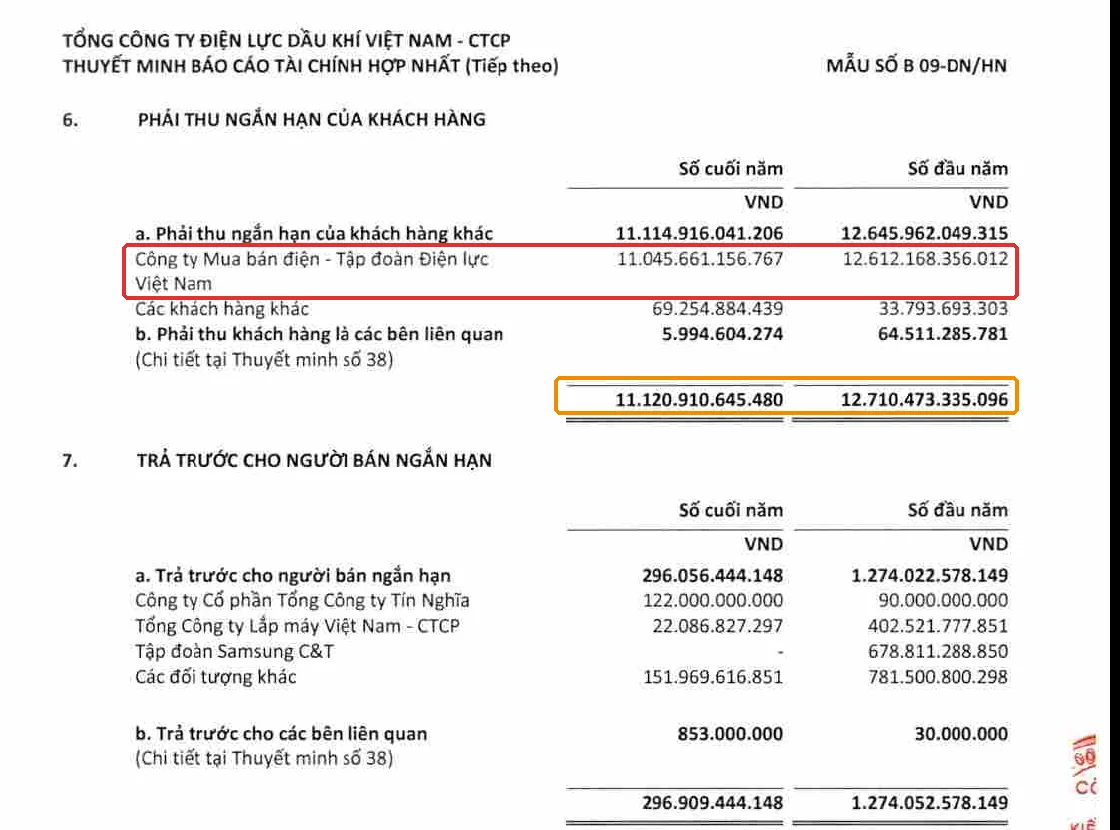
Nhìn khung đỏ: Công ty Mua bán điện thuộc EVN có số dư 11.045,7 tỷ đồng (đầu năm 12.612,2 tỷ). Khung cam là tổng phải thu khách hàng: 11.120,9 tỷ đồng. Phép chia đơn giản:
Tỷ trọng = 11.045,7 / 11.120,9 = 99,3%
Cứ 1.000 đồng nợ khách hàng, 993 đồng nằm ở một cái tên. Phần còn lại của “khách hàng khác” chỉ 69,3 tỷ đồng.
Số ngày thu tiền: mối ruột trả chậm bao lâu?
Số ngày thu tiền ước tính bằng phải thu khách hàng chia doanh thu rồi nhân 365, cho biết trung bình doanh nghiệp phải chờ bao nhiêu ngày để bán hàng xong thành tiền. Với tạp hóa đầu hẻm, con số này gần bằng 0 vì khách trả tiền mặt. Với doanh nghiệp bán cho một đầu mối lớn, nó có thể lên hàng tháng.
Doanh thu 2024 của POW nằm ngay trang kết quả kinh doanh:
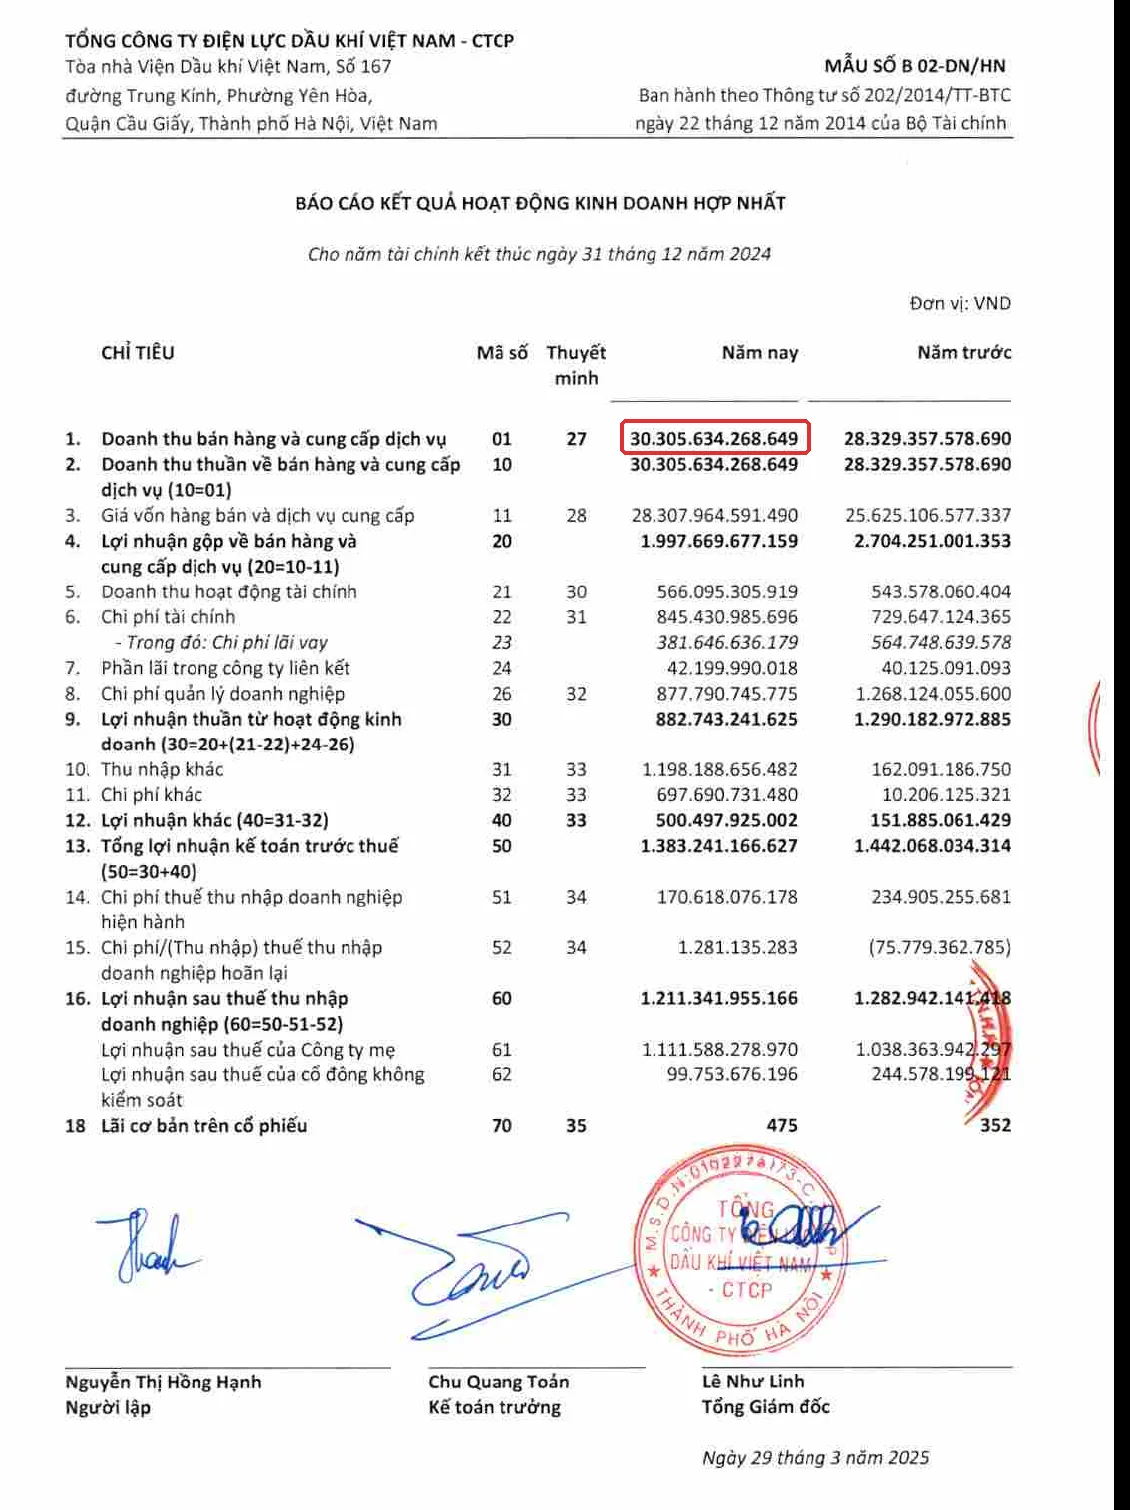
Dòng khoanh đỏ cho doanh thu bán hàng và cung cấp dịch vụ 30.305,6 tỷ đồng (năm trước 28.329,4 tỷ). Bấm máy:
POW 2024: 11.120,9 / 30.305,6 x 365 = 134 ngày
POW 2023: 12.710,5 / 28.329,4 x 365 = 164 ngày
Nghĩa là bán điện xong, trung bình hơn bốn tháng sau tiền mới về, nhanh hơn năm trước hơn một tháng. Một lưu ý để bạn tính cho đúng: số phải thu đã gồm VAT còn doanh thu thì chưa, nên số ngày này chỉ là ước lượng thô, dùng để so sánh qua các năm chứ không phải con số chính xác.
Vì sao lại chậm? Báo chí từng ghi nhận bối cảnh này. Ngày 5/7/2023, PV Power cho biết EVN nợ đọng lũy kế gần 13.000 tỷ đồng và khoản nợ gây khó khăn cân đối dòng tiền, theo VnBusiness. Phía người mua cũng có câu chuyện riêng: theo VnExpress (7/6/2026), EVN hợp nhất còn lỗ lũy kế 38.688 tỷ đồng cuối 2024 và chuyển sang lãi lũy kế 5.533 tỷ đồng cuối 2025, với lợi nhuận trước thuế hợp nhất 2025 khoảng 54.750 tỷ đồng. Đó là lý do khi đọc BCTC của một nhà máy điện, chúng ta nên nhìn cả sức khỏe tài chính của người mua chứ không chỉ của người bán. Chúng ta chưa tìm được BCTC kiểm toán 2025 của POW trên nguồn dữ liệu đã dùng nên ví dụ POW dừng ở 2024, bạn có thể tự cập nhật bằng cách làm đúng hai phép tính trên.
Khi một khách hàng quyết cả giá: ví dụ GEG 2025
Khi chỉ có một người mua, người mua còn ảnh hưởng đến giá bán, và giá bán đổi thì doanh thu cũ có thể bị tính lại. CTCP Điện Gia Lai (GEG) cho chúng ta xem điều này rất rõ. Trước hết là bảng phải thu khách hàng:
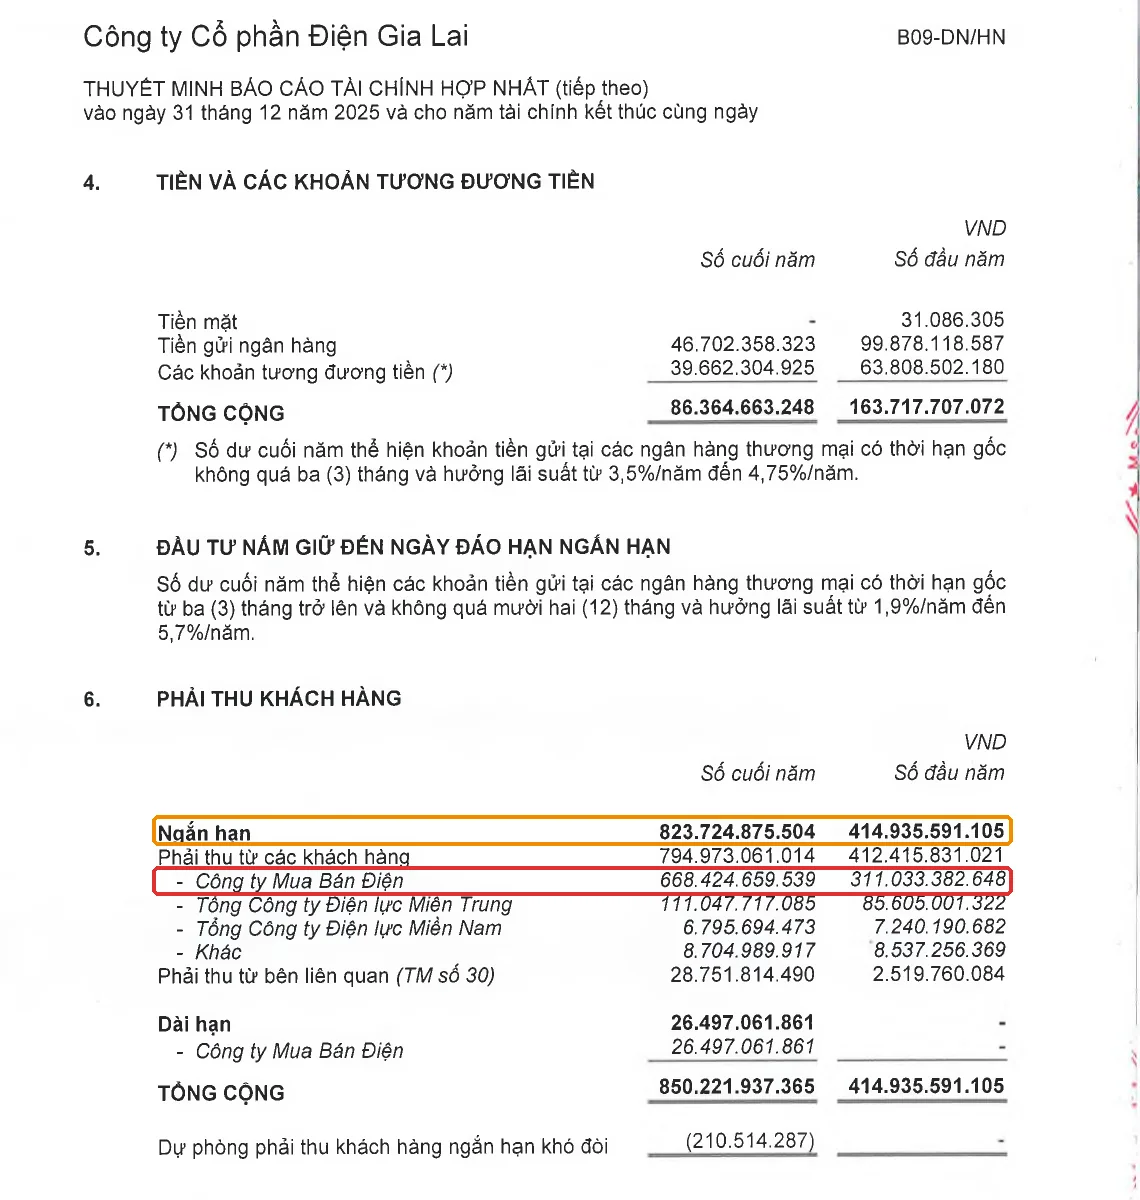
Khung đỏ là Công ty Mua Bán Điện: 668,4 tỷ đồng, so với 311,0 tỷ đầu năm, tăng 114,9%. Cùng lúc, tổng doanh thu chỉ tăng 29,0% (từ 2.325,3 lên 2.998,9 tỷ). Khung cam là tổng phải thu ngắn hạn 823,7 tỷ đồng. Gộp thêm hai tổng công ty điện lực của EVN (111,0 và 6,8 tỷ):
Tỷ trọng = (668,4 + 111,0 + 6,8) / 795,0 = 98,9%
Số ngày thu tiền ước tính của GEG: 823,7 / 2.998,9 x 365 = 100 ngày, so với 65 ngày năm trước (414,9 / 2.325,3 x 365).
Vì sao có thể tăng như vậy? Thuyết minh doanh thu cho manh mối. Với hai nhà máy điện gió, GEG ghi doanh thu nhiều năm theo giá điện tạm thời 907.975 đồng/kWh. Năm 2025, hai bên ký phụ lục hợp đồng chốt giá chính thức 1.813 đồng/kWh (Tân Phú Đông 1, hiệu lực từ 5/2023) và 1.810 đồng/kWh (một trụ của VPL Bến Tre, hiệu lực từ 6/2023). Phần chênh lệch được xuất hóa đơn bổ sung một lần cho EPTC và ghi nhận doanh thu trong năm. Giống chuyện thợ quen báo giá tạm, đến lúc nghiệm thu mới chốt giá thật rồi lập hóa đơn bù cho cả hai năm. Từ BCTC chúng ta không khẳng định được đây là nguyên nhân duy nhất khiến phải thu EPTC tăng, nhưng đó là câu hỏi đáng đặt ra.
Chiều ngược lại cũng có. Dự án điện mặt trời Trúc Sơn đang được ghi doanh thu theo giá ưu đãi FIT1, 9,35 US cent/kWh.
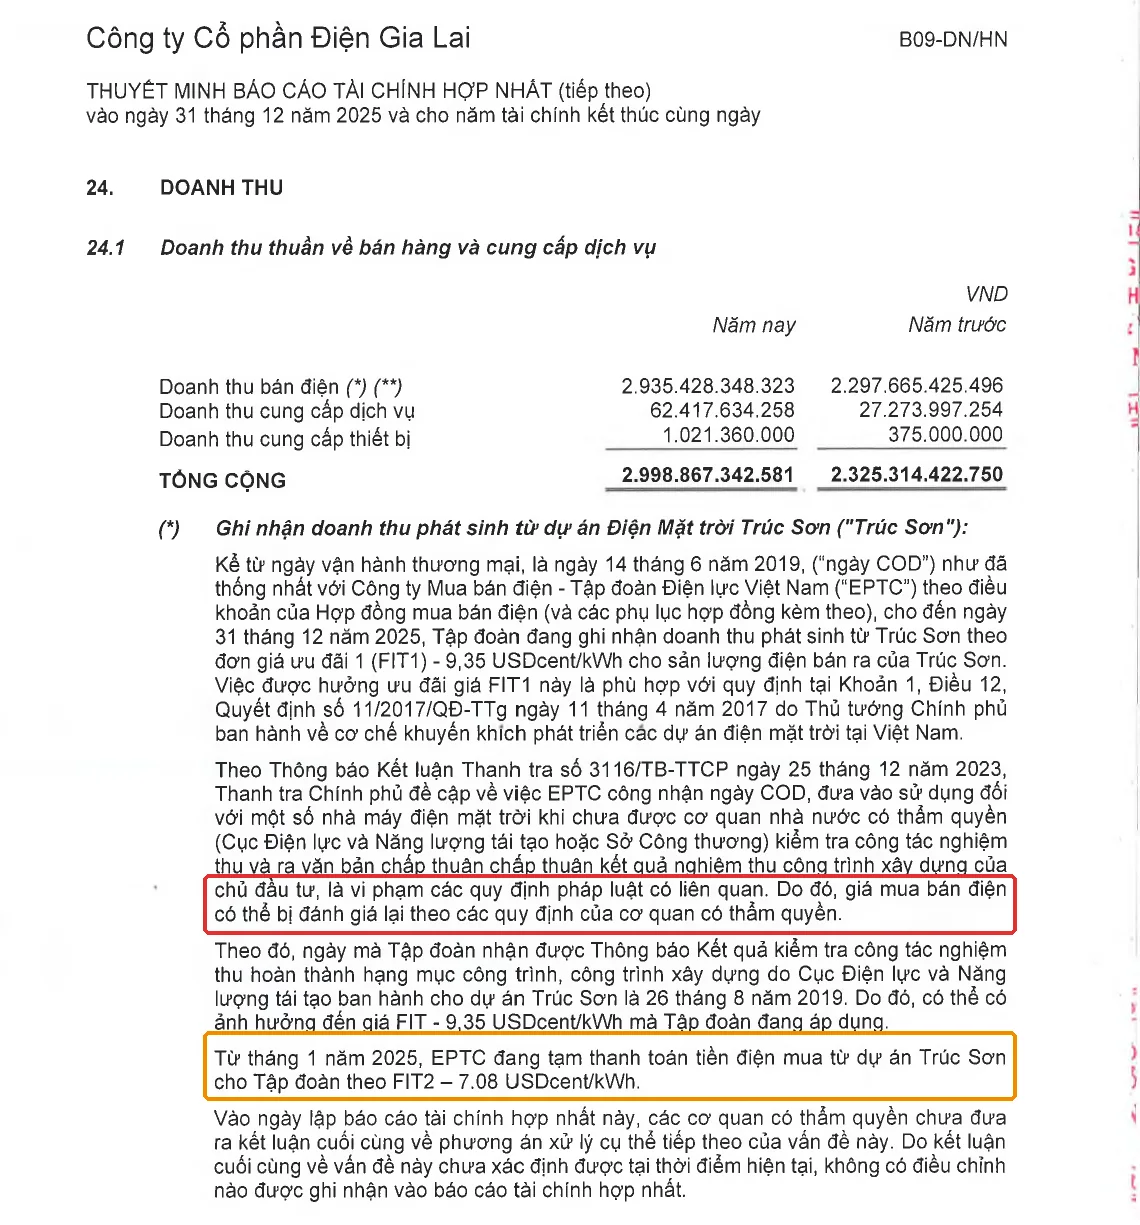
Theo thuyết minh, Thông báo kết luận thanh tra số 3116/TB-TTCP ngày 25/12/2023 của Thanh tra Chính phủ nêu việc EPTC công nhận ngày vận hành thương mại khi chưa có văn bản chấp thuận nghiệm thu của cơ quan có thẩm quyền, nên giá mua bán có thể bị đánh giá lại (khung đỏ). Từ tháng 1/2025, EPTC đang tạm thanh toán theo FIT2, 7,08 US cent/kWh (khung cam), thấp hơn 24,3%. Doanh nghiệp cho biết cơ quan có thẩm quyền chưa có kết luận cuối cùng nên chưa điều chỉnh gì trong báo cáo. Đây chính là rủi ro tập trung ở dạng tinh vi nhất: không chỉ là chậm trả, mà là người mua còn có tiếng nói trong việc giá có được giữ nguyên hay không.
Case study kinh điển thế giới: các nhà máy điện California, 2001
Mùa đông 2000 đến 2001, giá điện bán buôn ở California tăng vọt trong khi hai công ty điện lực lớn của bang là Pacific Gas & Electric (PG&E) và Southern California Edison bị quản lý chặt giá bán lẻ. Họ mua đắt bán rẻ, thua lỗ khoảng 1 triệu USD mỗi giờ và đến tháng 1/2001 ngừng trả tiền cho sàn điện và các nhà cung cấp, theo bản tổng hợp của Project Finance Law. Với các nhà máy chuyên bán điện cho hai khách hàng này, từ “tập trung khách hàng” lập tức thành chuyện sống còn: các nhà máy nhỏ theo hợp đồng dài hạn bị nợ khoảng 2,3 tỷ USD, PG&E trả tối đa 15% giá trị điện giao từ tháng 12 đến tháng 3, các nhà máy ngừng chạy vì không còn tiền mua khí, và có thời điểm tới 3.000 MW công suất ngừng phát. PG&E nộp đơn bảo hộ phá sản Chapter 11 ngày 6/4/2001.
Dấu vết lộ ra trên báo cáo của các bên bán điện: khoản phải thu từ đúng hai khách hàng phình lên. Williams, một nhà cung cấp lớn, cho biết mức phơi nhiễm 591 triệu USD với các hóa đơn điện chưa được trả ở California tính đến ngày 6/4/2001, và một nhà phân tích cho biết Mirant đã lập dự phòng toàn bộ khoản phải thu của hãng, theo Power Engineering (4/9/2001). Phần dự phòng đó là thứ bạn tìm thấy trong thuyết minh phải thu, giống bài dự phòng nợ phải thu khó đòi.
Bài học cho người mới đọc báo cáo doanh nghiệp Việt: trong vụ này người mua không gian lận, họ cạn tiền. Người bán không sai kế toán, họ phụ thuộc. Hai thứ cần nhìn song song là phần phải thu nằm ở một cái tên, và thể trạng tài chính của cái tên đó. EVN năm 2025 đã khác EVN năm 2024, nhưng cách đặt câu hỏi vẫn giữ nguyên.
Tự tay thử ngay: tính độ tập trung của một mã bạn quan tâm
- Tải báo cáo tài chính hợp nhất kiểm toán mới nhất của mã bạn chọn (xem tải báo cáo tài chính ở đâu).
- Mở thuyết minh “Phải thu ngắn hạn của khách hàng”, ghi lại khách hàng đứng đầu và tổng số dư. Chia số dư khách hàng lớn nhất cho tổng: ra tỷ trọng.
- Lấy tổng phải thu khách hàng chia doanh thu (mã 01 trên báo cáo kết quả kinh doanh), nhân 365: ra số ngày thu tiền. Làm cho hai năm liền để thấy xu hướng.
- Mở thuyết minh bộ phận và thuyết minh bên liên quan, xem có dòng nào nói thẳng tỷ trọng khách hàng lớn nhất không. Nếu không có, bạn đã biết vì sao cần phép tính ở trên.
- Đọc thêm thuyết minh báo cáo tài chính để biết thêm các mục nên mở cùng.
Bẫy thường gặp
“Khách hàng nhà nước thì chắc chắn trả.” Có thể là vậy, nhưng “trả” và “trả đúng hạn” là hai việc khác nhau. POW cần 134 ngày để thu tiền dù người mua là đơn vị thuộc EVN. Với doanh nghiệp vay nợ lớn, chênh lệch đó là lãi vay thật.
“Phải thu lớn nghĩa là nợ xấu.” Không. Phải thu lớn từ một khách hàng nhà nước khác với phải thu lớn từ khách hàng lạ. Điều cần hỏi là khách hàng có khả năng trả không, không phải số tiền nghe có to không.
“Báo cáo không ghi tỷ trọng nghĩa là không tập trung.” Ngược lại, thiếu dòng đó chỉ có nghĩa là bạn phải tự tìm trong thuyết minh phải thu. Như đã thấy, ở POW và GEG phải suy ngược mới ra.
“Tập trung khách hàng luôn xấu.” Một khách hàng lớn, ổn định và có hợp đồng dài hạn đôi khi chính là điểm mạnh. Cái cần xem là tập trung đi kèm điều gì: thời hạn hợp đồng, quyền định giá, và sức khỏe tài chính của người mua.
Câu hỏi thường gặp
Rủi ro tập trung khách hàng là gì?
Là mức độ phụ thuộc của doanh thu và phải thu vào một hoặc vài khách hàng. Nếu khách hàng đó đổi giá, chậm trả hoặc ngừng mua thì kết quả kinh doanh của doanh nghiệp bị ảnh hưởng trực tiếp.
Bao nhiêu phần trăm thì gọi là tập trung?
Không có ngưỡng chung. IFRS 8 dùng mốc 10% doanh thu chỉ để bắt buộc công bố, không phải để kết luận rủi ro. Bạn nên xem cùng hợp đồng, thời hạn thanh toán và sức khỏe của khách hàng đó.
Tìm khách hàng lớn nhất trong BCTC Việt Nam ở đâu?
Thuyết minh “Phải thu của khách hàng” thường liệt kê khách hàng có số dư lớn. Thuyết minh doanh thu hoặc bên liên quan đôi khi có thêm thông tin, nhưng nhiều báo cáo không nêu tỷ trọng doanh thu của khách hàng lớn nhất.
Bán điện cho EVN có an toàn không?
Báo cáo không dùng chữ “an toàn”. Thứ chúng ta nhìn thấy là số ngày thu tiền (POW 134 ngày năm 2024, GEG 100 ngày năm 2025) và sức khỏe tài chính của EVN. Bạn nên tự đánh giá hai chỉ số này theo từng năm.
Đọc tiếp trong series
- Bài trụ: Cách đọc báo cáo tài chính cho người mới bắt đầu
- Báo cáo bộ phận là gì: vì sao thuyết minh bộ phận không cho biết khách hàng lớn nhất.
- Doanh thu từ bên liên quan là gì: khi người mua cùng tập đoàn với người bán.
- Chu kỳ chuyển đổi tiền mặt là gì: số ngày thu tiền nằm ở đâu trong bức tranh dòng tiền.
Nguồn tham khảo
- BCTC hợp nhất kiểm toán năm 2024 của Tổng Công ty Điện lực Dầu khí Việt Nam (POW), thuyết minh 6, 26, 27 và báo cáo kết quả kinh doanh (PDF trang 26, 43, 11); BCTC hợp nhất kiểm toán năm 2025 của CTCP Điện Gia Lai (GEG), thuyết minh 6 và 24 (PDF trang 31, 52, 53). Tải từ static2.vietstock.vn, truy cập 26/10/2026.
- IFRS 8 Operating Segments, đoạn 34, qua Grant Thornton; Chuẩn mực kế toán Việt Nam số 28 (Báo cáo bộ phận) và Thông tư 200/2014/TT-BTC (chưa đối chiếu văn bản gốc về điều khoản khách hàng chủ yếu).
- Nghị định 57/2025/NĐ-CP về mua bán điện trực tiếp, qua Tilleke & Gibbins.
- VnExpress, 7/6/2026 về kết quả kinh doanh 2025 của EVN; VnBusiness, 6/7/2023 về khoản nợ EVN với PV Power.
- Project Finance Law, 6/2001 và Power Engineering, 4/9/2001 về khủng hoảng điện California 2001.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.