Chị Lan làm kế toán ở một xưởng may nhỏ, tháng nào lương về chị cũng trích ra đúng 500 nghìn bỏ vào một cuốn sổ tiết kiệm riêng, ghi rõ “quỹ phòng khi ốm đau”. Dù tài khoản chính vẫn còn dư dả, chị nhất định không đụng vào khoản này để mua sắm hay đi ăn ngoài. Ngân hàng cũng có một khoản y hệt vậy trên báo cáo tài chính, chỉ khác là luật bắt buộc họ phải làm, không được tùy hứng như chị Lan. Khoản đó gọi là quỹ dự trữ bổ sung vốn điều lệ, và nếu bạn từng mở BCTC một ngân hàng rồi bối rối vì thấy cả đống dòng “quỹ” na ná nhau trong phần vốn chủ sở hữu, bài này sẽ chỉ đúng dòng bạn cần nhìn.
- Hiểu quỹ dự trữ bổ sung vốn điều lệ là gì và vì sao nó khác hẳn “vốn điều lệ”.
- Biết vì sao chỉ ngân hàng mới bắt buộc trích quỹ này, còn Vinamilk hay Hòa Phát thì không.
- Tự tìm được đúng dòng này trên BCTC Vietcombank thật (14.092 tỷ → 17.549 tỷ trong năm 2025).
- Phân biệt được quỹ này với Quỹ đầu tư phát triển và Quỹ dự phòng tài chính.
- Rút ra bài học từ vụ sụp đổ Silicon Valley Bank: vì sao “của để dành” bằng vốn thật lại quan trọng đến vậy.
Quỹ dự trữ bổ sung vốn điều lệ là gì?
Quỹ dự trữ bổ sung vốn điều lệ là khoản tiền một tổ chức tín dụng (ngân hàng, công ty tài chính) bắt buộc phải trích ra từ lợi nhuận sau thuế mỗi năm, giữ lại trong vốn chủ sở hữu, không được đem chia cổ tức hay dùng cho mục đích thông thường; nó chỉ được dùng để bổ sung vốn điều lệ khi cần thiết hoặc bù đắp tổn thất bất ngờ.
Nói theo kiểu chị Lan: đây là “sổ tiết kiệm phòng khi ốm đau” của cả ngân hàng, nhưng không phải chị tự nguyện trích, mà Ngân hàng Nhà nước bắt trích, năm nào cũng phải trích, và không được rút ra tiêu vặt.
Cũng giống như chú Bảy chạy Grab để riêng tiền mừng cưới bạn bè gửi vào một phong bì khác, không tiêu lẫn với tiền chợ hằng ngày dù cả hai đều là “tiền của chú Bảy”. Điểm mấu chốt cần phân biệt ngay: quỹ này khác hoàn toàn với vốn điều lệ. Vốn điều lệ là số vốn cổ đông đã góp thật (mua cổ phiếu, hoặc công ty phát hành thêm cổ phiếu để tăng vốn). Quỹ dự trữ bổ sung vốn điều lệ lại được tích lũy dần từ lợi nhuận kinh doanh mỗi năm: nó “bổ sung” cho vốn điều lệ khi cần, nhưng bản thân nó không phải là vốn điều lệ, và hai con số này nằm ở hai dòng riêng biệt trên bảng cân đối kế toán.
Vì sao chỉ ngân hàng mới bắt buộc trích quỹ này?
Đây là câu hỏi mà một người vừa đọc xong BCTC Vinamilk chuyển sang đọc BCTC Vietcombank chắc chắn sẽ thắc mắc: sao Vinamilk không có dòng này? Giống như anh Tuấn làm IT không ai bắt anh phải trích lương ra một quỹ riêng cả, muốn để dành bao nhiêu là tùy anh.
Câu trả lời nằm ở hai bộ luật khác nhau. Doanh nghiệp thường (Vinamilk, Hòa Phát, Thế Giới Di Động…) hoạt động theo Luật Doanh nghiệp 2020. Luật này không quy định tỷ lệ trích quỹ bắt buộc nào cả, việc có trích “quỹ đầu tư phát triển” hay không, trích bao nhiêu, hoàn toàn do Điều lệ công ty và nghị quyết Đại hội đồng cổ đông quyết định mỗi năm.
Ngân hàng thì khác. Ngân hàng không kinh doanh chủ yếu bằng tiền của mình, mà kinh doanh bằng tiền gửi của hàng triệu người dân. Nếu một ngân hàng thua lỗ nặng và sụp đổ, thiệt hại không dừng ở cổ đông của ngân hàng đó mà lan ra cả hệ thống (người gửi tiền hoảng loạn rút tiền ở ngân hàng khác, hiệu ứng domino). Vì vậy Luật Các tổ chức tín dụng 2024 (số 32/2024/QH15), Điều 148 khoản 2, bắt buộc mọi tổ chức tín dụng hằng năm phải trích lập quỹ dự trữ bổ sung vốn điều lệ theo một tỷ lệ cố định trên lợi nhuận sau thuế, không được tùy chọn như doanh nghiệp thường.
Nhìn thấy quỹ này ở đâu trên BCTC? Ví dụ thật từ Vietcombank
Lý thuyết vậy đủ rồi, giờ mở BCTC hợp nhất kiểm toán năm 2025 của Vietcombank (VCB) ra xem cho dễ hình dung. Trong thuyết minh số 22 “Vốn chủ sở hữu”, ngân hàng trình bày một bảng “Tình hình thay đổi vốn chủ sở hữu”: đúng dòng bạn cần tìm nằm ở cột “Quỹ dự trữ bổ sung vốn điều lệ”.
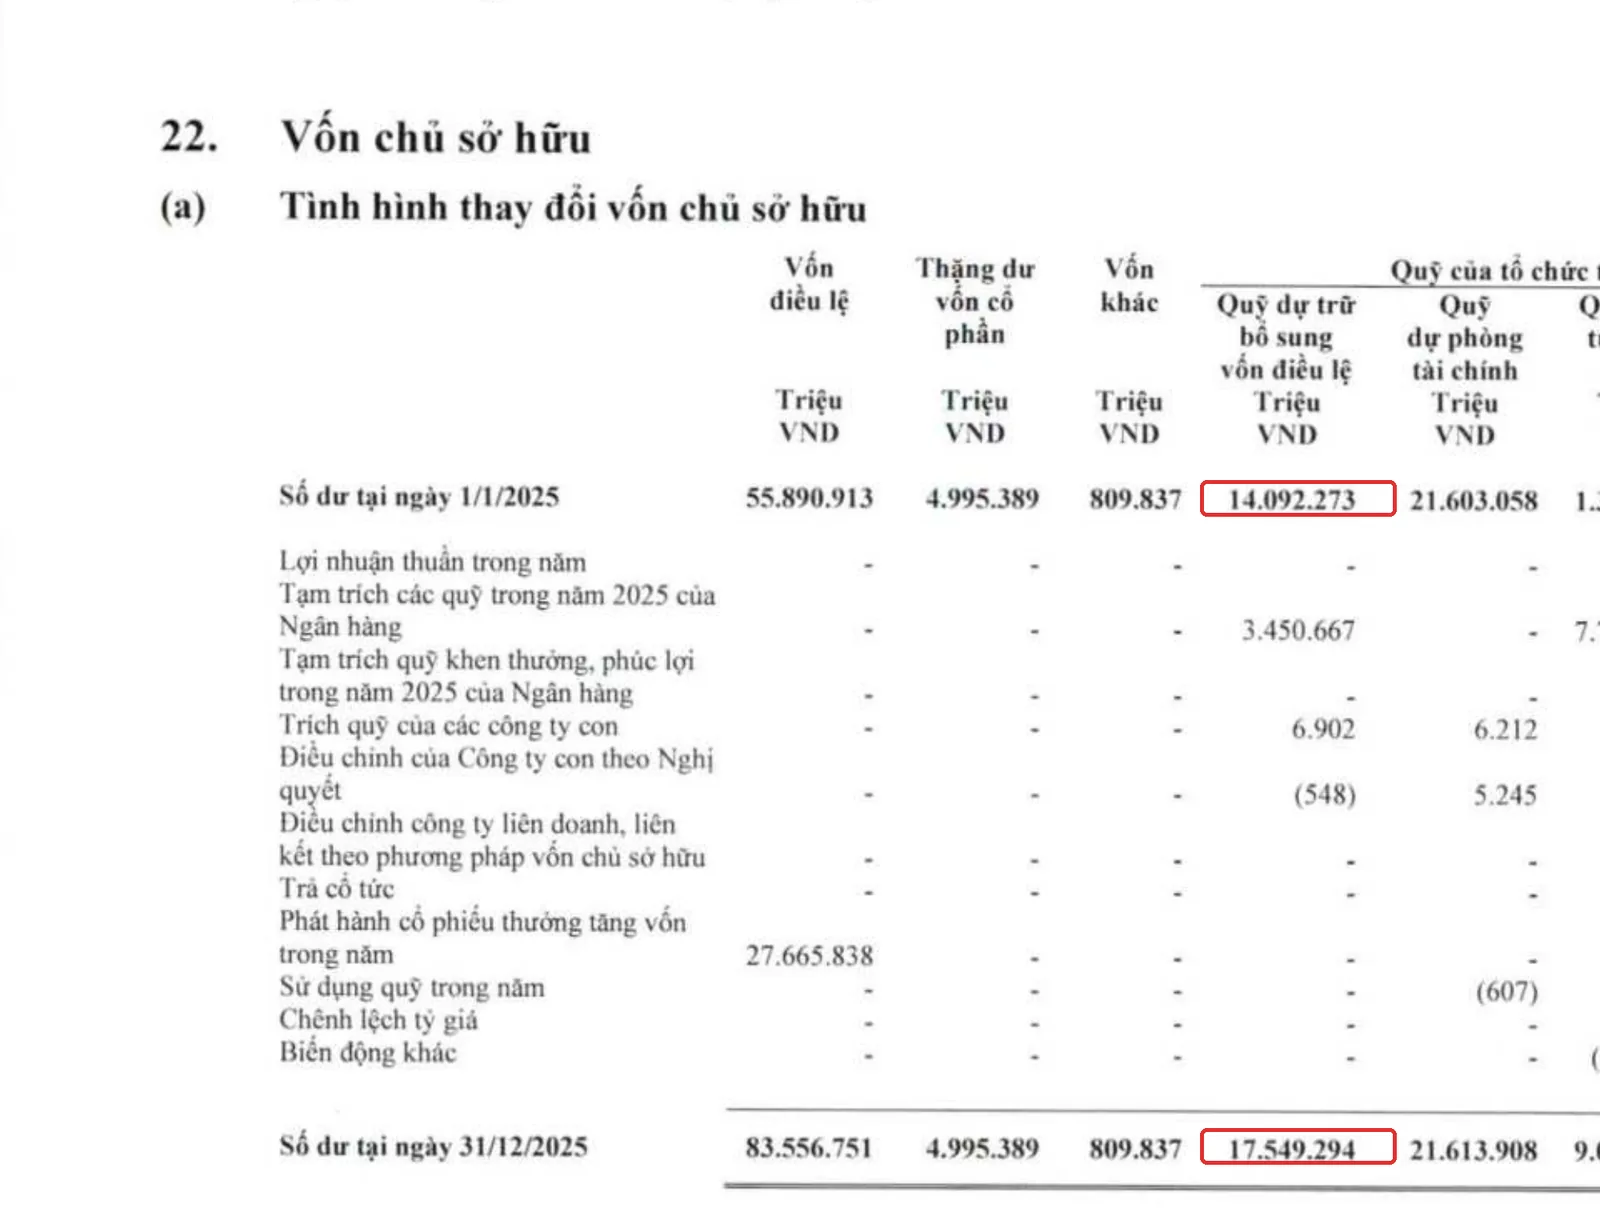
Số dư đầu năm 2025 là 14.092.273 triệu đồng, đến cuối năm 2025 tăng lên 17.549.294 triệu đồng. Lấy máy tính bấm theo:
(17.549.294 − 14.092.273) / 14.092.273 = 24,5%
Quỹ này tăng 24,5% chỉ trong một năm. Trong khi đó, “Lợi nhuận chưa phân phối” của VCB lại giảm từ 98.332.086 xuống 87.822.642 triệu đồng. Đây chính là bằng chứng sống động cho thấy tiền không biến mất, nó chỉ “chuyển nhà” từ một dòng có thể chia cổ tức (lợi nhuận chưa phân phối) sang một dòng bị khóa cứng (quỹ dự trữ bổ sung vốn điều lệ).
So với vốn điều lệ 83.556.751 triệu đồng tại thời điểm cuối năm, quỹ dự trữ bổ sung vốn điều lệ của VCB mới bằng khoảng 21% (17.549.294 / 83.556.751 = 21%), nghĩa là ngân hàng vẫn còn phải tiếp tục trích nhiều năm nữa mới chạm mức trần theo luật (quỹ này chỉ ngừng trích khi bằng đúng vốn điều lệ).
Ngân hàng trích quỹ theo tỷ lệ nào?
Nhìn kỹ hơn vào bảng biến động, dòng “Tạm trích các quỹ trong năm 2025 của Ngân hàng” cho thấy 3.450.667 triệu đồng được chuyển từ lợi nhuận sang quỹ dự trữ bổ sung vốn điều lệ:
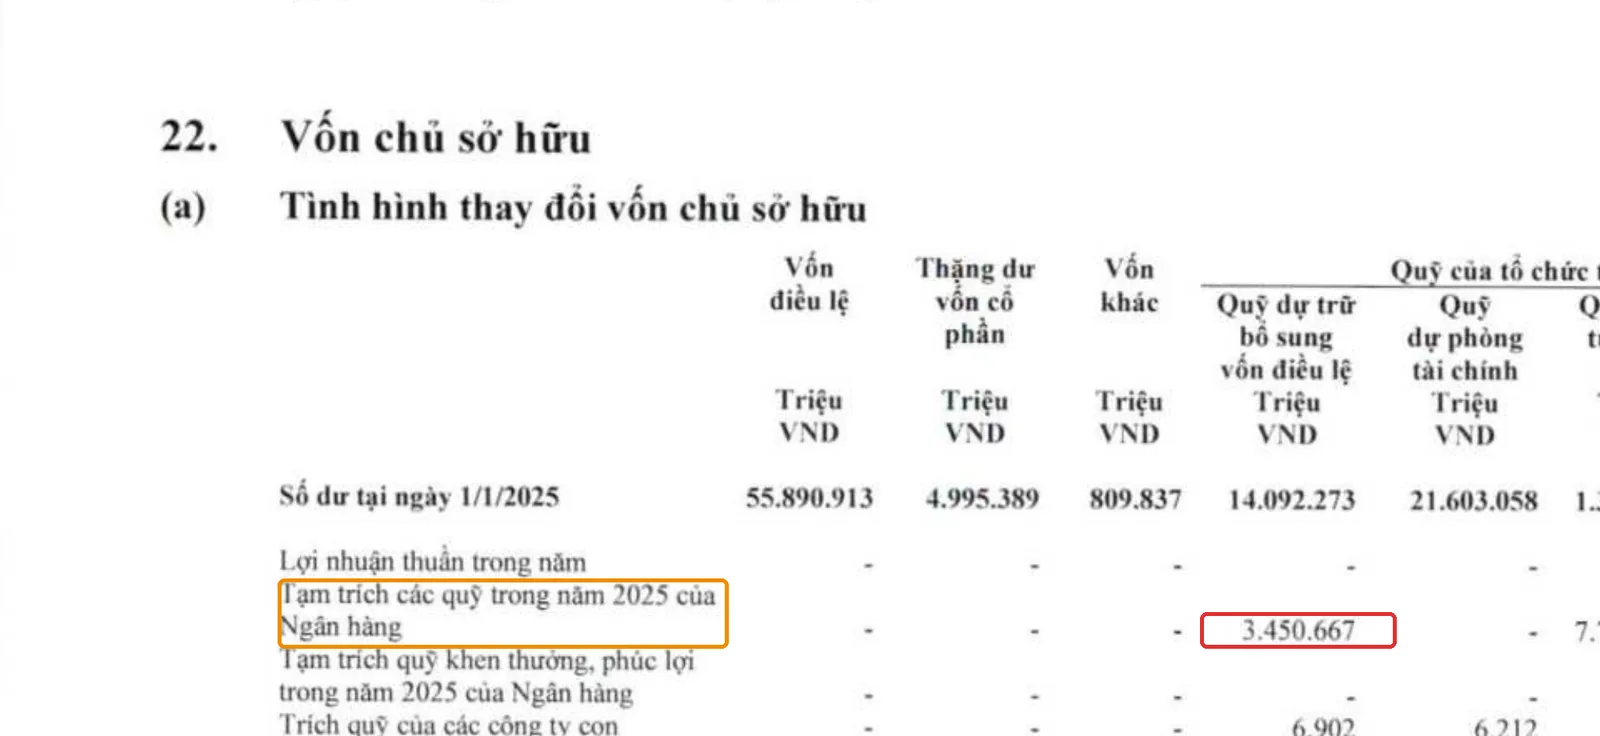
Theo Luật Các tổ chức tín dụng 2024, tỷ lệ trích lập quỹ dự trữ bổ sung vốn điều lệ là 10% lợi nhuận sau thuế mỗi năm (trước đây theo quy định cũ chỉ là 5%, đã được nâng lên). Thử đối chiếu với lợi nhuận thuần hợp nhất năm 2025 của VCB là 35.177.663 triệu đồng:
3.450.667 / 35.177.663 = 9,8%
Con số 9,8% khớp gần sát tỷ lệ 10% luật định. Phần chênh lệch nhỏ là vì cơ sở tính trích quỹ theo luật là lợi nhuận sau thuế của riêng Ngân hàng mẹ (Vietcombank độc lập, chưa hợp nhất công ty con), trong khi con số 35.177.663 triệu đồng bạn thấy trên báo cáo là lợi nhuận đã hợp nhất; hai con số gần nhau nhưng không hoàn toàn bằng nhau, đây cũng là một điểm người mới hay nhầm khi đối chiếu số giữa báo cáo hợp nhất và báo cáo riêng lẻ.
Quỹ dự trữ bổ sung vốn điều lệ khác gì Quỹ đầu tư phát triển, Quỹ dự phòng tài chính?
Nhìn vào cùng bảng biến động vốn chủ sở hữu của VCB, bạn sẽ thấy ba cột “quỹ” đứng liền nhau, dễ hoa mắt. Đây là bảng phân biệt nhanh:
| Quỹ | Bắt buộc? | Mục đích chính | Số dư VCB 31/12/2025 |
|---|---|---|---|
| Quỹ dự trữ bổ sung vốn điều lệ | Bắt buộc theo Luật Các TCTD (10% LNST/năm) | Bổ sung vốn điều lệ khi cần, bù đắp tổn thất bất ngờ | 17.549.294 triệu đồng |
| Quỹ dự phòng tài chính | Bắt buộc theo Luật Các TCTD | Dự phòng cho rủi ro tài chính chưa lường trước, khác dự phòng nợ xấu | 21.613.908 triệu đồng |
| Quỹ đầu tư phát triển | Tùy nghị quyết ĐHĐCĐ (kể cả ở ngân hàng) | Tích lũy cho mở rộng kinh doanh, đầu tư dài hạn | 9.058.060 triệu đồng |
Bài Quỹ đầu tư phát triển là gì? đã giải thích kỹ quỹ thứ ba: quỹ này doanh nghiệp thường (như Hòa Phát, GAS) cũng có, vì nó không bị luật ngân hàng chi phối mà theo quyết định của cổ đông. Trong khi đó, hai quỹ đầu (dự trữ bổ sung vốn điều lệ và dự phòng tài chính) là “đặc sản” chỉ tổ chức tín dụng mới bắt buộc có.
Case study kinh điển thế giới: Silicon Valley Bank và cái giá của việc thiếu “của để dành”
Đây không phải một vụ gian lận sổ sách, mà là một câu chuyện có thật cho thấy hậu quả khi ngân hàng không có đủ bộ đệm vốn để hấp thụ cú sốc, đúng tinh thần mà quỹ dự trữ bổ sung vốn điều lệ sinh ra để giải quyết.
Tháng 3/2023, Silicon Valley Bank (SVB), ngân hàng lớn thứ 16 nước Mỹ chuyên phục vụ giới startup công nghệ, sụp đổ chỉ trong 48 giờ. Nguyên nhân gốc rễ: SVB đem phần lớn tiền gửi khách hàng đầu tư vào trái phiếu chính phủ Mỹ dài hạn khi lãi suất còn thấp. Khi Fed tăng lãi suất dồn dập suốt năm 2022, giá trị thị trường của số trái phiếu đó sụt giảm mạnh, nhưng vì SVB phân loại phần lớn là “giữ đến ngày đáo hạn” nên khoản lỗ chưa hiện thực hóa này không bị trừ ngay vào vốn chủ sở hữu trên sổ sách, cho đến khi ngân hàng buộc phải bán gấp để có tiền mặt đáp ứng làn sóng rút tiền, biến khoản lỗ giấy thành khoản lỗ thật trị giá khoảng 1,8 tỷ USD. Vốn đệm thực tế của SVB mỏng hơn nhiều so với những gì báo cáo thể hiện, và khi thị trường nhận ra điều đó, người gửi tiền hoảng loạn rút vốn qua mạng xã hội nhanh đến mức ngân hàng không kịp trở tay.
Báo cáo hậu kiểm chính thức của Cục Dự trữ Liên bang Mỹ (“Review of the Federal Reserve’s Supervision and Regulation of Silicon Valley Bank”, công bố 28/4/2023, do Phó Chủ tịch giám sát Michael S. Barr chủ trì) kết luận SVB quản trị rủi ro lãi suất yếu kém và bộ đệm vốn không đủ để chống chịu cú sốc.
Bài học cho người mới đọc BCTC ngân hàng Việt Nam: quỹ dự trữ bổ sung vốn điều lệ tồn tại chính là để ngân hàng có một khoản “của để dành” bằng vốn thật, tách biệt khỏi lợi nhuận chưa phân phối (thứ có thể mang chia cổ tức hết bất cứ lúc nào). Nó không ngăn được mọi rủi ro như SVB gặp phải, nhưng là một lớp phòng thủ bắt buộc mà luật Việt Nam yêu cầu, còn ở Mỹ mức độ và cách giám sát vốn đệm lại lỏng hơn với nhóm ngân hàng tầm trung như SVB thời điểm đó.
Tự tay thử ngay: tìm quỹ này trên BCTC một ngân hàng bất kỳ
- Mở BCTC hợp nhất kiểm toán năm gần nhất của bất kỳ ngân hàng niêm yết nào (VCB, BID, CTG, ACB, MBB…), tải trên trang IR ngân hàng hoặc Vietstock.
- Tìm phần “Thuyết minh báo cáo tài chính”, lướt đến mục có tiêu đề “Vốn chủ sở hữu”: mục này thường nằm gần cuối phần thuyết minh, ngay trước phần “Cơ cấu cổ đông”.
- Tìm bảng “Tình hình thay đổi vốn chủ sở hữu”, nhìn cột “Quỹ dự trữ bổ sung vốn điều lệ” rồi so sánh số đầu kỳ và cuối kỳ để thấy ngân hàng đã trích thêm bao nhiêu trong năm.
- Lấy số “trích trong năm” chia cho lợi nhuận thuần trong năm; nếu ra khoảng 8-10%, bạn vừa tự kiểm chứng được quy định pháp luật bằng chính con số thật.
Bẫy thường gặp
Nhầm quỹ dự trữ bổ sung vốn điều lệ với chính vốn điều lệ. Đây là hai dòng khác nhau hoàn toàn. Vốn điều lệ là tiền cổ đông góp thật; quỹ dự trữ bổ sung vốn điều lệ là tiền tích lũy từ lợi nhuận, chỉ dùng để “bổ sung” cho vốn điều lệ khi cần chứ bản thân nó chưa phải vốn điều lệ.
Tưởng doanh nghiệp thường (ngoài ngành ngân hàng) cũng bắt buộc có quỹ này. Không. Chỉ tổ chức tín dụng (ngân hàng, công ty tài chính, công ty cho thuê tài chính) mới bị Luật Các TCTD ràng buộc tỷ lệ trích cố định. Doanh nghiệp thường tự quyết theo Điều lệ công ty.
Nhầm “trích quỹ” với “mất tiền” hoặc “chia cổ tức ít đi vĩnh viễn”. Trích quỹ chỉ là chuyển tiền từ một dòng trong vốn chủ sở hữu (lợi nhuận chưa phân phối) sang một dòng khác (quỹ dự trữ bổ sung vốn điều lệ). Tổng vốn chủ sở hữu của ngân hàng không đổi vì bước trích quỹ này, tiền vẫn nằm trong ngân hàng, chỉ là bị “khóa” chặt hơn, không thể tùy ý mang chia hết cho cổ đông.
Câu hỏi thường gặp
Quỹ dự trữ bổ sung vốn điều lệ có được dùng để chia cổ tức không?
Không. Theo quy định, quỹ này chỉ được dùng để bổ sung vốn điều lệ khi cần thiết hoặc bù đắp tổn thất bất ngờ, không được dùng để chia cổ tức hay đầu tư thông thường.
Khi nào ngân hàng ngừng trích quỹ dự trữ bổ sung vốn điều lệ?
Khi số dư quỹ này bằng đúng vốn điều lệ của ngân hàng thì dừng trích. Với VCB, quỹ mới đạt khoảng 21% vốn điều lệ (17.549.294 / 83.556.751 triệu đồng) nên còn phải trích nhiều năm nữa.
Tỷ lệ trích quỹ dự trữ bổ sung vốn điều lệ có giống nhau ở mọi ngân hàng không?
Về nguyên tắc, tỷ lệ 10% lợi nhuận sau thuế áp dụng chung theo Luật Các tổ chức tín dụng 2024 cho mọi tổ chức tín dụng tại Việt Nam, trừ khi văn bản hướng dẫn riêng của Ngân hàng Nhà nước có quy định khác cho từng trường hợp cụ thể.
Công ty chứng khoán hay công ty bảo hiểm có phải trích quỹ này không?
Không. Quỹ dự trữ bổ sung vốn điều lệ theo Luật Các TCTD chỉ áp dụng cho tổ chức tín dụng và chi nhánh ngân hàng nước ngoài. Công ty chứng khoán, bảo hiểm chịu sự điều chỉnh của luật chuyên ngành khác với các loại quỹ trích lập riêng.
Đọc tiếp trong series
- Bài trụ: Cách đọc báo cáo tài chính cho người mới bắt đầu
- Nền tảng: Báo cáo tài chính là gì? và Bảng cân đối kế toán là gì?
- Cùng “họ” ngân hàng: Đọc BCTC ngân hàng khác gì doanh nghiệp thường?
- Đối chiếu trực tiếp: Quỹ đầu tư phát triển là gì? và Thặng dư vốn cổ phần là gì?
Nguồn tham khảo
- Luật Các tổ chức tín dụng số 32/2024/QH15, Điều 148.
- Luật Doanh nghiệp 2020.
- Thông tư số 49/2014/TT-NHNN (mẫu B05/TCTD-HN): mẫu thuyết minh báo cáo tài chính tổ chức tín dụng.
- VCB, Báo cáo tài chính hợp nhất đã kiểm toán năm 2025, kiểm toán bởi Ernst & Young Việt Nam, ký 27/3/2026 (công bố qua Vietstock).
- Federal Reserve Board, “Review of the Federal Reserve’s Supervision and Regulation of Silicon Valley Bank” (Barr Report), 28/4/2023.
- CFA Institute, Financial Statement Analysis curriculum (phân loại vốn chủ sở hữu).
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.