Chú Bảy chạy Grab mua chiếc xe 40 triệu và tính sổ rất gọn: “Chạy 3 năm, mỗi năm hao 13 triệu rưỡi”. Rồi chú nhớ ra tiệm xe cũ đầu hẻm chịu mua lại chiếc xe ấy 10 triệu sau 3 năm. Con số “hao” lập tức đổi: mỗi năm chỉ còn 10 triệu. Doanh nghiệp cũng làm đúng phép tính này với tàu, máy bay, nhà máy, và phần tiền “bán lại” ấy có tên là giá trị thanh lý ước tính.
- Hiểu giá trị thanh lý ước tính là phần tiền kỳ vọng thu lại khi bán tài sản cũ, và vì sao nó làm đổi chi phí khấu hao hằng năm.
- Biết vì sao ngành vận tải biển (tàu mua cũ, giá cước và giá sắt vụn lên xuống theo chu kỳ) rất nhạy với con số này.
- Tự mở BCTC PVT 2025 và chỉ đúng 3 chỗ: bảng thời gian khấu hao, nguyên giá và hao mòn tàu, dòng “hết khấu hao vẫn dùng”.
- Thấy một điều thú vị: PVT công bố thời gian sử dụng của tàu, nhưng con số giá trị thanh lý thì không hiện ra trong thuyết minh.
- Rút bài học từ vụ Waste Management để biết khi nào ước tính này bị “chỉnh” quá tay.
Giá trị thanh lý ước tính là gì?
Giá trị thanh lý ước tính là số tiền doanh nghiệp kỳ vọng thu về khi tài sản hết thời gian sử dụng hữu ích, sau khi trừ chi phí thanh lý. Theo Chuẩn mực kế toán Việt Nam số 03 (VAS 03), “giá trị phải khấu hao” của tài sản bằng nguyên giá trừ giá trị thanh lý ước tính (theo bản hướng dẫn VAS 03 của ACC Group, truy cập 10/2026). Nói cách khác, chỉ phần chênh lệch đó mới được chia dần vào chi phí qua các năm.
Quay lại chiếc xe của chú Bảy (số giả định đời thường để chúng ta bấm máy):
| Cách tính | Phép tính | Chi phí khấu hao mỗi năm |
|---|---|---|
| Không tính giá trị thanh lý | 40 triệu ÷ 3 năm | 13,3 triệu/năm |
| Có giá trị thanh lý 10 triệu | (40 − 10) ÷ 3 năm | 10,0 triệu/năm |
Cùng một chiếc xe, cùng 3 năm, chi phí hằng năm chênh nhau 3,3 triệu chỉ vì một ước tính về tương lai. Trên BCTC doanh nghiệp, khoản chênh ấy nằm ngay trong giá vốn hoặc chi phí quản lý, tức là chạm thẳng vào lợi nhuận. Muốn nhớ lại khấu hao là gì, bạn có thể đọc thêm bài thay đổi thời gian khấu hao.
Vì sao ngành tàu biển nhạy với giá trị thanh lý?
Vì tàu là tài sản đắt, sống lâu và có “giá bán lại” biến động theo chu kỳ ngành. Một con tàu vận tải dầu khí có thể khai thác hơn 20 năm, rồi bán cho chủ tàu khác hoặc bán phá dỡ theo giá sắt vụn tính trên mỗi tấn trọng lượng tàu không hàng (light weight ton). Giá cước tăng thì tàu cũ cũng được giá hơn, giá cước giảm thì tàu cũ rớt giá theo.
Doanh nghiệp vận tải biển niêm yết ở Mỹ thường công bố rất rõ phần này. Ví dụ Global Ship Lease nêu trong thuyết minh: khấu hao theo đường thẳng, tàu sử dụng 30 năm, giá trị thanh lý ước tính 400 USD mỗi light weight ton (hồ sơ nộp SEC, mục R28). Con số cụ thể giúp nhà đầu tư tự tính lại khấu hao. Với doanh nghiệp Việt, câu chuyện lại khác, như chúng ta sắp thấy.
Ngoài ra PVT còn một đặc thù: theo báo cáo của Chứng khoán Rồng Việt (VDSC, 11/2025), phần lớn tàu vận tải của PVT là tàu mua lại đã qua sử dụng, tuổi trung bình 8 đến 15 năm tùy phân khúc. Tàu cũ nghĩa là thời gian sử dụng còn lại ngắn hơn, và giá trị thanh lý ước tính trở nên quan trọng hơn với từng con tàu.
Quy mô thật: giá trị thanh lý “giữ lại” bao nhiêu tiền của PVT?
Chúng ta thử một phép mô phỏng, nhớ rõ đây là giả định của Happite chứ không phải số PVT công bố. Nguyên giá đội tàu của PVT tại 31/12/2025 là 23.304,5 tỷ đồng (thuyết minh 12). Nếu một phần trăm nguyên giá được xem là giá trị thanh lý, số tiền không phải khấu hao trong cả vòng đời tàu là 1% × 23.304,5 = 233,0 tỷ.
Để dễ hình dung, chi phí khấu hao và hao mòn cả năm 2025 của PVT là 2.191,2 tỷ (báo cáo lưu chuyển tiền tệ, mã 02). Vậy mỗi 1% giá trị thanh lý tương đương 233,0 ÷ 2.191,2 = 10,6% một năm khấu hao. Nếu giả định 5% thì con số là 1.165,2 tỷ, 10% là 2.330,5 tỷ.
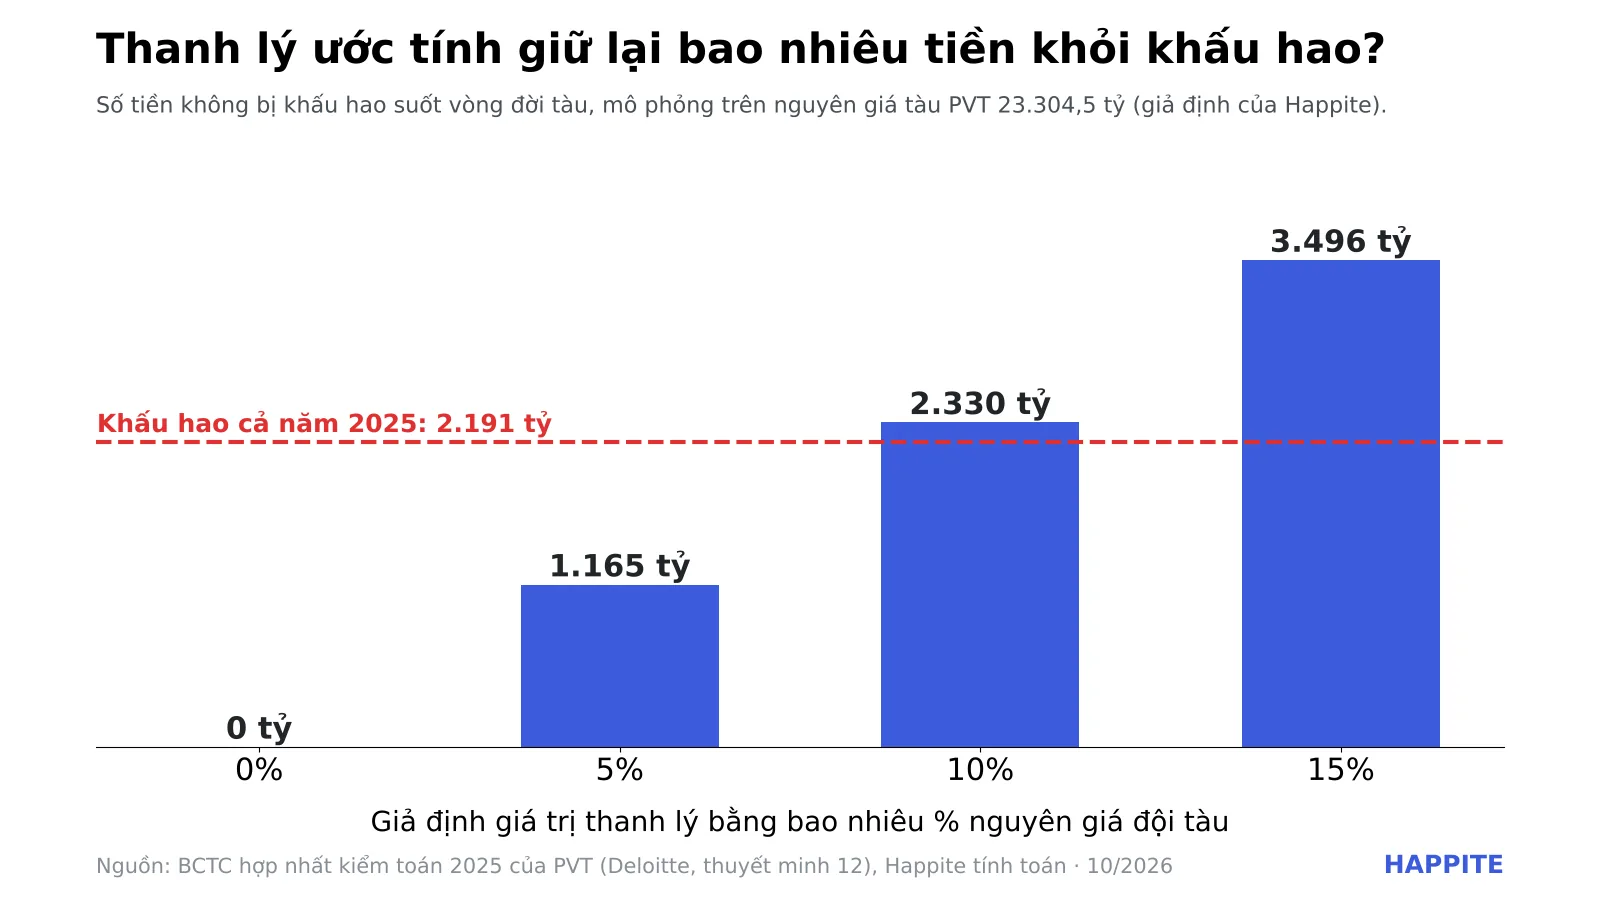
Lưu ý: đây là tổng số tiền không phải khấu hao trải suốt vòng đời tàu, còn 2.191,2 tỷ là một năm, nên chúng ta chỉ so để thấy “quy mô”, không phải để kết luận lợi nhuận một năm sẽ đổi bao nhiêu.
Mở BCTC PVT 2025: 3 chỗ cần nhìn
PVT (Tổng công ty Cổ phần Vận tải Dầu khí, niêm yết HOSE) công bố BCTC hợp nhất kiểm toán 2025 ngày 24/3/2026, do Deloitte kiểm toán, báo cáo ký ngày 18/3/2026 (nguồn: HOSE, truy cập 10/2026). Dưới đây là 3 chỗ để chúng ta đọc.
Chỗ 1: bảng thời gian sử dụng và câu duy nhất nhắc giá trị thanh lý
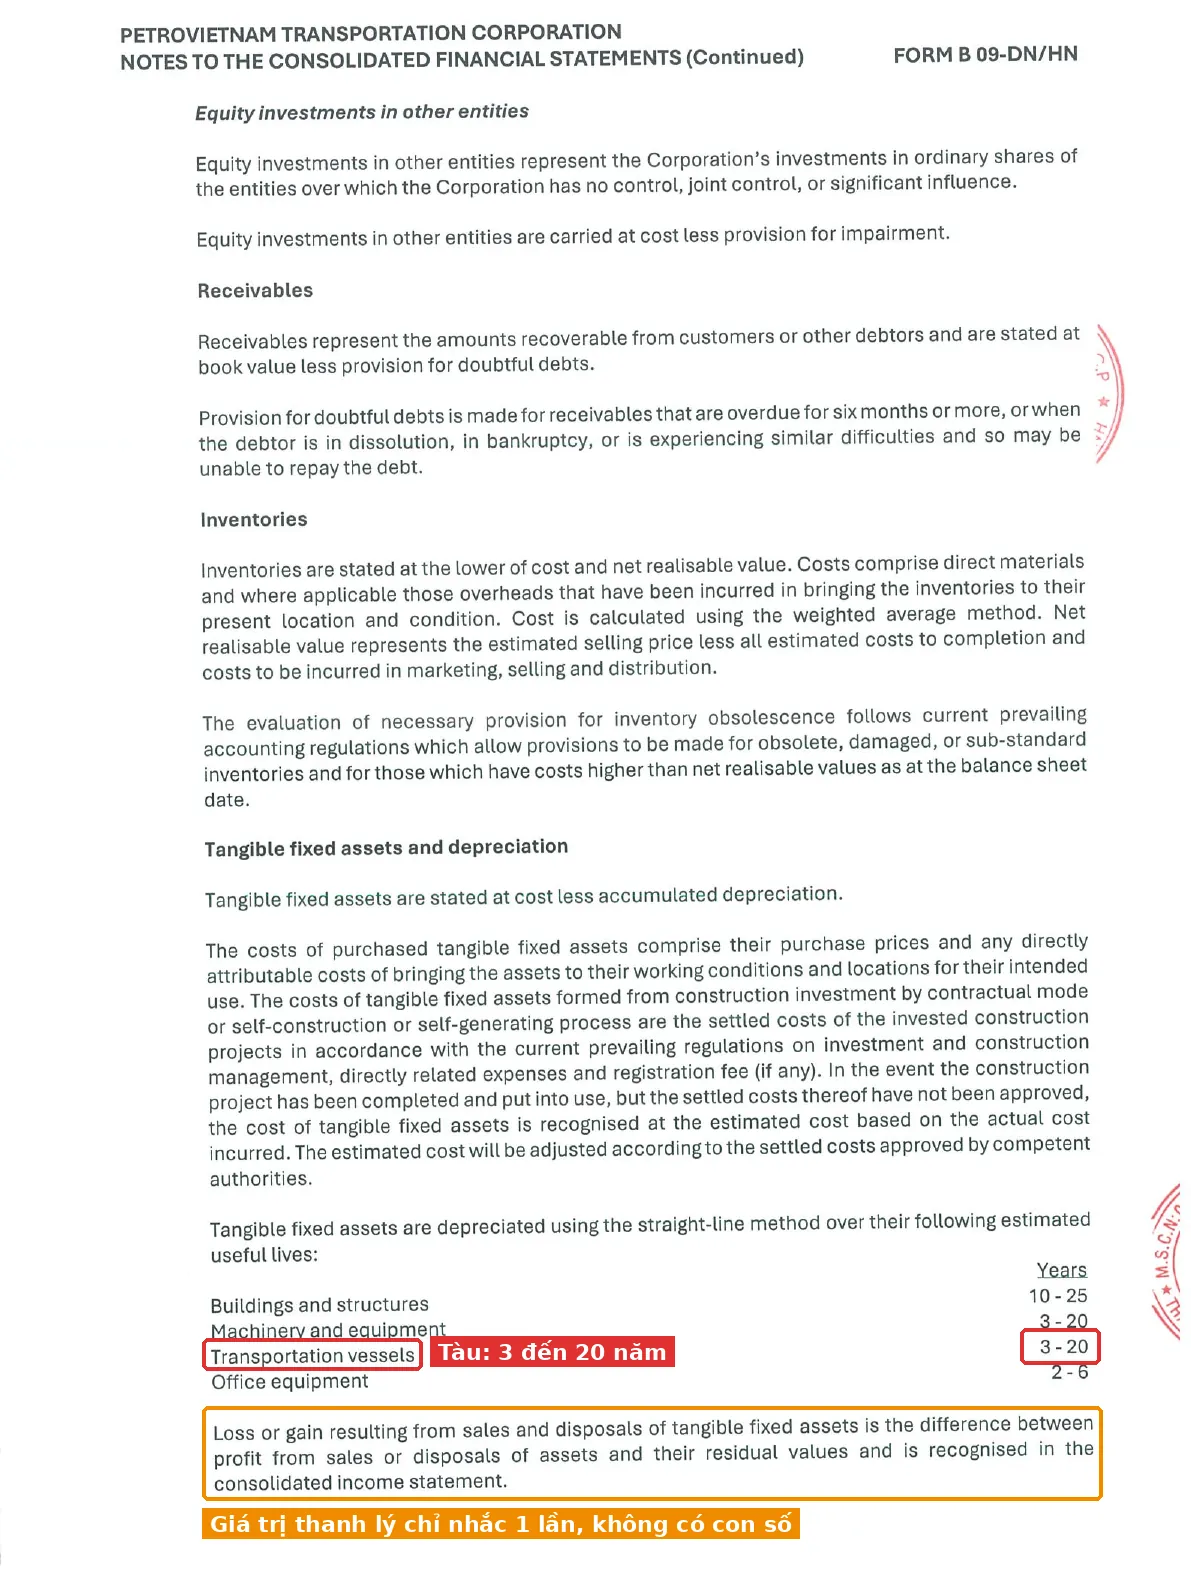
Trong phần chính sách kế toán, PVT khấu hao theo đường thẳng và nêu thời gian sử dụng ước tính: nhà cửa 10 đến 25 năm, máy móc thiết bị 3 đến 20 năm, phương tiện vận tải (tàu) 3 đến 20 năm, thiết bị văn phòng 2 đến 6 năm. Biên độ 3 đến 20 năm cho thấy đội tàu rất đa dạng, từ tàu già sắp hết đời đến tàu mới mua.
Điều đáng chú ý nằm ngay bên dưới: chữ “residual values” (giá trị thanh lý) chỉ xuất hiện đúng một lần, trong câu nói về cách tính lãi lỗ khi thanh lý tài sản, và không đi kèm một con số hay tỷ lệ nào. Trong phần chính sách mà Happite đọc, chúng ta không thấy PVT nêu tỷ lệ hay mức giá trị thanh lý áp dụng cho tàu. Đây là quan sát về nội dung công bố, không phải kết luận rằng PVT không có ước tính.
Chỗ 2: nguyên giá, hao mòn và dòng “hết khấu hao vẫn dùng”
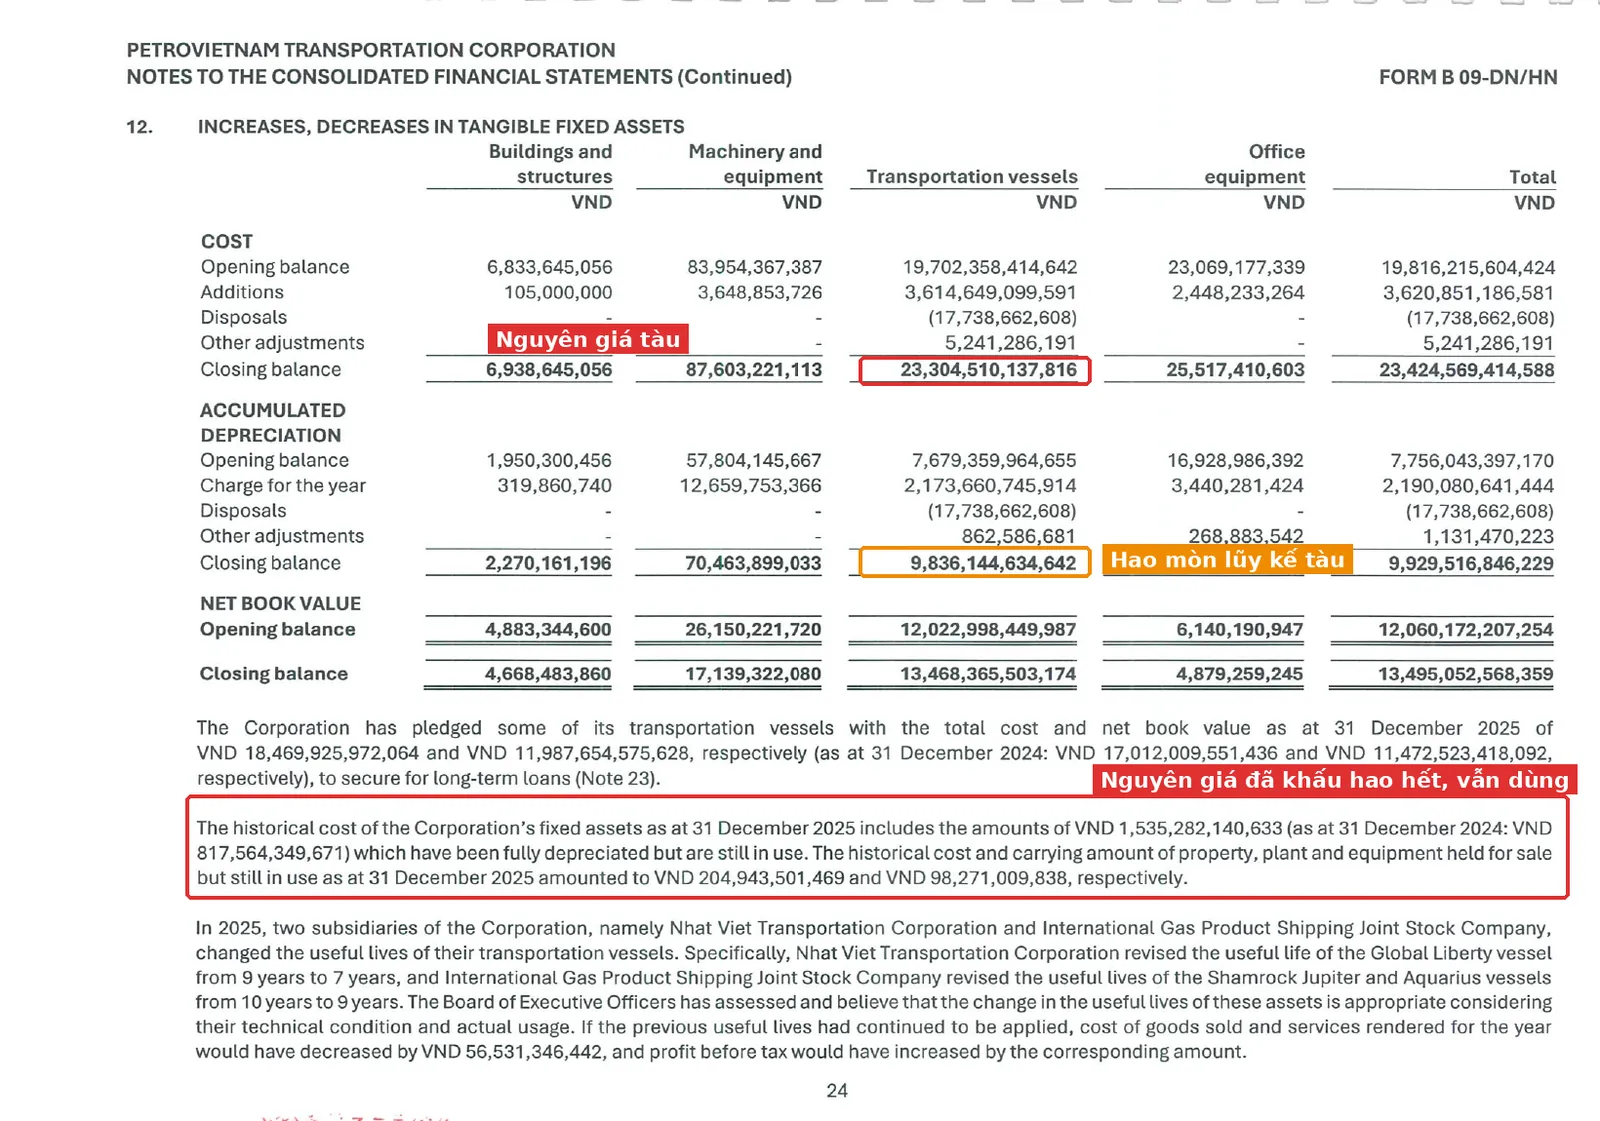
Ở thuyết minh 12, nguyên giá tàu cuối 2025 là 23.304,5 tỷ đồng, hao mòn lũy kế 9.836,1 tỷ, giá trị còn lại 13.468,4 tỷ. Tỷ lệ đã khấu hao là 9.836,1 ÷ 23.304,5 = 42,2%, tức đội tàu đã “đi” được gần nửa đường. Chi phí khấu hao tàu trong năm là 2.173,7 tỷ.
Bên dưới bảng là một dòng rất đáng đọc: nguyên giá tài sản cố định đã khấu hao hết nhưng vẫn đang sử dụng là 1.535,3 tỷ (cuối 2024: 817,6 tỷ). Tỷ trọng trên tổng nguyên giá là 1.535,3 ÷ 23.424,6 = 6,6%, tăng từ 817,6 ÷ 19.816,2 = 4,1%. “Khấu hao hết” nghĩa là sổ sách còn gần 0 đồng, dù tàu vẫn chạy ra tiền mỗi ngày. Nếu đã nghĩ tới tài sản kiểu này, bạn có thể đọc thêm bài tài sản đã khấu hao hết là gì.
Cùng chỗ đó còn có tài sản đang chờ bán: nguyên giá 204,9 tỷ, giá trị còn lại 98,3 tỷ (48% nguyên giá). Phần 98,3 tỷ này là “giá trị sổ sách” tại thời điểm cuối kỳ, còn giá bán thực tế sau này mới quyết định lãi hay lỗ thanh lý.
Một ví dụ ngoài sổ sách: báo cáo của VDSC (11/2025) nhận định PVT có hai tàu khí hóa lỏng trên 30 tuổi đã khấu hao hết, và giá bán lại một tàu LPG 30 năm tuổi, sức chở 1.600 m³, ước khoảng 1 đến 3 triệu USD tùy tình trạng. Báo cáo kỳ vọng PVT sẽ ghi nhận khoản lãi một lần khi thanh lý. Đây là ước tính của công ty chứng khoán, không phải số liệu BCTC, nhưng nó minh họa đúng điều chúng ta bàn: sổ sách còn 0 đồng, thị trường vẫn trả tiền, và phần chênh lệch hiện ra thành lãi bất thường khi bán.
Chỗ 3: báo cáo kiểm toán nhấn mạnh thay đổi thời gian sử dụng
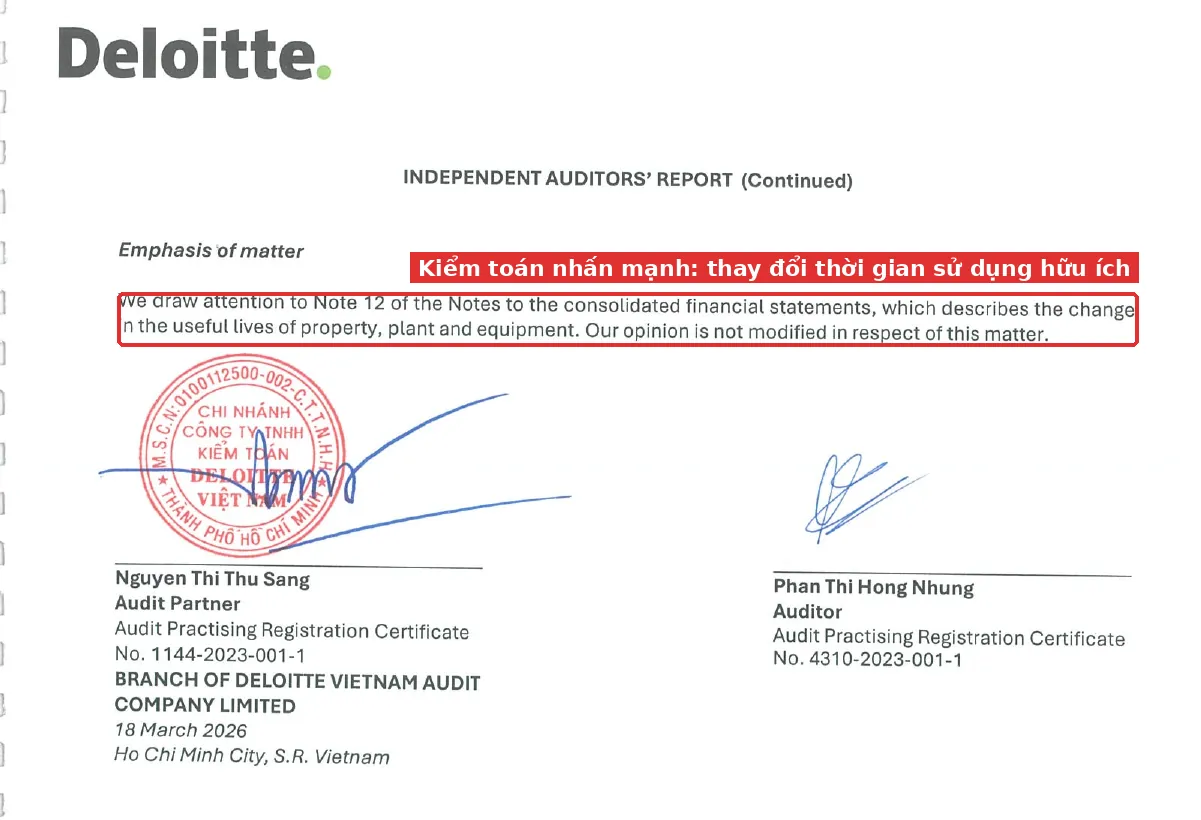
Năm 2025, hai công ty con của PVT rút ngắn thời gian sử dụng của tàu: tàu Global Liberty từ 9 xuống 7 năm; hai tàu Shamrock Jupiter và Aquarius từ 10 xuống 9 năm. Nếu giữ nguyên thời gian cũ, giá vốn năm 2025 thấp hơn 56,5 tỷ và lợi nhuận trước thuế cao hơn đúng bằng đó. So với lợi nhuận trước thuế 1.653,6 tỷ, tác động là 56,5 ÷ 1.653,6 = 3,4%.
Deloitte không điều chỉnh ý kiến kiểm toán nhưng có đoạn “nhấn mạnh vấn đề”, dẫn người đọc về thuyết minh 12. Thay đổi ước tính là hợp lệ khi có cơ sở, và việc kiểm toán nhấn mạnh giúp chúng ta nhìn thấy nó ngay trên trang báo cáo. Giá trị thanh lý cũng là một ước tính cùng loại: đổi một con số, lợi nhuận đổi theo, mà không có giao dịch tiền mặt nào xảy ra. Bài đọc báo cáo kiểm toán giải thích cách hiểu các đoạn nhấn mạnh như thế này.
VAS và IFRS: khác nhau ở chỗ nào đáng để ý?
Doanh nghiệp Việt Nam hiện lập BCTC theo VAS, chưa bắt buộc áp dụng IFRS. Cả hai hệ thống đều có khái niệm giá trị thanh lý, nhưng IAS 16 của IFRS nói rõ giá trị thanh lý và thời gian sử dụng phải được soát lại ít nhất vào cuối mỗi kỳ báo cáo năm, và thay đổi được xử lý theo IAS 8 như thay đổi ước tính (theo bản tóm tắt IAS 16 của Grant Thornton, truy cập 10/2026). Thực tế đọc BCTC của doanh nghiệp vận tải biển quốc tế, bạn sẽ thấy họ nêu cả tỷ lệ thanh lý lẫn lần điều chỉnh gần nhất. Với PVT, chúng ta thấy thời gian sử dụng và thay đổi của nó, còn mức thanh lý thì không hiện ra. Hiểu khoảng cách này giúp chúng ta biết nên hỏi gì khi đọc báo cáo thường niên hoặc nghe doanh nghiệp giải trình.
Case study kinh điển thế giới: Waste Management và “giá trị thanh lý” của xe rác
Waste Management là hãng thu gom rác lớn nhất nước Mỹ. Theo thông cáo của Ủy ban Chứng khoán Mỹ (SEC) ngày 29/8/2005 về phán quyết cuối cùng với cựu lãnh đạo công ty, ban điều hành đã nhiều lần kéo dài thời gian sử dụng của xe tải, thùng chứa rác và thổi phồng giá trị thanh lý của chúng, nhờ đó chi phí khấu hao giảm. SEC cáo buộc lợi nhuận bị thổi phồng tổng cộng 1,7 tỷ USD trong giai đoạn 1992 đến 1997, và vụ điều chỉnh BCTC tháng 2/1998 từng là vụ điều chỉnh lớn nhất lịch sử khi đó.
Dấu vết lộ trên BCTC không nằm ở một con số “ma”, mà ở sự lệch giữa tài sản và chi phí: tài sản cố định tăng nhưng khấu hao không tăng tương ứng, thuyết minh liên tục có những lần “thay đổi ước tính”. Người mới có thể tự kiểm tra bằng phép chia đơn giản khấu hao năm ÷ nguyên giá bình quân qua nhiều năm, giống như bài thay đổi thời gian khấu hao đã làm với chỉ số tương tự. Bài học cho người đọc BCTC Việt: một ước tính hợp lý và có thuyết minh rõ ràng thì ổn, còn ước tính đổi liên tục theo hướng làm đẹp lợi nhuận thì đáng để chúng ta dừng lại và đọc kỹ hơn. PVT là ví dụ ngược lại, vì mỗi lần thay đổi đều được thuyết minh và nêu rõ tác động 56,5 tỷ.
- Tải BCTC hợp nhất kiểm toán năm gần nhất của một doanh nghiệp có nhiều tài sản lớn (tàu, máy bay, nhà máy) trên trang công bố thông tin của HOSE hoặc HNX.
- Vào thuyết minh “Tóm tắt các chính sách kế toán chủ yếu”, mục tài sản cố định hữu hình. Tìm bảng “thời gian sử dụng hữu ích ước tính” và đọc kỹ xem có chữ “giá trị thanh lý” ở đâu không.
- Sang thuyết minh “Tăng, giảm tài sản cố định hữu hình”: lấy hao mòn lũy kế chia nguyên giá, rồi xem dòng “nguyên giá TSCĐ đã khấu hao hết nhưng vẫn còn sử dụng”.
- Cuối cùng đọc báo cáo kiểm toán: có đoạn “nhấn mạnh” nào nhắc thay đổi ước tính không?
Bẫy thường gặp khi đọc giá trị thanh lý
- Nhầm giá trị thanh lý với giá trị còn lại. Giá trị còn lại là nguyên giá trừ hao mòn tại một thời điểm, còn giá trị thanh lý là số tiền kỳ vọng thu về ở cuối đời tài sản.
- Tưởng khấu hao hết nghĩa là tài sản vô giá trị. Chiếc xe của chú Bảy sau 3 năm vẫn bán được 10 triệu; tàu 30 năm tuổi của PVT vẫn được ước 1 đến 3 triệu USD theo VDSC.
- So số liệu của hai doanh nghiệp mà không xem chính sách. Cùng tàu 20 năm, một bên tính thanh lý 10%, một bên 0%, chi phí hằng năm sẽ chênh nhau dù hoạt động giống hệt.
- Coi mọi thay đổi ước tính là “làm đẹp sổ”. Tàu cũ, thị trường đổi, quy định môi trường đổi đều là lý do chính đáng. Điều cần xem là thuyết minh có giải thích và có nêu tác động bằng số hay không.
Câu hỏi thường gặp
Giá trị thanh lý ước tính có thể bằng 0 không?
Có. Khi doanh nghiệp cho rằng chi phí thanh lý xấp xỉ số tiền thu về, hoặc tài sản không bán lại được, giá trị thanh lý ước tính coi như bằng 0 và toàn bộ nguyên giá được khấu hao. Đây là lý do nhiều tài sản trên sổ sách chỉ còn 0 đồng nhưng vẫn khai thác.
Giá trị thanh lý khác giá trị còn lại ở chỗ nào?
Giá trị còn lại là nguyên giá trừ hao mòn lũy kế ở thời điểm đang xét. Giá trị thanh lý là khoản kỳ vọng thu về khi hết thời gian sử dụng, nên một con số nhìn về tương lai, một con số nhìn về hiện tại.
Đổi giá trị thanh lý thì lợi nhuận quá khứ có bị sửa không?
Thông thường thay đổi ước tính kế toán áp dụng cho các kỳ từ thời điểm thay đổi trở đi, không sửa lại số liệu các năm trước. Bạn nên đọc thuyết minh của từng doanh nghiệp để biết cách xử lý cụ thể.
Vì sao khó thấy giá trị thanh lý trong BCTC doanh nghiệp Việt?
Trong BCTC PVT 2025, Happite chỉ thấy thời gian sử dụng và đúng một lần nhắc “residual values” mà không kèm số. Điều này không đại diện cho mọi doanh nghiệp, nên cách tốt nhất là mở thuyết minh chính sách kế toán của từng công ty để kiểm tra.
Đọc tiếp trong series
- Cách đọc báo cáo tài chính cho người mới: Hướng dẫn A–Z (bài trụ)
- Thay đổi thời gian khấu hao: đọc bảng thời gian khấu hao trong thuyết minh
- Tài sản đã khấu hao hết là gì?
- Đọc phần tài sản trong BCTC
Nguồn tham khảo
- BCTC hợp nhất kiểm toán 2025 của PVT (Deloitte), công bố trên HOSE ngày 24/3/2026, truy cập 17/10/2026
- Hướng dẫn Chuẩn mực kế toán số 03 (VAS 03) về tài sản cố định hữu hình, ACC Group, truy cập 10/2026
- Grant Thornton Australia, IAS 16 Property, Plant and Equipment factsheet (2016)
- SEC Litigation Release 19351, vụ Waste Management (29/8/2005)
- Global Ship Lease, thuyết minh khấu hao tàu, hồ sơ nộp SEC (R28)
- VDSC (Rồng Việt), PVT Company Report, 11/2025 (nhận định của công ty chứng khoán, không phải số liệu BCTC)
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.