Chú Bảy chạy Grab tối nào cũng than “dạo này ế khách, tiền xăng còn không đủ”. Vậy mà cuối tháng chú khoe “tháng này dư 40 triệu” — vì trúng tờ vé số mua ở quán cà phê bệt đầu hẻm. Bạn có mừng giùm chú không? Mừng thì mừng, nhưng ai cũng hiểu: nghề chạy Grab của chú vẫn đang lỗ, chỉ là có một khoản “hên” bù vào. Tháng sau không trúng số nữa, tiền đâu?
Nhiều báo cáo tài chính doanh nghiệp niêm yết cũng y hệt vậy — chỉ khác tên gọi: thay vì “trúng vé số”, nó được gọi là doanh thu hoạt động tài chính.
- Phân biệt được “lợi nhuận gộp” (từ việc bán hàng thật) và “doanh thu hoạt động tài chính” (lãi tiền gửi, lãi hợp tác đầu tư, chuyển nhượng vốn…).
- Biết cách mở báo cáo kết quả kinh doanh và so sánh 2 dòng số này trong 30 giây.
- Hiểu vì sao Novaland (NVL) có quý lãi gần 3.000 tỷ nhưng cả năm 2024 vẫn lỗ kỷ lục hơn 4.394 tỷ.
- Tránh được bẫy “thấy lãi là yên tâm” khi đọc BCTC bất kỳ doanh nghiệp nào.
Báo cáo kết quả kinh doanh có mấy “tầng” lợi nhuận?
Lợi nhuận không phải một con số duy nhất — nó là một chuỗi các “tầng” cộng trừ với nhau, và mỗi tầng kể một câu chuyện khác nhau. Từ trên xuống, báo cáo kết quả hoạt động kinh doanh hợp nhất (mẫu B02-DN/HN theo Thông tư 200/2014/TT-BTC) đi qua 4 mốc chính:
- Lợi nhuận gộp (mã số 20) = Doanh thu thuần − Giá vốn hàng bán. Đây là lãi từ đúng nghề chính: bán căn hộ, bán thép, bán mì gói…
- Lợi nhuận thuần từ hoạt động kinh doanh (mã số 30) = Lợi nhuận gộp + Doanh thu tài chính − Chi phí tài chính − Chi phí bán hàng − Chi phí quản lý. Tầng này đã trộn thêm phần tài chính.
- Lợi nhuận khác (mã số 40): các khoản bất thường, không lặp lại — thanh lý tài sản, phạt vi phạm hợp đồng, hoàn nhập dự phòng…
- Lợi nhuận sau thuế (mã số 60): con số cuối cùng ai cũng nhìn vào đầu tiên, nhưng lại là con số “mất dấu vết” nhiều nhất — vì nó đã cộng gộp tất cả các tầng trên.
Vấn đề là: báo chí và tiêu đề tin tức thường chỉ nhắc tầng cuối cùng (“doanh nghiệp X báo lãi Y tỷ”), trong khi câu hỏi quan trọng hơn là: tiền lãi đó đến từ tầng nào?
Doanh thu hoạt động tài chính là gì?
Doanh thu hoạt động tài chính là khoản thu không đến từ việc bán sản phẩm/dịch vụ chính, mà từ việc “sinh lời trên tiền” — lãi tiền gửi ngân hàng, lãi cho vay, cổ tức được chia, lãi chênh lệch tỷ giá, hoặc lãi từ hợp đồng hợp tác đầu tư và chuyển nhượng vốn góp (Thông tư 200/2014/TT-BTC, mã số 21).
Với một công ty sản xuất, khoản này thường nhỏ — vài chục đến vài trăm tỷ, đến từ tiền nhàn rỗi gửi ngân hàng. Nhưng với một số doanh nghiệp bất động sản đang trong giai đoạn tái cấu trúc nợ, khoản này có thể lớn hơn cả lãi gộp hàng chục, hàng trăm lần — vì nó đến từ các giao dịch tài chính một lần: xóa nợ, hoán đổi cổ phần, lãi hợp tác đầu tư với đối tác.
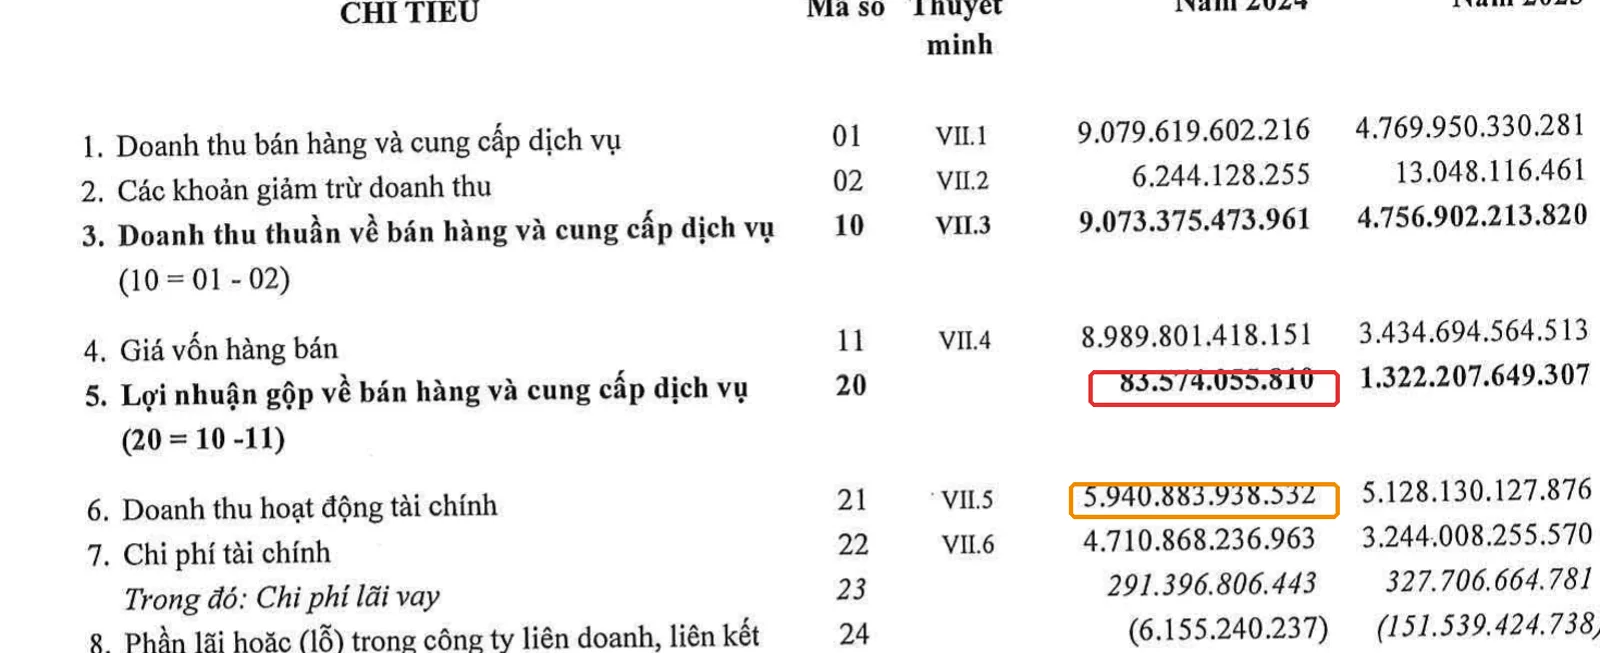
Case NVL 2024: khi 83,6 tỷ lãi gộp phải cõng nhờ gần 5.941 tỷ doanh thu tài chính
Nhìn vào Báo cáo kết quả hoạt động kinh doanh hợp nhất năm 2024 của Novaland (NVL, kiểm toán bởi Moore AISC, ký ngày 28/03/2025), số liệu cụ thể như sau:
| Chỉ tiêu | Năm 2024 | Năm 2023 |
|---|---|---|
| Doanh thu thuần | 9.073,4 tỷ | 4.756,9 tỷ |
| Giá vốn hàng bán | 8.989,8 tỷ | 3.434,7 tỷ |
| Lợi nhuận gộp | 83,6 tỷ | 1.322,2 tỷ |
| Doanh thu hoạt động tài chính | 5.940,9 tỷ | 5.128,1 tỷ |
| Chi phí tài chính | 4.710,9 tỷ | 3.244,0 tỷ |
| Lợi nhuận thuần từ HĐKD | (676,5 tỷ) | 1.272,6 tỷ |
(BCTC hợp nhất kiểm toán NVL năm 2024, trang 10, novaland.com.vn, truy cập 19/07/2026)
Bấm máy tính theo được ngay: biên lợi nhuận gộp 2024 = 83.574.055.810 / 9.073.375.473.961 = 0,92%. Nghĩa là cứ bán 100 đồng bất động sản, công ty chỉ lãi gộp chưa tới 1 đồng — thấp bất thường so với năm 2023 (biên gộp khoảng 28%).
Trong khi đó, doanh thu hoạt động tài chính (5.940,9 tỷ) lớn gấp 71 lần lãi gộp (5.940.883.938.532 / 83.574.055.810 ≈ 71). Nếu chỉ tính riêng hoạt động kinh doanh cốt lõi — không có khoản tài chính này — lãi gộp 83,6 tỷ không đủ bù nổi chi phí bán hàng (533,9 tỷ) cộng chi phí quản lý doanh nghiệp (1.449,9 tỷ). Công ty buộc phải trông cậy vào hoạt động tài chính để không lỗ nặng hơn ở tầng “lợi nhuận thuần từ HĐKD”.
Vậy cuối cùng NVL lãi hay lỗ?
Đến đây bạn sẽ đoán được: dù doanh thu tài chính khổng lồ, năm 2024 Novaland vẫn lỗ sau thuế 4.394,6 tỷ đồng — mức lỗ kỷ lục trong lịch sử hoạt động của công ty. Vì sao? Vì chi phí tài chính (4.710,9 tỷ) và đặc biệt là khoản lỗ khác (1.879,2 tỷ, chủ yếu do trích lập dự phòng và chi phí phát sinh từ pháp lý dự án) đã “ăn” hết phần bù đắp từ doanh thu tài chính.

Đây chính là bài học cốt lõi: doanh thu tài chính có thể che bớt một phần lỗ kinh doanh, nhưng không phải lúc nào cũng đủ che hết — và ngay cả khi nó đủ che (LNST vẫn dương), bạn vẫn nên hỏi: khoản lãi đó có lặp lại được năm sau không, hay chỉ là “vé số trúng một lần”?
Vì sao một quý “lãi khủng” mà cả năm vẫn lỗ nặng?
Tin tức quý 3/2024 từng gây chú ý: Novaland báo lãi sau thuế gần 2.950 tỷ đồng trong quý, gấp 21 lần cùng kỳ năm trước — nhờ doanh thu hoạt động tài chính quý đó tăng vọt 141%, đạt khoảng 3.900 tỷ đồng, chủ yếu từ lãi hợp đồng hợp tác đầu tư và chuyển nhượng vốn (theo BCTC quý 3/2024 công ty tự lập, trích qua vneconomy.vn và stockbiz.vn, truy cập 19/07/2026). Đọc dòng tin này một mình, dễ nghĩ “công ty đang phục hồi mạnh”.
Nhưng nhìn lũy kế 9 tháng đầu năm 2024, lợi nhuận sau thuế vẫn âm gần 4.377 tỷ đồng — nghĩa là quý 3 “lãi khủng” chỉ mới kéo bớt khoản lỗ khổng lồ của 2 quý đầu năm, chứ chưa đủ để cả năm có lãi. Và như đã thấy ở trên, cả năm 2024 vẫn khép lại với khoản lỗ 4.394,6 tỷ.
Đây là lý do vì sao đọc một quý riêng lẻ luôn có rủi ro: nó giống như nhìn ảnh chụp nhanh một khoảnh khắc chú Bảy đang cầm 40 triệu tiền vé số, mà không biết cả tháng chú đã âm bao nhiêu tiền xăng.
Mở BCTC quý gần nhất của một mã bạn quan tâm (tải theo hướng dẫn trong bài “Tải báo cáo tài chính ở đâu”). Tìm đến Báo cáo kết quả kinh doanh, so 2 dòng: mã số 20 (Lợi nhuận gộp) và mã số 21 (Doanh thu hoạt động tài chính). Nếu dòng 21 lớn hơn dòng 20 nhiều lần, đọc thêm phần thuyết minh xem khoản tài chính đó đến từ đâu — có phải chỉ là lãi tiền gửi thông thường hay là giao dịch một lần.
Case study kinh điển thế giới: Enron và trò ảo thuật “lợi nhuận tương lai”
Nếu muốn thấy phiên bản cực đoan của việc dùng khoản mục phi cốt lõi để che sự thật kinh doanh, không ví dụ nào kinh điển hơn Enron — tập đoàn năng lượng Mỹ từng được tạp chí Fortune vinh danh “công ty sáng tạo nhất nước Mỹ” 6 năm liên tiếp, trước khi sụp đổ cuối năm 2001.
Năm 1992, Ủy ban Chứng khoán Mỹ (SEC) cho phép Enron áp dụng kế toán “mark-to-market” cho các hợp đồng giao dịch năng lượng dài hạn. Về bản chất, điều này cho phép công ty ghi nhận NGAY LẬP TỨC vào doanh thu hiện tại phần lợi nhuận ước tính sẽ thu được trong tương lai từ một hợp đồng — dù tiền chưa hề về túi. Chỉ cần đội ngũ tài chính “vẽ” ra một dự báo lạc quan, lợi nhuận sổ sách lập tức tăng, bất kể mảng kinh doanh giao dịch năng lượng cốt lõi có đang tạo ra tiền mặt thật hay không.
Chưa dừng ở đó, Enron còn dựng lên hàng loạt công ty vỏ bọc gọi là “Special Purpose Entities” (SPE — điển hình là nhóm có biệt danh “Raptors”) để chuyển các khoản lỗ và tài sản xấu ra khỏi báo cáo hợp nhất. Nhờ vậy, các khoản lỗ thực sự của mảng kinh doanh chính gần như biến mất khỏi mắt nhà đầu tư, thay vào đó bảng cân đối kế toán chỉ hiện lên những con số đẹp.
Tháng 10/2001, Enron buộc phải công bố khoản lỗ quý 638 triệu USD và cắt giảm 1,2 tỷ USD vốn chủ sở hữu liên quan các giao dịch SPE. Giới đầu tư và SEC bắt đầu truy vết, buộc công ty trình bày lại toàn bộ báo cáo tài chính vào tháng 11/2001. Không còn đường lùi, Enron nộp đơn phá sản theo Chapter 11 ngày 02/12/2001 — khi đó là vụ phá sản lớn nhất lịch sử doanh nghiệp Mỹ.
Bài học rút ra khi đọc BCTC doanh nghiệp Việt: không phải mọi khoản “doanh thu tài chính” hay “thu nhập khác” lớn đều là gian lận — nhiều trường hợp chỉ là giao dịch hợp pháp, đã kiểm toán (như trường hợp NVL ở trên). Nhưng dấu hiệu chung cần cảnh giác luôn giống nhau: khi một khoản mục phi cốt lõi lớn bất thường so với lãi gộp từ hoạt động chính, hãy dừng lại và hỏi “tiền này có lặp lại được, có phải tiền thật đã về hay chỉ là con số kế toán”.
Bẫy thường gặp / Đừng nhầm lẫn
- Thấy lợi nhuận sau thuế dương là yên tâm. Sai — bạn cần lần ngược lên xem dòng lãi đó nằm ở tầng nào. Một công ty có thể lãi ròng dương hoàn toàn nhờ doanh thu tài chính, trong khi mảng kinh doanh chính đang lỗ.
- Tưởng doanh thu hoạt động tài chính chỉ là “lãi gửi ngân hàng”. Sai — nó còn bao gồm lãi hợp tác đầu tư, chuyển nhượng vốn, chênh lệch tỷ giá, cổ tức được chia — nhiều khoản trong số đó không lặp lại hàng năm.
- So sánh lãi giữa các quý mà quên nhìn nguồn gốc. Một quý “lãi khủng” so với quý lỗ trước đó chưa chắc là dấu hiệu phục hồi bền vững — như trường hợp Q3/2024 của NVL đã minh họa ở trên.
Câu hỏi thường gặp (FAQ)
Doanh thu hoạt động tài chính có phải là dòng tiền thực tế không?
Không hẳn. Một phần là tiền thật đã về (lãi tiền gửi, cổ tức nhận được), nhưng một phần có thể chỉ là số liệu kế toán ghi nhận theo hợp đồng, chưa chắc đã thu được tiền mặt tương ứng trong kỳ.
Lợi nhuận gộp thấp có luôn là dấu hiệu xấu?
Không luôn luôn — một số ngành có biên gộp thấp nhưng vòng quay nhanh (bán lẻ, phân phối) vẫn khỏe mạnh. Vấn đề là khi biên gộp giảm đột ngột so với chính doanh nghiệp đó ở kỳ trước, như trường hợp NVL từ 28% xuống 0,92%.
Làm sao phân biệt khoản tài chính “lặp lại được” và “một lần”?
Đọc phần thuyết minh BCTC (mục VII.5 trong mẫu B02-DN/HN) để biết chi tiết cấu thành: nếu phần lớn đến từ “lãi hợp đồng hợp tác đầu tư”, “chuyển nhượng vốn góp” một lần, khả năng cao là không lặp lại đều đặn.
Chỉ số nào giúp đánh giá “chất lượng lợi nhuận” nhanh?
Tỷ trọng lợi nhuận thuần từ hoạt động kinh doanh (đã gồm cả phần tài chính) trên lợi nhuận sau thuế, và tỷ lệ lãi gộp trên doanh thu tài chính — nếu doanh thu tài chính áp đảo lãi gộp nhiều lần, cần đọc kỹ thuyết minh trước khi kết luận.
Đọc tiếp trong series
- 4 loại lợi nhuận trong báo cáo tài chính: gộp, thuần, trước thuế, sau thuế — phân biệt rõ lợi nhuận tài chính với các tầng lợi nhuận khác trước khi so sánh.
- Cách đọc báo cáo tài chính cho người mới bắt đầu: Hướng dẫn A–Z — bài trụ, tổng quan toàn bộ cách đọc BCTC.
- Báo cáo kết quả kinh doanh: từ doanh thu tới lợi nhuận — hiểu rõ cấu trúc các dòng lãi lỗ trước khi vào bài này.
- ROE, ROA, biên lợi nhuận — nhóm chỉ số sinh lời — vận dụng lợi nhuận vào chỉ số phân tích.
- Lãi to mà vẫn thiếu tiền? Dòng tiền vs lợi nhuận — hiểu thêm vì sao lợi nhuận tài chính không phải lúc nào cũng là tiền thật.
Nguồn tham khảo
- Thông tư 200/2014/TT-BTC — Chế độ kế toán doanh nghiệp, mẫu B02-DN/HN.
- BCTC hợp nhất kiểm toán Novaland (NVL) năm 2024, novaland.com.vn, truy cập 19/07/2026.
- Tin tức BCTC quý 3/2024 NVL: vneconomy.vn, stockbiz.vn, truy cập 19/07/2026.
- CFA Institute — Financial Statement Analysis curriculum (khái niệm earnings quality).
- Palepu & Healy, Business Analysis & Valuation.
- Corporate Finance Institute, Britannica, Wikipedia — Enron scandal (2001), truy cập 19/07/2026.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.