Bạn đang ngồi ở quán cà phê bệt, giờ nghỉ trưa chỉ còn 15 phút, và ai đó vừa nhắc tới một mã cổ phiếu khiến bạn tò mò. Mở BCTC ra thì thấy cả trăm trang số — không lẽ đọc hết mới dám tìm hiểu tiếp? Không cần. Sau khi đã đi qua từng báo cáo, từng chỉ số trong series này, giờ là lúc gộp lại thành đúng 1 checklist 3 bước, mỗi bước 5 phút, để tự tay lọc nhanh một BCTC bất kỳ.
- Có 1 checklist 3 bước x 5 phút để lọc nhanh bất kỳ BCTC nào trước khi tìm hiểu sâu hơn.
- Biết cách đối chiếu lợi nhuận (KQKD) với dòng tiền thật (LCTT) để phát hiện “lãi trên giấy”.
- Biết cách đọc tỷ lệ Nợ/Vốn chủ sở hữu (D/E) để đánh giá cấu trúc tài chính có đang gồng không.
- Thấy ví dụ số thật + ảnh khoanh đỏ từ BCTC kiểm toán 2024 của HPG cho cả 3 bước.
- Học được bài học từ vụ Satyam Computer Services về vì sao ngay cả dòng “tiền mặt” cũng cần đối chiếu độc lập.
Vì sao 15 phút là đủ (nếu bạn nhìn đúng chỗ)?
Checklist đọc BCTC nhanh là quy trình rút gọn tập trung vào 3 con số cốt lõi của 3 báo cáo chính, thay vì đọc tuần tự từ trang 1: lợi nhuận có thật không (Báo cáo KQKD), tiền có về thật không (Báo cáo lưu chuyển tiền tệ), và cấu trúc tài chính có đang gồng không (Bảng cân đối kế toán). 15 phút không giúp bạn hiểu hết một doanh nghiệp — nó chỉ giúp bạn quyết định “có đáng bỏ thêm thời gian đọc tiếp không”. Cô Ba bán tạp hóa đầu hẻm cũng làm việc tương tự mỗi tối: không đếm lại từng món hàng, chỉ liếc 3 chỗ — tiền trong ngăn kéo, sổ ghi nợ khách mua chịu, và hàng còn trên kệ — là biết hôm nay lời hay lỗ.
Chúng ta sẽ dùng đúng 1 bộ BCTC hợp nhất kiểm toán 2024 của Tập đoàn Hòa Phát (HPG) — do KPMG kiểm toán, tải từ file.hoaphat.com.vn, truy cập 08/2026 — cho cả 3 bước, để con số nhất quán và dễ đối chiếu.
5 phút đầu — Lợi nhuận có thật không? (đọc Báo cáo kết quả kinh doanh)
Lợi nhuận sau thuế là phần doanh thu còn lại sau khi trừ hết mọi chi phí, kể cả thuế — nhưng con số này một mình nó chưa nói lên nhiều, phải đặt cạnh doanh thu để xem tỷ lệ.
Nhìn vào Báo cáo KQKD hợp nhất 2024 của HPG:
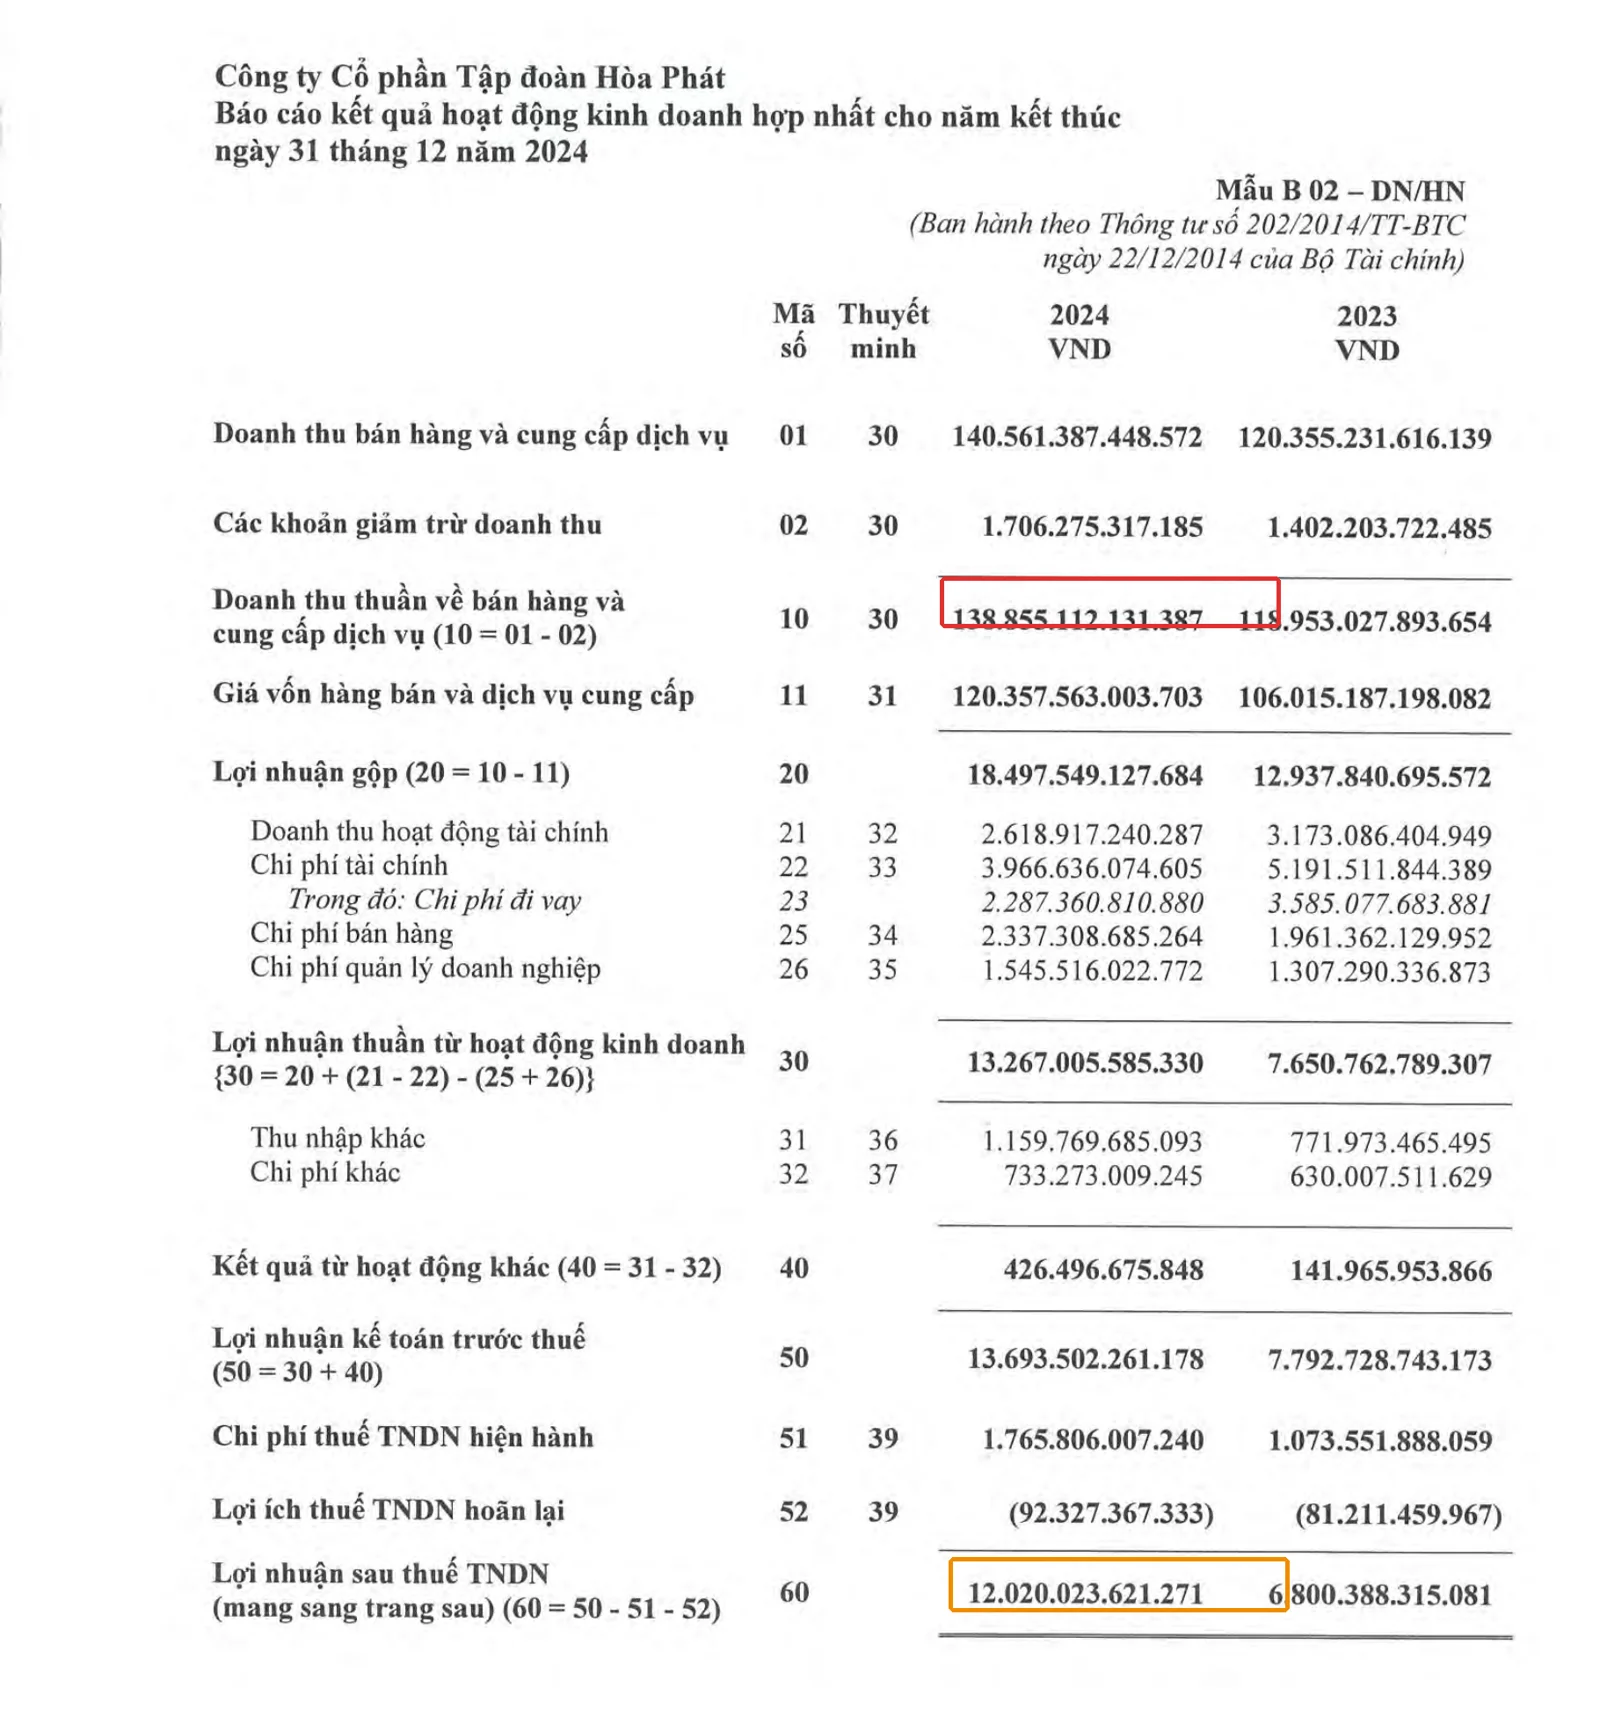
- Doanh thu thuần: 138.855.112.131.387 đồng (~138.855 tỷ)
- Lợi nhuận gộp: 18.497.549.127.684 đồng (~18.498 tỷ)
- Lợi nhuận sau thuế (LNST): 12.020.023.621.271 đồng (~12.020 tỷ), tăng khoảng 76,8% so với 2023
Phép tính nhanh bạn có thể bấm máy theo:
Biên LNST = 12.020 / 138.855 = 8,66%
Nghĩa là cứ 100 đồng doanh thu, HPG giữ lại 8,66 đồng lãi ròng. Con số này tự nó chưa nói tốt hay xấu — cần so với chính công ty ở các năm trước (2023 chỉ khoảng 5,72%) và với công ty cùng ngành thép. Đọc kỹ hơn về cách phân biệt 4 loại lợi nhuận và cách đọc trọn báo cáo này, xem thêm ở bài Báo cáo kết quả kinh doanh: từ doanh thu tới lợi nhuận.
5 phút giữa — Tiền có thật sự về túi không? (đọc Báo cáo lưu chuyển tiền tệ)
Dòng tiền từ hoạt động kinh doanh (CFO) là số tiền mặt thật sự chảy vào công ty từ việc bán hàng, sau khi trừ tiền chi ra để vận hành — khác hẳn lợi nhuận kế toán, vốn còn bao gồm cả những khoản “trên giấy” như doanh thu đã ghi nhận nhưng khách chưa trả tiền.
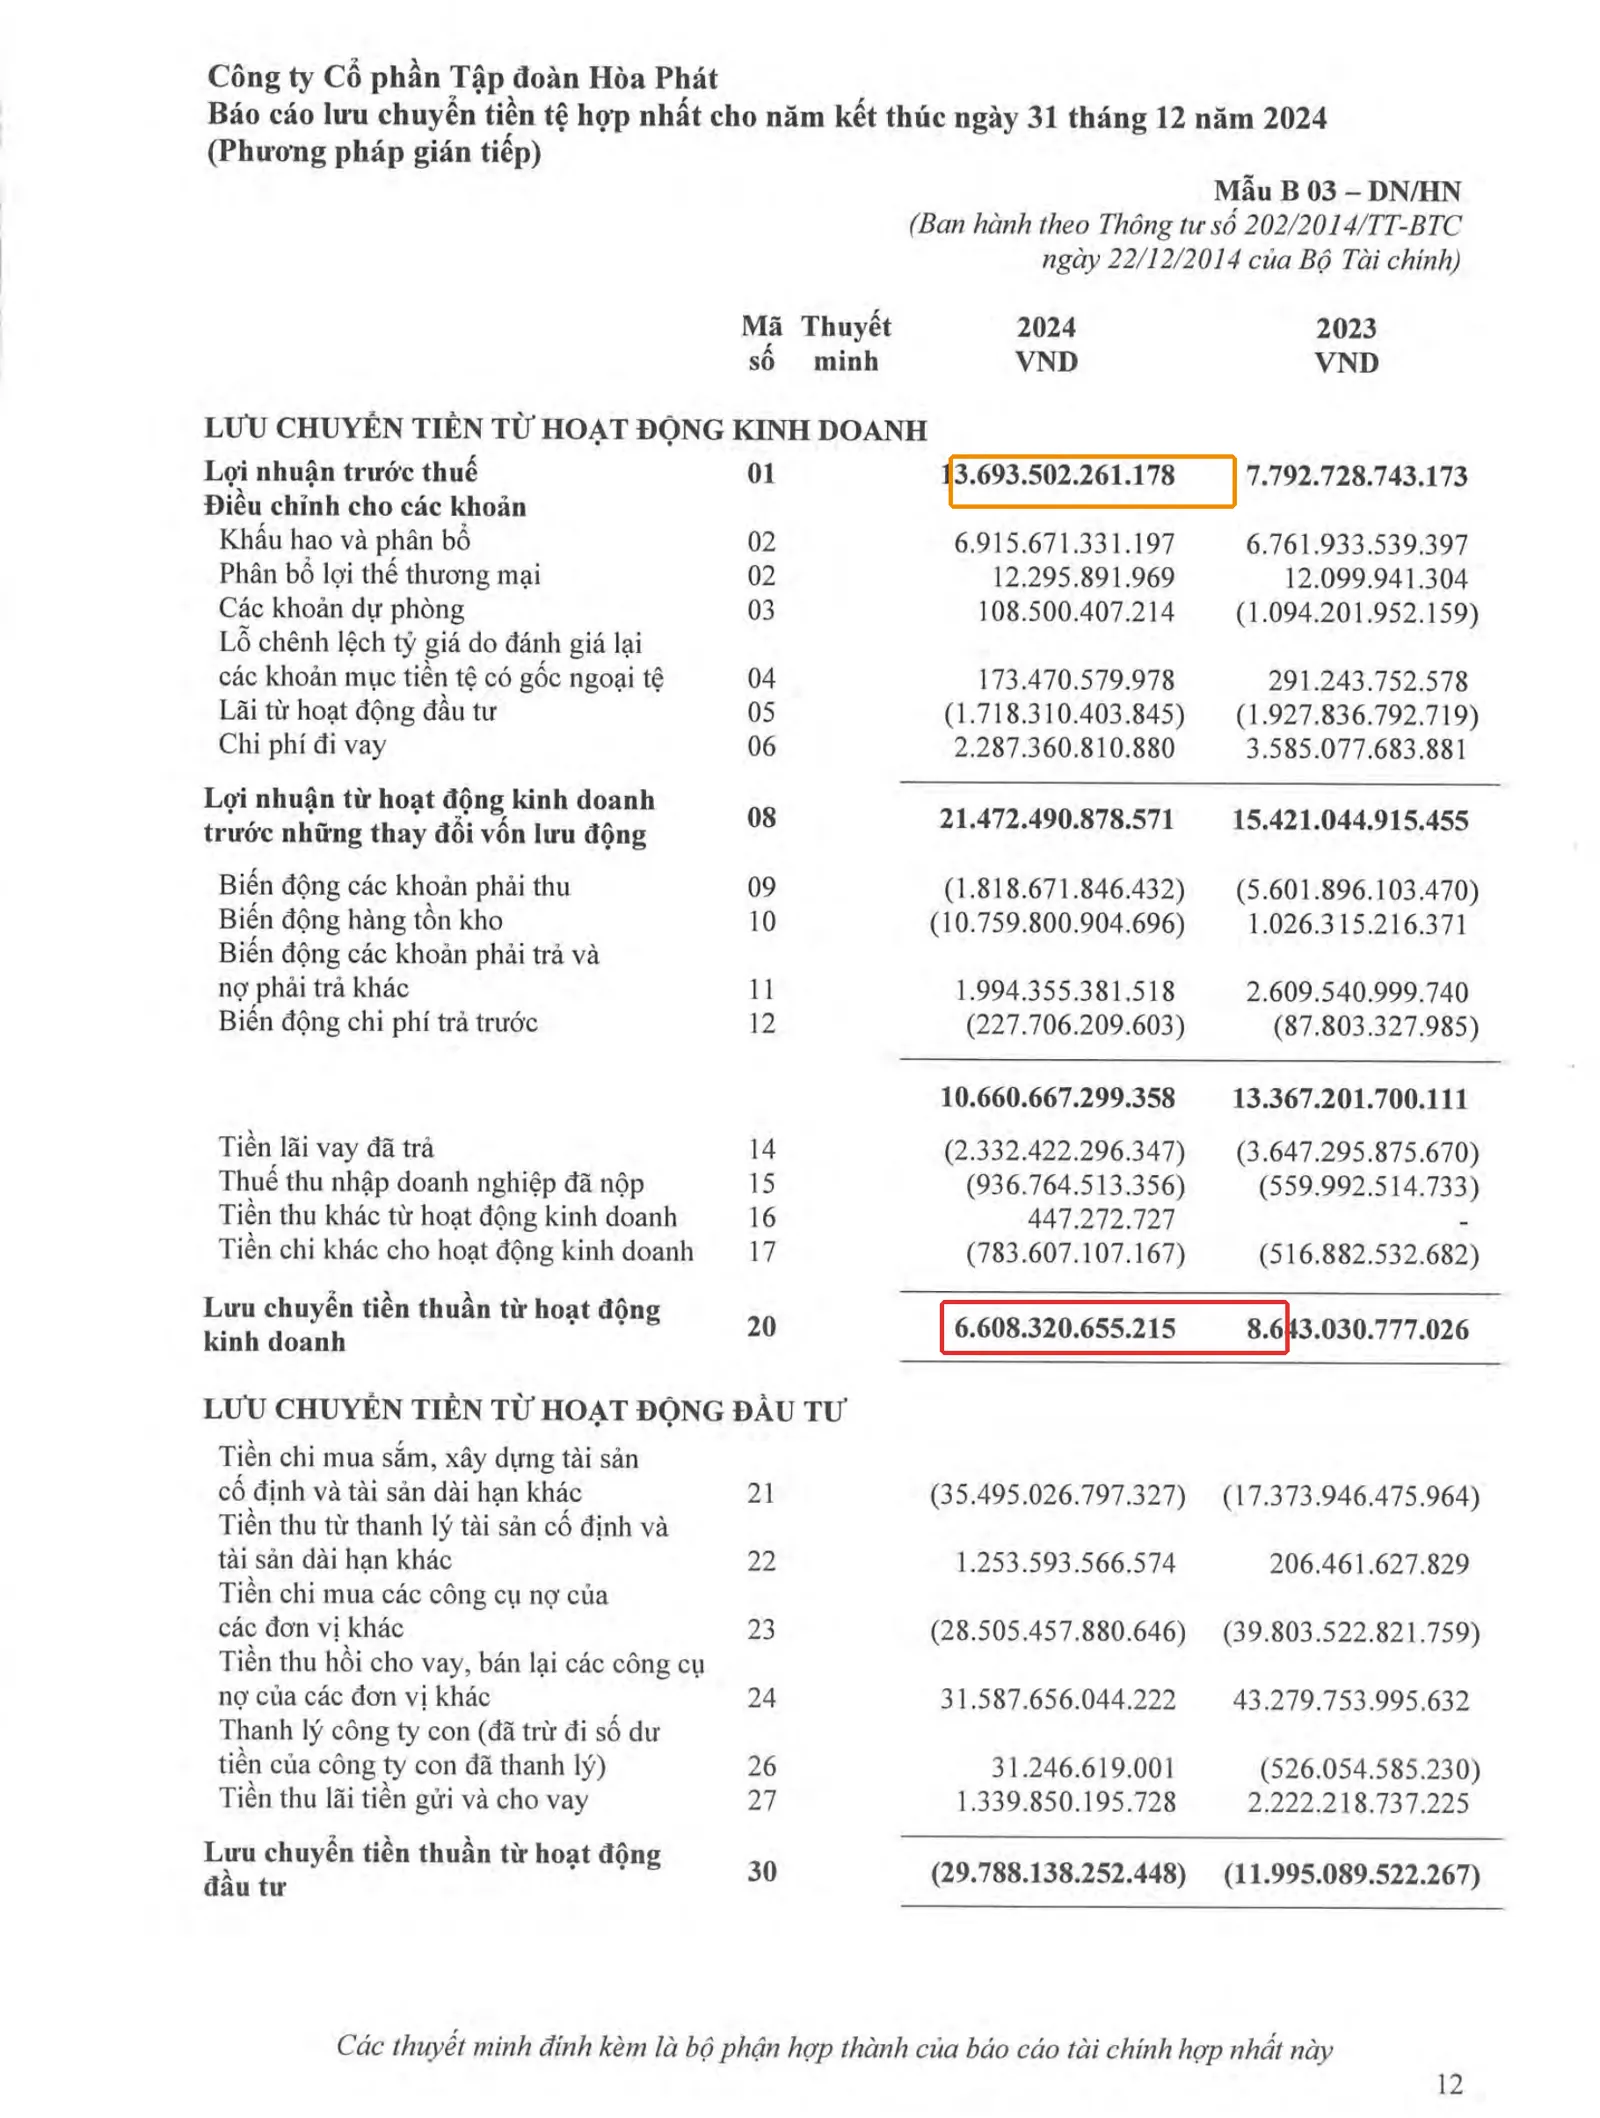
- Lợi nhuận trước thuế: 13.693.502.261.178 đồng
- Lưu chuyển tiền thuần từ hoạt động kinh doanh (CFO): 6.608.320.655.215 đồng (~6.608 tỷ)
Tỷ lệ CFO/LNST = 6.608 / 12.020 = 55%
CFO dương là tín hiệu tốt — tiền thật có chảy vào. Nhưng ở đây CFO chỉ bằng khoảng 55% LNST, thấp hơn hẳn. Đọc kỹ thuyết minh sẽ thấy lý do: hàng tồn kho tăng thêm khoảng 10.760 tỷ trong năm — HPG đang gom nguyên vật liệu và bán thành phẩm cho giai đoạn mở rộng Dung Quất 2, nên một phần lớn “lãi trên giấy” đang nằm im trong kho chứ chưa hóa thành tiền mặt. Với một doanh nghiệp sản xuất đang trong chu kỳ mở rộng, đây là điều bình thường — không tự động là dấu hiệu xấu. Nhưng đúng là loại câu hỏi bạn nên tự đặt ra mỗi khi thấy CFO thấp hơn LNST nhiều: “vì sao?” chứ không phải hoảng lên hay bỏ qua. Anh Tuấn IT cũng vậy — tháng nào công ty báo thưởng KPI “trên giấy” nhưng tiền về tài khoản chậm vì đang chờ đối chiếu công nợ dự án, anh không hoảng nhưng vẫn hỏi kế toán rõ lý do trước khi tiêu.
Đây cũng chính là kiểu chênh lệch mà bài Red flags trên BCTC: dấu hiệu “làm đẹp” sổ sách nhắc bạn phải cảnh giác khi mức chênh lệch quá lớn hoặc lặp lại nhiều năm liên tiếp không có lý do hợp lý. Đọc trọn cách phân tích 3 dòng tiền ở bài Báo cáo lưu chuyển tiền tệ: 3 dòng tiền nói gì.
5 phút cuối — Cấu trúc tài chính có đang gồng không? (đọc Bảng cân đối kế toán)
Tỷ lệ Nợ trên Vốn chủ sở hữu (D/E) đo mỗi đồng vốn cổ đông đang “gánh” bao nhiêu đồng nợ vay và nghĩa vụ phải trả — theo khung phân tích của CFA Institute (Financial Statement Analysis), đây là một trong những chỉ số đòn bẩy cơ bản nhất.
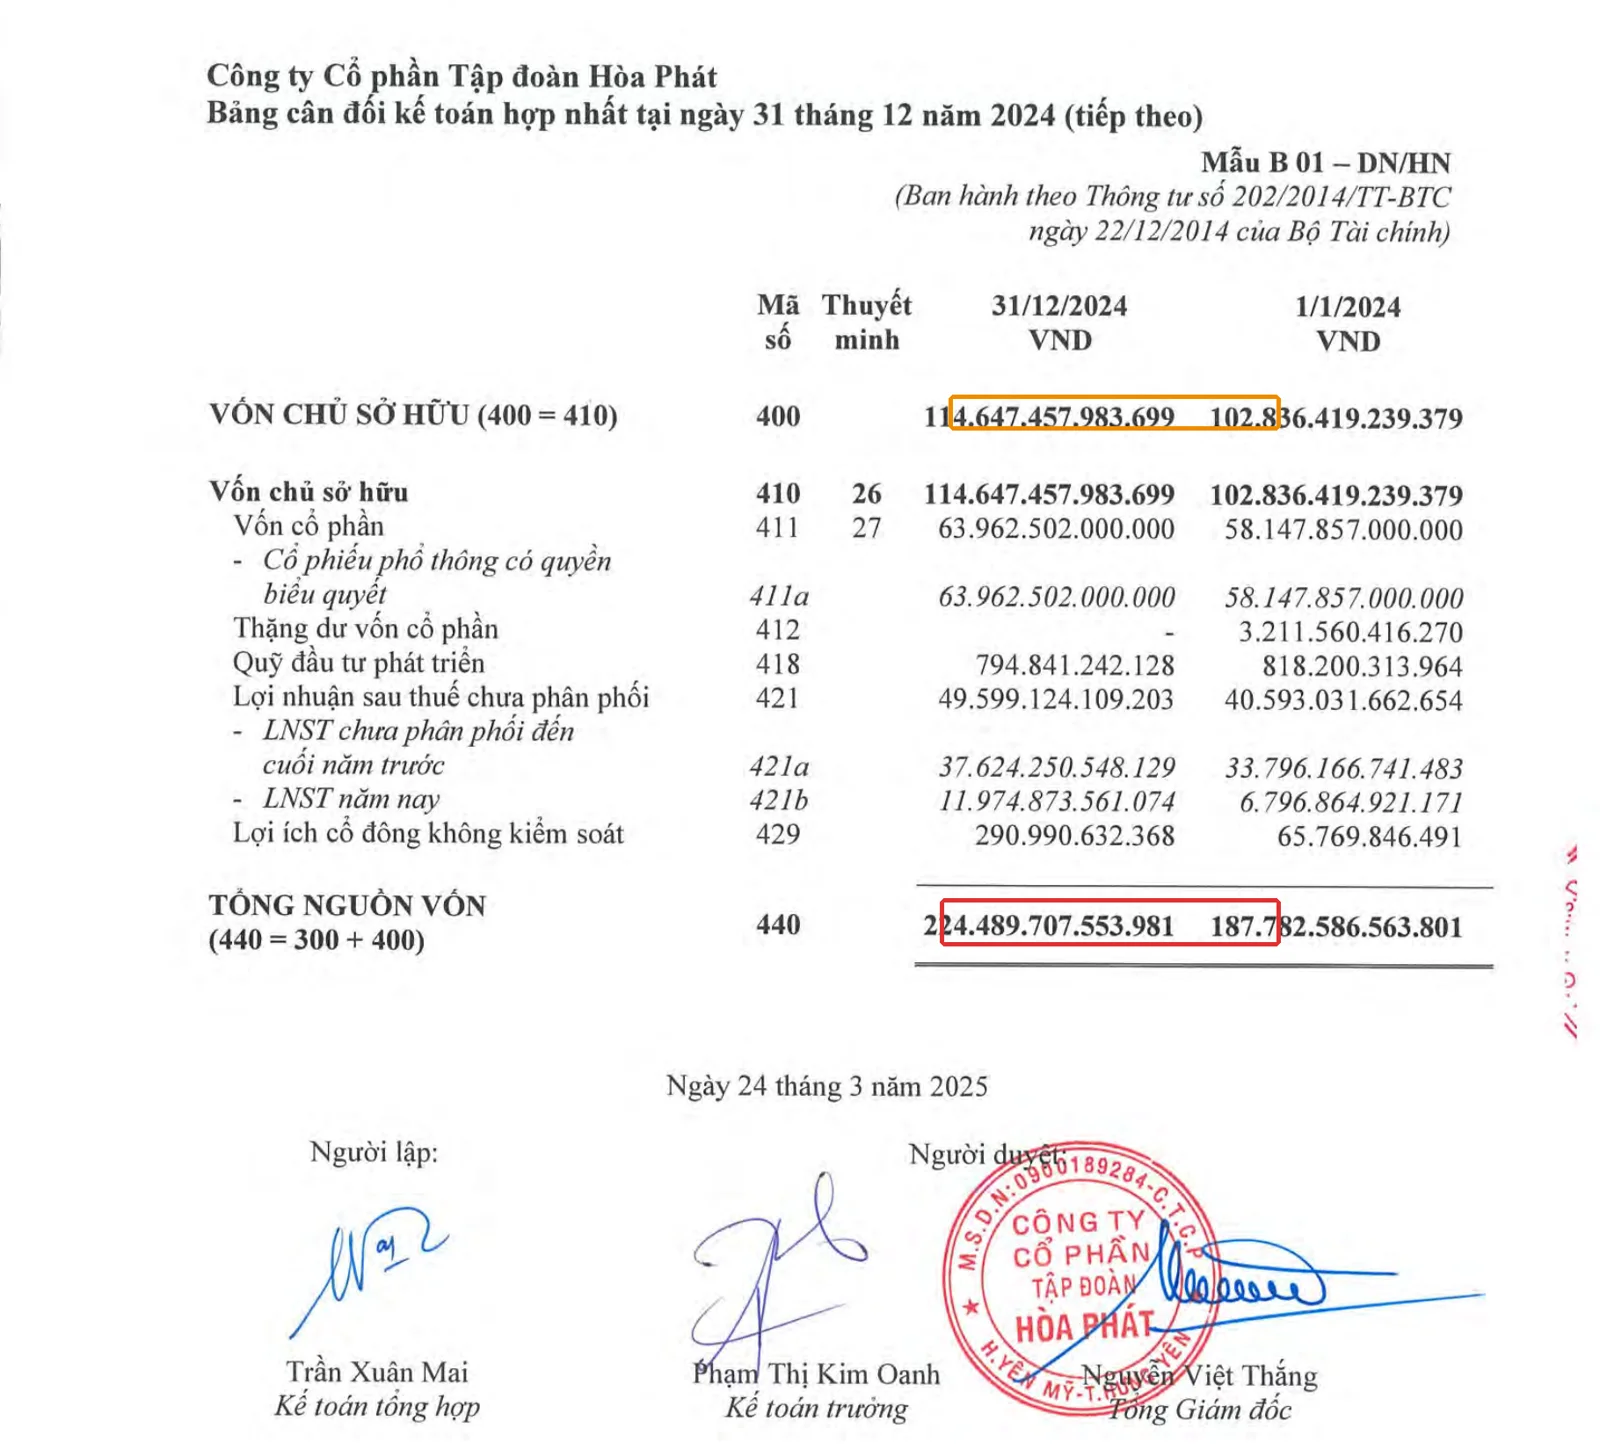
- Nợ phải trả: 109.842.249.570.282 đồng (~109.842 tỷ) — 48,93% tổng nguồn vốn
- Vốn chủ sở hữu: 114.647.457.983.699 đồng (~114.647 tỷ) — 51,07% tổng nguồn vốn
D/E = 109.842 / 114.647 = 0,96 lần
Cứ 1 đồng vốn cổ đông bỏ vào, HPG đang vay/nợ thêm khoảng 0,96 đồng. Với doanh nghiệp sản xuất thâm dụng vốn như thép, mức này không phải bất thường — cần so với chính lịch sử công ty (đầu năm 2024, D/E chỉ khoảng 0,83 lần) và với ngành cùng loại. Bài Đòn bẩy & nợ vay: D/E và khả năng trả lãi giải thích kỹ vì sao D/E cao ở bất động sản có thể “bình thường” trong khi D/E cao ở sản xuất đáng lo hơn. Muốn ôn lại cấu trúc đầy đủ bên “Tài sản – Nguồn vốn”, quay lại bài nền Bảng cân đối kế toán là gì? Đọc thế nào cho hiểu.
Case study kinh điển thế giới: Satyam Computer Services
Tháng 1/2009, Chủ tịch sáng lập hãng công nghệ Ấn Độ Satyam Computer Services, ông B. Ramalinga Raju, gửi thư từ chức gây chấn động: ông thừa nhận đã thổi phồng số dư tiền và tương đương tiền trên Bảng cân đối kế toán suốt nhiều năm liên tiếp. Công ty báo cáo có khoảng 50,4 tỷ rupee (~1,04 tỷ USD) tiền mặt và tiền gửi ngân hàng — phần lớn con số này không tồn tại thật. Doanh thu và lãi tiền gửi cũng bị dựng lên bằng hóa đơn khống và thư xác nhận số dư ngân hàng giả mạo, được duy trì trong nhiều quý để giữ giá cổ phiếu. Vụ việc chỉ vỡ lở khi hội đồng quản trị từ chối một thương vụ thâu tóm đáng ngờ do ông Raju đề xuất. Ủy ban Chứng khoán Mỹ (SEC) sau đó phạt công ty kiểm toán PwC chi nhánh Ấn Độ 6 triệu USD (2011) vì không phát hiện gian lận suốt nhiều năm dù có “xác nhận” số dư ngân hàng. Tòa án đặc biệt CBI tại Hyderabad tuyên án ông Raju cùng 9 bị cáo khác 7 năm tù (2015).
Bài học cho nhà đầu tư Việt Nam mới: dòng “tiền và tương đương tiền” trông có vẻ là khoản mục “chắc chắn nhất” trên BCTC — không giống hàng tồn kho hay phải thu vốn dễ bị bóp méo bằng ước tính kế toán. Nhưng nó vẫn có thể bị làm giả nếu không được đối chiếu độc lập. Ở bước “tiền có về thật không” trong checklist này, đừng chỉ dừng ở việc thấy dòng tiền dương — với những khoản tiền lớn bất thường, ý kiến kiểm toán và thuyết minh về tiền gửi ngân hàng là nơi đáng đọc thêm.
- ☐ 5 phút đầu (KQKD): Doanh thu thuần bao nhiêu? LNST bao nhiêu? Biên LNST = LNST / Doanh thu thuần, có tăng so với năm trước không?
- ☐ 5 phút giữa (LCTT): Dòng tiền HĐKD (CFO) có dương không? So CFO với LNST — nếu CFO thấp hơn nhiều, thuyết minh giải thích vì sao (tồn kho tăng, phải thu tăng…)?
- ☐ 5 phút cuối (BCĐKT): Nợ phải trả và Vốn chủ sở hữu chiếm bao nhiêu % tổng nguồn vốn? D/E = Nợ phải trả / Vốn chủ sở hữu, có tăng mạnh so với đầu năm không?
- ☐ Nếu cả 3 bước đều ổn và không có con số nào “lệch pha” khó giải thích → đáng dành thêm thời gian đọc thuyết minh và báo cáo kiểm toán.
Bẫy thường gặp / Đừng nhầm lẫn
- Tưởng LNST là tiền thật trong túi công ty. LNST là con số kế toán, có thể bao gồm doanh thu chưa thu tiền. Luôn đối chiếu với CFO ở Báo cáo lưu chuyển tiền tệ.
- Tưởng D/E cao luôn là xấu. Doanh nghiệp bất động sản thường có D/E cao do đặc thù thu tiền khách hàng trước rồi mới xây — khác hẳn ý nghĩa D/E cao ở doanh nghiệp sản xuất vay ngân hàng thật.
- Bỏ qua thuyết minh vì “không đủ 15 phút”. Checklist chỉ giúp bạn quyết định có đọc tiếp không — nếu con số nào đó có vẻ bất thường, thuyết minh mới là nơi trả lời “vì sao”.
- Chỉ nhìn 1 năm, không so cùng kỳ. Một con số đơn lẻ không nói lên xu hướng — luôn đặt cạnh năm trước, tốt nhất là 3 năm liên tiếp.
Câu hỏi thường gặp
Đọc BCTC trong 15 phút có đủ để quyết định mua cổ phiếu không?
Không. 15 phút chỉ đủ để lọc nhanh xem doanh nghiệp có đáng bỏ thêm thời gian tìm hiểu sâu hay không, không thay thế việc đọc kỹ thuyết minh, so sánh ngành và theo dõi nhiều quý.
Nên xem báo cáo nào trước?
Bắt đầu từ Báo cáo kết quả kinh doanh để biết công ty có lãi không, sau đó đối chiếu ngay với Báo cáo lưu chuyển tiền tệ xem lãi đó có thành tiền thật không, cuối cùng mới xem Bảng cân đối kế toán để hiểu cấu trúc tài chính.
Dòng tiền quan trọng hơn lợi nhuận đúng không?
Cả hai đều quan trọng nhưng trả lời câu hỏi khác nhau — lợi nhuận cho biết doanh nghiệp có đang kinh doanh có lãi không, dòng tiền cho biết lãi đó có thật sự về tay hay chưa. Đọc riêng 1 trong 2 đều dễ hiểu sai.
Tỷ lệ nợ trên vốn chủ bao nhiêu là an toàn?
Không có một mức chung cho mọi ngành. Cần so với chính lịch sử công ty và trung bình ngành — D/E cao ở bất động sản/hạ tầng khác ý nghĩa D/E cao ở doanh nghiệp sản xuất hay dịch vụ.
Có cần đọc thuyết minh không nếu chỉ có 15 phút?
Không cần đọc hết, nhưng nếu checklist 3 bước cho ra một con số bất thường (CFO âm, D/E tăng đột biến, lợi nhuận tăng vọt không rõ lý do), đó là tín hiệu nên quay lại thuyết minh liên quan trước khi đọc tiếp các báo cáo khác.
Đọc tiếp trong series
- Cách đọc báo cáo tài chính cho người mới bắt đầu: Hướng dẫn A–Z — bài trụ tổng hợp toàn bộ series.
- Bảng cân đối kế toán là gì? Đọc thế nào cho hiểu
- Báo cáo kết quả kinh doanh: từ doanh thu tới lợi nhuận
- Báo cáo lưu chuyển tiền tệ: 3 dòng tiền nói gì
- Đòn bẩy & nợ vay: D/E và khả năng trả lãi
- Red flags trên BCTC: dấu hiệu “làm đẹp” sổ sách
- Case study: đọc trọn BCTC một cổ phiếu VN30 từ A–Z
Nguồn tham khảo
- Thông tư 200/2014/TT-BTC — mẫu biểu B01/B02/B03 Chế độ kế toán doanh nghiệp.
- VAS 21 (Trình bày báo cáo tài chính), VAS 24 (Báo cáo lưu chuyển tiền tệ).
- CFA Institute — Financial Statement Analysis curriculum (khung phân tích 3 báo cáo và tỷ lệ đòn bẩy).
- BCTC hợp nhất kiểm toán Tập đoàn Hòa Phát (HPG) năm 2024, kiểm toán bởi KPMG, file.hoaphat.com.vn, truy cập 08/2026.
- SEC Litigation Release No. 21728/21925 (2011); phán quyết CBI Special Court, Hyderabad (2015) — vụ Satyam Computer Services.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.