Có những quý ngân hàng báo lãi mà người đọc chỉ cần liếc con số cuối cùng. Quý này của VPBank khác: lợi nhuận kỷ lục đi kèm vài dòng “chú thích nhỏ” đáng đọc kỹ hơn cả tiêu đề. Bài viết này đi qua VPBank lợi nhuận quý 3 2026 theo thứ tự: con số nào sáng, con số nào cần soi, và so với Techcombank, LPBank thì ra sao.
- Lợi nhuận trước thuế quý 3/2026 của VPBank vượt 11.000 tỷ đồng (+20,3%), 9 tháng đạt khoảng 29.900 tỷ (+46,7%), tương đương cả năm 2025 và bằng 72,4% kế hoạch năm.
- Động lực chính: thu nhập lãi thuần +26,7%, thu nhập dịch vụ +76,3%, chi phí dự phòng quý 3 giảm 4,6%.
- Điểm cần soi: CASA giảm còn 12,3%, tỷ lệ bao phủ nợ xấu giảm, lỗ ngoại hối gần 2.000 tỷ, cho vay bất động sản chiếm khoảng 24% dư nợ.
- Đây là phân tích thông tin, không phải khuyến nghị mua hay bán.
VPBank lợi nhuận quý 3 2026 có gì nổi bật?
Theo thông cáo báo chí ngày 19/10/2026 của VPBank, lợi nhuận trước thuế hợp nhất quý 3 vượt 11.000 tỷ đồng, quý kỷ lục thứ hai liên tiếp. Số liệu chi tiết trên báo cáo tài chính do DNSE tổng hợp cho thấy con số cụ thể là 11.031 tỷ đồng, tăng 20,3% so với cùng kỳ.
Cộng dồn 9 tháng, lợi nhuận trước thuế khoảng 29.911 tỷ đồng, tăng 46,7%. Nói cho dễ hình dung: ba quý của năm 2026 đã “gom” được ngang cả năm 2025. Còn lợi nhuận sau thuế quý 3 là 8.863 tỷ đồng (+20,4%), 9 tháng là 23.968 tỷ đồng (+47,6%).
| Chỉ tiêu (hợp nhất) | Quý III/2026 | 9 tháng 2026 |
|---|---|---|
| Lợi nhuận trước thuế | 11.031 tỷ (+20,3%) | 29.911 tỷ (+46,7%) |
| Lợi nhuận sau thuế | 8.863 tỷ (+20,4%) | 23.968 tỷ (+47,6%) |
| Thu nhập lãi thuần | 18.158 tỷ (+20,6%) | 53.092 tỷ (+26,7%) |
| Chi phí dự phòng rủi ro tín dụng | 6.245 tỷ (-4,6%) | 21.824 tỷ (+14%) |
Nguồn: DNSE (bài đăng 19/10/2026), tổng hợp từ báo cáo tài chính hợp nhất quý III/2026 của VPBank.
Lợi nhuận tăng nhanh nhờ đâu?
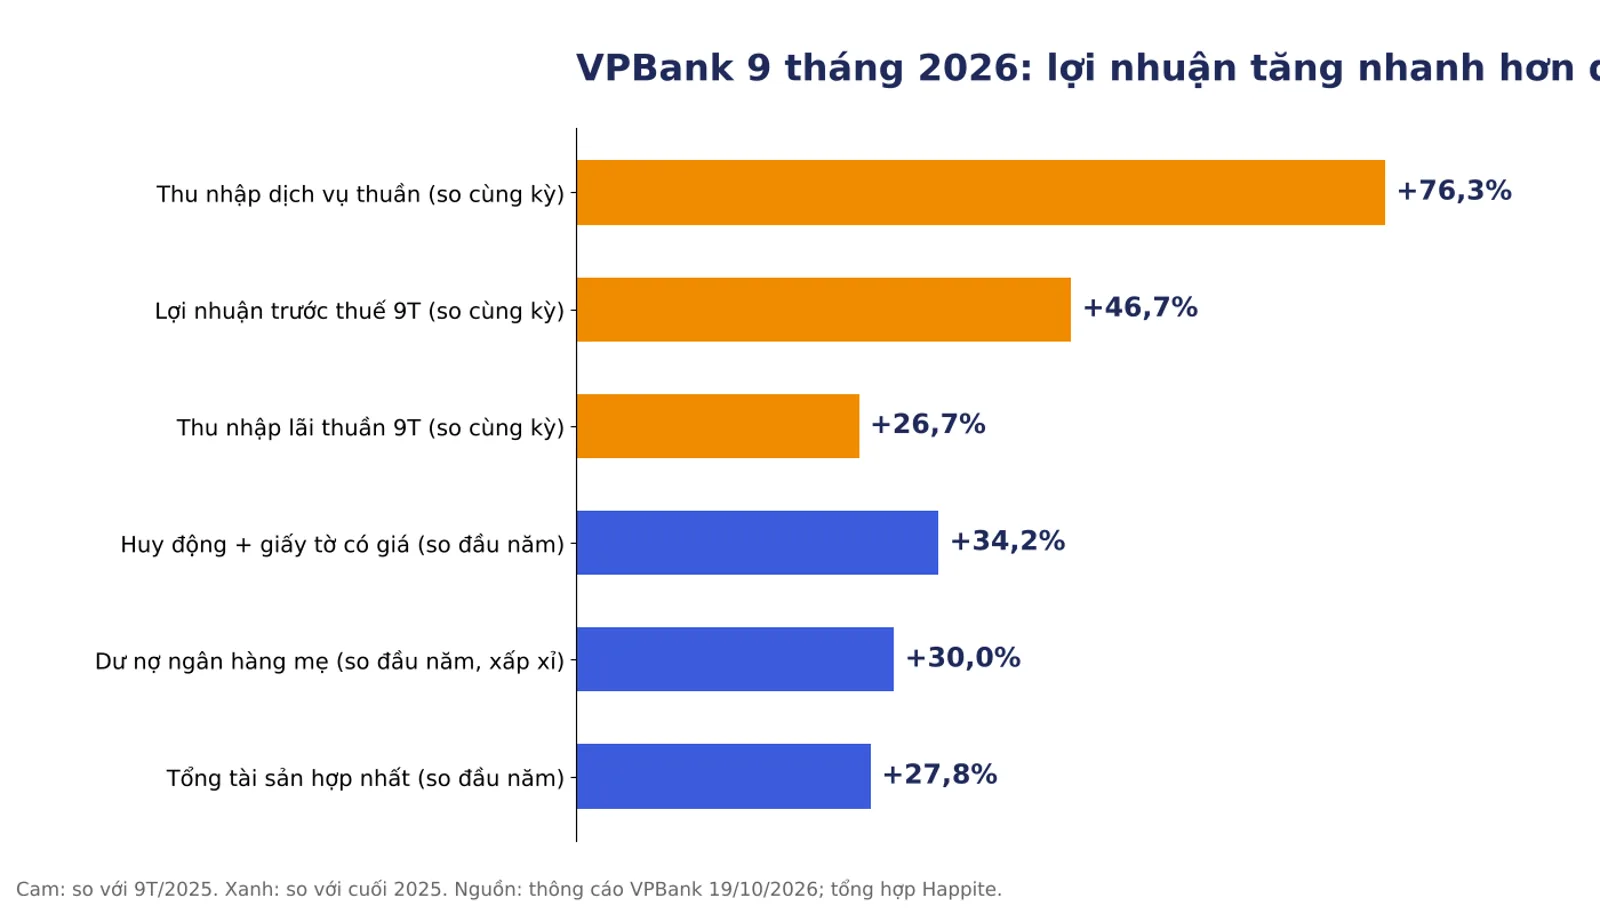
Có ba lực kéo, và không lực nào đứng một mình. Thứ nhất là thu nhập lãi thuần, “nguồn cơm chính” của ngân hàng, tăng 26,7% trong 9 tháng lên khoảng 53.100 tỷ đồng. Thu nhập lãi thuần đơn giản là tiền lãi thu từ cho vay trừ đi tiền lãi trả cho người gửi. Cho vay tăng nhanh hơn chi phí vốn thì dòng này phình ra.
Thứ hai là thu nhập dịch vụ thuần tăng 76,3%, theo thông cáo chủ yếu nhờ thanh toán, bảo hiểm và ngân hàng đầu tư. Đây là phần thu “không tốn vốn”: giống tiệm cà phê có thêm doanh thu bán bánh, không cần mở thêm quán.
Thứ ba, và dễ bị bỏ qua nhất, là chi phí dự phòng quý 3 giảm 4,6% còn 6.245 tỷ đồng. Dự phòng là khoản ngân hàng trích sẵn để phòng nợ xấu, trích ít đi thì lợi nhuận hiển thị nhiều lên. Điều đó không tự động xấu, nếu chất lượng tài sản thật sự cải thiện. Chỗ này cần đọc tiếp phần dưới.
Nguồn: thông cáo báo chí VPBank 19/10/2026, tổng hợp Happite. Dư nợ là số xấp xỉ “gần 30%” theo thông cáo.
Quy mô và vốn: VPBank đang lớn nhanh cỡ nào?
Tổng tài sản hợp nhất vượt 1,6 triệu tỷ đồng, tăng 27,8% so với cuối 2025. Dư nợ tín dụng của ngân hàng mẹ khoảng 1,1 triệu tỷ đồng, tăng gần 30%. Huy động tiền gửi và giấy tờ có giá hợp nhất tăng 34,2%, nhanh hơn tín dụng, trong đó tiền gửi bán lẻ tăng 36% từ đầu năm. Hệ số LDR (dư nợ trên huy động) ở mức 82%, nghĩa là ngân hàng không đang “cho vay vượt sức”.
Về vốn, hệ số an toàn vốn CAR theo Basel II trên 13%. CAR giống đệm giảm xóc của xe: đệm dày thì đi đường xấu vẫn êm. Vốn điều lệ đã lên 100.000 tỷ đồng sau đợt cổ phiếu thưởng 26,04% trong quý 3, và kế hoạch phát hành riêng lẻ hơn 624 triệu cổ phiếu cho một nhà đầu tư nước ngoài sẽ đưa con số này lên 106.244 tỷ đồng. Với cổ đông hiện hữu, điều này đồng nghĩa lợi nhuận được chia cho nhiều cổ phiếu hơn (pha loãng). Chuyện vốn của nhóm ngân hàng lớn đã được phân tích thêm trong bài giải mã hệ số CAR và vòng lặp phình vốn.
Chất lượng tài sản: nợ xấu nhìn theo cách nào?
Đây là phần có hai cách đọc, và cả hai đều cần ghi nhận. Thông cáo của ngân hàng nêu tỷ lệ nợ xấu riêng lẻ theo Thông tư 31 khoảng 2%, dưới mục tiêu 2,5%, còn nợ xấu hợp nhất dưới 3%. Trong khi đó, số liệu báo cáo tài chính do DNSE tổng hợp ghi tỷ lệ nợ xấu 3,12%, giảm từ 3,33% đầu năm, với giá trị nợ xấu 37.795 tỷ đồng, tăng 20% so với đầu năm.
Hai con số khác nhau chủ yếu vì phạm vi và cách tính (riêng lẻ hay hợp nhất, theo Thông tư 31 hay theo báo cáo tài chính). Điều đáng chú ý là tỷ lệ nợ xấu giảm trong khi giá trị tuyệt đối nợ xấu vẫn tăng, vì dư nợ tăng nhanh hơn. Tỷ lệ bao phủ nợ xấu giảm từ 55,4% xuống 54%, tức “tấm đệm” dự phòng trên mỗi đồng nợ xấu mỏng hơn một chút.
Những điểm cần soi kỹ trong báo cáo
Để bức tranh công bằng, ngoài các điểm sáng còn có bốn “chú thích nhỏ” theo số liệu DNSE tổng hợp:
- CASA giảm: tỷ lệ tiền gửi không kỳ hạn còn 12,3% tổng tiền gửi, từ 13,7% đầu năm. CASA như nước máy giá rẻ của ngân hàng, giảm đi thì chi phí vốn khó thấp.
- Ngoại hối lỗ: hoạt động ngoại hối lỗ khoảng 1.996 tỷ đồng trong 9 tháng, hoạt động chứng khoán lỗ 85 tỷ đồng.
- Bất động sản: cho vay bất động sản chiếm khoảng 24% dư nợ và tăng 40,3%, nhanh hơn mức tăng chung.
- Dự phòng 9 tháng: tăng 14% lên 21.824 tỷ đồng, dù riêng quý 3 giảm.
Những điểm này không nói rằng ngân hàng “có vấn đề”, mà là danh sách các hạng mục nhà đầu tư thường theo dõi qua từng quý.
So với Techcombank và LPBank thì sao?
Theo tổng hợp ngày 21/10/2026 của Investing.com, ba ngân hàng tư nhân đều báo lãi lớn, nhưng nhịp tăng khác nhau:
| Ngân hàng | LNTT 9 tháng 2026 | Tăng so cùng kỳ | LNTT quý III | Tăng so cùng kỳ quý III |
|---|---|---|---|---|
| VPBank (VPB) | khoảng 30.000 tỷ | khoảng +47% | trên 11.000 tỷ | +20,3% |
| Techcombank (TCB) | khoảng 28.900 tỷ | +23,7% | khoảng 10.400 tỷ | +25,8% |
| LPBank (LPB) | 10.421 tỷ | khoảng +9% | 4.448 tỷ | +29% |
Nguồn: Investing.com (21/10/2026); riêng VPB quý III +20,3% theo DNSE (19/10/2026).
Điều thú vị: VPBank dẫn đầu về lợi nhuận 9 tháng và đà tăng cả giai đoạn, nhưng riêng quý 3 thì tốc độ tăng (+20,3%) thấp hơn Techcombank (+25,8%) và LPBank (+29%). Tốc độ tăng theo quý còn phụ thuộc nền so sánh của từng ngân hàng, nên cần đọc cùng số tuyệt đối. Về Techcombank, Happite đã phân tích riêng trong bài lợi nhuận quý 3 Techcombank 2026. Bối cảnh dự báo trước mùa báo cáo cũng có trong bài dự báo lợi nhuận ngân hàng quý 3 2026.
Nhà đầu tư nên theo dõi gì tiếp theo?
Nếu kế hoạch cả năm là 41.323 tỷ đồng, phần còn lại cần có trong quý 4 khoảng 11.400 tỷ đồng (phép tính của Happite), xấp xỉ mặt bằng quý 3. Nói cách khác, kế hoạch năm trông khả thi nếu quý 4 giữ được nhịp hiện tại, nhưng đây không phải dự báo và kết quả còn phụ thuộc lãi suất, tỷ giá và chất lượng tài sản.
Một biến số mới xuất hiện đúng ngày 21/10: theo trang thông cáo của VPBank, ngân hàng giảm lãi suất cho vay tới 1,5% với một số lĩnh vực và giảm 0,5% lãi suất tiền gửi online cá nhân. Tác động lên biên lãi ròng (NIM) chưa thể kết luận, vì thông cáo không công bố NIM quý 3. Trong ngày hôm đó, thị trường chung cũng có phiên bùng nổ: VN-Index tăng 46,7 điểm lên 1.738,67, 25 mã VN30 tăng. Diễn biến dòng tiền quanh VPB trước đó từng được ghi lại trong bài VN30 cuối tháng 9: dòng tiền trái chiều tại VPB.
Câu hỏi thường gặp
Lợi nhuận quý 3/2026 của VPBank là bao nhiêu?
Lợi nhuận trước thuế hợp nhất quý 3/2026 là 11.031 tỷ đồng (+20,3% so với cùng kỳ), sau thuế 8.863 tỷ đồng.
VPBank đã hoàn thành bao nhiêu phần trăm kế hoạch năm 2026?
Lợi nhuận trước thuế 9 tháng khoảng 29.911 tỷ đồng, bằng 72,4% kế hoạch 41.323 tỷ đồng được ĐHĐCĐ thông qua.
Nợ xấu của VPBank hiện ở mức nào?
Theo thông cáo, nợ xấu riêng lẻ theo Thông tư 31 khoảng 2% và nợ xấu hợp nhất dưới 3%. Số liệu báo cáo tài chính do DNSE tổng hợp ghi 3,12% (đầu năm 3,33%). Cách tính khác nhau nên cần đối chiếu báo cáo gốc.
Cổ phiếu VPB có bị pha loãng không?
Vốn điều lệ đã tăng lên 100.000 tỷ đồng sau cổ phiếu thưởng 26,04% và có thể lên 106.244 tỷ đồng nếu phát hành riêng lẻ cho nhà đầu tư nước ngoài hoàn tất. Số cổ phiếu tăng thì lợi nhuận trên mỗi cổ phiếu (EPS) chịu áp lực pha loãng, trừ khi lợi nhuận tăng đủ nhanh.
Kết: VPBank nhìn từ trên xuống là câu chuyện lợi nhuận kỷ lục, nhìn từ dưới lên là câu chuyện về CASA, bất động sản và ngoại hối. Đọc cả hai chiều thì mới đủ bức tranh. Theo dõi thêm các phân tích ngân hàng VN30 mới nhất trên Happite để cập nhật.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.