Mùa báo cáo tài chính quý III sắp mở màn, và các công ty chứng khoán đã kịp đưa ra bảng điểm dự kiến cho ngân hàng. Chuyện thú vị là cùng một ngân hàng, hai nơi cho hai con số khác hẳn nhau. Bài này đặt cạnh nhau hai bản dự báo lợi nhuận ngân hàng quý 3 2026 của MBS Research và VPBankS để xem đồng thuận nằm ở đâu, bất đồng nằm ở đâu, và vì sao.
- VPBankS dự báo lợi nhuận sau thuế quý III/2026 của nhóm ngân hàng đạt 67.699 tỷ đồng, tăng 17,7% so với cùng kỳ nhưng giảm 9,5% so với quý II. MBS dự báo 13 ngân hàng đạt hơn 66.000 tỷ đồng.
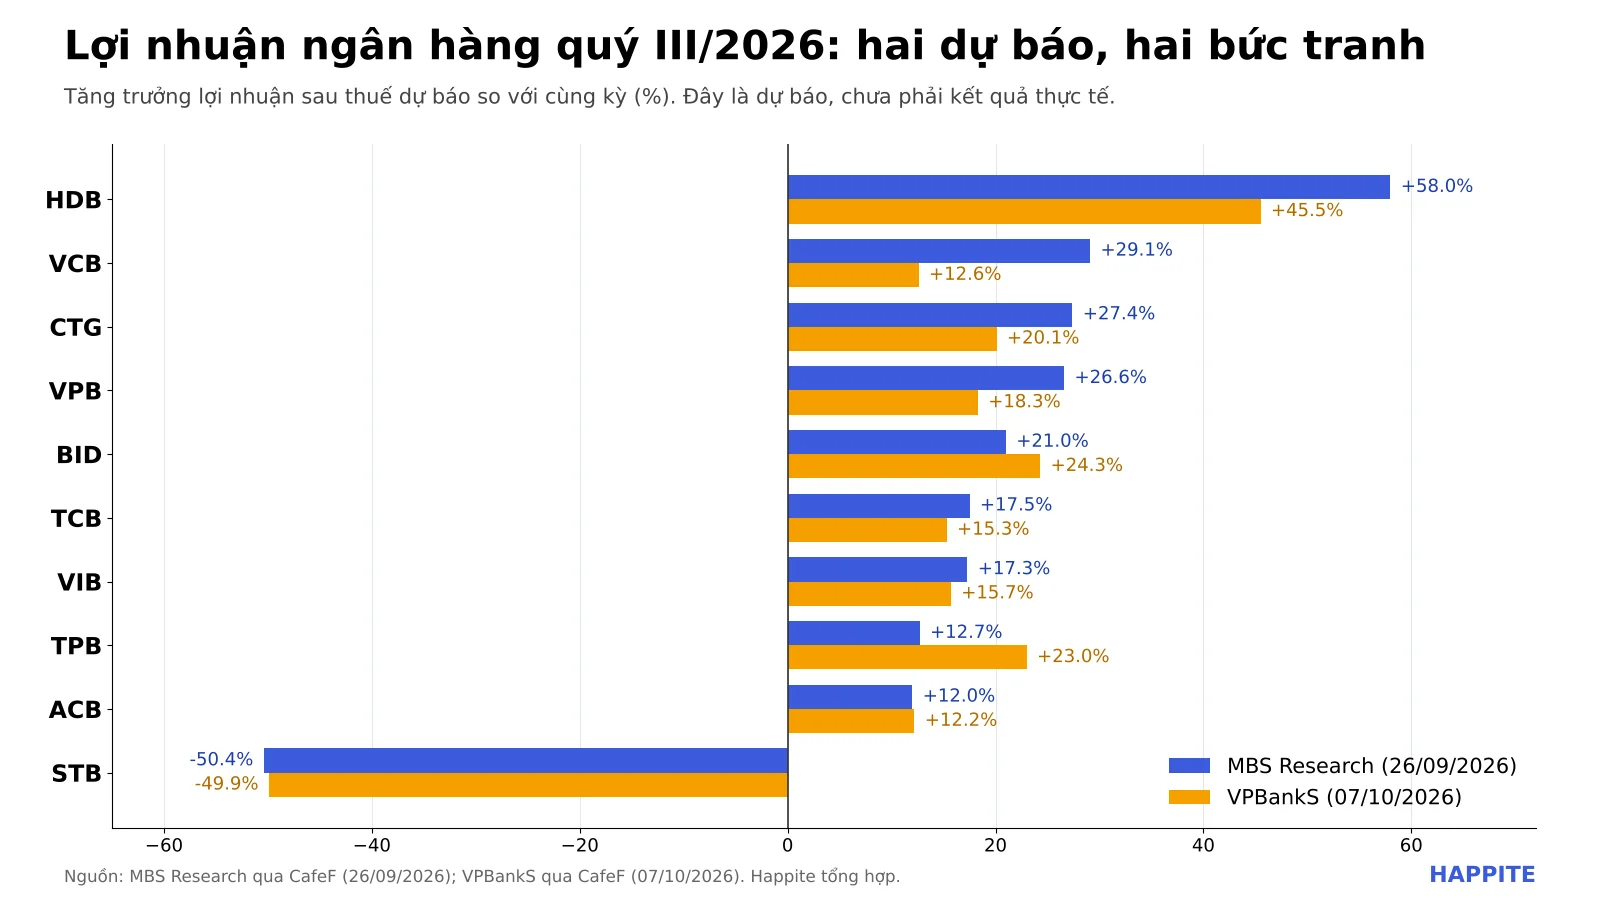
- HDBank được cả hai nguồn đặt đầu bảng tăng trưởng (khoảng +45% đến +58%); Sacombank là mã giảm mạnh nhất (khoảng -50%).
- Độ lệch lớn nhất nằm ở Vietcombank: +29,1% theo MBS, +12,6% theo VPBankS.
- Đây là dự báo, không phải kết quả thực tế; số liệu thật sẽ lấy từ báo cáo tài chính do chính các ngân hàng công bố.
Dự báo lợi nhuận ngân hàng quý 3 2026: bức tranh chung ra sao?
Theo bản dự báo VPBankS đăng trên CafeF ngày 07/10/2026, tổng lợi nhuận sau thuế quý III của nhóm ngân hàng được theo dõi vào khoảng 67.699 tỷ đồng, tăng 17,7% so với cùng kỳ năm trước. Con số này thấp hơn quý II khoảng 9,5%, nghĩa là mức tăng so với cùng kỳ khá đẹp nhưng nhịp tăng so với quý trước đang chững lại. Cả năm 2026, nhóm này được kỳ vọng đạt khoảng 281.356 tỷ đồng, tăng 21,5%.
Ở phía MBS, báo cáo ngày 26/09/2026 dự báo 13 ngân hàng niêm yết đạt hơn 66.000 tỷ đồng lợi nhuận quý III, với tín dụng quý này tăng khoảng 12% và chi phí dự phòng tăng khoảng 6,7%. Hai nguồn dùng phạm vi ngân hàng không hoàn toàn giống nhau, nên tổng số không nên đem trừ cho nhau, nhưng cùng chỉ về một hướng: lợi nhuận tăng hai chữ số so với cùng kỳ.
Ngân hàng nào được kỳ vọng tăng nhanh nhất?
HDBank dẫn đầu ở cả hai bản: VPBankS dự báo 5.529 tỷ đồng (+45,5%), MBS dự báo 6.004 tỷ đồng (+58%). Lý do được nêu là tín dụng tăng rất mạnh (khoảng 33% đến 35% theo hai nguồn) và biên lãi ròng (NIM, tức chênh lệch giữa lãi cho vay và chi phí huy động) cải thiện. Hình dung như một quán cà phê vừa mở thêm chi nhánh: doanh thu nhảy vọt, nhưng tiền thuê mặt bằng và nhân sự cũng tăng, nên phải nhìn kỹ phần chi phí dự phòng, vốn được dự báo tăng khoảng 23%.
Theo VPBankS, MB đứng sau với mức tăng khoảng 35,8% (7.875 tỷ đồng), nhờ tín dụng tăng 19% đến 20% so với đầu năm. Nhóm quốc doanh thì tăng đều hơn: VietinBank và BIDV quanh mức 20% đến 27%, nhờ NIM hồi phục từ nền thấp. Nhóm tư nhân lớn như VPBank hay Techcombank tăng trưởng tín dụng nhanh, nhưng NIM chịu áp lực vì chi phí huy động nhích lên.
| Ngân hàng | LNST Q3 dự báo, VPBankS (tỷ đồng) | So với cùng kỳ | LNST Q3 dự báo, MBS (tỷ đồng) | So với cùng kỳ |
|---|---|---|---|---|
| HDB | 5.529 | +45,5% | 6.004 | +58,0% |
| VCB | 10.161 | +12,6% | 11.653 | +29,1% |
| CTG | 10.226 | +20,1% | 10.843 | +27,4% |
| VPB | 8.710 | +18,3% | 9.319 | +26,6% |
| BID | 7.569 | +24,3% | 7.365 | +21,0% |
| TCB | 7.625 | +15,3% | 7.771 | +17,5% |
| ACB | 4.801 | +12,2% | 4.795 | +12,0% |
| VIB | 1.880 | +15,7% | 1.905 | +17,3% |
| TPB | 1.870 | +23,0% | 1.714 | +12,7% |
| STB | 1.453 | -49,9% | 1.440 | -50,4% |
Vì sao hai dự báo về Vietcombank lệch nhau tới vậy?
Với Vietcombank, MBS dự báo 11.653 tỷ đồng (+29,1%), còn VPBankS dự báo 10.161 tỷ đồng (+12,6%), lệch hơn 16 điểm phần trăm. Hai bản đều nhắc tín dụng tăng khoảng 9% so với đầu năm, nên khác biệt chủ yếu nằm ở giả định về NIM và chi phí dự phòng. MBS kỳ vọng NIM quanh 3% (tăng khoảng 38 điểm cơ bản) và dự phòng giảm khoảng 11%, trong khi VPBankS không nêu chi tiết NIM mà nhấn vào bộ đệm dự phòng đã dày (khoảng 279% ở quý II) và mức tín dụng tăng vừa phải.
Ví von cho dễ nhớ: hai người cùng đoán điểm thi của một học sinh giỏi. Người thứ nhất tin bạn ấy trúng đề sở trường, người thứ hai chỉ tính điểm trung bình các bài kiểm tra trước. Cả hai đều có lý, và bảng điểm thật mới là trọng tài. Với nhà đầu tư, bài học là đừng neo vào một con số duy nhất, mà nên coi cả khoảng từ thấp đến cao như dải kịch bản.
Nếu cần ôn lại cách đọc chất lượng tài sản và bộ đệm dự phòng, bài dự phòng rủi ro tín dụng là gì giải thích khá gọn từng khái niệm.
Quốc doanh và tư nhân: ai hưởng lợi từ NIM, ai gánh chi phí dự phòng?
Theo tổng hợp của MBS, thu nhập lãi thuần khối quốc doanh được dự báo tăng khoảng 22,1%, so với khoảng 14,1% ở khối tư nhân. Chi phí dự phòng cũng đi hai hướng: giảm khoảng 18,5% ở khối quốc doanh nhưng tăng khoảng 28,8% ở khối tư nhân. Hiểu đơn giản, nhóm quốc doanh đang được hỗ trợ bởi NIM phục hồi và bộ đệm dự phòng đã dày, còn nhóm tư nhân vừa tăng tốc cho vay vừa phải dành thêm “quỹ dự phòng” cho các khoản vay mới.
Chi tiết này liên quan chặt tới câu chuyện lãi suất huy động và trần tăng trưởng tín dụng. Bạn đọc có thể xem thêm phân tích về lãi suất huy động của các ngân hàng VN30 và Thông tư 50/2026 với trần LDR 95%, hai yếu tố quyết định ngân hàng nào còn dư địa cho vay thêm.
Sacombank giảm gần 50%: dự báo hay cảnh báo?
Sacombank là mã duy nhất được cả hai nguồn dự báo giảm sâu: khoảng 1.440 đến 1.453 tỷ đồng, thấp hơn khoảng 50% so với cùng kỳ. Các lý do được nêu gồm NIM thu hẹp mạnh (MBS ghi khoảng 2,7%, giảm 123 điểm cơ bản), chi phí dự phòng tăng gấp đôi và tín dụng chỉ bứt phá ở quý IV. Chính VPBankS cũng dự báo cả năm 2026 của Sacombank vẫn tăng khoảng 30,5%, tức quý III chỉ là một đoạn trũng trong cả năm.
Một vài ngân hàng khác cũng có điểm đáng chú ý trong bản của MBS: LPBank được dự báo giảm khoảng 10,4% do chi phí dự phòng tăng mạnh, còn ACB tăng khoảng 12% dù chi phí dự phòng tăng gấp 2,5 lần, cho thấy chất lượng tài sản vẫn là điểm tựa của nhóm này.
Nhà đầu tư nên đọc báo cáo thật theo thứ tự nào?
Khi báo cáo quý III được công bố, thứ tự đọc hợp lý là: lợi nhuận so với dự báo, thu nhập lãi thuần và NIM, chi phí dự phòng, rồi nợ xấu cùng bộ đệm dự phòng. Một ngân hàng “vượt dự báo” nhờ giảm trích lập sẽ có chất lượng lợi nhuận khác với ngân hàng vượt dự báo nhờ cho vay tốt hơn. Phần vốn và dư địa tăng trưởng có thể tham khảo thêm trong bài CAR và vốn cấp 2 của các ngân hàng VN30.
Cũng nên nhớ dự báo của công ty chứng khoán có thể điều chỉnh sau khi số liệu thật ra mắt, và thị trường thường đã phản ánh một phần kỳ vọng vào giá trước khi báo cáo xuất hiện. Vì vậy, mức tăng trưởng đẹp trên giấy không tự động đồng nghĩa với diễn biến giá cổ phiếu tương ứng.
Câu hỏi thường gặp
Dự báo lợi nhuận ngân hàng quý 3 2026 lấy từ đâu?
Hai nguồn chính trong bài là báo cáo của MBS Research (đăng trên CafeF ngày 26/09/2026) và VPBankS (đăng trên CafeF ngày 07/10/2026). Cả hai là dự báo của công ty chứng khoán, không phải số liệu do ngân hàng công bố.
Vì sao hai dự báo cho cùng một ngân hàng lại khác nhau?
Mỗi nhóm phân tích dùng giả định riêng về tăng trưởng tín dụng, NIM, thu nhập ngoài lãi và chi phí dự phòng. Chỉ cần lệch vài chục điểm cơ bản ở NIM hoặc một khoản trích lập, lợi nhuận dự báo đã khác nhiều, như trường hợp Vietcombank.
Lợi nhuận quý III giảm so với quý II có đáng lo không?
Theo VPBankS, lợi nhuận toàn nhóm quý III giảm khoảng 9,5% so với quý II nhưng vẫn tăng 17,7% so với cùng kỳ. So sánh theo quý bị ảnh hưởng bởi yếu tố thời vụ và các khoản thu nhập một lần, nên cần đọc cùng với xu hướng cả năm.
Ngân hàng nào có bộ đệm dự phòng dày?
VPBankS nhắc tới Vietcombank (khoảng 279% ở quý II), VietinBank (134%) và Techcombank (125,6%). Tỷ lệ càng cao thì khoản nợ xấu phát sinh càng được “đệm” tốt hơn, nhưng cần đối chiếu với số liệu mới nhất trong báo cáo thật.
Muốn theo dõi sát hơn rủi ro và biến động của nhóm cổ phiếu này, bài Beta, Sharpe ngân hàng lớn VN30 là một điểm xuất phát hợp lý. Happite sẽ tiếp tục cập nhật khi các ngân hàng công bố kết quả thật.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.