Mùa báo cáo tài chính quý 3/2026 của nhóm ngân hàng vừa khép lại với một bảng xếp hạng đáng xem: VietinBank vượt Vietcombank để đứng đầu về lợi nhuận trước thuế, sáu ngân hàng cùng lúc vượt mốc 10.000 tỷ đồng. Đọc từng báo cáo riêng lẻ thì giống xem từng bộ phim lẻ. Đặt cả 10 ngân hàng lên một bảng, câu chuyện về lợi nhuận ngân hàng quý 3 2026 mới hiện rõ: ai tăng nhờ thu nhập lãi, ai tăng nhờ phí dịch vụ, và ai đang phải trả giá bằng khoản dự phòng.
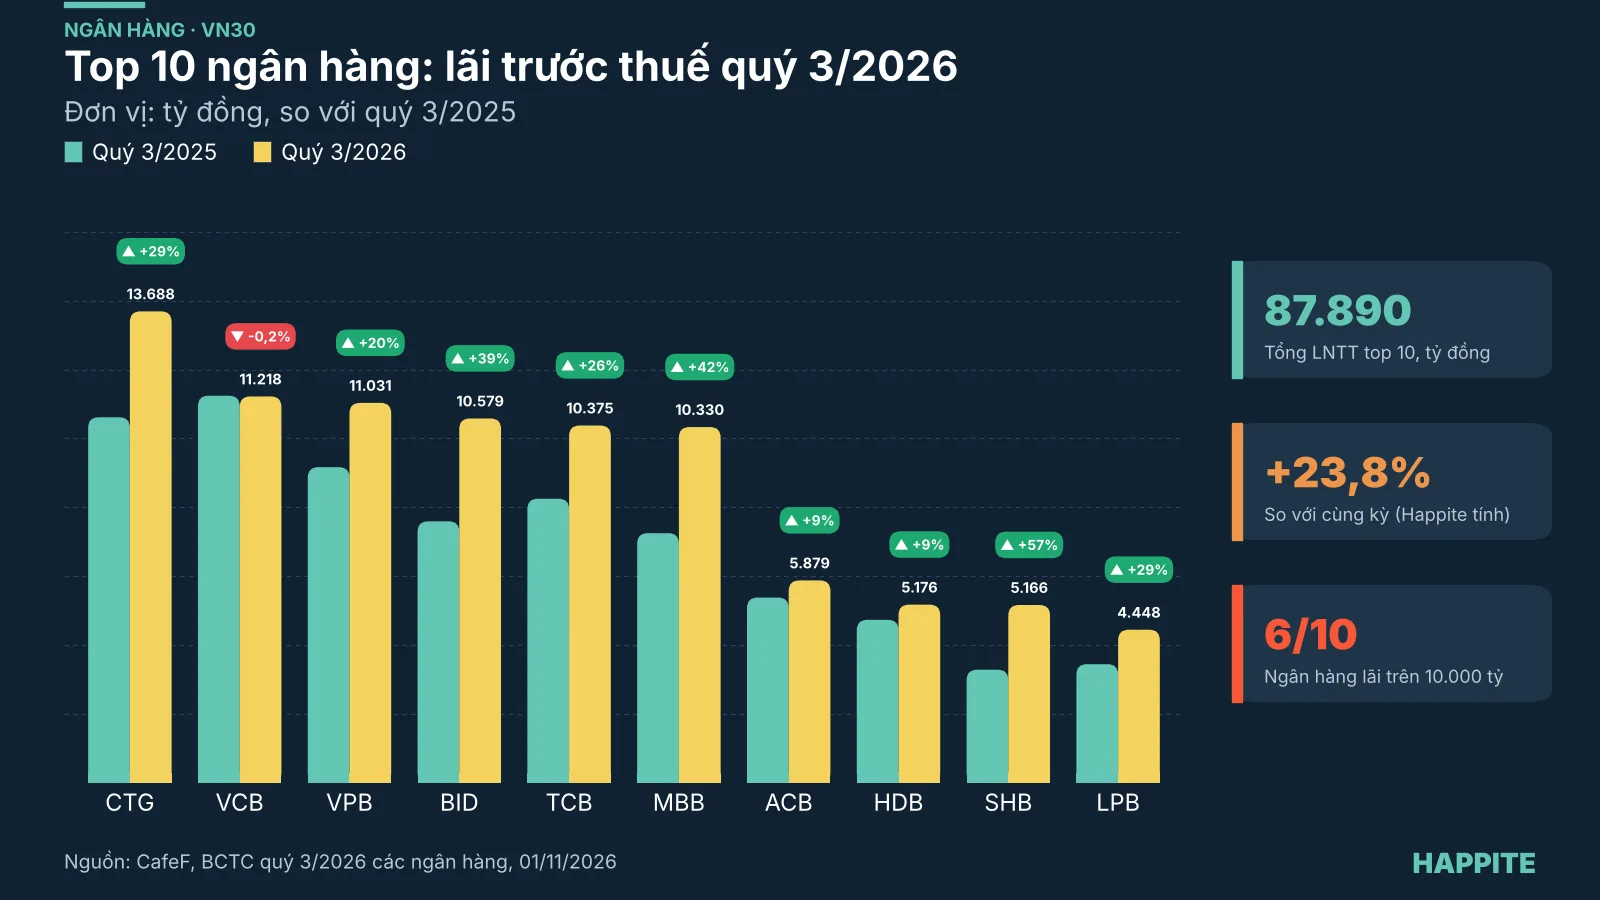
- Top 10 ngân hàng có tổng lợi nhuận trước thuế quý 3/2026 khoảng 87.890 tỷ đồng, tăng khoảng 23,8% so với cùng kỳ (số liệu Happite tính từ báo cáo các ngân hàng).
- VietinBank dẫn đầu với 13.688 tỷ đồng (+29,0%); Vietcombank đứng thứ hai với 11.218 tỷ đồng, đi ngang (-0,2%) vì chi phí dự phòng tăng mạnh.
- SHB tăng nhanh nhất nhóm (+57,1%), tiếp theo là MB (+42,5%) và BIDV (+39,3%).
- Lãi thuần dịch vụ của nhóm tăng khoảng 53,5%, trong khi tổng chi phí dự phòng tăng khoảng 33% (theo CafeF).
Bảng xếp hạng lợi nhuận ngân hàng quý 3/2026: ai đứng đầu?
Theo tổng hợp của CafeF ngày 01/11/2026 dựa trên báo cáo tài chính quý 3, VietinBank (CTG) đứng số 1 với lợi nhuận trước thuế 13.688 tỷ đồng. Vietcombank (VCB) xuống hạng hai, kéo theo một câu chuyện thú vị: ngôi đầu bảng đổi chủ không phải vì ai đó bứt tốc quá mạnh, mà vì người dẫn đầu cũ đứng yên một chỗ.
| Hạng | Ngân hàng | LNTT quý 3/2026 (tỷ đồng) | LNTT quý 3/2025 (tỷ đồng) | So cùng kỳ |
|---|---|---|---|---|
| 1 | VietinBank (CTG) | 13.688 | 10.614 | +29,0% |
| 2 | Vietcombank (VCB) | 11.218 | 11.239 | -0,2% |
| 3 | VPBank (VPB) | 11.031 | 9.166 | +20,3% |
| 4 | BIDV (BID) | 10.579 | 7.594 | +39,3% |
| 5 | Techcombank (TCB) | 10.375 | 8.250 | +25,8% |
| 6 | MB (MBB) | 10.330 | 7.250 | +42,5% |
| 7 | ACB | 5.879 | 5.382 | +9,2% |
| 8 | HDBank (HDB) | 5.176 | 4.735 | +9,3% |
| 9 | SHB | 5.166 | 3.288 | +57,1% |
| 10 | LPBank (LPB) | 4.448 | 3.448 | +29,0% |
Cộng lại, 10 ngân hàng này lãi trước thuế khoảng 87.890 tỷ đồng, so với khoảng 70.970 tỷ đồng cùng kỳ năm trước, tức tăng khoảng 23,8%. Đây là phép tính của Happite từ số liệu ở bảng trên. Để dễ hình dung: nếu cả nhóm là một đội thi chạy tiếp sức, tốc độ trung bình đã nhanh hơn gần một phần tư so với năm ngoái, dù hai thành viên (Vietcombank và Sacombank, xem phần sau) chạy chậm lại.
Vì sao SHB, MB và BIDV tăng nhanh nhất?
Ba cái tên dẫn đầu về tốc độ tăng là SHB (+57,1%), MB (+42,5%) và BIDV (+39,3%), nhưng mỗi ngân hàng đi bằng một con đường khác nhau.
SHB được CafeF ghi nhận nhờ lãi thuần dịch vụ tăng hơn 2 lần. Đây là dạng thu nhập “ngoài lãi vay”: phí thanh toán, bảo lãnh, bảo hiểm, tư vấn. Có thể hiểu nó như tiền boa của ngành ngân hàng, không phụ thuộc vào việc cho vay bao nhiêu. Chi tiết về mảng này đã được phân tích ở bài SHB lợi nhuận 9 tháng 2026.
BIDV tăng chủ yếu nhờ chi phí dự phòng giảm khoảng 25% so với cùng kỳ. Dự phòng là khoản ngân hàng “để dành” phòng khi khách vay không trả được nợ; trích ít đi thì lợi nhuận tự động đẹp hơn, giống như một hộ gia đình giảm bớt quỹ dự phòng hàng tháng và thấy tiền tiêu vặt dày lên. Tuy nhiên, chất lượng tài sản vẫn cần được đọc cùng nợ xấu, nội dung đã được bàn trong bài BIDV lợi nhuận quý 3 2026.
MB tăng 42,5% nhưng bài tổng hợp của CafeF không nêu nguyên nhân riêng cho ngân hàng này. Dữ liệu chỉ cho biết trích lập dự phòng của MB chiếm khoảng 34% lợi nhuận trước dự phòng. Vì vậy, nhận định về động lực tăng trưởng của MB cần chờ thuyết minh chi tiết trong báo cáo tài chính.
Vì sao Vietcombank đi ngang, Sacombank giảm hơn một nửa?
Hai trường hợp “đi ngược dòng” cùng có một mẫu số chung: chi phí dự phòng.
Theo CafeF, lợi nhuận Vietcombank gần như không đổi (-0,2%) do chi phí dự phòng tăng gần 8 lần, phần lớn liên quan đến một khoản trái phiếu doanh nghiệp. Trích dẫn từ Vietcap trong bài cho rằng đây là khoản phát sinh một lần. Chi phí hoạt động cũng tăng 33% và lãi dịch vụ giảm nhẹ. Cách đọc chi tiết nằm ở bài Vietcombank lợi nhuận quý 3 2026.
Sacombank (STB) không nằm trong top 10 nhưng là điểm trừ lớn nhất của nhóm đã công bố: lợi nhuận trước thuế 1.757 tỷ đồng, giảm 51,9% so với 3.657 tỷ đồng cùng kỳ, theo cập nhật của CafeF ngày 31/10/2026. Bối cảnh dự phòng tăng mạnh được phân tích trong bài Sacombank lợi nhuận quý 3 2026.
Lãi dịch vụ tăng 53,5%: động lực mới hay chỉ là nền thấp?
Điểm nổi bật nhất của bảng xếp hạng không nằm ở thu nhập lãi. Theo CafeF, lãi thuần dịch vụ của cả nhóm tăng khoảng 53,5%, nhanh hơn nhiều so với tốc độ tăng lợi nhuận chung (khoảng 24%). Một số ví dụ được nêu: Techcombank tăng gần 60% lên 3.615 tỷ đồng, HDBank tăng hơn 40%, LPBank tăng gần 4 lần và mảng này chiếm khoảng 43% tổng thu nhập hoạt động của ngân hàng.
Câu hỏi hợp lý cho nhà đầu tư: mảng dịch vụ tăng nhanh là xu hướng bền vững hay một phần do cơ sở so sánh thấp và các khoản phí thu một lần? Bài viết này chưa đủ dữ liệu để trả lời. Hai bài có thể tham khảo thêm gồm Techcombank lợi nhuận quý 3 2026 và LPBank lợi nhuận quý 3 2026.
| Ngân hàng | Điểm nhấn theo CafeF | Dự phòng / lợi nhuận trước dự phòng |
|---|---|---|
| VietinBank | Thu nhập lãi thuần tăng 27%, dự phòng tăng 33% | Không nêu tỷ lệ |
| Techcombank | Lãi dịch vụ tăng gần 60% | Khoảng 8% |
| ACB | Lãi dịch vụ giảm nhẹ | Khoảng 14% |
| LPBank | Lãi dịch vụ tăng gần 4 lần | Khoảng 30% |
| VPBank | Lãi dịch vụ tăng khoảng 29% | Khoảng 36% |
| HDBank | Lãi dịch vụ tăng hơn 40% | Khoảng 40% |
Dự phòng cao hay thấp nói lên điều gì?
Nhìn cột bên phải của bảng trên, Techcombank chỉ trích dự phòng khoảng 8% lợi nhuận trước dự phòng, còn HDBank khoảng 40%. Có thể ví đây như hai căn nhà: một nhà chỉ lắp báo cháy sơ sài, nhà kia lắp cả bình chữa cháy và cửa chống cháy. Nhà đầu tư có thể đọc theo hai chiều. Dự phòng thấp cho thấy chất lượng tài sản đang tốt hoặc đã trích từ trước; dự phòng cao có thể là sự thận trọng, nhưng cũng có thể phản ánh rủi ro cần theo dõi. Không có chiều nào đúng tuyệt đối, và cần đối chiếu thêm nợ xấu, nợ nhóm 2 và tỷ lệ bao phủ nợ xấu. Bài chất lượng cho vay VPBank quý 3/2026 là ví dụ cách đọc các chỉ tiêu này.
Lưu ý thêm: tổng chi phí dự phòng của nhóm tăng khoảng 33%, nhanh hơn tốc độ tăng lợi nhuận. Nói cách khác, bức tranh tăng trưởng đang đi cùng với việc ngân hàng trích nhiều “quỹ dự phòng” hơn. Điều này có thể là tín hiệu thận trọng, nhưng cũng là lý do để theo dõi chất lượng tài sản ở các quý tiếp theo.
Nhà đầu tư nên đọc bảng xếp hạng này thế nào?
Một vài nguyên tắc đọc số liệu có thể giúp tránh hiểu sai:
- Lợi nhuận trước thuế chưa phải toàn bộ câu chuyện. Cần xem thêm lợi nhuận sau thuế, ROE, biên lãi ròng (NIM) và nợ xấu. Bài CafeF không đề cập NIM hay thu hồi nợ.
- Tăng trưởng phần trăm phụ thuộc nền so sánh. SHB tăng 57,1% từ nền 3.288 tỷ đồng, trong khi VietinBank tăng 29,0% nhưng thêm gần 3.074 tỷ đồng giá trị tuyệt đối.
- Khoản một lần cần tách riêng. Trường hợp Vietcombank cho thấy một khoản dự phòng trái phiếu có thể làm lợi nhuận đi ngang dù hoạt động cốt lõi vẫn vận hành.
- Chi phí lãi huy động và lãi suất điều hành tiếp tục ảnh hưởng đến NIM các quý sau. Xem thêm bài tiền gửi khách hàng ngân hàng 2026 về dòng tiền gửi.
Với nhà đầu tư dài hạn, thay vì chỉ nhìn ai đứng số 1, cách làm hợp lý hơn là so từng ngân hàng với chính nó qua nhiều quý, đồng thời đối chiếu định giá và chất lượng tài sản. Thuật ngữ như dự phòng hay phí dịch vụ trong ngân hàng cũng thường đi kèm các công cụ tài chính phức tạp, được giải thích ở bài công cụ phái sinh trong BCTC ngân hàng.
Câu hỏi thường gặp
Ngân hàng nào lãi nhiều nhất quý 3/2026?
Theo CafeF, VietinBank dẫn đầu với lợi nhuận trước thuế 13.688 tỷ đồng, tăng 29,0% so với cùng kỳ, vượt Vietcombank (11.218 tỷ đồng).
Bao nhiêu ngân hàng lãi trên 10.000 tỷ đồng trong quý 3/2026?
Sáu ngân hàng gồm VietinBank, Vietcombank, VPBank, BIDV, Techcombank và MB đều vượt ngưỡng 10.000 tỷ đồng lợi nhuận trước thuế trong quý.
Vì sao lợi nhuận Vietcombank đi ngang?
Theo CafeF, nguyên nhân chính là chi phí dự phòng tăng gần 8 lần, phần lớn liên quan đến một khoản trái phiếu doanh nghiệp; Vietcap nhận định đây là khoản phát sinh một lần.
Ngân hàng nào tăng trưởng lợi nhuận nhanh nhất?
Trong top 10, SHB tăng nhanh nhất với +57,1%, theo sau là MB (+42,5%) và BIDV (+39,3%).
Mùa báo cáo kết thúc, nhưng câu chuyện dự phòng, phí dịch vụ và chất lượng tài sản mới chỉ bắt đầu cho các quý kế tiếp. Happite sẽ tiếp tục theo dõi các diễn biến này trong nhóm cổ phiếu ngân hàng VN30.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.