Anh Tuấn IT, sau khi đọc vài bài trong series này, tự tin mở BCTC của Vincom Retail (VRE) ra xem thử. Anh lướt tới dòng “Tài sản cố định” — công ty sở hữu cả trăm trung tâm thương mại to đùng khắp cả nước mà sao dòng này chỉ ghi vỏn vẹn 273 tỷ đồng? Còn ít hơn giá trị một cái nhà xưởng be bé của công ty sản xuất. Anh Tuấn nghi ngờ: chẳng lẽ BCTC “giấu” bớt tài sản?
Không giấu đâu. Chúng ta chỉ đang tìm nhầm dòng thôi. Cả trăm trung tâm thương mại đó nằm ở một dòng khác hẳn, tên là Bất động sản đầu tư — và một khi hiểu được vì sao nó tách riêng, bạn sẽ đọc BCTC ngành bất động sản cho thuê (mall, văn phòng, kho bãi) chuẩn hơn hẳn.
- Hiểu Bất động sản đầu tư là gì và vì sao nó tách khỏi Tài sản cố định trên bảng cân đối kế toán.
- Đọc được mã số 230 trên BCTC thật của Vincom Retail: 27.231 tỷ đồng, chiếm 44,4% tổng tài sản.
- Phân biệt được Bất động sản đầu tư với Tài sản cố định, Hàng tồn kho bất động sản và Chi phí XDCB dở dang.
- Biết vì sao VAS 05 (Việt Nam) khác IAS 40 (quốc tế) ở chỗ có được đánh giá lại theo giá thị trường hay không.
Bất động sản đầu tư là gì?
Bất động sản đầu tư là nhà, đất, công trình mà doanh nghiệp sở hữu (hoặc thuê tài chính) không phải để tự sử dụng hay để bán trong kỳ kinh doanh thông thường, mà để cho thuê hoặc chờ tăng giá. Đây là định nghĩa theo Chuẩn mực kế toán Việt Nam số 05 — Bất động sản đầu tư (VAS 05).
Nghe hơi trừu tượng, nhưng ví dụ đời thường thì dễ hiểu ngay: cô Ba bán tạp hóa đầu hẻm có 2 căn nhà. Căn 1 là nơi cô ở và bày hàng bán mỗi ngày — đó là tài sản cô “dùng”. Căn 2 cô cho một tiệm cắt tóc thuê lấy tiền hàng tháng, cô không đụng tới — đó chính là tinh thần của “bất động sản đầu tư”: giữ để sinh lời từ việc cho thuê, không phải để tự dùng.
Với Vincom Retail, gần như toàn bộ trung tâm thương mại của họ rơi vào trường hợp thứ hai: công ty xây/mua các tòa nhà, sau đó cho các gian hàng bên trong thuê lại để lấy tiền thuê mặt bằng mỗi tháng — đúng bản chất bất động sản đầu tư, không phải tài sản “tự dùng để sản xuất, kinh doanh” như một nhà máy hay văn phòng trụ sở.
Vì sao trung tâm thương mại không nằm trong “Tài sản cố định”?
Câu trả lời nằm ở mục đích sử dụng, không phải ở hình dạng vật lý của tài sản. Theo Thông tư 200/2014/TT-BTC, Tài sản cố định (TSCĐ) là nhà xưởng, máy móc, văn phòng… mà doanh nghiệp dùng trực tiếp để sản xuất, cung cấp dịch vụ, hoặc quản lý — tức phục vụ chính hoạt động cốt lõi. Còn khi tòa nhà đó chỉ đóng vai trò “cỗ máy sinh tiền cho thuê”, kế toán tách nó sang một mã số hoàn toàn khác trên bảng cân đối kế toán.
Nhìn vào BCTC hợp nhất kiểm toán năm 2025 của VRE (Deloitte Việt Nam kiểm toán, ký ngày 16/03/2026), sự đối lập này hiện rõ ngay trên cùng một trang:
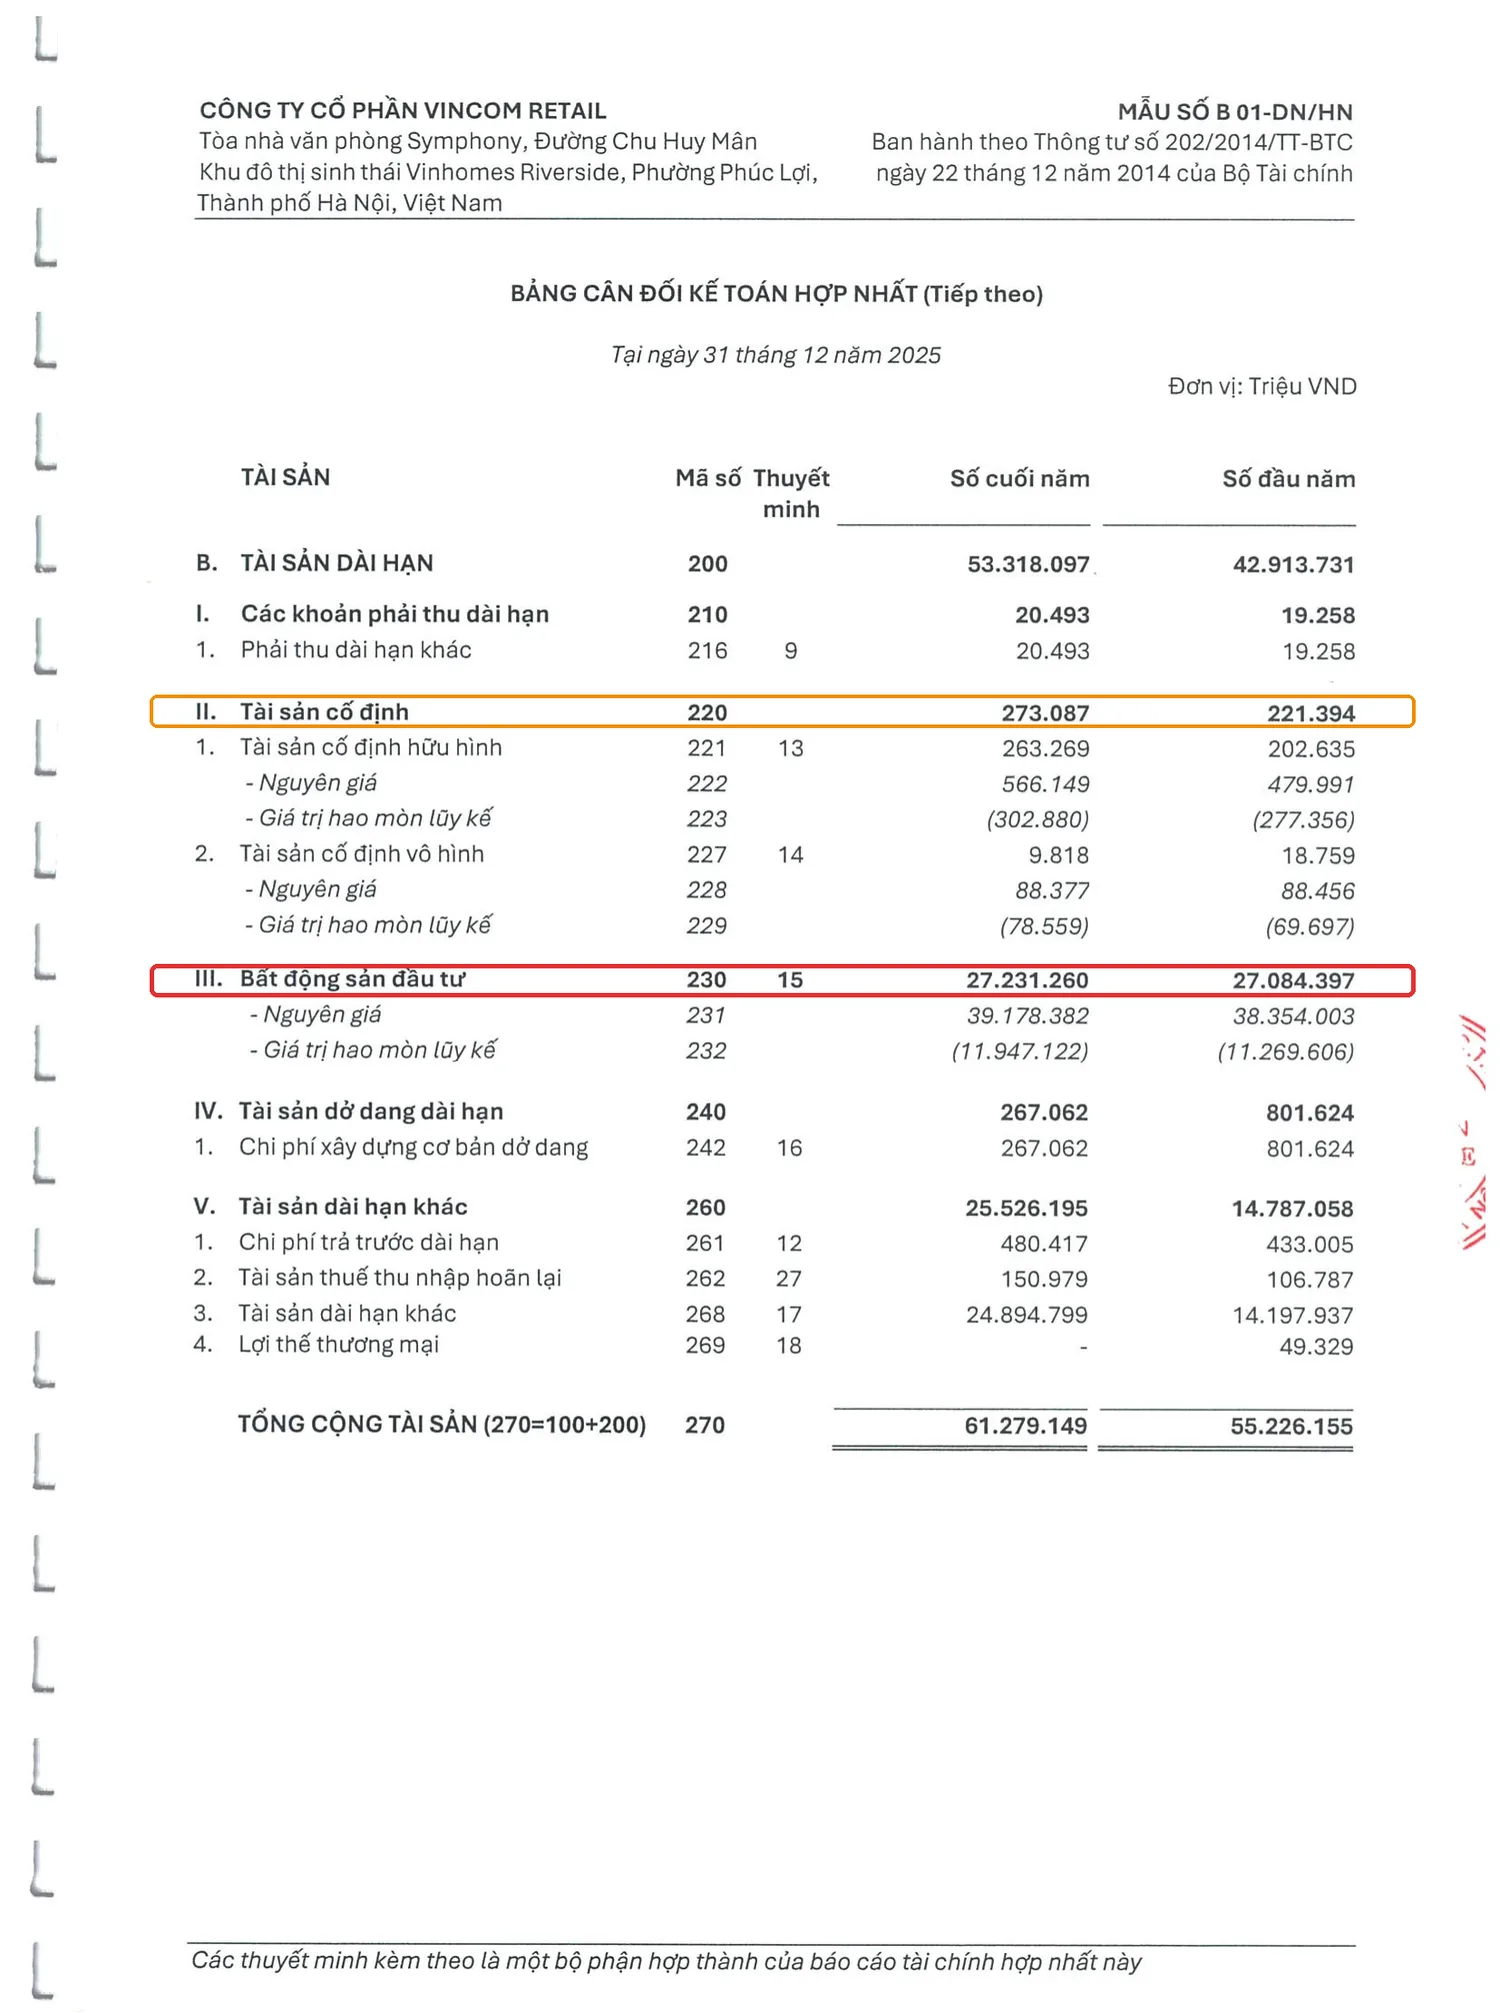
Bạn thấy chưa? Mã số 220 “Tài sản cố định” của VRE — gồm cả văn phòng, thiết bị quản lý — chỉ có 273.087 triệu đồng (khoảng 273 tỷ). Trong khi đó, ngay bên dưới, mã số 230 “Bất động sản đầu tư” ghi 27.231.260 triệu đồng — tức khoảng 27.231 tỷ đồng, gấp gần 100 lần con số TSCĐ (27.231.260 / 273.087 ≈ 99,7 lần). Đây chính là nơi “giấu” cả trăm trung tâm thương mại mà anh Tuấn đi tìm.
Đọc số thật: 27.231 tỷ đồng “trốn” ở đâu trên BCTC VRE?
Muốn biết con số 27.231 tỷ đồng đó thay đổi thế nào trong năm, ta phải lật sang phần thuyết minh — cụ thể là Thuyết minh số 15 “Tăng, giảm Bất động sản đầu tư”:

Đọc theo đúng logic một bảng “tăng giảm tài sản” (giống cách đọc TSCĐ ở bài Bảng cân đối kế toán): bắt đầu bằng nguyên giá (giá gốc lúc mua/xây), trừ đi hao mòn lũy kế (phần đã tính vào chi phí qua các năm), ra giá trị còn lại.
- Nguyên giá đầu năm 2025: 38.354.003 triệu đồng → cộng thêm “Xây dựng cơ bản hoàn thành” 2.727.505 triệu (các trung tâm thương mại mới xây xong, chuyển từ khoản mục Chi phí xây dựng cơ bản dở dang sang) → trừ đi phần thoái vốn công ty con và thanh lý → nguyên giá cuối năm: 39.178.382 triệu đồng.
- Hao mòn lũy kế cuối năm: (11.947.122) triệu đồng, trong đó riêng năm 2025 trích thêm 1.289.087 triệu đồng khấu hao (phép tính: hao mòn lũy kế đầu năm 11.269.606 + khấu hao trong năm 1.289.087 − giảm do thoái vốn/thanh lý ≈ hao mòn lũy kế cuối năm 11.947.122).
- Giá trị còn lại cuối năm: 39.178.382 − 11.947.122 = 27.231.260 triệu đồng — đúng khớp con số trên bảng cân đối kế toán.
Để dễ hình dung tỷ trọng, bạn có thể xem bảng so sánh nhanh sau (số liệu BCTC hợp nhất kiểm toán VRE 2025, đơn vị triệu đồng):
| Khoản mục | Mã số | Giá trị cuối 2025 | Tỷ trọng/Tổng tài sản |
|---|---|---|---|
| Tài sản cố định (hữu hình + vô hình) | 220 | 273.087 | 0,4% |
| Bất động sản đầu tư | 230 | 27.231.260 | 44,4% |
| Tổng cộng tài sản | 270 | 61.279.149 | 100% |
Gần một nửa tổng tài sản của Vincom Retail nằm ở một dòng mà nhiều người mới đọc BCTC còn chưa để ý tới. Đó là lý do bỏ qua “Bất động sản đầu tư” khi phân tích một công ty cho thuê mặt bằng là bỏ qua gần như toàn bộ bức tranh tài sản của họ.
Mô hình giá gốc (VAS 05) vs giá trị hợp lý (IAS 40): vì sao VRE “chưa định giá lại” mall của mình
Đây là điểm khác biệt lớn giữa chuẩn kế toán Việt Nam và chuẩn quốc tế mà bạn nên biết khi đọc BCTC bất động sản cho thuê. VAS 05 chỉ cho phép áp dụng mô hình giá gốc — nghĩa là bất động sản đầu tư được ghi nhận theo giá mua/xây ban đầu, sau đó khấu hao dần đều theo thời gian sử dụng, giống hệt cách tính TSCĐ. Trong khi đó, chuẩn mực quốc tế IAS 40 — Investment Property (IASB ban hành) cho doanh nghiệp lựa chọn giữa mô hình giá gốc và mô hình giá trị hợp lý — tức định giá lại tài sản theo giá thị trường mỗi kỳ báo cáo, biến động tăng/giảm ghi thẳng vào lãi/lỗ.
Ngay trong thuyết minh 15, VRE ghi rõ: “Tại ngày 31 tháng 12 năm 2025, Nhóm Công ty đang trong quá trình xác định giá trị hợp lý của các bất động sản đầu tư này” — tức công ty mới đang tìm hiểu, chưa công bố con số giá trị hợp lý trong BCTC theo VAS. Ở nhiều thị trường áp dụng IFRS, các quỹ đầu tư bất động sản cho thuê (REIT) quốc tế thường công bố song song cả giá gốc lẫn giá trị hợp lý, giúp nhà đầu tư thấy ngay “27.231 tỷ đồng theo sổ sách” có thể thấp hơn nhiều so với giá trị thị trường thực của các trung tâm thương mại đó — đây là một điểm cần lưu ý khi so sánh định giá P/B giữa doanh nghiệp Việt Nam và doanh nghiệp cùng ngành niêm yết ở thị trường dùng IFRS.
Mở BCTC quý gần nhất của VRE (hoặc bất kỳ doanh nghiệp bất động sản cho thuê nào bạn quan tâm) trên trang Quan hệ cổ đông của công ty. Tìm mã số 230 “Bất động sản đầu tư” trên Bảng cân đối kế toán, rồi lật sang phần thuyết minh có cùng số thứ tự để xem chi tiết nguyên giá, hao mòn lũy kế và khấu hao trong kỳ. So sánh con số này với mã 220 “Tài sản cố định” — tỷ lệ giữa 2 dòng sẽ cho bạn biết công ty đó đang “tự dùng tài sản để kinh doanh” hay “cho thuê tài sản để kiếm tiền”.
Bẫy thường gặp / Đừng nhầm lẫn
- Nhầm Bất động sản đầu tư với Hàng tồn kho bất động sản: nếu công ty xây căn hộ/nhà phố để BÁN (như VHM, NVL), phần chưa bán được ghi vào Hàng tồn kho, không phải Bất động sản đầu tư — vì mục đích là bán, không phải cho thuê dài hạn.
- Nhầm với Chi phí xây dựng cơ bản dở dang (CIP): một trung tâm thương mại đang xây thì nằm ở khoản mục Chi phí XDCB dở dang; chỉ khi “Xây dựng cơ bản hoàn thành” (đúng như dòng bạn thấy trong thuyết minh 15 ở trên) mới được chuyển sang Bất động sản đầu tư. Bạn có thể đọc kỹ hơn về khoản mục này ở bài về chi phí xây dựng cơ bản dở dang.
- Tưởng khấu hao Bất động sản đầu tư giống hệt khấu hao TSCĐ nên “không cần quan tâm”: thực ra khấu hao BĐSĐT (1.289 tỷ đồng/năm với VRE) là chi phí thực, ăn thẳng vào lợi nhuận, nhưng KHÔNG phải dòng tiền ra — hiểu đúng giúp bạn không hoảng khi thấy lợi nhuận giảm mà dòng tiền vẫn ổn.
- Bỏ qua liên hệ với vốn hóa lãi vay: trong lúc xây dựng, chi phí lãi vay cũng có thể được cộng dồn vào giá trị bất động sản đang hình thành, tương tự cách vốn hóa lãi vay bất động sản hoạt động ở các doanh nghiệp BĐS bán hàng.
Case study kinh điển thế giới: General Growth Properties
Nếu Bất động sản đầu tư chiếm tỷ trọng quá lớn nhưng đi kèm nợ vay quá cao, hậu quả có thể rất nặng — General Growth Properties (GGP) là minh chứng. GGP từng là tập đoàn sở hữu trung tâm thương mại lớn thứ hai nước Mỹ, với hơn 200 mall tại 44 bang. Suốt những năm 2000, GGP liên tục thâu tóm thêm bất động sản đầu tư bằng nợ vay, phần lớn dưới dạng chứng khoán hóa thế chấp thương mại (CMBS) — khoản vay thế chấp trực tiếp bằng chính các trung tâm thương mại.
Khi khủng hoảng tài chính 2008 khiến thị trường CMBS đóng băng, GGP không thể tái cấp vốn cho các khoản nợ đến hạn. Ngày 16/4/2009, GGP cùng công ty con nộp đơn xin bảo hộ phá sản theo Chapter 11 — trở thành vụ phá sản bất động sản lớn nhất lịch sử nước Mỹ tính đến thời điểm đó, với khoảng 27 tỷ USD nợ (theo Bloomberg, 16/4/2009). Một điểm pháp lý đáng chú ý: ngày 11/8/2009, Tòa án phá sản Mỹ (Southern District of New York) ra phán quyết cho phép các công ty con dạng “pháp nhân mục đích đặc biệt” (SPE) — vốn được thiết kế để “cách ly phá sản” khỏi công ty mẹ — vẫn phải cùng nằm trong thủ tục Chapter 11, một tiền lệ quan trọng cho cấu trúc tài trợ bất động sản bằng CMBS sau này. GGP tái cấu trúc thành công, thoát phá sản năm 2010, và sau đó bị Brookfield/Simon Property Group mua lại năm 2018.
Bài học rút ra: bất động sản đầu tư là tài sản tốt để tạo dòng tiền cho thuê đều đặn, nhưng nếu tài trợ chủ yếu bằng nợ vay ngắn hạn hoặc nợ đến hạn dồn cục, một cú sốc thanh khoản trên thị trường tín dụng có thể khiến ngay cả doanh nghiệp sở hữu hàng trăm tài sản “thật” vẫn rơi vào khủng hoảng.
Câu hỏi thường gặp
Bất động sản đầu tư khác Tài sản cố định ở điểm nào?
Khác nhau ở mục đích sử dụng: Tài sản cố định phục vụ trực tiếp hoạt động sản xuất/kinh doanh/quản lý của chính doanh nghiệp, còn Bất động sản đầu tư được giữ để cho thuê hoặc chờ tăng giá, không phục vụ hoạt động cốt lõi.
Vì sao Bất động sản đầu tư không tính vào doanh thu bán hàng?
Vì bản thân bất động sản đó không được bán — doanh nghiệp chỉ ghi nhận tiền cho thuê hàng kỳ vào doanh thu, còn giá trị bất động sản vẫn nằm nguyên trên bảng cân đối kế toán cho tới khi thực sự bán hoặc thanh lý.
VAS 05 có cho đánh giá lại Bất động sản đầu tư theo giá thị trường không?
Không. VAS 05 chỉ cho phép mô hình giá gốc (khấu hao dần), khác với IAS 40 quốc tế cho phép chọn mô hình giá trị hợp lý.
Đọc dòng Bất động sản đầu tư ở đâu trên BCTC?
Trên Bảng cân đối kế toán hợp nhất, mã số 230, phần Tài sản dài hạn — kèm số thuyết minh tương ứng để xem chi tiết nguyên giá, hao mòn và biến động trong kỳ.
Đọc tiếp trong series
Trước khi đọc bài này, bạn nên nắm vững Báo cáo tài chính là gì và cách đọc Bảng cân đối kế toán. Để hiểu sâu hơn phần Tài sản, xem bài Đọc phần Tài sản trên BCTC. Hai bài liên quan trực tiếp tới ngành bất động sản: Chi phí xây dựng cơ bản dở dang và Vốn hóa lãi vay bất động sản. Và nếu muốn xem toàn cảnh cách đọc một bộ BCTC từ A-Z, quay lại bài trụ Cách đọc báo cáo tài chính cho người mới bắt đầu.
Nguồn tham khảo
- Chuẩn mực kế toán Việt Nam số 05 — Bất động sản đầu tư (VAS 05), Bộ Tài chính.
- Thông tư 200/2014/TT-BTC — Chế độ kế toán doanh nghiệp.
- IAS 40 — Investment Property, IASB.
- CFA Institute — Financial Statement Analysis curriculum (phân tích cơ cấu tài sản, common-size balance sheet).
- BCTC hợp nhất kiểm toán năm 2025, CTCP Vincom Retail (VRE), kiểm toán Deloitte Việt Nam, ký ngày 16/03/2026, công bố tại ir.vincom.com.vn.
- Bloomberg, “General Growth Files Biggest U.S. Property Bankruptcy”, 16/4/2009.
- Tòa án Phá sản Mỹ, Southern District of New York — phán quyết vụ General Growth Properties, 11/08/2009.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.