Anh Tuấn IT dành dụm mấy năm, quyết định xây thêm một tầng trọ phía sau nhà để cho thuê dài dài. Cùng dịp đó, cô Ba bán tạp hóa đầu hẻm cũng thuê thợ dựng thêm một dãy sạp để bán lại mặt bằng kiếm lời. Cả hai đều đang “xây dở” — gạch, xi măng, tiền công đổ vào như nhau. Nhưng nếu anh Tuấn với cô Ba mà ghi sổ kế toán, hai khoản tiền xây dở đó sẽ nằm ở hai chỗ hoàn toàn khác nhau. Đó chính xác là chuyện đang xảy ra trong báo cáo tài chính (BCTC) của các doanh nghiệp bất động sản niêm yết — và nếu không biết, bạn rất dễ đọc nhầm một con số hàng chục nghìn tỷ đồng.
- Hiểu chi phí xây dựng cơ bản dở dang là gì, và vì sao nó là tài sản chứ không phải “lỗ” hay “chi phí” trong kỳ
- Biết chính xác dòng nào trên Bảng cân đối kế toán (mã 240/242) đang giữ khoản này
- Phân biệt được khi nào chi phí xây dở nằm ở Hàng tồn kho, khi nào nằm ở Tài sản dở dang dài hạn — qua số liệu thật của Vinhomes (VHM)
- Biết khoản này “biến mất” đi đâu khi công trình hoàn thành
- Nhận ra rủi ro cần để ý khi thấy dòng này phình to trên BCTC một doanh nghiệp bất động sản
Chi phí xây dựng cơ bản dở dang là gì?
Chi phí xây dựng cơ bản dở dang là toàn bộ số tiền một doanh nghiệp đã bỏ ra để xây mới, mua sắm hoặc cải tạo một công trình, nhưng công trình đó chưa hoàn thành, chưa thể đưa vào sử dụng hay bàn giao. Nó bao gồm tiền xây dựng, tiền thiết bị, chi phí quản lý dự án, chi phí tư vấn thiết kế và cả phần lãi vay đủ điều kiện được vốn hóa (chúng ta đã nói kỹ khoản lãi vay này ở bài vốn hóa lãi vay bất động sản).
Quay lại chuyện anh Tuấn: trong lúc tầng trọ mới còn ngổn ngang gạch vữa, số tiền anh đã chi ra không phải “tiêu mất” — nó vẫn là tài sản của anh, chỉ là tài sản chưa hoàn thiện. Kế toán gọi đúng bản chất này: xây dựng cơ bản dở dang không phải là chi phí, mà là một tài sản đang hình thành. Theo Thông tư 200/2014/TT-BTC (tài khoản 241) và Chuẩn mực kế toán Việt Nam VAS 03, khoản này được ghi nhận theo giá gốc — tức cộng dồn đúng số tiền thực đã chi, không đánh giá lại theo thị trường.
Trên Bảng cân đối kế toán, khoản này nằm ở đâu?
Mở Bảng cân đối kế toán (mẫu B01-DN) của bất kỳ doanh nghiệp nào, phần B. Tài sản dài hạn, bạn sẽ thấy mục IV. Tài sản dở dang dài hạn — mã số 240, bên dưới có dòng con “Chi phí xây dựng cơ bản dở dang” — mã số 242.
Lấy ngay Vinhomes (VHM) làm ví dụ. Theo BCTC hợp nhất đã kiểm toán năm 2025 (Ernst & Young Việt Nam kiểm toán, công bố 23/03/2026), tại ngày 31/12/2025:
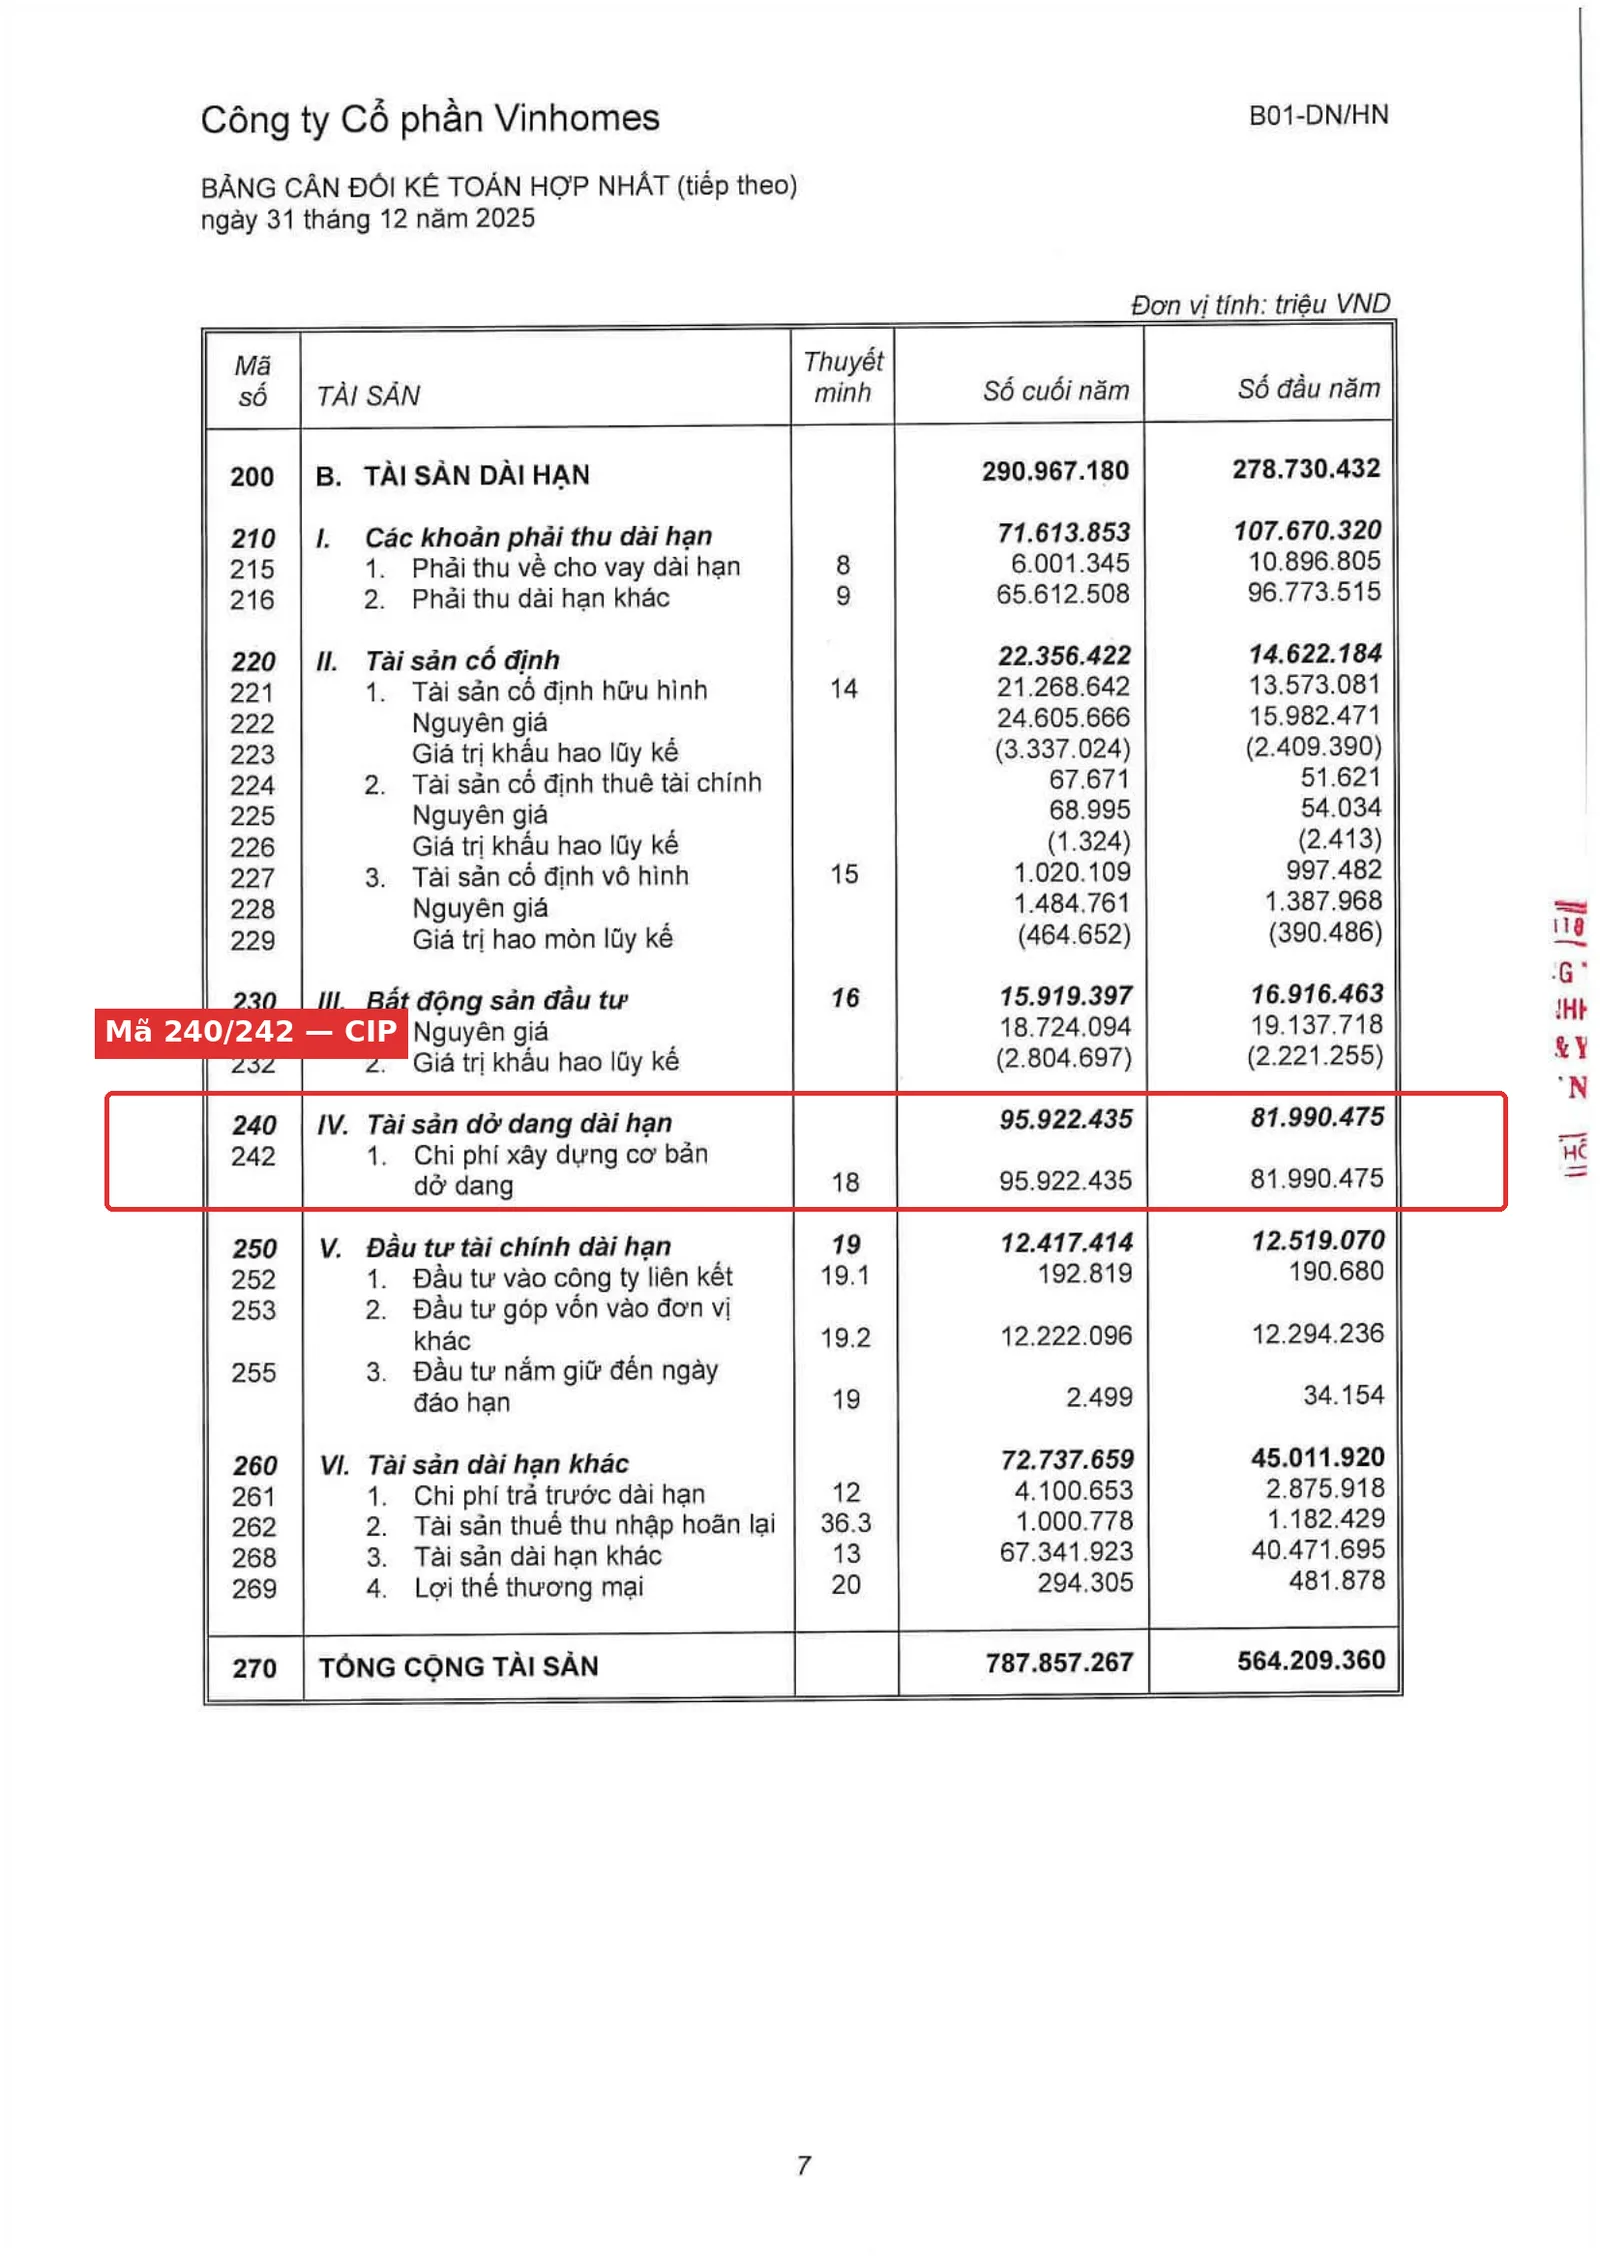
Mã 240 – IV. Tài sản dở dang dài hạn = 95.922.435 triệu đồng (tăng từ 81.990.475 triệu đồng đầu năm). Mã 242 – 1. Chi phí xây dựng cơ bản dở dang (thuyết minh số 18) = cùng con số 95.922.435 triệu đồng — đây là khoản mục duy nhất trong nhóm này của Vinhomes.
Thử làm phép tính mà bất kỳ ai cũng bấm máy được: 95.922 / 787.857 tỷ tổng tài sản (mã 270) × 100 ≈ 12,2% tổng tài sản của Vinhomes đang nằm dưới dạng công trình chưa xây xong. Cứ 100 đồng tài sản Vinhomes đang nắm, gần 12 đồng là bê tông, sắt thép còn dang dở chưa thể bán hay khai thác được ngay.
Vì sao cùng là “đang xây”, có dự án lại nằm trong Hàng tồn kho?
Đây là chỗ dễ gây nhầm lẫn nhất — và cũng là lý do chúng ta viết bài này. Nếu bạn tìm tiếp trên cùng Bảng cân đối kế toán đó, ở phần A. Tài sản ngắn hạn, mục IV. Hàng tồn kho — mã số 140, bạn sẽ thấy một con số khác, còn lớn hơn:
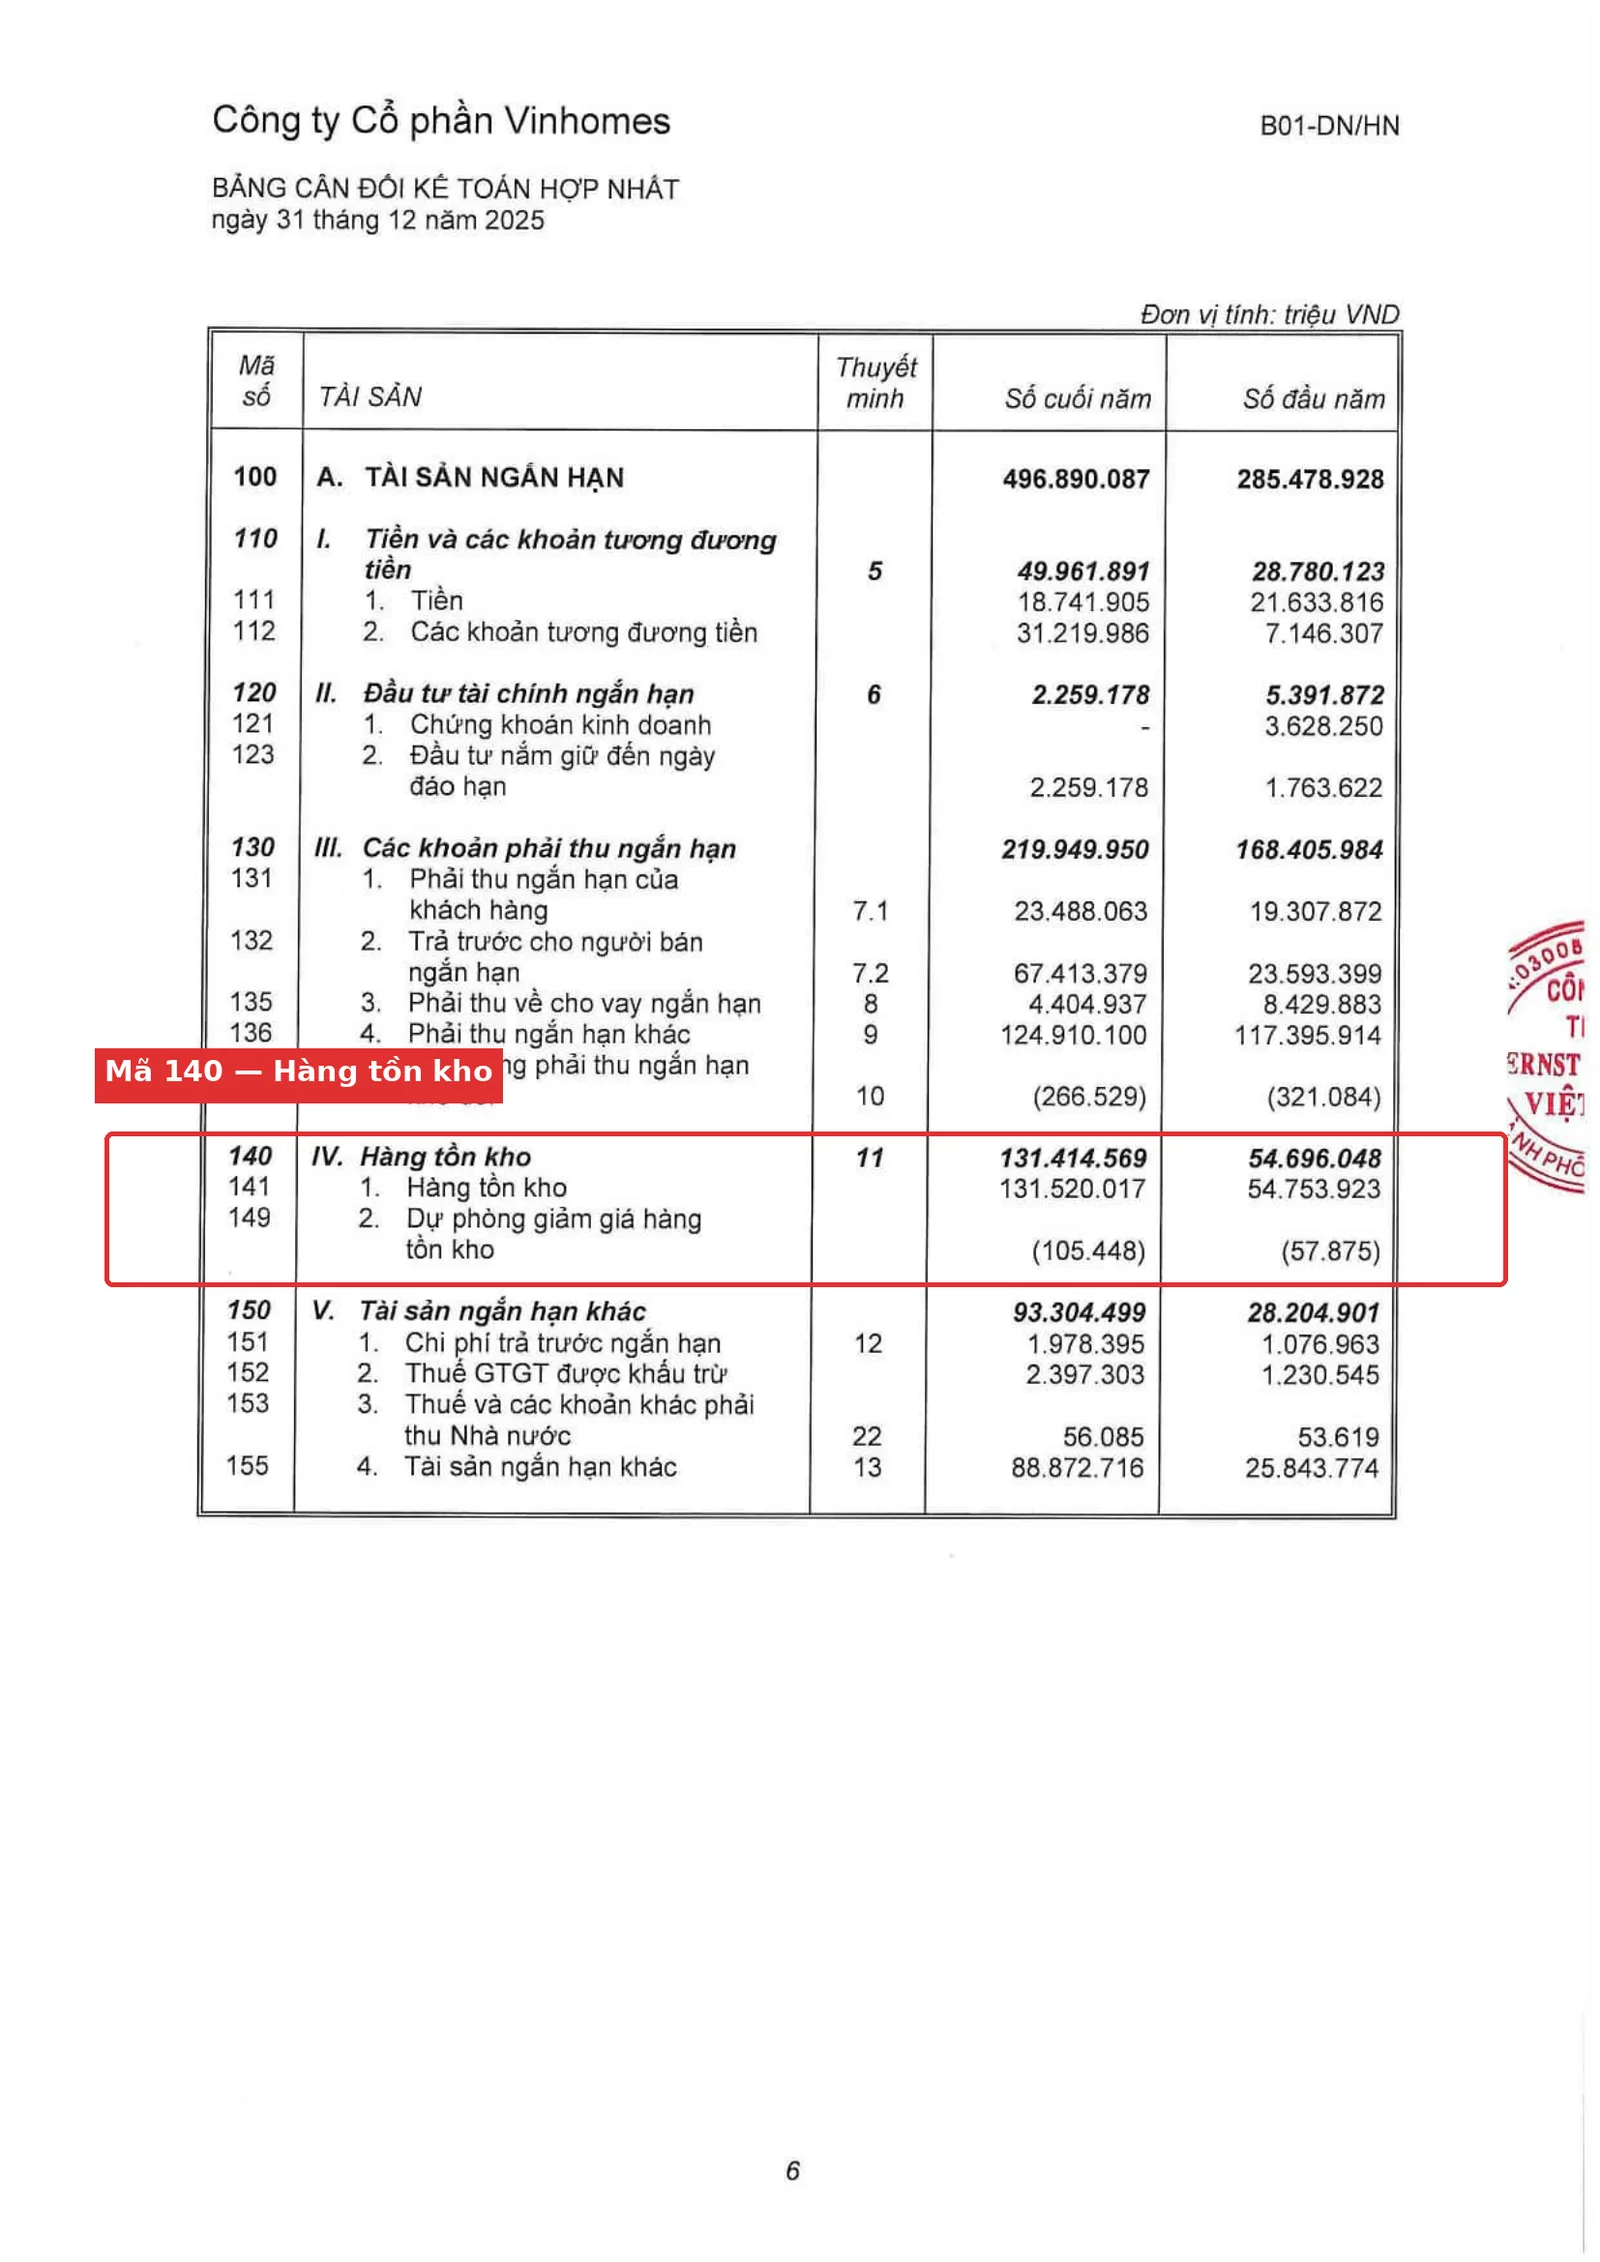
Mã 140 – IV. Hàng tồn kho = 131.414.569 triệu đồng (thuyết minh số 11). Vậy là cùng lúc, Vinhomes có tới hai “kho” chi phí xây dựng: một kho 95.922 tỷ nằm trong Tài sản dở dang dài hạn, một kho khác lớn hơn — 131.414 tỷ — nằm trong Hàng tồn kho. Khác nhau ở đâu?
Câu trả lời nằm ở mục đích sử dụng cuối cùng của công trình, không phải ở việc nó có đang xây dở hay không:
Xây để bán lại cho khách hàng (căn hộ, biệt thự, shophouse) → tính vào Hàng tồn kho, theo Chuẩn mực kế toán VAS 02. Đây đúng là trường hợp của cô Ba: xây sạp để bán mặt bằng, tiền xây dựng là “hàng đang làm dở” chờ bán, giống hệt một tiệm may đang cắt dở một lô áo để bán.
Xây để giữ lại khai thác, vận hành lâu dài (hạ tầng nội khu công ty tự quản lý, tài sản cho thuê, văn phòng, nhà xưởng) → tính vào Chi phí xây dựng cơ bản dở dang, theo VAS 03. Đây là trường hợp của anh Tuấn: xây phòng trọ để giữ lại cho thuê, không phải để bán.
Thuyết minh số 11 của VHM ghi rất rõ: khoản mục lớn nhất trong hàng tồn kho — 106.955 tỷ đồng — là “bất động sản để bán đang xây dựng”, gồm chi phí xây dựng và phát triển các dự án Vinhomes Global Gate Hạ Long, Khu đô thị ven vịnh Cam Ranh, Vinhomes Green Paradise, Ocean Park 2, Ocean Park 3, Vinhomes Grand Park, Golden City, Green City — toàn bộ đều là căn hộ, biệt thự bán cho khách hàng.
Nhìn thật vào BCTC Vinhomes: 95.922 tỷ “dở dang” nằm ở những dự án nào?
Thuyết minh số 18 của VHM liệt kê chi tiết các công trình chiếm trên 10% tổng số dư chi phí xây dựng cơ bản dở dang:
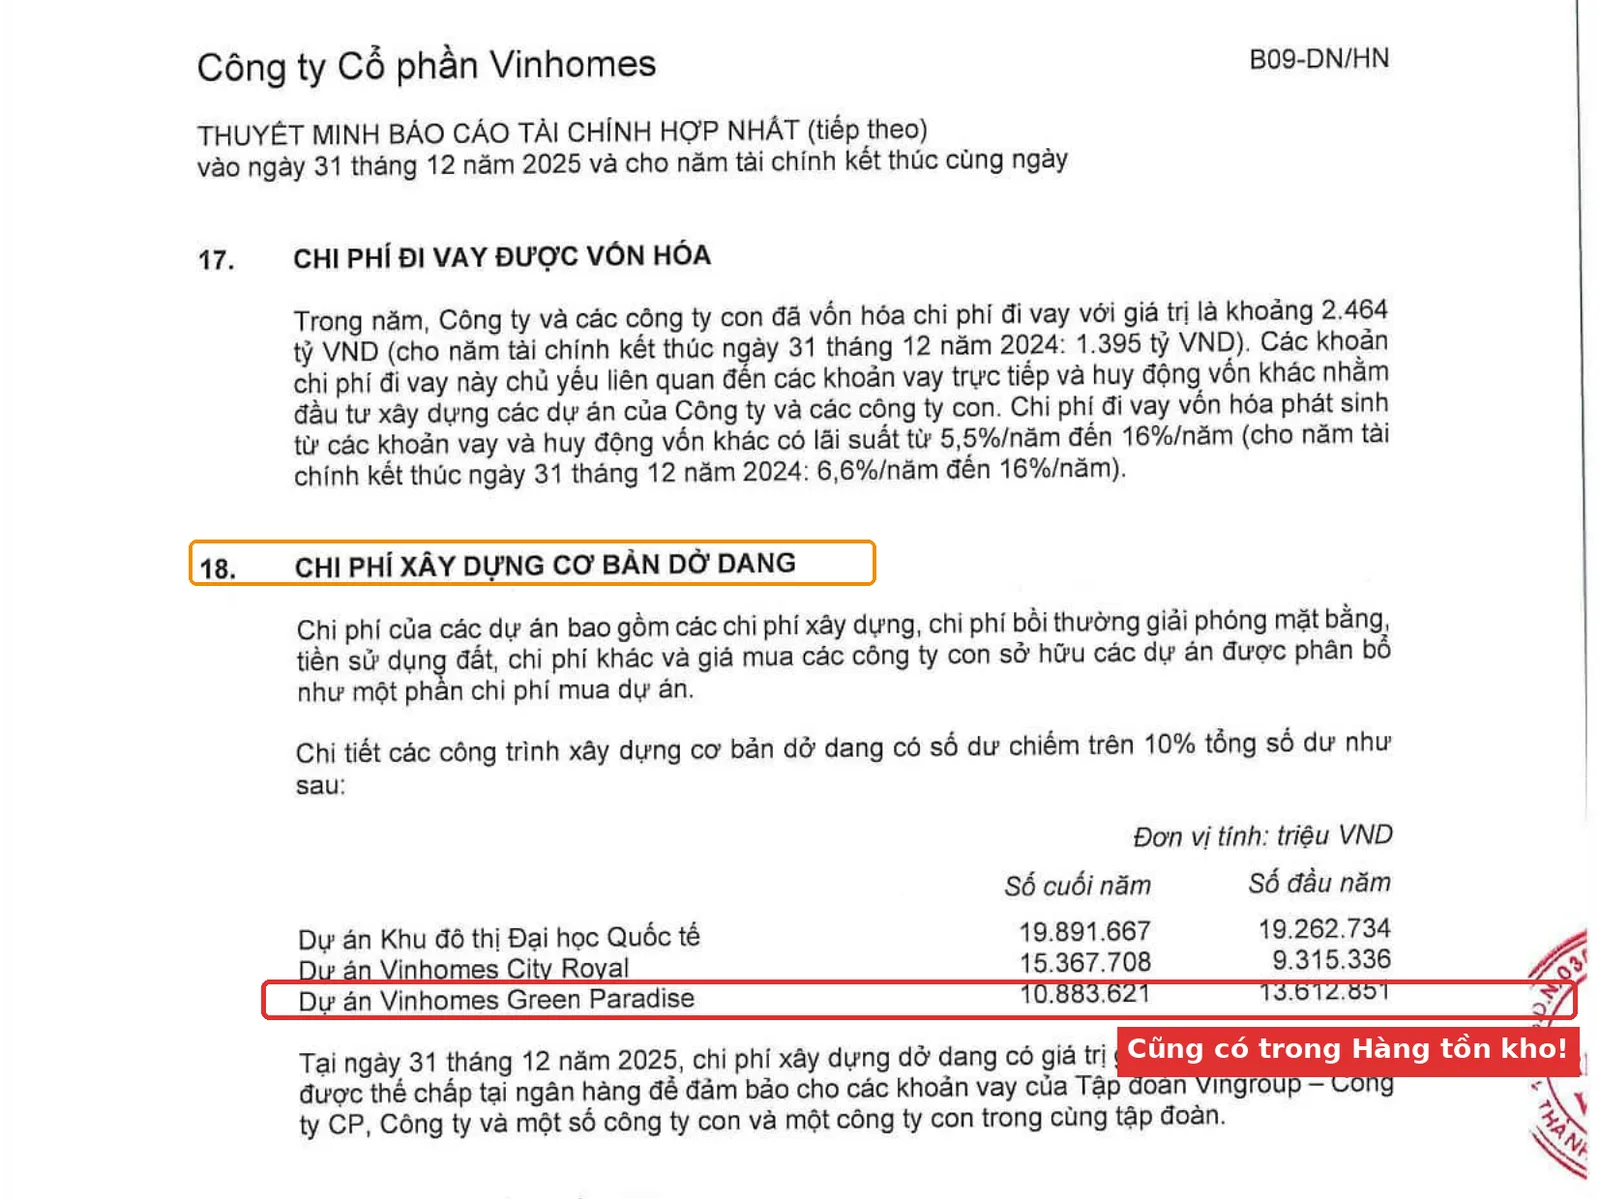
| Dự án | Số cuối năm 2025 (tỷ đồng) | Số đầu năm (tỷ đồng) |
|---|---|---|
| Khu đô thị Đại học Quốc tế | 19.892 | 19.263 |
| Vinhomes City Royal | 15.368 | 9.315 |
| Vinhomes Green Paradise | 10.884 | 13.613 |
| Các dự án khác (dưới 10%, gộp lại) | ~49.778 | ~39.799 |
| Tổng cộng | 95.922 | 81.990 |
Để ý cái tên Vinhomes Green Paradise — nó xuất hiện ở cả hai thuyết minh: vừa nằm trong “bất động sản để bán đang xây dựng” (hàng tồn kho, thuyết minh 11) lẫn trong “chi phí xây dựng cơ bản dở dang” (thuyết minh 18). Không phải kế toán ghi trùng đâu — trong cùng một đại đô thị, phần chi phí xây căn hộ/biệt thự để bán cho khách được tính vào hàng tồn kho, còn phần chi phí xây hạ tầng nội khu, tiện ích công cộng mà Vinhomes giữ lại tự vận hành lâu dài (không bán) thì tính vào chi phí xây dựng cơ bản dở dang. Một dự án, hai “số phận kế toán” khác nhau tùy từng hạng mục.
Khi nào chi phí xây dựng cơ bản dở dang “biến mất” khỏi dòng này?
Khi công trình hoàn thành, được nghiệm thu và đưa vào sử dụng, toàn bộ số dư sẽ được kết chuyển sang Tài sản cố định hoặc Bất động sản đầu tư — tùy công ty giữ lại tự dùng (văn phòng, nhà xưởng) hay giữ lại cho thuê. Từ thời điểm đó, tài sản mới bắt đầu được trích khấu hao. Nói cách khác, chi phí xây dựng cơ bản dở dang giống như phòng chờ sinh — tài sản “nằm chờ” ở đây cho tới ngày đủ điều kiện “ra đời” thành tài sản cố định thật sự.
Cũng trong năm 2025, VHM đã vốn hóa 2.464 tỷ đồng chi phí lãi vay (thuyết minh số 17) — tức lãi vay ngân hàng trong lúc công trình chưa xong không bị tính ngay vào chi phí tài chính, mà được cộng thẳng vào giá trị công trình dở dang. Đây chính là cơ chế chúng ta đã mổ xẻ kỹ trong bài vốn hóa lãi vay bất động sản là gì — hai khoản mục này luôn đi cùng nhau ở doanh nghiệp bất động sản.
Vì sao nhà đầu tư nên để ý dòng này?
Hai điều đáng lưu tâm. Thứ nhất, tài sản dở dang dài hạn rất hay được đem thế chấp ngân hàng. Thuyết minh 18 của VHM ghi rõ: tại 31/12/2025, 14.372 tỷ đồng giá trị chi phí xây dựng dở dang đã được thế chấp để bảo đảm cho các khoản vay của cả Tập đoàn Vingroup lẫn Vinhomes và loạt công ty con. Nghĩa là một phần không nhỏ trong khối tài sản “chưa sinh ra tiền” này đang gánh thêm rủi ro đòn bẩy.
Thứ hai — và đây là điều quan trọng nhất — khoản mục này dựa rất nhiều vào ước tính của ban quản lý: ước tính tiến độ hoàn thành, ước tính tổng chi phí dự án, ước tính khi nào đủ điều kiện chuyển sang tài sản cố định. Khi ước tính bị bóp méo, một khoản chi phí hoặc khoản lỗ lẽ ra phải ghi nhận ngay có thể bị “giữ” lại trong các khoản mục dở dang, trì hoãn sang tương lai.
Case study kinh điển thế giới: Toshiba và khoản lỗ giấu trong hợp đồng dài hạn
Năm 2015, tập đoàn Toshiba (Nhật Bản) buộc phải thừa nhận đã thổi phồng lợi nhuận hơn 151,8 tỷ yên (khoảng 1,2 tỷ USD) trong suốt 7 năm, từ 2008 đến 2014. Mảng hạ tầng và xây dựng dài hạn của Toshiba — nơi các hợp đồng lớn kéo dài nhiều năm — sử dụng phương pháp kế toán “phần trăm hoàn thành” (percentage-of-completion): ghi nhận doanh thu và chi phí dựa trên tỷ lệ % tiến độ công trình đã hoàn thành trong kỳ.
Vết để lại trên báo cáo tài chính: nhân viên các bộ phận liên quan đã cố tình hạ thấp ước tính tổng chi phí còn lại của dự án, hoặc thổi phồng tỷ lệ % đã hoàn thành — khiến doanh thu và lợi nhuận kỳ hiện tại bị đẩy lên ảo. Khoản dự phòng cho các hợp đồng dự kiến lỗ cũng bị ghi nhận trễ hoặc thiếu. Về bản chất, đó là cách “giữ” một phần chi phí và khoản lỗ đáng lẽ phải ghi nhận ngay lại trong các ước tính dở dang, dời gánh nặng sang các kỳ sau.
Vụ việc bị phanh phui sau khi một người tố giác gửi email tới Ủy ban Giám sát Chứng khoán Nhật Bản (SESC) vào tháng 1/2015. Ủy ban điều tra độc lập công bố báo cáo tháng 7/2015, dẫn tới việc CEO Hisao Tanaka cùng hàng loạt lãnh đạo cấp cao từ chức.
Bài học rút ra cho người đọc BCTC doanh nghiệp Việt Nam không phải là “cứ thấy chi phí dở dang là nghi ngờ gian lận” — phần lớn trường hợp đây đơn thuần là hoạt động kinh doanh bình thường của một doanh nghiệp đang xây dựng. Nhưng vì khoản mục này phụ thuộc nhiều vào ước tính chủ quan của ban quản lý hơn hầu hết các khoản mục khác trên BCTC, nó xứng đáng được đọc kỹ thuyết minh, đối chiếu với tiến độ dự án thực tế trên thị trường, thay vì chỉ nhìn lướt qua một con số tổng.
Mở BCTC hợp nhất mới nhất của một doanh nghiệp bất động sản bất kỳ (tải tại HOSE, IR công ty hoặc các nguồn chúng ta đã hướng dẫn). Tìm mã số 240/242 (Chi phí xây dựng cơ bản dở dang) và mã số 140 (Hàng tồn kho) trên Bảng cân đối kế toán. Lấy từng số chia cho Tổng cộng tài sản (mã 270) để xem tỷ trọng — nếu cả hai cộng lại chiếm trên 40-50% tổng tài sản, đó là dấu hiệu bình thường của một doanh nghiệp bất động sản đang phát triển nhiều dự án cùng lúc.
Bẫy thường gặp / Đừng nhầm lẫn
1. Nhầm chi phí xây dựng cơ bản dở dang là “lỗ” hay “chi phí” trong kỳ. Đây là tài sản — tiền đã bỏ ra để tạo ra giá trị trong tương lai, không phải khoản mất đi.
2. Nghĩ mọi chi phí xây dựng của doanh nghiệp bất động sản đều nằm trong Hàng tồn kho. Như Vinhomes cho thấy, phần xây để giữ lại vận hành lâu dài nằm ở một dòng hoàn toàn khác — Tài sản dở dang dài hạn.
3. Quên rằng khoản này thường được dùng làm tài sản thế chấp cho các khoản vay. Một tài sản chưa sinh dòng tiền nhưng đang gánh nợ vay là rủi ro cần cân nhắc.
4. Thấy số dư chi phí xây dựng cơ bản dở dang tăng mạnh liền nghĩ công ty đang gặp vấn đề. Thực tế, số tăng có thể chỉ đơn giản là công ty đang mở rộng đầu tư — quan trọng là đối chiếu với tiến độ dự án thực tế và dòng tiền vay đi kèm.
FAQ — Câu hỏi thường gặp
Chi phí xây dựng cơ bản dở dang có phải là tài sản cố định không?
Chưa. Nó là tài sản đang trong quá trình hình thành. Chỉ khi công trình hoàn thành, nghiệm thu và đưa vào sử dụng, giá trị mới được kết chuyển thành Tài sản cố định hoặc Bất động sản đầu tư.
Vì sao không tính chi phí xây dựng cơ bản dở dang vào chi phí trong kỳ ngay?
Vì theo nguyên tắc phù hợp trong kế toán, chi phí chỉ được ghi nhận khi tài sản tạo ra doanh thu tương ứng. Công trình chưa xong nghĩa là chưa tạo doanh thu hay lợi ích kinh tế, nên chi phí được “giữ” lại dưới dạng tài sản, chờ đến khi hoàn thành.
Doanh nghiệp ngoài ngành bất động sản có khoản mục này không?
Có. Bất kỳ doanh nghiệp nào đang xây nhà máy, kho bãi, văn phòng cho chính mình đều có dòng chi phí xây dựng cơ bản dở dang, không riêng gì bất động sản. Chỉ là ở doanh nghiệp bất động sản, con số này thường rất lớn vì quy mô dự án lớn.
Khoản này có được kiểm toán viên soát xét kỹ không?
Có, đây thường là một trong những khoản mục trọng yếu mà kiểm toán viên tập trung soát xét, vì phụ thuộc nhiều vào ước tính của ban quản lý về chi phí và tiến độ hoàn thành dự án.
Đọc tiếp trong series
- 📖 Cách đọc báo cáo tài chính cho người mới bắt đầu: Hướng dẫn A–Z — bài tổng quan cả series
- 📗 Báo cáo tài chính là gì? Bộ BCTC gồm 4 báo cáo nào
- 📘 Bảng cân đối kế toán là gì? Đọc thế nào cho hiểu — nơi dòng chi phí xây dựng cơ bản dở dang xuất hiện
- 📙 Dự phòng giảm giá hàng tồn kho là gì — hiểu thêm phần hàng tồn kho
- 📕 Vốn hóa lãi vay bất động sản là gì — khoản luôn đi kèm chi phí xây dựng cơ bản dở dang
- 📙 Đọc phần Tài sản: ngắn hạn, dài hạn, tiền & hàng tồn kho
- 📙 Đọc phần Nguồn vốn: nợ phải trả & vốn chủ sở hữu
Nguồn tham khảo
| Nguồn | Mô tả |
|---|---|
| BCTC hợp nhất kiểm toán VHM 2025 | Kiểm toán bởi Ernst & Young Việt Nam, công bố 23/03/2026, vinhomes.vn, truy cập 23/07/2026 |
| Thông tư 200/2014/TT-BTC | Bộ Tài chính — tài khoản 241 (Xây dựng cơ bản dở dang) |
| VAS 02, VAS 03, VAS 21 | Chuẩn mực kế toán Việt Nam — Hàng tồn kho, Tài sản cố định hữu hình, Trình bày báo cáo tài chính |
| Independent Investigation Committee Report | Toshiba, 20/07/2015, global.toshiba, truy cập 23/07/2026 |
| LegalClarity — “The Toshiba Audit Scandal” | legalclarity.org, truy cập 23/07/2026 |
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.