Cô Ba bán tạp hóa đầu hẻm vay ngân hàng 200 triệu mua sạp hàng mới, trả góp 5 năm. Năm đầu tiên, nếu bạn hỏi cô “còn nợ ngân hàng bao nhiêu, khi nào phải trả”, cô sẽ nói “còn dài, từ từ trả”. Nhưng đến năm thứ năm, cùng một khoản nợ đó, khoản còn lại đột nhiên trở thành “phải trả xong trong năm nay” — dù cô không hề vay thêm một đồng nào. Trên BCTC của một doanh nghiệp niêm yết, chuyện y hệt vậy xảy ra mỗi năm, chỉ khác là số tiền lớn hơn rất nhiều và có một cái tên kế toán riêng: “phân loại lại”.
- Hiểu “nợ dài hạn đến hạn trả trong 12 tháng” là gì và vì sao nó nằm chung với “vay ngắn hạn” trên Bảng cân đối kế toán.
- Biết đọc cột “Phân loại lại” trong thuyết minh Vay để phân biệt tiền vay thật với việc chỉ đổi nhãn kế toán.
- Thấy bằng số thật từ BCTC PDR: 496,8 tỷ đồng “vay ngắn hạn tăng thêm” hóa ra không phải tiền vay mới.
- Tính được tỷ lệ thanh toán hiện hành bị ảnh hưởng bao nhiêu bởi khoản phân loại lại này.
- Tránh được bẫy hoảng khi thấy “nợ ngắn hạn tăng vọt” trên BCTC của bất kỳ công ty nào.
Nợ dài hạn đến hạn trả là gì?
Nợ dài hạn đến hạn trả trong 12 tháng tới là phần gốc của một khoản vay dài hạn mà theo lịch trả nợ, doanh nghiệp phải thanh toán trong vòng 1 năm kể từ ngày lập báo cáo — nên kế toán bắt buộc phải chuyển nó từ mục “nợ dài hạn” sang “nợ ngắn hạn”, dù bản chất khoản vay gốc vẫn là vay dài hạn.
Theo Thông tư 200/2014/TT-BTC, Bảng cân đối kế toán tách nợ phải trả thành ngắn hạn (kỳ hạn còn lại ≤ 12 tháng) và dài hạn (kỳ hạn còn lại > 12 tháng). Nguyên tắc này áp dụng cho mọi khoản nợ, kể cả khi khoản vay gốc được ký với kỳ hạn 5 năm, 7 năm hay 10 năm. Cứ mỗi kỳ báo cáo, kế toán phải “chấm lại” xem trong 12 tháng tới, doanh nghiệp phải trả bao nhiêu gốc — phần đó chuyển nhãn sang ngắn hạn, phần còn lại vẫn nằm ở dài hạn. Đây không phải là nghiệp vụ tùy chọn — nó là quy định bắt buộc, và VAS 21 (Trình bày báo cáo tài chính) cũng dựa trên đúng nguyên tắc phân loại theo kỳ hạn còn lại này. Chuẩn quốc tế IAS 1 gọi khoản này là “current portion of long-term debt” — cùng một logic, khác tên gọi.
Với anh Tuấn làm IT, chuyện này giống như khoản vay mua nhà trả góp 20 năm của anh: ngân hàng không đòi anh trả hết trong năm nay, nhưng 12 kỳ trả góp sắp tới thì chắc chắn đến hạn — nếu anh phải lập một bản kê tài sản – nợ của riêng mình, phần 12 kỳ đó sẽ đứng riêng khỏi phần “còn nợ nhưng chưa tới hạn nhiều năm nữa”.
Trên Bảng cân đối kế toán, khoản này nằm ở đâu?
Nhìn vào BCTC hợp nhất kiểm toán năm 2024 của Công ty CP Phát triển Bất động sản Phát Đạt (mã PDR, rổ VN100), phần Nguồn vốn cho thấy rõ hai dòng:
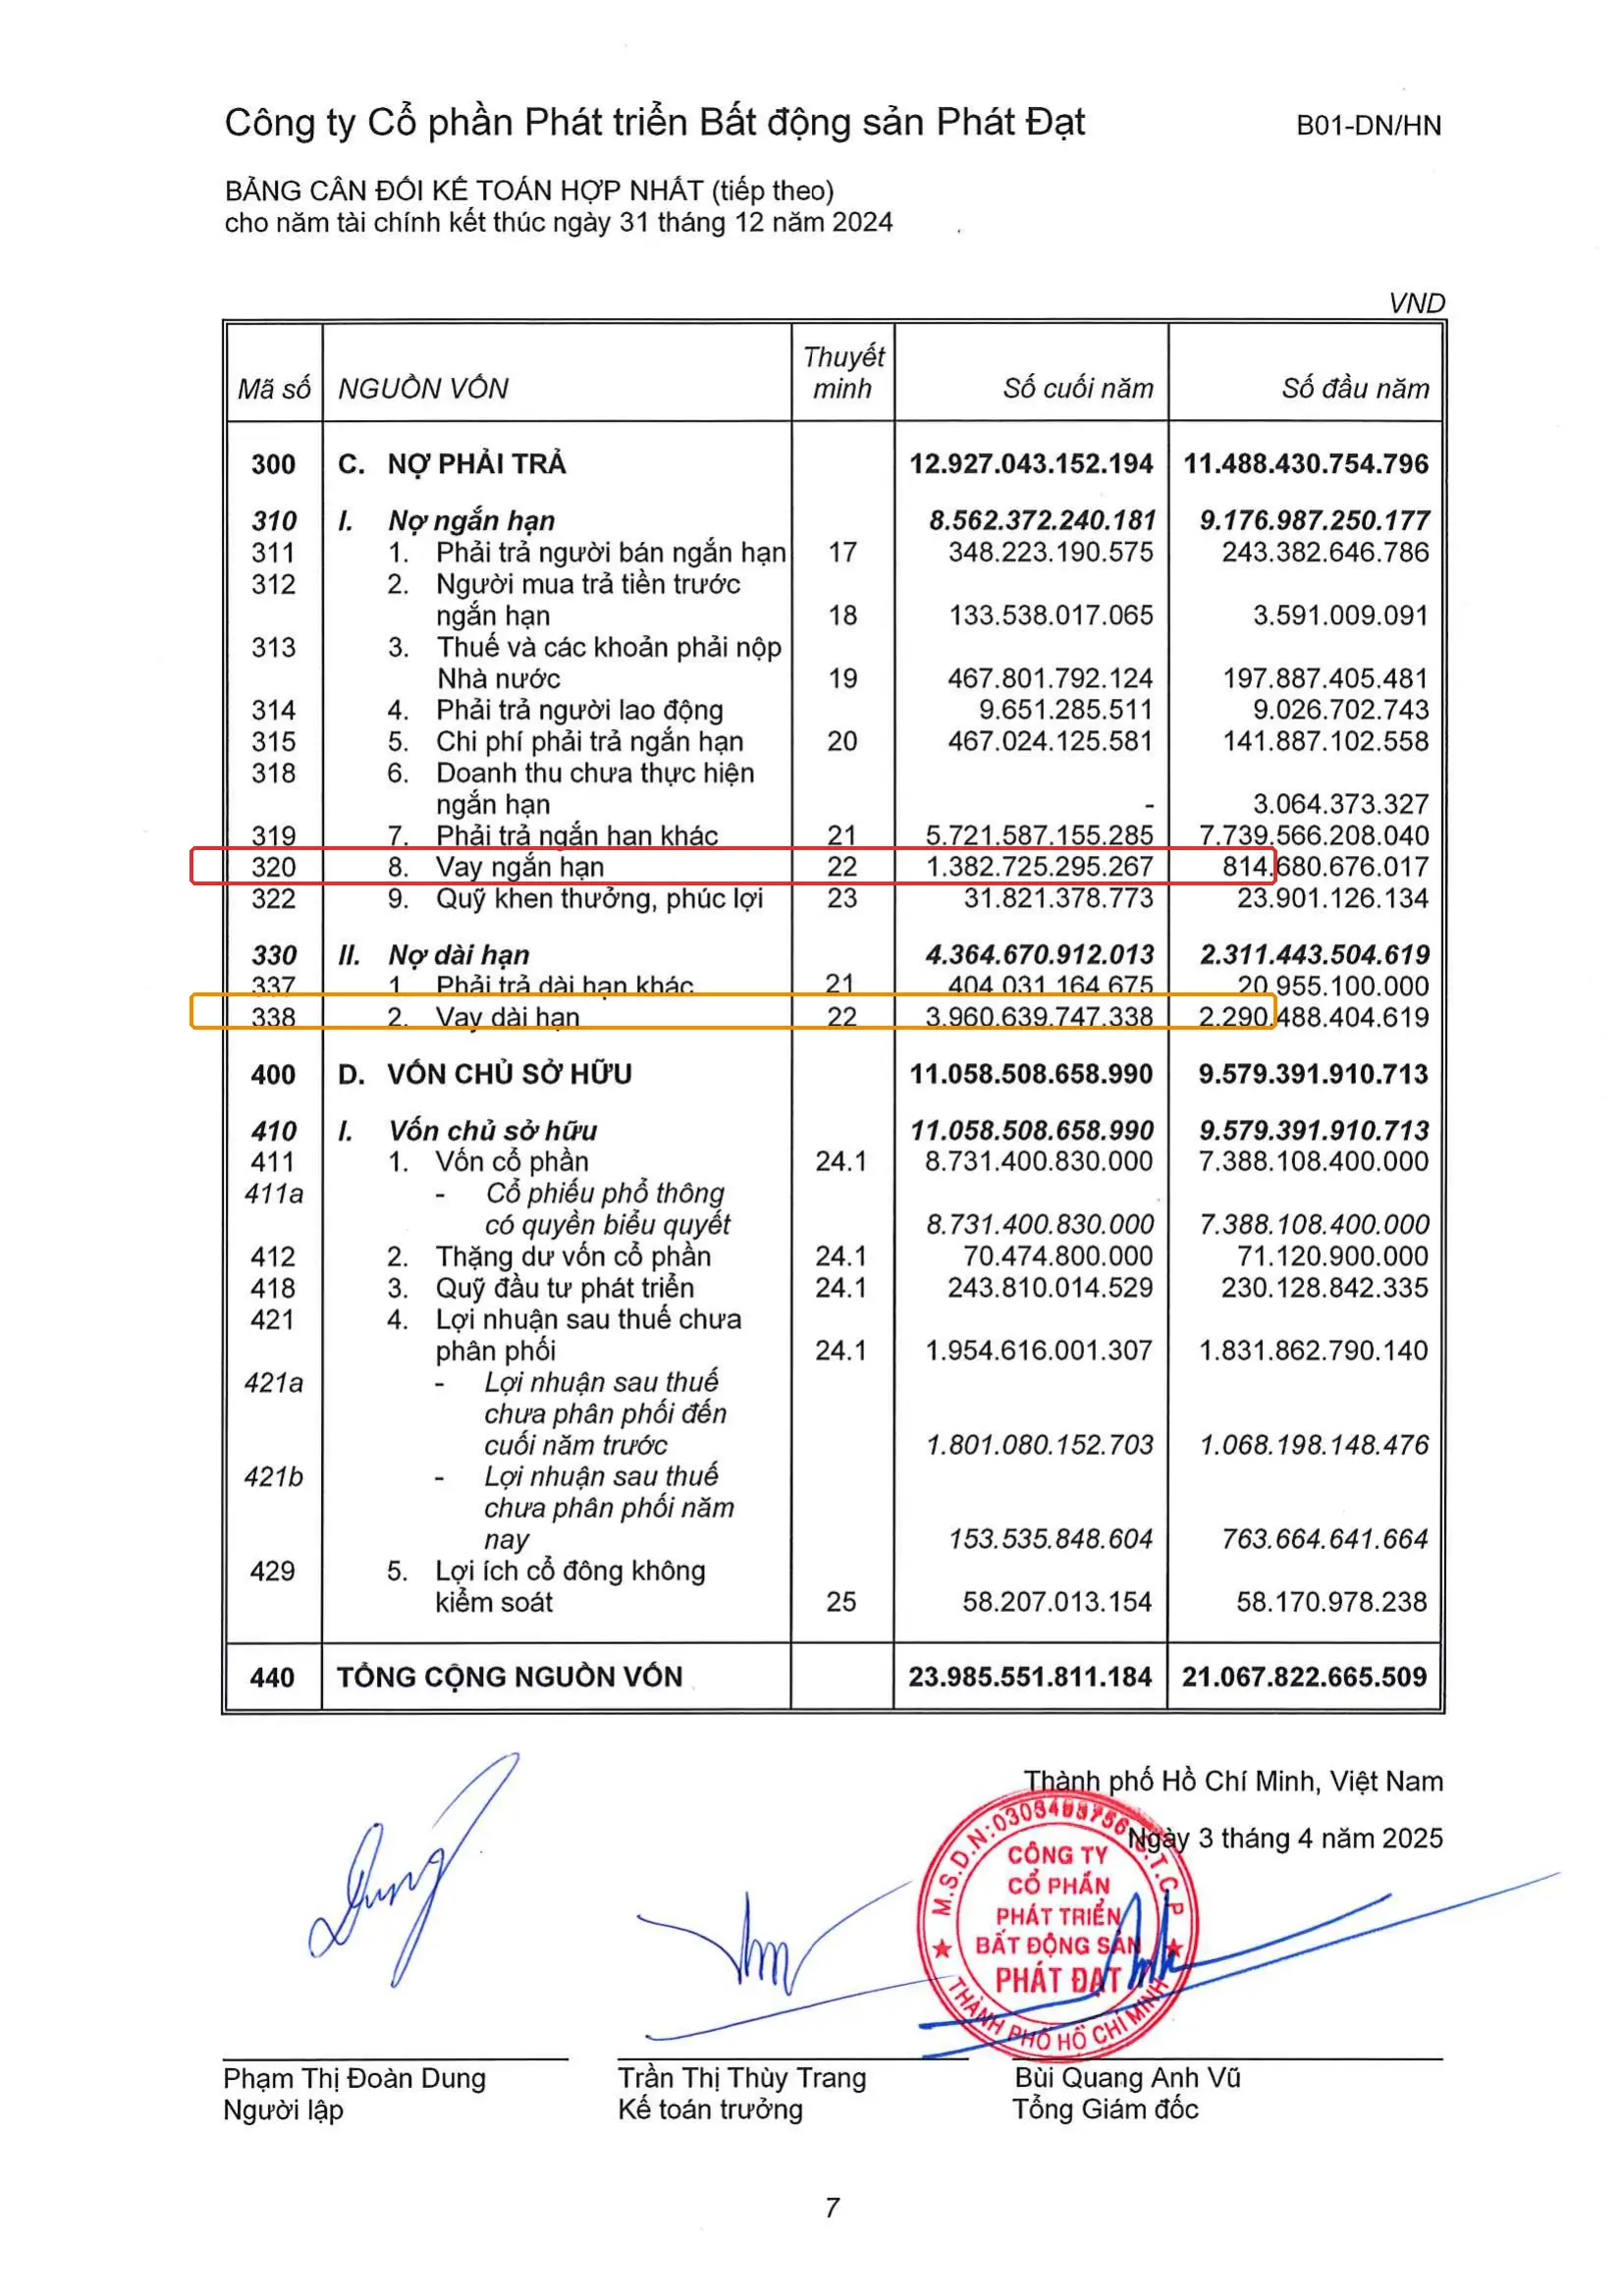
- Mã 320 “Vay ngắn hạn”: số cuối năm 1.382.725.295.267 đồng, tăng mạnh so với đầu năm 814.680.676.017 đồng.
- Mã 338 “Vay dài hạn”: số cuối năm 3.960.639.747.338 đồng, tăng so với đầu năm 2.290.488.404.619 đồng.
Nhìn thoáng qua, “vay ngắn hạn” của PDR tăng tới 568,04 tỷ đồng chỉ trong một năm (+69,7%). Nếu dừng lại ở đây, rất dễ kết luận “công ty đang đi vay ngắn hạn ồ ạt để bù thanh khoản”. Nhưng con số thật sự đứng sau chuyện này nằm ở một trang khác của BCTC — thuyết minh số 22.
(Nguồn: BCTC hợp nhất kiểm toán PDR 2024, EY Việt Nam ký 03/04/2025, PDF trang 9/61, truy cập 08/2026.)
“Phân loại lại”: bằng chứng công ty không hề vay thêm tiền
Thuyết minh 22 “VAY” trình bày biến động của từng khoản vay theo 6 cột: Số đầu năm, Tăng trong năm, Giảm trong năm, Phân loại lại, Chênh lệch tỷ giá, Số cuối năm. Đây là bảng quan trọng nhất của cả bài này:
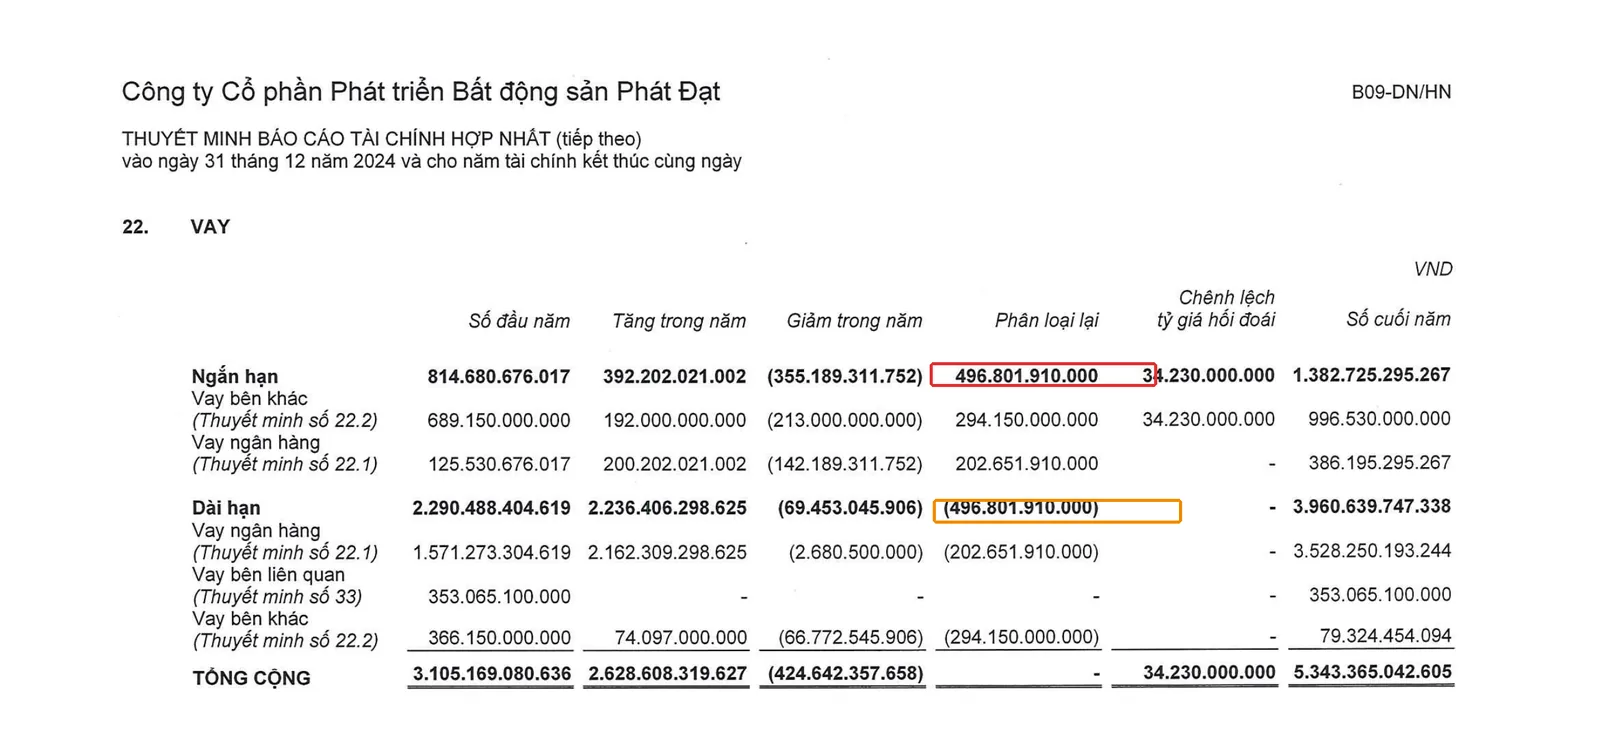
Nhìn vào cột “Phân loại lại”:
- Dòng Ngắn hạn: Phân loại lại +496.801.910.000 đồng.
- Dòng Dài hạn: Phân loại lại (496.801.910.000) đồng.
Hai con số này bằng nhau tuyệt đối, chỉ khác dấu. Đây chính xác là định nghĩa kế toán của “nợ dài hạn đến hạn trả”: không phải một đồng tiền mới nào chảy vào công ty, mà chỉ là 496,8 tỷ đồng nợ vay đang nằm ở dài hạn được “chuyển nhãn” sang ngắn hạn vì đã đến hạn trả trong 12 tháng tới. Trong đó, 202,65 tỷ đồng thuộc các khoản vay ngân hàng (thuyết minh 22.1) và 294,15 tỷ đồng thuộc “vay bên khác” — tức trái phiếu hoặc vay từ tổ chức không phải ngân hàng (thuyết minh 22.2).
Phép tính đơn giản để thấy rõ: trong tổng số 568,04 tỷ đồng vay ngắn hạn tăng thêm, có tới 496,8 / 568,04 = 87,5% đến từ việc phân loại lại — chỉ 12,5% còn lại (khoảng 71,2 tỷ đồng) mới là phần “vay mới ròng” thực sự cộng với chênh lệch tỷ giá. Nói cách khác: nếu chỉ nhìn dòng tổng “vay ngắn hạn tăng 69,7%” mà kết luận công ty đang gấp rút vay ngắn hạn, bạn đã hiểu sai gần 9 phần 10 câu chuyện.
Vì sao khoản vay dài hạn lại “rơi” xuống ngắn hạn mỗi năm?
Câu trả lời nằm ở cách các khoản vay ngân hàng của PDR được cấu trúc — đều là vay đa niên, trả gốc theo lịch trải dài nhiều năm chứ không trả một lần khi đáo hạn. Thuyết minh 22.1 liệt kê chi tiết từng khoản vay kèm cột “Kỳ hạn trả gốc”:
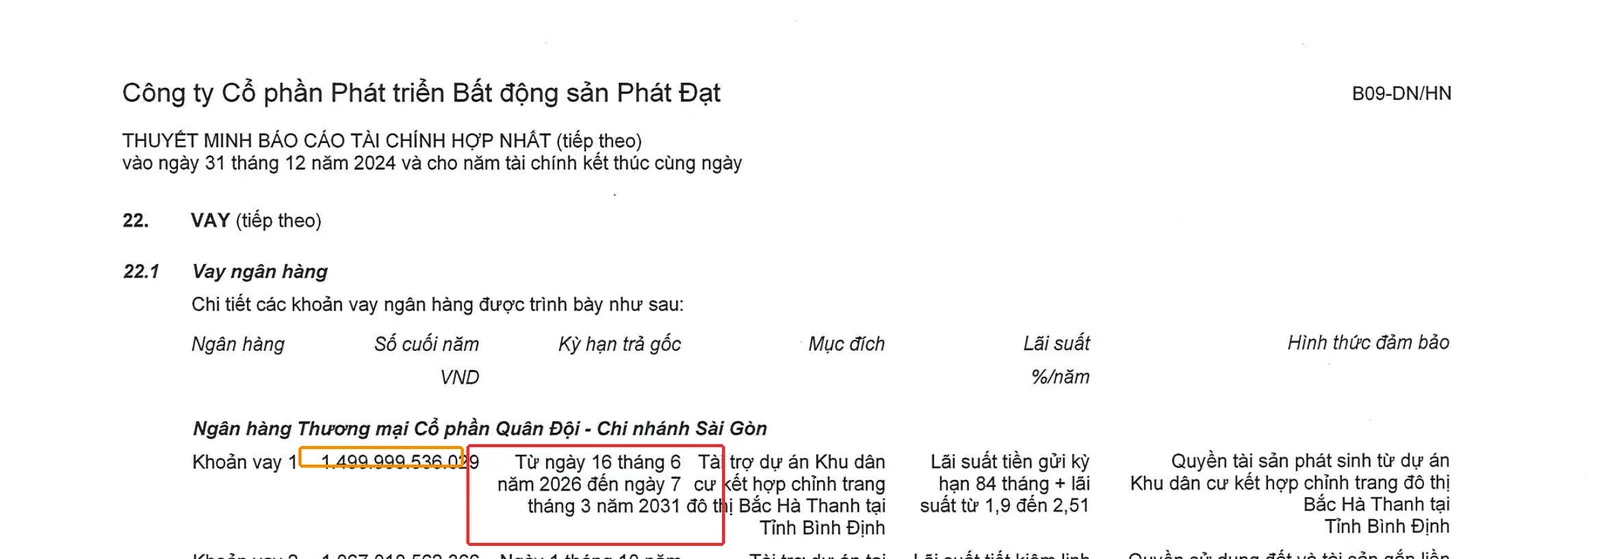
Ví dụ khoản vay 1.499.999.536.029 đồng tại Ngân hàng TMCP Quân Đội – Chi nhánh Sài Gòn có kỳ hạn trả gốc “từ ngày 16 tháng 6 năm 2026 đến ngày 7 tháng 3 năm 2031” — tức trải dài gần 5 năm, được trả góp theo nhiều kỳ chứ không phải một cục vào 2031. Với kiểu vay này, mỗi lần lập BCTC, kế toán phải nhìn vào lịch trả gốc, tính xem 12 tháng tới doanh nghiệp phải trả bao nhiêu, rồi chuyển đúng phần đó sang “vay ngắn hạn”. Năm sau lại tính lại một lần nữa. Đây là lý do vì sao gần như mọi doanh nghiệp có vay dài hạn trả góp nhiều kỳ đều có khoản “phân loại lại” xuất hiện đều đặn hằng năm trên thuyết minh Vay — không riêng gì PDR.
Tác động lên tỷ lệ thanh toán hiện hành
Đây là chỗ khoản phân loại lại này thật sự “có răng” với người đọc BCTC: nó ảnh hưởng trực tiếp đến tỷ lệ thanh toán hiện hành (current ratio) — chỉ số đo khả năng trả nợ ngắn hạn bằng tài sản ngắn hạn.
| Chỉ tiêu | Thực tế (có phân loại lại) | Giả định (không phân loại lại) |
|---|---|---|
| Tài sản ngắn hạn | 21.482.523.941.226 đ | 21.482.523.941.226 đ |
| Nợ ngắn hạn | 8.562.372.240.181 đ | 8.065.570.330.181 đ |
| Tỷ lệ thanh toán hiện hành | 2,51 lần | 2,66 lần |
Phép tính: 21.482.523.941.226 / 8.562.372.240.181 = 2,51 lần (thực tế); 21.482.523.941.226 / (8.562.372.240.181 − 496.801.910.000) = 2,66 lần (nếu không có khoản phân loại lại). Chênh lệch 0,15 lần chỉ vì cách phân loại kế toán, không phải vì công ty đột nhiên yếu thanh khoản đi. Đầu năm, tỷ lệ này của PDR là 1,84 lần — nghĩa là dù có khoản phân loại lại 496,8 tỷ, tỷ lệ thanh toán hiện hành cuối năm 2024 (2,51 lần) vẫn cao hơn hẳn đầu năm. Đây là ví dụ tốt để thấy: một khoản phân loại lại lớn không tự động đồng nghĩa với “công ty đang gặp khó” — phải đặt trong bức tranh tổng thể tài sản ngắn hạn tăng nhanh hơn nợ ngắn hạn.
Chọn 1 mã bạn đang theo dõi, tải BCTC năm gần nhất (xem hướng dẫn ở bài “Tải báo cáo tài chính ở đâu”). Mở phần Thuyết minh, tìm mục “Vay” hoặc “Vay và nợ thuê tài chính”. Nhìn vào bảng biến động — nếu có cột “Phân loại lại”, so hai dòng Ngắn hạn và Dài hạn: nếu hai số đối xứng (một dương một âm, giá trị tuyệt đối bằng nhau), đó chính là khoản nợ dài hạn vừa “đến hạn trả” chuyển nhãn, không phải tiền vay mới.
Bẫy thường gặp / Đừng nhầm lẫn
- Nhầm “vay ngắn hạn tăng” với “công ty đang vay nóng để cứu thanh khoản”. Như ví dụ PDR ở trên, phần lớn mức tăng có thể chỉ là phân loại lại, không phải dòng tiền vay mới. Luôn kiểm tra cột “Phân loại lại” trong thuyết minh trước khi kết luận.
- Nhầm nợ dài hạn đến hạn trả với nợ quá hạn (nợ xấu). Đây là hai khái niệm hoàn toàn khác nhau: nợ dài hạn đến hạn trả là khoản nợ vẫn đang trong lịch trả bình thường, chỉ là sắp đến kỳ thanh toán theo đúng hợp đồng — không phải doanh nghiệp trả chậm hay vi phạm cam kết vay.
- Bỏ qua khoản phân loại lại khi tính tỷ lệ thanh toán. Nếu so sánh tỷ lệ thanh toán hiện hành giữa 2 năm mà không để ý một năm có khoản phân loại lại lớn bất thường, bạn có thể hiểu sai xu hướng thanh khoản thực của doanh nghiệp.
Case study kinh điển thế giới: Refco Inc. (Mỹ, 2005)
Không phải lúc nào việc “xử lý” một khoản nợ ở đúng thời điểm chốt sổ cũng minh bạch như PDR. Refco Inc., từng là một trong những công ty môi giới hàng hóa – phái sinh lớn nhất nước Mỹ, sụp đổ chỉ hai tháng sau khi IPO năm 2005. Theo kết luận điều tra của Ủy ban Chứng khoán Mỹ (SEC) và Bộ Tư pháp Mỹ, CEO Phillip R. Bennett đã điều hành một chuỗi giao dịch “vay tròn vòng” (round-trip loans) suốt từ năm 1998: hàng trăm triệu USD lỗ giao dịch và chi phí hoạt động bị chuyển sang một công ty do chính Bennett kiểm soát (Refco Group Holdings), rồi đúng vào những ngày chốt kỳ báo cáo tài chính (cuối quý, cuối năm), khoản nợ này được tạm thời “đẩy” sang một bên thứ ba khác để nó biến mất khỏi bảng cân đối kế toán của Refco trong con mắt kiểm toán và nhà đầu tư — ngay sau ngày chốt sổ, giao dịch được đảo ngược trở lại. Vụ việc vỡ lở tháng 10/2005 khiến cổ đông thiệt hại hàng trăm triệu USD; Bennett nhận tội 20 tội danh liên bang liên quan gian lận tổng cộng 2,4 tỷ USD, lĩnh án 16 năm tù (nguồn: SEC Litigation Release LR-20460; đơn kiện SEC v. Bennett, Tòa án Liên bang Khu vực Nam New York, 2008).
Điều đáng nhớ với người mới đọc BCTC Việt Nam: cùng là chuyện “một khoản nợ nằm ở đâu trên bảng cân đối kế toán vào đúng ngày chốt sổ”, PDR công bố tường minh trong thuyết minh — ai cũng tra được, đối chiếu được, khớp số tuyệt đối. Refco thì cố tình che giấu đúng thời điểm báo cáo để đánh lừa nhà đầu tư và kiểm toán. Bài học không phải “khoản phân loại lại là dấu hiệu xấu” — mà là: hãy tập thói quen luôn hỏi “khoản này thực chất là gì, có nguồn gốc thế nào” thay vì chỉ nhìn con số tổng trên báo cáo.
Câu hỏi thường gặp
Nợ dài hạn đến hạn trả có phải là nợ xấu không?
Không. Đây là phần nợ vay đang trong lịch trả bình thường, chỉ sắp đến kỳ thanh toán theo đúng hợp đồng vay ban đầu — hoàn toàn khác với nợ quá hạn hay nợ xấu.
Vì sao không thấy dòng “Nợ dài hạn đến hạn trả” riêng trên Bảng cân đối kế toán?
Theo mẫu B01-DN/HN của Thông tư 200, khoản này được gộp chung vào mã 320 “Vay và nợ thuê tài chính ngắn hạn” cùng với các khoản vay ngắn hạn thông thường khác — muốn tách riêng, phải mở thuyết minh chi tiết (thường là thuyết minh về Vay).
Cột “Phân loại lại” luôn xuất hiện ở mọi công ty có vay dài hạn không?
Hầu hết công ty có vay dài hạn trả góp nhiều kỳ đều có khoản này hằng năm, vì đó là yêu cầu bắt buộc theo chuẩn mực kế toán. Công ty chỉ vay dài hạn trả gốc một lần khi đáo hạn (bullet repayment) thì khoản phân loại lại chỉ xuất hiện vào đúng năm gần đáo hạn.
Khoản phân loại lại có làm giảm vốn chủ sở hữu không?
Không. Đây thuần túy là nghiệp vụ chuyển giữa hai khoản mục nợ phải trả (dài hạn sang ngắn hạn), tổng nợ phải trả và vốn chủ sở hữu không đổi.
Nhà đầu tư nên làm gì khi thấy vay ngắn hạn tăng mạnh?
Mở ngay thuyết minh Vay, tìm cột “Phân loại lại” hoặc “Tăng trong năm”/”Giảm trong năm” để tách phần tăng do vay mới ròng với phần chỉ đổi nhãn kế toán, trước khi đưa ra kết luận về sức khỏe tài chính của doanh nghiệp.
Đọc tiếp trong series
- Cách đọc báo cáo tài chính cho người mới bắt đầu: Hướng dẫn A-Z — bài trụ của cả series.
- Bảng cân đối kế toán là gì? Đọc thế nào cho hiểu
- Đọc phần Nguồn vốn: nợ phải trả và vốn chủ sở hữu
- Tỷ lệ nợ trên vốn chủ (D/E) là gì
Nguồn tham khảo
- Thông tư 200/2014/TT-BTC — Chế độ kế toán doanh nghiệp, mẫu B01-DN/HN.
- Chuẩn mực kế toán Việt Nam VAS 21 — Trình bày báo cáo tài chính.
- IAS 1 (IASB) — đối chiếu khái niệm “current portion of long-term debt”.
- CFA Institute — Financial Statement Analysis curriculum (current ratio).
- BCTC hợp nhất kiểm toán PDR năm 2024 (EY Việt Nam, ký 03/04/2025), công bố trên trang quan hệ cổ đông chính thức của Phát Đạt.
- SEC Litigation Release No. 20460, SEC v. Phillip R. Bennett; DOJ press release 07/2008.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.