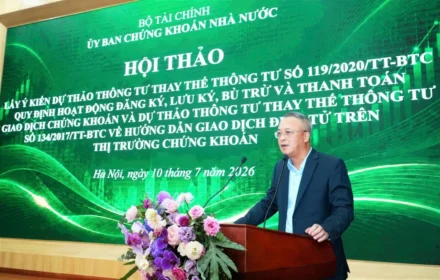
Thông tư 96/2020 sắp được “thay áo”. Dự thảo thông tư công bố thông tin mới do Bộ Tài chính và UBCKNN lấy ý kiến cuối tháng 9/2026 sẽ đụng đến hầu hết doanh nghiệp trong rổ VN30: phải công bố ESG, công bố bằng tiếng Anh, và không được “khất” tài liệu đại hội cổ đông nữa. Nghe khô khan, nhưng đây là loại thay đổi khiến cổ đông đọc báo cáo dễ thở hơn hẳn.
- Dự thảo gồm 10 chương, 47 điều, 22 phụ lục, thay thế Thông tư 96/2020/TT-BTC (theo Vietstock, tháng 9/2026).
- Báo cáo thường niên: hạn nộp đổi thành 120 ngày kể từ khi kết thúc năm tài chính, thay vì 20 ngày sau khi có BCTC kiểm toán.
- Công bố ESG bắt buộc cùng kỳ với báo cáo thường niên, theo nguyên tắc “công bố hoặc giải trình”.
- Mở rộng công bố tiếng Anh: định kỳ từ 01/01/2027, bất thường từ 01/01/2028.
- Đây mới là dự thảo lấy ý kiến, nội dung có thể thay đổi trước khi ban hành.
Dự thảo thông tư công bố thông tin thay đổi những gì?
Theo Vietstock, UBCKNN đã trình Bộ Tài chính dự thảo thay thế Thông tư 96/2020/TT-BTC, nhằm cập nhật quy định mới của pháp luật, chuẩn hóa việc công bố và đáp ứng yêu cầu nâng hạng thị trường. Báo Đầu tư Chứng khoán (29/09/2026) bổ sung chi tiết về đối tượng, lộ trình và tài liệu đại hội cổ đông.
Bối cảnh khá dễ hiểu. Thị trường vừa được FTSE Russell nâng hạng, dòng vốn ngoại kỳ vọng vào, và “vé vào cửa” luôn kèm yêu cầu: thông tin phải minh bạch, đọc được, đúng hạn. Chuyện này liên quan chặt chẽ với dòng vốn ngoại sau nâng hạng mà happite đã điểm trước đó.
Báo cáo thường niên: 120 ngày kể từ cuối năm tài chính
Hiện nay hạn nộp báo cáo thường niên tính từ ngày công bố BCTC năm đã kiểm toán (20 ngày). Cách tính này có kẽ hở: BCTC kiểm toán về trễ thì báo cáo thường niên trễ theo, và doanh nghiệp vi phạm thêm một lớp nữa. Dự thảo đổi thành 120 ngày kể từ ngày kết thúc năm tài chính, tương đồng thông lệ quốc tế, cụ thể là thẻ điểm quản trị công ty ASEAN (ACGS), theo Vietstock.
Nếu đến hạn mà chưa có BCTC kiểm toán, phần số liệu tài chính phải ghi rõ “chưa kiểm toán”, và khi có bản kiểm toán, công ty phải cập nhật, công bố lại trong 24 giờ. Ví dụ cho dễ hình dung: giống như nộp bài thi đúng giờ nhưng đính kèm ghi chú “điểm tạm tính”, khi có điểm chính thức phải nộp bản sửa ngay trong ngày.
ESG thành nghĩa vụ: “công bố hoặc giải trình”
Thông tư 96 chưa nhắc đến ESG, nên nhiều công ty đại chúng chưa làm. Dự thảo yêu cầu lập thông tin phát triển bền vững (môi trường, xã hội, quản trị) theo mẫu, công bố cùng thời điểm với báo cáo thường niên. Khung tham khảo bộ chuẩn quốc tế như ISSB và IFC, xoay quanh bốn trụ: quản trị, chiến lược, quản lý rủi ro, chỉ số và mục tiêu.
Điểm dễ chịu với doanh nghiệp là nguyên tắc “công bố hoặc giải trình”: chưa đủ chỉ tiêu thì nêu lý do và lộ trình khắc phục. Với nhà đầu tư, đây là cơ hội có thêm dữ liệu để so sánh giữa các doanh nghiệp cùng ngành, dù chất lượng báo cáo giai đoạn đầu chắc chắn không đồng đều.
Công bố bằng tiếng Anh: ai phải làm và từ khi nào?
Dự thảo mở rộng đối tượng sang công ty quản lý quỹ, quỹ đại chúng, công ty chứng khoán, tổ chức phát hành trái phiếu ra công chúng và các tổ chức liên quan. Theo ĐTCK, lộ trình như công ty đại chúng: thông tin định kỳ bằng tiếng Anh từ 01/01/2027, thông tin bất thường từ 01/01/2028.
| Nội dung | Hiện hành (TT 96) | Theo dự thảo |
|---|---|---|
| Hạn báo cáo thường niên | 20 ngày sau khi công bố BCTC năm kiểm toán | 120 ngày kể từ ngày kết thúc năm tài chính |
| ESG | Chưa quy định | Bắt buộc, theo mẫu, cùng kỳ báo cáo thường niên |
| Tài liệu ĐHĐCĐ | Có thể chỉ đăng đường link website | Công bố tài liệu, có thời hạn cập nhật nội dung mới |
| Tiếng Anh | Niêm yết, công ty đại chúng quy mô lớn | Mở rộng thêm quỹ, công ty chứng khoán, tổ chức phát hành trái phiếu… |
Nguồn: Vietstock, ĐTCK (tháng 9/2026), tổng hợp lại.
Tài liệu đại hội cổ đông: hết cảnh “sát ngày mới bổ sung”
Theo ĐTCK, dự thảo yêu cầu công bố chính tài liệu họp ĐHĐCĐ, thay vì chỉ dẫn link về website công ty, để tránh nội dung bị sửa hoặc đăng muộn. Thời hạn cập nhật tài liệu và công bố nội dung mới cũng được quy định, cùng nghĩa vụ công bố kiến nghị của cổ đông trong 24 giờ kể từ khi nhận. Cổ đông nhỏ nhờ đó có thêm thời gian đọc trước khi bỏ phiếu.
Với cổ phiếu VN30, điều này có nghĩa gì?
Doanh nghiệp VN30 vốn đã công bố khá đầy đủ, nên chi phí tuân thủ tăng không đáng kể. Cái đáng chú ý là mặt bằng chung: khi khối ngoại đang bán ròng sau nâng hạng, một khung công bố rõ ràng hơn giúp họ so sánh giữa các thị trường dễ hơn. Tương tự, những siết chặt về pháp lý ở ngành ngân hàng như Thông tư 39 hay nghị định VAMC về nợ xấu cho thấy xu hướng chung là minh bạch hóa.
Rủi ro cần lưu ý: dự thảo chưa phải văn bản chính thức, hạn thi hành và chi tiết có thể đổi. Ngoài ra, minh bạch hơn không đồng nghĩa giá cổ phiếu tăng, hai chuyện này tách biệt.
Câu hỏi thường gặp
Dự thảo thay thế thông tư nào?
Thông tư 96/2020/TT-BTC hướng dẫn công bố thông tin trên thị trường chứng khoán.
Báo cáo ESG có bắt buộc không?
Theo dự thảo, có, nhưng áp dụng nguyên tắc công bố hoặc giải trình nếu chưa đủ chỉ tiêu.
Khi nào công bố tiếng Anh có hiệu lực?
Dự kiến thông tin định kỳ từ 01/01/2027 và thông tin bất thường từ 01/01/2028.
Dự thảo đã có hiệu lực chưa?
Chưa. Văn bản đang lấy ý kiến và có thể điều chỉnh trước khi ban hành.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.