Cô Ba bán tạp hóa đầu hẻm nhập về một thùng sữa, bán hết thì ghi sổ “thu 1 triệu”. Nhưng cuối tuần, chị khách quen mua nhiều được bớt vài chục nghìn, còn một bác khác trả lại hai hộp móp vỏ. Số tiền cô Ba thật sự cầm về đâu còn là 1 triệu nữa. Báo cáo tài chính của doanh nghiệp niêm yết cũng có đúng ba khoản “bớt đi” như vậy, và chúng có tên chính thức là các khoản giảm trừ doanh thu.
- Hiểu các khoản giảm trừ doanh thu gồm những gì và vì sao doanh thu thuần luôn nhỏ hơn doanh thu gộp.
- Chỉ đúng dòng mã số 02 trên Báo cáo kết quả kinh doanh và Thuyết minh VI.1 của Vinamilk (VNM) năm 2025.
- Biết vì sao con số này chỉ 77,6 tỷ đồng trong khi tiền khuyến mãi nằm ở chỗ khác, lên tới 9.550,9 tỷ đồng.
- Rút ra bài học từ vụ “gallon pushing” của Coca-Cola ở Nhật để biết cách đặt câu hỏi khi doanh thu tăng nhanh.
Các khoản giảm trừ doanh thu là gì?
Các khoản giảm trừ doanh thu là những khoản được trừ thẳng ra khỏi doanh thu bán hàng trong kỳ, gồm ba loại: chiết khấu thương mại, giảm giá hàng bán và hàng bán bị trả lại. Theo Điều 81 Thông tư 200/2014/TT-BTC, tài khoản 521 chính là nơi ghi nhận ba khoản này, và tài khoản này không phản ánh các loại thuế được trừ vào doanh thu (Thư Viện Pháp Luật, hướng dẫn TK 521).
Hình dung theo cách của cô Ba: chiết khấu thương mại là chị khách mua nhiều được bớt tiền. Giảm giá hàng bán là hộp sữa sắp hết date được bán rẻ lại. Hàng bán bị trả lại là hai hộp móp vỏ bác kia mang trả. Cả ba đều khiến tiền doanh nghiệp thực sự thu về ít hơn giá niêm yết.
Trên Báo cáo kết quả kinh doanh mẫu B02, công thức rất ngắn: Doanh thu thuần (mã 10) = Doanh thu bán hàng và cung cấp dịch vụ (mã 01) – Các khoản giảm trừ doanh thu (mã 02). Muốn nhớ lại cả bảng thì bạn có thể đọc thêm bài cách đọc Báo cáo kết quả kinh doanh, còn bài này chỉ phóng to đúng hai dòng đầu tiên.
Mở BCTC của Vinamilk: con số 77,6 tỷ đồng nằm ở đâu?
Trên BCTC hợp nhất kiểm toán năm 2025 của Vinamilk, các khoản giảm trừ doanh thu là 77.633.252.347 đồng, tăng từ 41.280.393.435 đồng của năm 2024. Hãy nhìn khung đỏ trong ảnh dưới đây, ngay phía trên dòng doanh thu thuần.
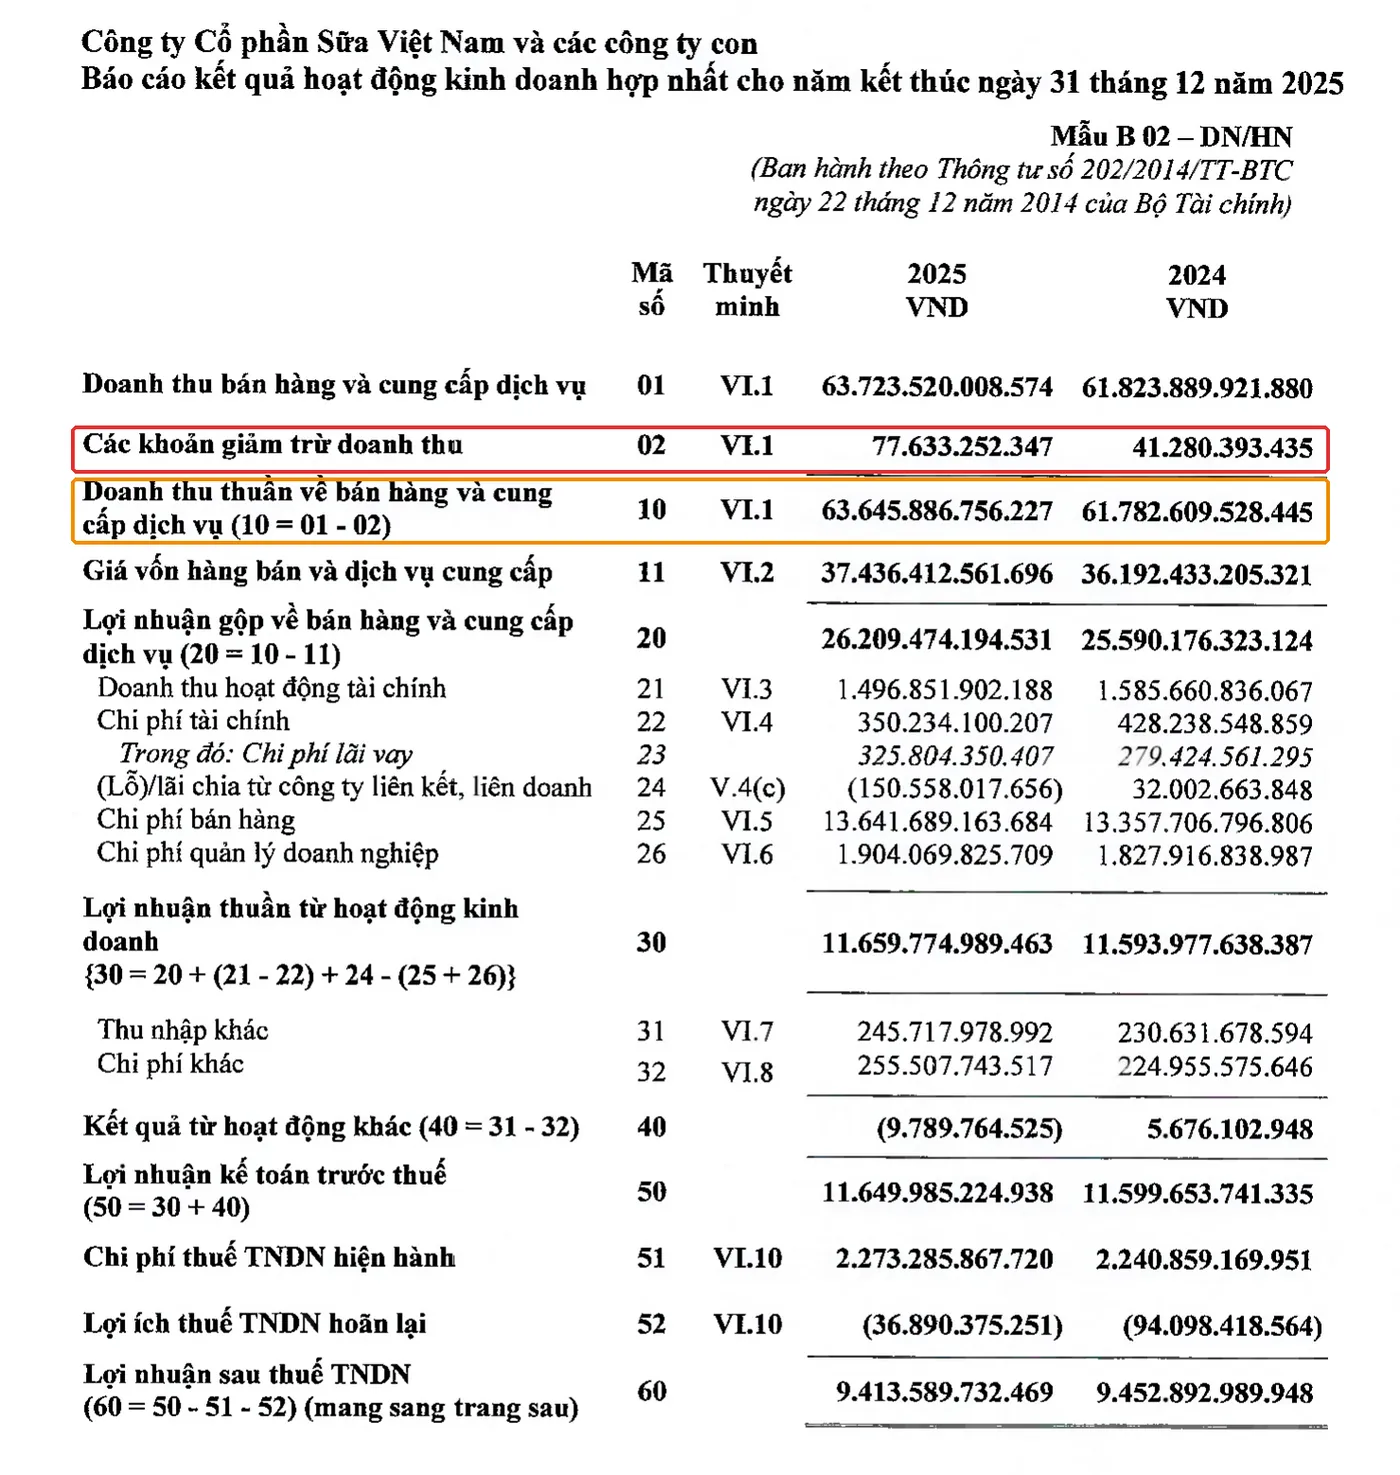
Phép tính để bạn bấm máy theo: 63.723.520.008.574 - 77.633.252.347 = 63.645.886.756.227 đồng, đúng bằng doanh thu thuần ở mã 10. Con số 77,6 tỷ nghe lớn, nhưng so với doanh thu gộp thì rất nhỏ: 77.633.252.347 / 63.723.520.008.574 = 0,12% (năm 2024 là 0,07%).
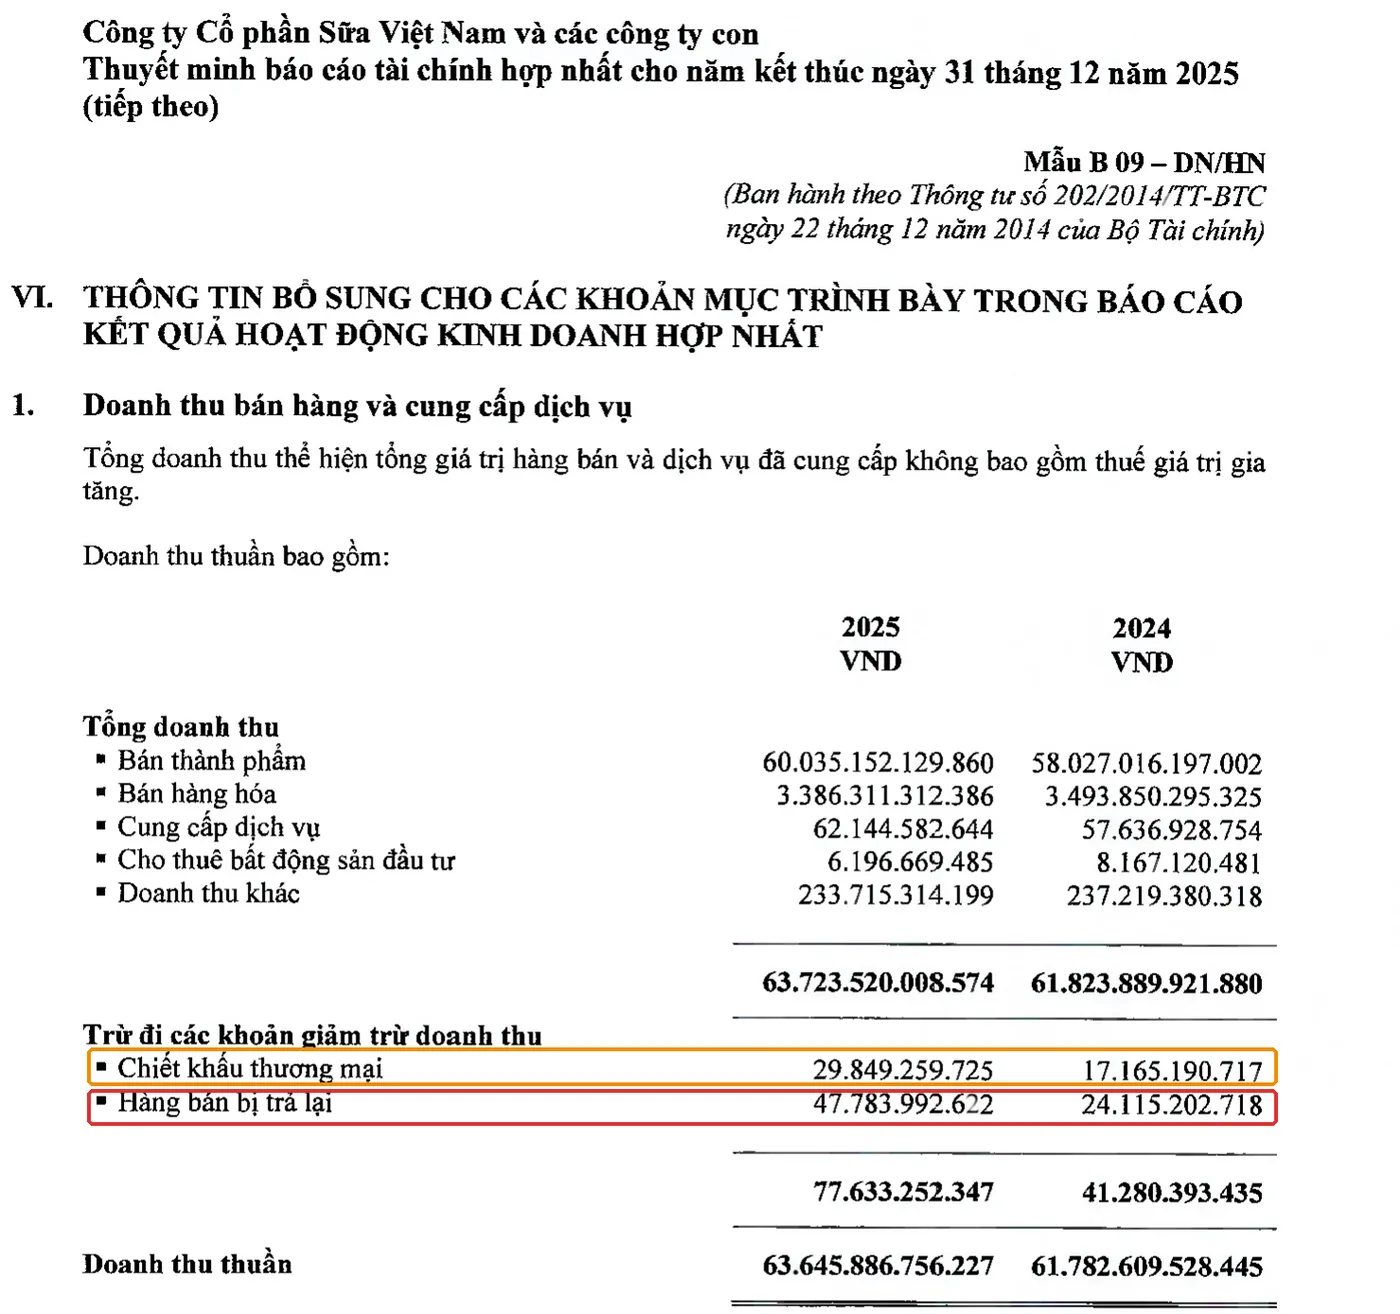
Muốn biết 77,6 tỷ gồm gì, chúng ta mở tiếp Thuyết minh VI.1, vì mã số 02 chỉ là con số tổng. Trong ảnh dưới, khung đỏ là hàng bán bị trả lại, khung cam là chiết khấu thương mại.
| Khoản mục (VNM, hợp nhất) | 2025 (đồng) | 2024 (đồng) | Thay đổi |
|---|---|---|---|
| Chiết khấu thương mại | 29.849.259.725 | 17.165.190.717 | +73,9% |
| Hàng bán bị trả lại | 47.783.992.622 | 24.115.202.718 | +98,1% |
| Tổng giảm trừ doanh thu (mã 02) | 77.633.252.347 | 41.280.393.435 | +88,1% |
| Doanh thu gộp (mã 01) | 63.723.520.008.574 | 61.823.889.921.880 | +3,1% |
Nhìn bảng, chúng ta thấy một nghịch lý nho nhỏ: doanh thu gộp chỉ nhích 3,1% nhưng giảm trừ gần gấp đôi. Báo cáo không giải thích vì sao, nên đây là chỗ chúng ta đặt câu hỏi, chưa phải chỗ kết luận. Với mức 0,12% doanh thu gộp, tác động lên lợi nhuận gần như không đáng kể.
Vì sao doanh nghiệp sữa lại có những khoản giảm trừ này?
Vì cách ngành sữa bán hàng tạo ra chúng. Sản phẩm sữa là hàng tiêu dùng nhanh có hạn sử dụng, được bán qua nhà phân phối, siêu thị, cửa hàng tạp hóa và hàng trăm nghìn điểm bán lẻ trên cả nước (theo mô tả của OCD về kênh phân phối của Vinamilk, hệ thống này vượt 250.000 điểm bán). Hàng đi qua nhiều tầng thì có nhiều chỗ để phát sinh bớt giá theo sản lượng và hàng trả lại, đặc biệt khi hàng gần hết hạn hoặc bao bì hư hỏng trong vận chuyển.
Chính sách kế toán của Vinamilk (PDF trang 32) cũng nói rõ cách xử lý: nếu sản phẩm đã bán trong năm nhưng sang năm sau mới phát sinh chiết khấu, giảm giá hoặc hàng trả lại, và các khoản này xảy ra trước ngày phát hành BCTC hợp nhất, tập đoàn ghi giảm doanh thu của năm đang báo cáo. Nói cách khác, doanh nghiệp không được “để dành” khoản trả hàng sang năm sau cho đẹp số.
Với doanh nghiệp bán hàng qua đại lý, hãy đọc thêm bài hàng gửi đi bán là gì, vì đó là phần “hàng nằm ở người khác” mà khi không bán được sẽ quay về dưới dạng hàng trả lại.
Con số nhỏ này đã là toàn bộ “tiền bớt” của Vinamilk chưa?
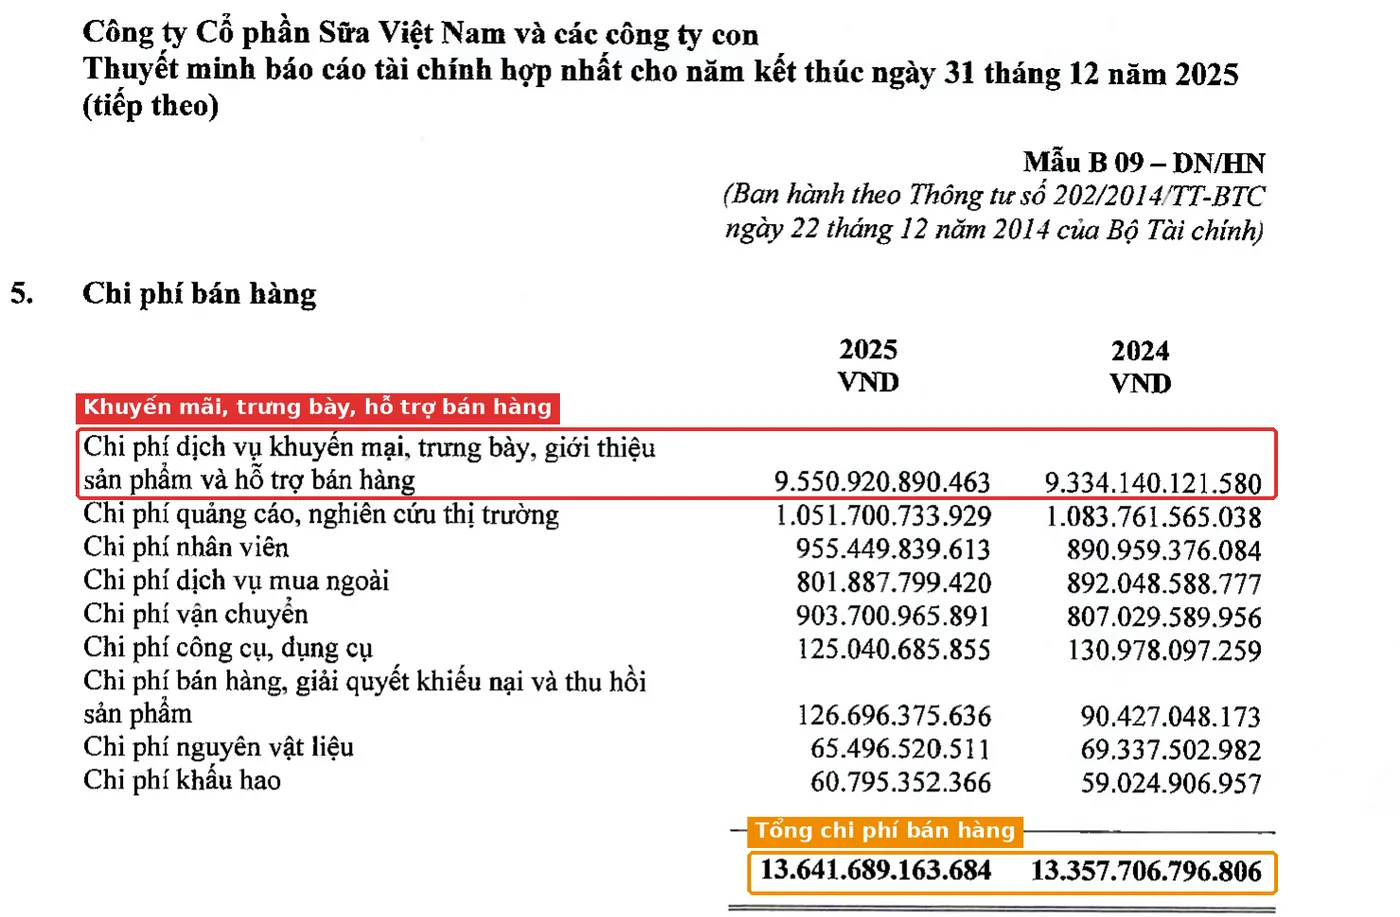
Chưa. Phần lớn khoản “bớt giá” của doanh nghiệp tiêu dùng nằm ở những dòng khác, và đây là điểm người mới rất dễ bỏ sót. Giống như chủ cửa hàng điện thoại tặng kèm tai nghe cho anh Tuấn IT: giá trên hóa đơn không đổi, nhưng chi phí món quà nằm ở một dòng khác trong sổ. Trong Thuyết minh VI.5, chi phí dịch vụ khuyến mại, trưng bày, giới thiệu sản phẩm và hỗ trợ bán hàng của Vinamilk là 9.550.920.890.463 đồng, tức khoảng 15,0% doanh thu gộp (9.550.920.890.463 / 63.723.520.008.574 = 15,0%) và gấp khoảng 123 lần khoản giảm trừ doanh thu ở trên.
Còn một dòng nữa: chiết khấu thanh toán cho khách hàng (khoản bớt khi khách trả tiền sớm) được Vinamilk ghi ở Thuyết minh VI.4, thuộc chi phí tài chính, với 113.904.359.338 đồng năm 2025 (PDF trang 56). Theo cách hạch toán thông thường của Thông tư 200, khoản này không đi vào tài khoản 521 mà đi vào tài khoản 635 chi phí tài chính. Cộng cả hai: 77.633.252.347 + 113.904.359.338 = 191.537.611.685 đồng, khoảng 0,30% doanh thu gộp. Vẫn nhỏ, nhưng gấp hơn hai lần con số mã 02.
Bối cảnh Việt Nam đáng biết ở đây. BCTC của Vinamilk năm 2025 được lập theo Chuẩn mực kế toán Việt Nam (VAS) và Chế độ kế toán doanh nghiệp, và kiểm toán KPMG đưa ý kiến chấp nhận toàn phần. Trong khi đó chuẩn quốc tế IFRS 15 có hướng dẫn riêng về khoản tiền doanh nghiệp trả cho khách hàng (đoạn 70 đến 72) và về nghĩa vụ hoàn tiền khi hàng bị trả lại (đoạn 55), thường dẫn tới cách trình bày khác (IFRS Community, mục Transaction Price). Việt Nam đã có lộ trình đưa IFRS vào theo từng giai đoạn (PwC Việt Nam), nhưng cho tới khi áp dụng đầy đủ, khi so doanh thu thuần hay biên lợi nhuận gộp giữa doanh nghiệp Việt và công ty nước ngoài, chúng ta nên nhớ hai bên có thể đang phân loại “tiền bớt” ở hai chỗ khác nhau. Bạn có thể đọc thêm về khác biệt này ở bài chuẩn mực kế toán Việt Nam (VAS) là gì và về cách tách chi phí bán hàng trong bài chi phí bán hàng và quản lý doanh nghiệp.
Case study kinh điển thế giới: Coca-Cola và “gallon pushing” ở Nhật
Năm 2005, Ủy ban Chứng khoán Mỹ (SEC) kết luận Coca-Cola đã tìm cách “đẩy” sản lượng bán sớm tại Nhật Bản. Giai đoạn 1997 đến 1999, các nhà đóng chai ở Nhật được ưu đãi kéo dài thời hạn thanh toán để họ mua nhiều cô đặc hơn mức họ cần cho đến kỳ sau. Theo SEC, tồn kho cô đặc tăng nhanh gấp hơn 5 lần tốc độ bán thành phẩm ra bán lẻ, và việc đẩy hàng này đóng góp khoảng 0,01 đến 0,02 USD lợi nhuận mỗi cổ phiếu mỗi quý, tạo nên khác biệt giữa đạt và hụt kỳ vọng của thị trường trong 8 trên 12 quý. Ngày 18/04/2005, Coca-Cola chấp nhận lệnh cấm vi phạm trong tương lai mà không thừa nhận hay phủ nhận kết luận, không bị phạt tiền (SEC, thông cáo 2005-58).
Dấu vết trên BCTC của kiểu đẩy hàng này thường là doanh thu gộp tăng nhanh hơn sức mua thật, khoản phải thu kéo dài, và về sau là các khoản chiết khấu, giảm giá hoặc hàng trả lại tăng lên khi kênh phân phối không bán nổi hàng đã nhận. Để công bằng, SEC không nói Coca-Cola ghi nhận hàng trả lại bất thường, mà nhắm vào điều kiện thanh toán nới lỏng và việc công bố thiếu minh bạch. Bài học cho người mới đọc BCTC Việt: đừng chỉ nhìn doanh thu tăng, hãy đặt cạnh nhau ba thứ là doanh thu gộp, các khoản giảm trừ và các khoản phải thu. Nếu doanh thu tăng chậm mà giảm trừ tăng gần gấp đôi như Vinamilk năm 2025, đó là một câu hỏi đáng ghi lại để theo dõi ở các kỳ sau, không phải bằng chứng của điều gì sai. Muốn có thêm la bàn cho việc đặt câu hỏi, hãy xem bài dấu hiệu bất thường trên báo cáo tài chính.
- Tải BCTC hợp nhất năm gần nhất của một mã bạn quan tâm (ví dụ MWG, VNM, PNJ) tại trang công bố thông tin của doanh nghiệp hoặc HOSE.
- Mở Báo cáo kết quả kinh doanh, tìm mã số 02. Chia mã 02 cho mã 01 để ra tỷ lệ giảm trừ, làm cho cả hai năm.
- Mở Thuyết minh “Doanh thu bán hàng và cung cấp dịch vụ”, xem khoản nào chiếm phần lớn.
- Mở tiếp Thuyết minh “Chi phí bán hàng” và “Chi phí tài chính”, tìm các dòng khuyến mãi và chiết khấu thanh toán để biết “tiền bớt” của doanh nghiệp đang nằm ở đâu.
Bẫy thường gặp khi đọc các khoản giảm trừ doanh thu
Nhầm với thuế. Mã 02 không gồm thuế giá trị gia tăng; doanh thu trên mã 01 của Vinamilk đã “không bao gồm thuế giá trị gia tăng” (Thuyết minh VI.1). Các loại thuế được trừ vào doanh thu (như thuế tiêu thụ đặc biệt, thuế xuất khẩu) cũng không nằm trong tài khoản 521 theo Điều 81 Thông tư 200, nên hãy đọc thuyết minh để biết doanh nghiệp trình bày chúng ở đâu.
Nhầm chiết khấu thanh toán với chiết khấu thương mại. Chiết khấu thương mại là bớt vì mua nhiều, nằm trong mã 02. Chiết khấu thanh toán là bớt vì trả tiền sớm, thường nằm trong chi phí tài chính như trường hợp Vinamilk.
Kết luận từ một con số nhỏ. 77,6 tỷ đồng chỉ là 0,12% doanh thu gộp. Tốc độ tăng +88% đáng để ghi lại, nhưng một con số nhỏ chưa đủ để nói điều gì về chất lượng lợi nhuận.
Câu hỏi thường gặp
Các khoản giảm trừ doanh thu nằm ở đâu trên BCTC?
Ở dòng mã số 02 của Báo cáo kết quả kinh doanh, ngay dưới doanh thu bán hàng và cung cấp dịch vụ (mã 01). Chi tiết từng khoản có trong Thuyết minh về doanh thu.
Doanh thu thuần tính như thế nào?
Doanh thu thuần bằng doanh thu bán hàng và cung cấp dịch vụ trừ các khoản giảm trừ doanh thu. Ví dụ Vinamilk 2025: 63.723.520.008.574 trừ 77.633.252.347 bằng 63.645.886.756.227 đồng.
Giảm trừ doanh thu có giống chi phí bán hàng không?
Không. Giảm trừ doanh thu làm giảm doanh thu ngay từ đầu. Chi phí bán hàng, như khuyến mãi hay quảng cáo, được ghi riêng bên dưới lợi nhuận gộp, nên đọc chúng cạnh nhau mới thấy trọn “tiền bớt”.
Giảm trừ doanh thu tăng mạnh có phải dấu hiệu xấu?
Không chắc. Có thể do chính sách bán hàng, hàng cận date hay thay đổi kênh phân phối. Chúng ta nên so với doanh thu gộp, với năm trước, với doanh nghiệp cùng ngành rồi đọc thuyết minh trước khi kết luận.
Đọc tiếp trong series
- Cách đọc báo cáo tài chính cho người mới (bài trụ cột)
- Báo cáo kết quả kinh doanh: đọc từ doanh thu đến lợi nhuận
- Chi phí bán hàng và quản lý doanh nghiệp là gì
- Doanh thu chưa thực hiện là gì
Nguồn tham khảo
- Công ty Cổ phần Sữa Việt Nam, Báo cáo tài chính hợp nhất kiểm toán năm 2025 (KPMG, phát hành 27/02/2026): mẫu B02-DN/HN (PDF trang 10), Thuyết minh VI.1 (trang 55), VI.4 (trang 56), VI.5 (trang 57), chính sách kế toán mục 20 (trang 32), báo cáo kiểm toán (trang 6). Tải tại Vietstock, truy cập 10/2026.
- Bộ Tài chính, Thông tư 200/2014/TT-BTC, Điều 81 (tài khoản 521) và hướng dẫn tài khoản 635; Thông tư 202/2014/TT-BTC (BCTC hợp nhất).
- IFRS 15 Revenue from Contracts with Customers (đoạn 55, B20 đến B27, 70 đến 72), IASB.
- SEC, Press Release 2005-58: Coca-Cola settles antifraud and periodic reporting charges, 18/04/2005.
- PwC Việt Nam, Áp dụng IFRS ở Việt Nam; OCD, Kênh phân phối của Vinamilk.
Cập nhật lần cuối: 01/10/2026. Tác giả: Happite.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.