FPT vừa công bố BCTC hợp nhất Q2/2026 với con số lợi nhuận ấn tượng: LNST công ty mẹ tăng 13,74% YoY, đạt 2.567,65 tỷ đồng. Nhưng khi lật sang báo cáo lưu chuyển tiền tệ, bức tranh không còn màu hồng nữa.
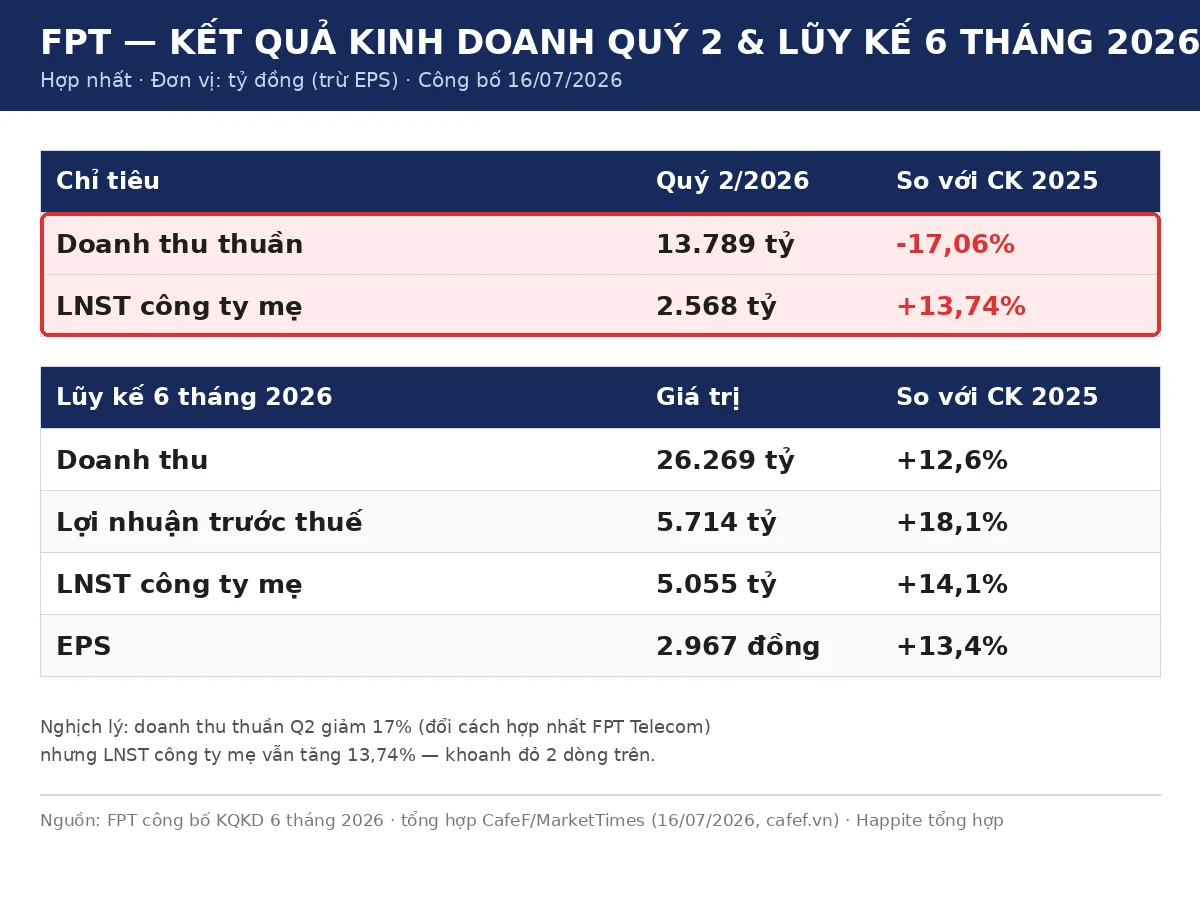
- Doanh thu thuần Q2: 13.789 tỷ, giảm 17% (do thay đổi cách hợp nhất FPT Telecom)
- LNST công ty mẹ Q2: 2.568 tỷ (+13,74%), lũy kế 6T: 5.055 tỷ (+14,06%)
- ⚠️ Dòng tiền HĐKD: -2.848 tỷ — âm sâu nhất nhiều quý
- ⚠️ Lợi nhuận tăng nhờ cắt giảm chi phí, không phải từ tăng trưởng cốt lõi
- Doanh thu ký mới CNTT nước ngoài: +32,3% — tín hiệu tốt cho tương lai
Bức tranh KQKD Q2/2026
Quý 2/2026, FPT ghi nhận doanh thu thuần đạt 13.789 tỷ đồng, giảm 17,06% so với cùng kỳ. Nhưng đừng vội hoảng — đây là hệ quả của một thay đổi kế toán trọng yếu: từ ngày 01/01/2026, FPT không còn hợp nhất toàn bộ FPT Telecom vào báo cáo hợp nhất nữa, mà chuyển sang ghi nhận theo phương pháp vốn chủ sở hữu. Nói cách dễ hiểu: ~5.600 tỷ doanh thu của Telecom “biến mất” khỏi dòng doanh thu hợp nhất, nhưng phần lợi nhuận tương ứng với tỷ lệ sở hữu vẫn được ghi nhận vào LNST công ty mẹ.
Và kết quả: LNST công ty mẹ vẫn tăng 13,74%, đạt 2.567,65 tỷ đồng. Lũy kế 6 tháng, LNST đạt 5.055 tỷ (+14,06%), LNTT đạt 5.714 tỷ (+18,1%). Nhìn bề ngoài, mọi thứ vẫn rất ổn (số liệu do FPT công bố, đối chiếu qua CafeF/MarketTimes ngày 16/07/2026).
Điểm tốt: Cỗ máy tăng trưởng vẫn chạy
🥇 Mảng CNTT nước ngoài — “gà đẻ trứng vàng”: Doanh thu 6 tháng đạt 18.902 tỷ (+13,4%), trong đó thị trường Nhật Bản tăng trưởng 24,4%. Quan trọng hơn, doanh thu ký mới đạt 26.338 tỷ (+32,3%) — đây là backlog sẽ chuyển thành doanh thu trong các quý tới. Con số này cho thấy nhu cầu dịch vụ CNTT toàn cầu vẫn rất mạnh, và FPT đang thắng thầu tốt.
🥈 CNTT trong nước — từ “đốt tiền” sang “có lãi”: Mảng này từng bị coi là gánh nặng, nhưng 5 tháng đầu 2026 đã lột xác: LNTT tăng 120% lên 187 tỷ, biên lợi nhuận cải thiện từ 3,0% lên 5,8%. Đây là tín hiệu cho thấy chiến lược chuyển đổi số trong nước bắt đầu “ngấm”.
🥉 Giảm đòn bẩy tài chính: Dư nợ vay giảm 12,46% so với đầu năm, về mức 18.448 tỷ. Chi phí lãi vay giảm 1,93%. FPT đang trả nợ — một tín hiệu tốt trong bối cảnh lãi suất vẫn ở mức cao.
AI Factory bắt đầu có lãi: Các nhà máy AI (hợp tác với NVIDIA) đã đóng góp vào tăng trưởng doanh thu CNTT nước ngoài. Đây là mảng có biên lợi nhuận cao và là “con bài chiến lược” giúp FPT khác biệt với các đối thủ outsourcing truyền thống.
⚠️ Điểm bất thường: Lợi nhuận đẹp, nhưng tiền đâu?
🔴 Red Flag #1: Dòng tiền HĐKD âm 2.848 tỷ
Đây là con số đáng báo động nhất. LNST 6 tháng 5.055 tỷ, nhưng dòng tiền từ hoạt động kinh doanh âm tới 2.848 tỷ. Khoảng cách giữa “lãi trên sổ sách” và “tiền thật trong két” lên tới gần 8.000 tỷ đồng. Tiền đi đâu? Rất có thể nằm ở khoản phải thu khách hàng — đã tăng lên 13.501 tỷ (từ 12.348 tỷ đầu năm). Doanh thu ghi nhận rồi nhưng tiền chưa về.
🔴 Red Flag #2: Tăng trưởng lợi nhuận đến từ… cắt giảm chi phí
Nhìn kỹ báo cáo KQKD: lợi nhuận gộp giảm 28,94% YoY — nghĩa là hoạt động kinh doanh cốt lõi thực ra đang kém hiệu quả hơn. LNST vẫn tăng là nhờ: chi phí bán hàng giảm 35,82%, chi phí quản lý doanh nghiệp giảm 32,98%, và đặc biệt chi phí tài chính giảm 43,46%. Đây là kiểu tăng trưởng “phòng thủ” — cắt giảm để bảo toàn lợi nhuận, không phải mở rộng để tăng trưởng. Một doanh nghiệp công nghệ lẽ ra phải đang trong giai đoạn đầu tư mạnh, không phải thắt lưng buộc bụng.
🔴 Red Flag #3: Rủi ro từ thay đổi phương pháp hợp nhất
FPT Telecom giờ chỉ được ghi nhận theo VCSH — nghĩa là phần “lãi” từ Telecom trong LNST công ty mẹ là lợi nhuận kế toán, không phải dòng tiền thực tế chảy về FPT Corp. Nếu Telecom quyết định giữ lại lợi nhuận để tái đầu tư (hoặc tệ hơn: đầu tư tài chính), cổ đông FPT Corp sẽ thấy LNST tăng mà không nhận được đồng nào.
🔴 Red Flag #4: Tồn kho FPT Telecom tăng 53,8%
Dù không còn hợp nhất toàn bộ, các chỉ số của FPT Telecom vẫn ảnh hưởng gián tiếp. Tồn kho tăng mạnh trong khi doanh thu tăng 17,6% cho thấy vòng quay hàng tồn kho đang xấu đi — có thể là dấu hiệu của việc tích trữ thiết bị hoặc hàng bán chậm.
🔴 Red Flag #5: Phải thu tăng trong khi doanh thu giảm
Khoản phải thu ngắn hạn đạt 13.501 tỷ. Trong bối cảnh doanh thu hợp nhất giảm 17%, việc phải thu vẫn tăng cho thấy DSO (ngày thu tiền bình quân) đang xấu đi. Đây là dấu hiệu kinh điển của việc “bơm” doanh thu bằng cách nới lỏng chính sách tín dụng cho khách hàng.
So với ngành và bối cảnh vĩ mô
Trong rổ VN30, FPT thuộc nhóm cổ phiếu công nghệ duy nhất và có chất lượng tài sản vượt trội so với nhóm ngân hàng. Nếu so với ACB (đã phân tích trước đó) — nơi có red flags về NPL và chất lượng tài sản — thì FPT vẫn “sạch” hơn nhiều. Tuy nhiên, với P/E forward khoảng 21x (giá 62.200 đồng/cp), FPT không còn rẻ.
Thị trường Nhật Bản, khách hàng lớn nhất của FPT, đang trong giai đoạn thiếu hụt nhân lực CNTT trầm trọng — đây là “cơn gió thuận” dài hạn cho FPT. Nhưng đồng JPY yếu cũng là rủi ro: nếu JPY mất giá thêm 10%, doanh thu quy đổi của FPT sẽ bị ảnh hưởng đáng kể.
FAQ
Hỏi: Tại sao doanh thu giảm 17% mà lợi nhuận vẫn tăng 14%?
Đáp: Vì từ 2026, FPT không còn hợp nhất doanh thu của FPT Telecom nữa. Doanh thu “giảm” chỉ là ảo giác kế toán. Lợi nhuận thực tế từ Telecom vẫn được ghi nhận vào LNST công ty mẹ qua phương pháp VCSH.
Hỏi: Dòng tiền HĐKD âm 2.848 tỷ có đáng lo không?
Đáp: Có. Đây là mức âm sâu bất thường và cần theo dõi sát trong các quý tiếp theo. Nếu xu hướng này tiếp tục, đó là dấu hiệu chất lượng lợi nhuận kém.
Hỏi: FPT có còn đáng đầu tư không?
Đáp: FPT vẫn là doanh nghiệp công nghệ hàng đầu Việt Nam với triển vọng dài hạn tốt. Nhưng ở mức giá hiện tại, nhà đầu tư cần cân nhắc giữa định giá (không rẻ) và rủi ro dòng tiền.
Đọc thêm
- Case study: đọc trọn BCTC một cổ phiếu VN30 từ A–Z — FPT (2026)
- Vốn hóa chi phí phần mềm là gì? Vì sao FPT ít “tài sản phần mềm”
- ACB Q2/2026: NIM tăng, CIR thấp – Nhưng bom nổ nhóm 2 có đang được gài?
Disclaimer
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.