Cuối tuần, anh Tuấn IT ngồi cặm cụi viết một cái app nho nhỏ để tự động cộng trừ tiền chợ, tiền gửi xe, tiền cà phê mỗi tháng. Mất đứt 3 buổi tối, nhưng xong việc thì cái app đó vẫn chỉ nằm trong điện thoại anh — không sổ sách nào ghi nhận công sức ấy là “tài sản” cả. Giờ hình dung công ty anh Tuấn đang làm cũng bỏ ra một khoản tương tự để xây một phần mềm quản lý nội bộ. Nếu đủ điều kiện, kế toán sẽ không tính khoản đó là chi phí “bay hơi” trong tháng — mà ghi nó thành một dòng tài sản nằm yên trên bảng cân đối kế toán, năm này qua năm khác. Chuyện biến chi phí thành tài sản đó gọi là vốn hóa, và nó đang âm thầm quyết định lợi nhuận một công ty trông “đẹp” hay “xấu” hơn thực tế.
- Hiểu vốn hóa chi phí là gì, khác gì với việc ghi thẳng vào chi phí trong kỳ.
- Biết điều kiện để chi phí phát triển phần mềm được vốn hóa thành tài sản theo VAS 04.
- Đọc được thuyết minh BCTC thật của FPT để thấy phần mềm “biến” thành tài sản ra sao — bằng số thật, không phải ví dụ suông.
- Hiểu vì sao một hãng công nghệ như FPT lại có dòng “tài sản phần mềm” bé xíu so với quy mô công ty.
- Biết cách tự đối chiếu số liệu để phát hiện dấu hiệu vốn hóa bất thường, qua bài học kinh điển từ vụ WorldCom.
Vốn hóa chi phí là gì, khác gì “cho vào chi phí”?
Vốn hóa chi phí là việc ghi nhận một khoản tiền đã chi ra thành tài sản trên bảng cân đối kế toán, thay vì tính thẳng vào chi phí trong kỳ báo cáo — hệ quả là khoản chi đó không làm giảm lợi nhuận ngay lập tức, mà được phân bổ dần qua nhiều năm dưới dạng khấu hao.
Ví dụ dễ hình dung nhất là quán cà phê của chị Lan kế toán ở đầu ngõ. Chị mua một cái laptop mới 20 triệu để quản lý sổ sách — laptop đó dùng được 4-5 năm, nên kế toán ghi nó là tài sản cố định, mỗi năm chỉ trích khấu hao một phần nhỏ vào chi phí (đây chính là “vốn hóa”). Nhưng nếu chị mua 5 ly cà phê để mời khách quen, khoản đó tiêu là hết, không để lại lợi ích gì cho các năm sau — nên phải ghi thẳng vào chi phí ngay trong tháng đó.
Với phần mềm, ranh giới này mờ hơn nhiều. Một dòng code viết hôm nay có thể vừa là “chi phí lương lập trình viên” (tiêu là hết), vừa là “nền móng cho một hệ thống dùng 5 năm tới” (đáng lẽ phải vốn hóa). Chính vì ranh giới mờ này mà cách một công ty chọn vốn hóa hay không vốn hóa lại là nơi dễ “linh hoạt” lợi nhuận nhất trên BCTC.
Chi phí phát triển phần mềm được vốn hóa khi nào?
Theo Chuẩn mực kế toán Việt Nam số 04 — Tài sản cố định vô hình (VAS 04), một khoản chi chỉ được vốn hóa vào nguyên giá tài sản vô hình khi thỏa mãn đồng thời hai điều kiện: chắc chắn thu được lợi ích kinh tế trong tương lai do tài sản đó mang lại, và nguyên giá tài sản phải xác định được một cách đáng tin cậy. Nếu không thỏa cả hai, khoản chi phải ghi nhận ngay vào chi phí sản xuất kinh doanh trong kỳ.
Dịch sang tiếng người: công ty phải chứng minh được phần mềm đó thực sự sẽ dùng lâu dài và sinh lợi ích, chứ không phải “cứ chi ra là vốn hóa cho lợi nhuận đẹp”. VAS 04 cũng nói rõ: nếu phần mềm là bộ phận có thể tách rời khỏi phần cứng liên quan, nó được xem là một tài sản cố định vô hình riêng — đây là lý do trên BCTC bạn sẽ thấy dòng “Phần mềm máy tính” nằm tách biệt trong nhóm tài sản vô hình, cùng với quyền sử dụng đất, bằng sáng chế, giấy phép khai thác.
Nhìn thuyết minh BCTC thật của FPT — chi phí phần mềm “biến” thành tài sản ra sao
Lý thuyết là vậy, giờ mở đúng con số thật ra xem. Trong Báo cáo tài chính hợp nhất năm 2025 đã kiểm toán của CTCP FPT (mã FPT, HOSE, VN30) — do PwC Việt Nam kiểm toán, ký ngày 19/3/2026 — Thuyết minh số 14(b) “Tài sản cố định vô hình” có một bảng chia theo từng nhóm tài sản, trong đó cột “Phần mềm máy vi tính” ghi:
- Nguyên giá tại 1/1/2025: 809.328.407.393 đồng
- Tăng do mua sắm trong năm: 35.882.253.244 đồng
- Tăng do XDCB hoàn thành: 113.432.616.125 đồng
- Nguyên giá tại 31/12/2025: 932.503.700.551 đồng
- Giá trị còn lại tại 31/12/2025: 241.954.530.708 đồng
Dòng đáng chú ý nhất là “Tăng do XDCB hoàn thành” — nghĩa là trong năm 2025, có 113,4 tỷ đồng từng nằm ở khoản mục “chi phí xây dựng cơ bản dở dang” (tức đang trong quá trình làm, chưa xong) nay đã hoàn thành và được chuyển hẳn thành tài sản cố định vô hình. Đây chính là hành động “vốn hóa chi phí phát triển phần mềm” bằng số thật, không phải ví dụ minh họa — một dự án phần mềm nội bộ được xây dựng, nghiệm thu xong, và từ chi phí âm thầm “chảy” thành một dòng tài sản trên bảng cân đối kế toán.

Vì sao một hãng công nghệ như FPT lại có ít “tài sản phần mềm” đến vậy?
Đây là chỗ dễ hiểu nhầm nhất, và cũng là lý do bài này tồn tại. Nhìn con số 241,9 tỷ đồng giá trị còn lại của “phần mềm máy tính”, nhiều người mới sẽ nghĩ: “Ủa, FPT là hãng công nghệ có doanh thu chục nghìn tỷ mỗi năm, sao tài sản phần mềm bé vậy?”
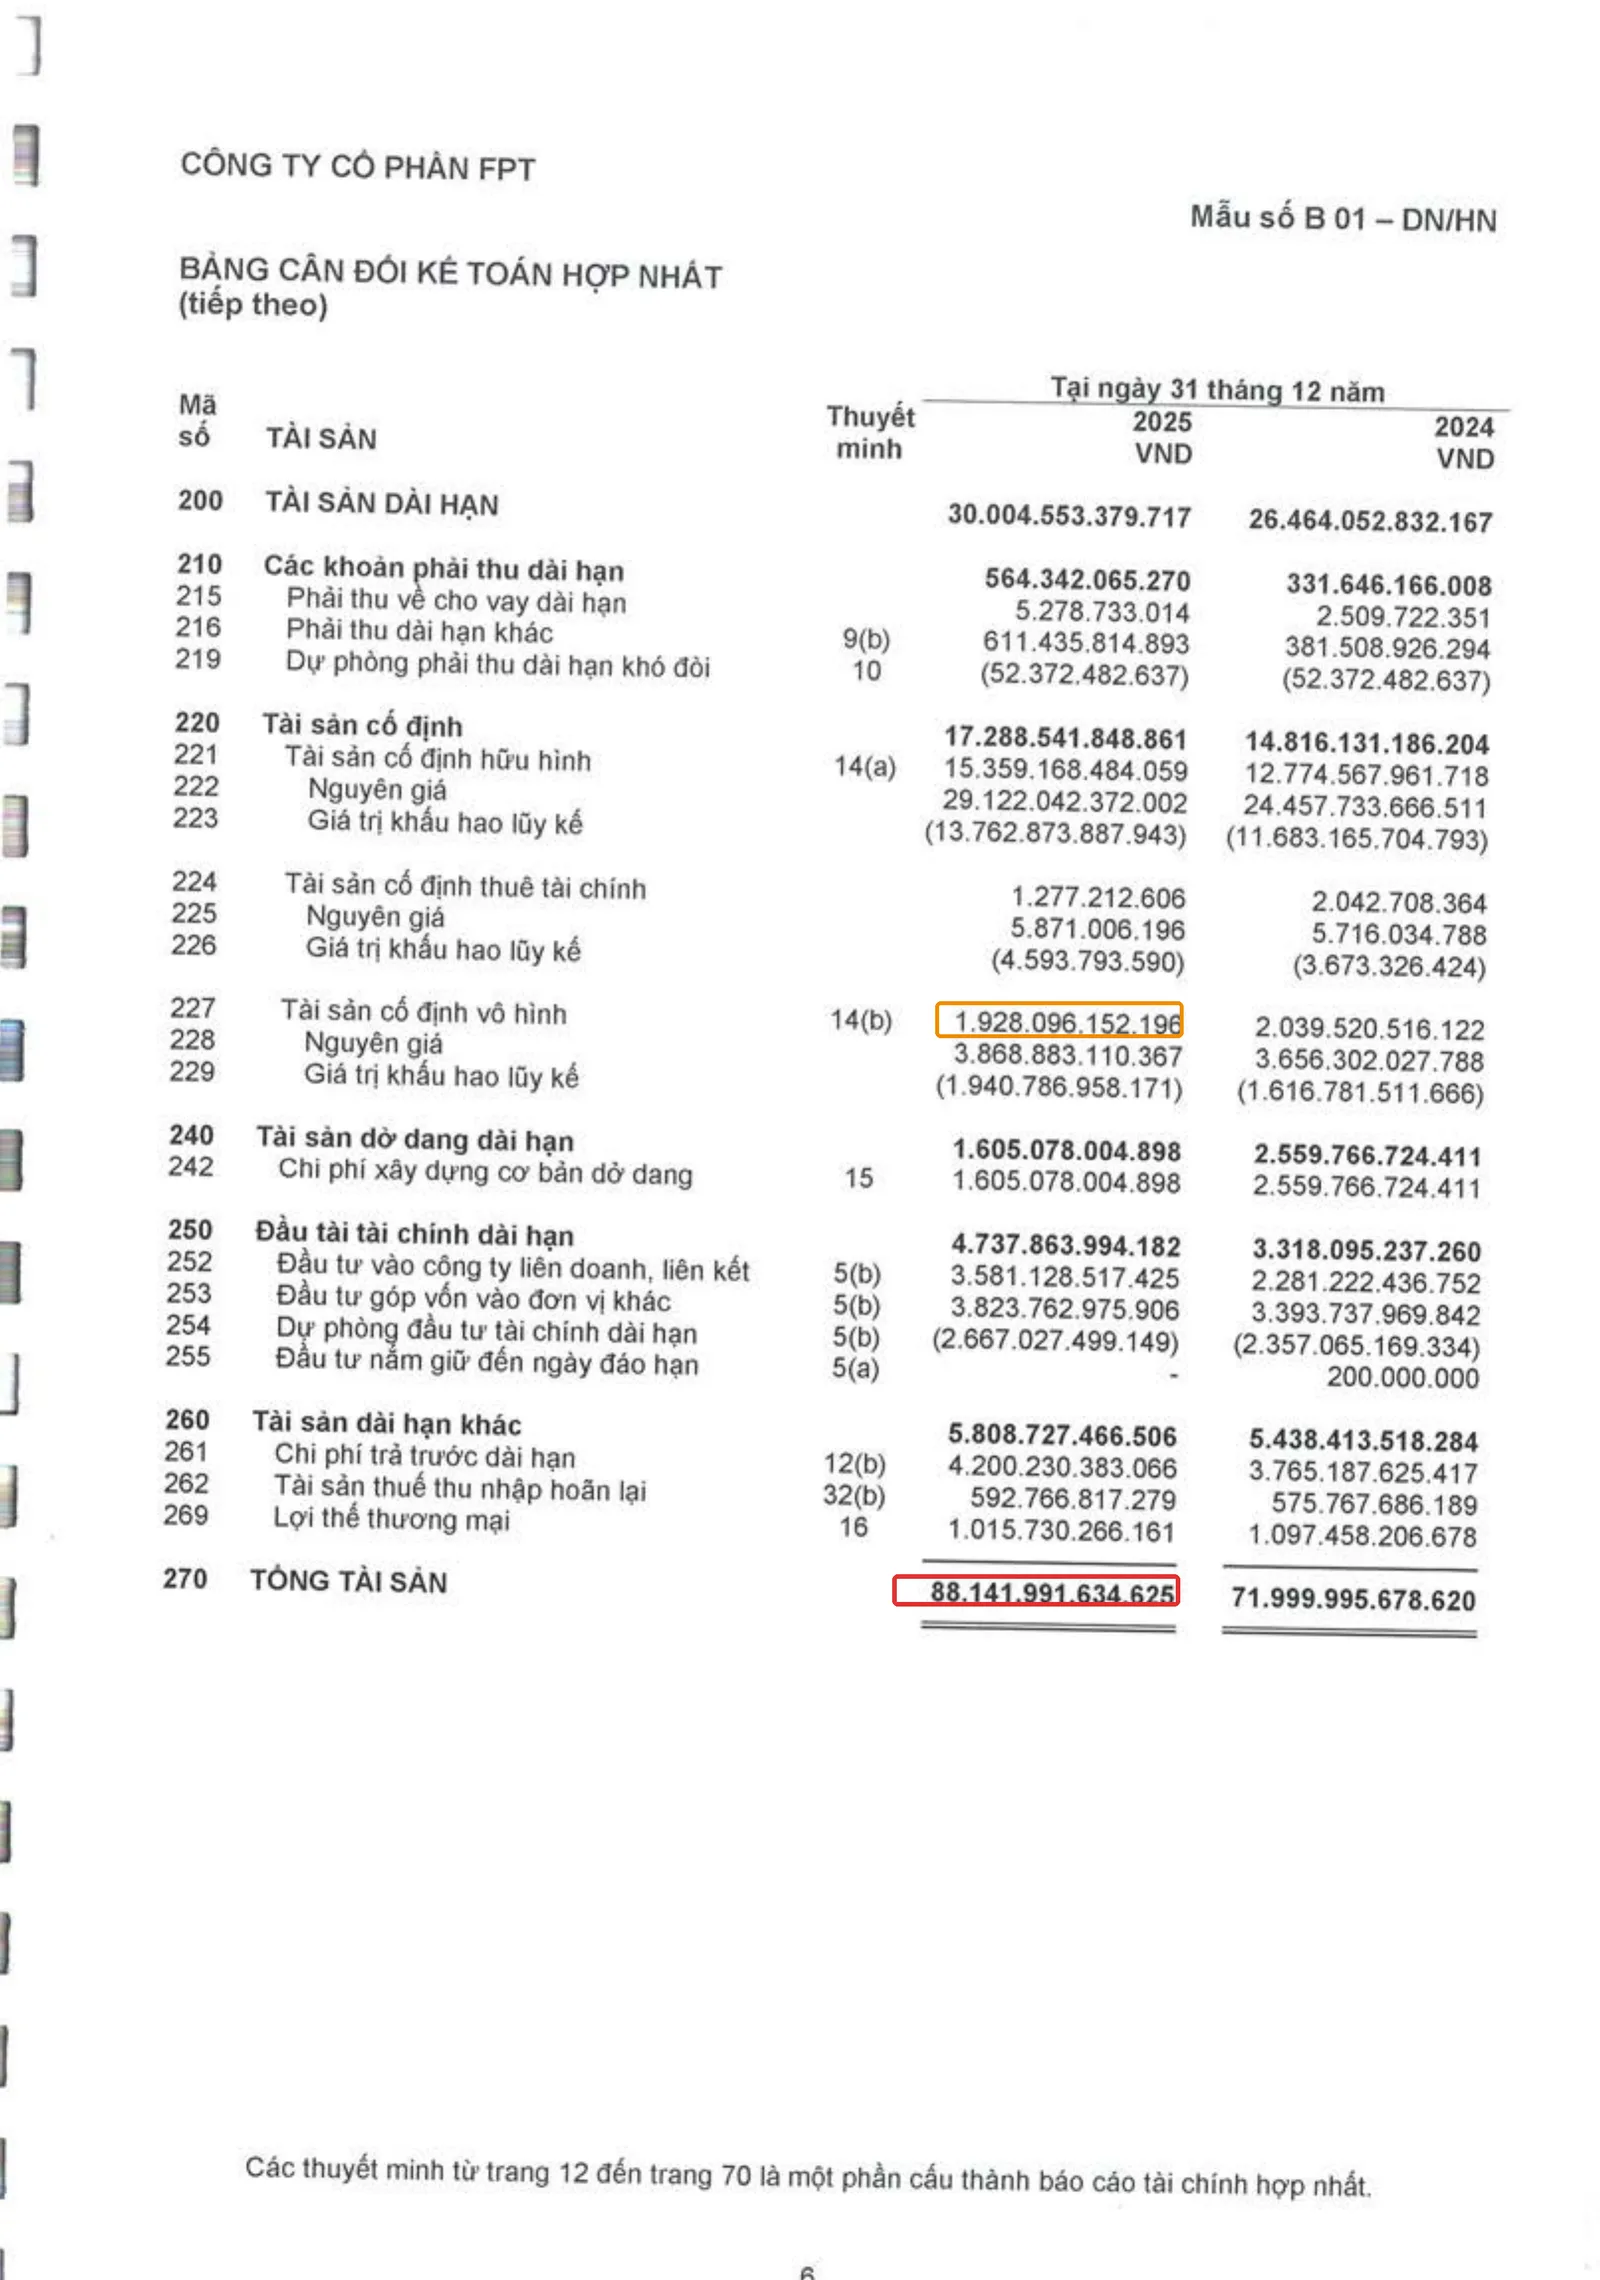
Câu trả lời nằm ở chính bảng cân đối kế toán. Tổng tài sản của FPT tại 31/12/2025 là 88.141.991.634.625 đồng (~88.142 tỷ), trong khi toàn bộ tài sản cố định vô hình (gồm cả quyền sử dụng đất, giấy phép, bản quyền, phần mềm…) chỉ là 1.928.096.152.196 đồng — tức khoảng 2,19% tổng tài sản. Riêng dòng “phần mềm máy tính” chỉ chiếm 0,27% tổng tài sản (241,95 tỷ / 88.142 tỷ).
Điều này không có nghĩa phần mềm FPT làm ra “không đáng giá” — mà vì phần lớn phần mềm FPT viết ra là để bán cho khách hàng (dịch vụ outsource, giải pháp phần mềm theo hợp đồng…), khoản chi phí đó được tính thẳng vào giá vốn hàng bán ngay trong kỳ ghi nhận doanh thu tương ứng, chứ không nằm chờ trên bảng cân đối như một tài sản. Chỉ những phần mềm FPT tự dùng nội bộ (hệ thống quản trị, vận hành…) và đủ điều kiện VAS 04 mới được vốn hóa thành tài sản cố định vô hình. Nói cách khác: giá trị thật của một công ty công nghệ nằm ở con người, hợp đồng, sản phẩm bán ra — không nằm gọn trong một dòng “tài sản vô hình” nhỏ bé trên BCTC.
Mở BCTC hợp nhất kiểm toán gần nhất của một mã bất kỳ (tải từ trang IR doanh nghiệp hoặc HOSE). Tìm mục “Thuyết minh báo cáo tài chính” → tìm phần “Tài sản cố định vô hình”. Nhìn dòng “Tăng do mua sắm” và “Tăng do XDCB hoàn thành” ở cột liên quan đến phần mềm/công nghệ (nếu có) — đó chính là phần chi phí công ty vừa vốn hóa trong năm.
Case study kinh điển thế giới: WorldCom vốn hóa sai 3,8 tỷ USD
Nếu vốn hóa đúng chuẩn là chuyện bình thường, thì vụ WorldCom năm 2002 là ví dụ kinh điển nhất về vốn hóa sai chỗ để gian lận báo cáo tài chính. WorldCom khi đó là một trong những hãng viễn thông lớn nhất nước Mỹ. Từ năm 1999 đến 2002, dưới áp lực phải đạt kỳ vọng lợi nhuận của Phố Wall từ CEO Bernard Ebbers, giám đốc tài chính (CFO) Scott Sullivan đã cho tái phân loại khoảng 3,8 tỷ USD “line costs” — là khoản phí WorldCom phải trả để thuê lại hạ tầng đường truyền của các mạng viễn thông khác, về bản chất là chi phí hoạt động định kỳ — thành chi phí đầu tư tài sản cố định (capex). Nói theo ngôn ngữ bài này: họ vốn hóa một khoản đáng lẽ phải ghi thẳng vào chi phí trong kỳ, khiến lợi nhuận trên sổ sách phồng lên hàng tỷ USD trong nhiều quý liên tiếp, trong khi thực chất công ty đang thua lỗ.
Người phát hiện ra gian lận này không phải cơ quan quản lý, mà là trưởng kiểm toán nội bộ Cynthia Cooper — bà và nhóm của mình nhận thấy khoản mục chi phí đầu tư tài sản cố định tăng vọt bất thường mà không đi kèm tài sản vật lý tương xứng, âm thầm điều tra ngoài giờ suốt nhiều tuần và báo cáo thẳng lên Hội đồng quản trị vào tháng 6/2002. Một tháng sau, WorldCom nộp đơn phá sản — vụ phá sản lớn nhất lịch sử nước Mỹ tại thời điểm đó. Ebbers sau này bị kết án tù.
Bài học cho người đọc BCTC ở Việt Nam: dấu hiệu gian lận kiểu này thường lộ ra khi bạn đối chiếu khoản “tăng trong năm” của tài sản cố định (trong thuyết minh) với dòng “tiền chi mua sắm, xây dựng tài sản cố định” trên báo cáo lưu chuyển tiền tệ. Nếu tài sản tăng vọt nhưng dòng tiền thực chi ra lại không tương xứng, hoặc công ty liên tục vốn hóa những khoản mà bạn khó hình dung “tài sản” cụ thể là gì, đó là lúc cần đọc kỹ thuyết minh hơn — không phải để kết luận có gian lận, mà để đặt đúng câu hỏi.
Bẫy thường gặp / Đừng nhầm lẫn
- Nhầm vốn hóa là xấu: Vốn hóa đúng chuẩn VAS 04 là hoạt động kế toán bình thường và cần thiết — nó giúp lợi nhuận phản ánh đúng bản chất kinh tế (chi phí trải dài theo thời gian sử dụng tài sản). Vấn đề chỉ nảy sinh khi công ty vốn hóa những khoản không đủ điều kiện để “né” chi phí.
- Nhầm giá trị “tài sản phần mềm” trên BCTC là giá trị thật của sản phẩm công nghệ công ty đang bán: Như đã thấy ở trên, một hãng công nghệ có thể có sản phẩm phần mềm bán ra rất lớn nhưng dòng “tài sản vô hình” trên BCTC lại rất nhỏ, vì phần lớn chi phí làm phần mềm để bán đã nằm trong giá vốn hàng bán rồi.
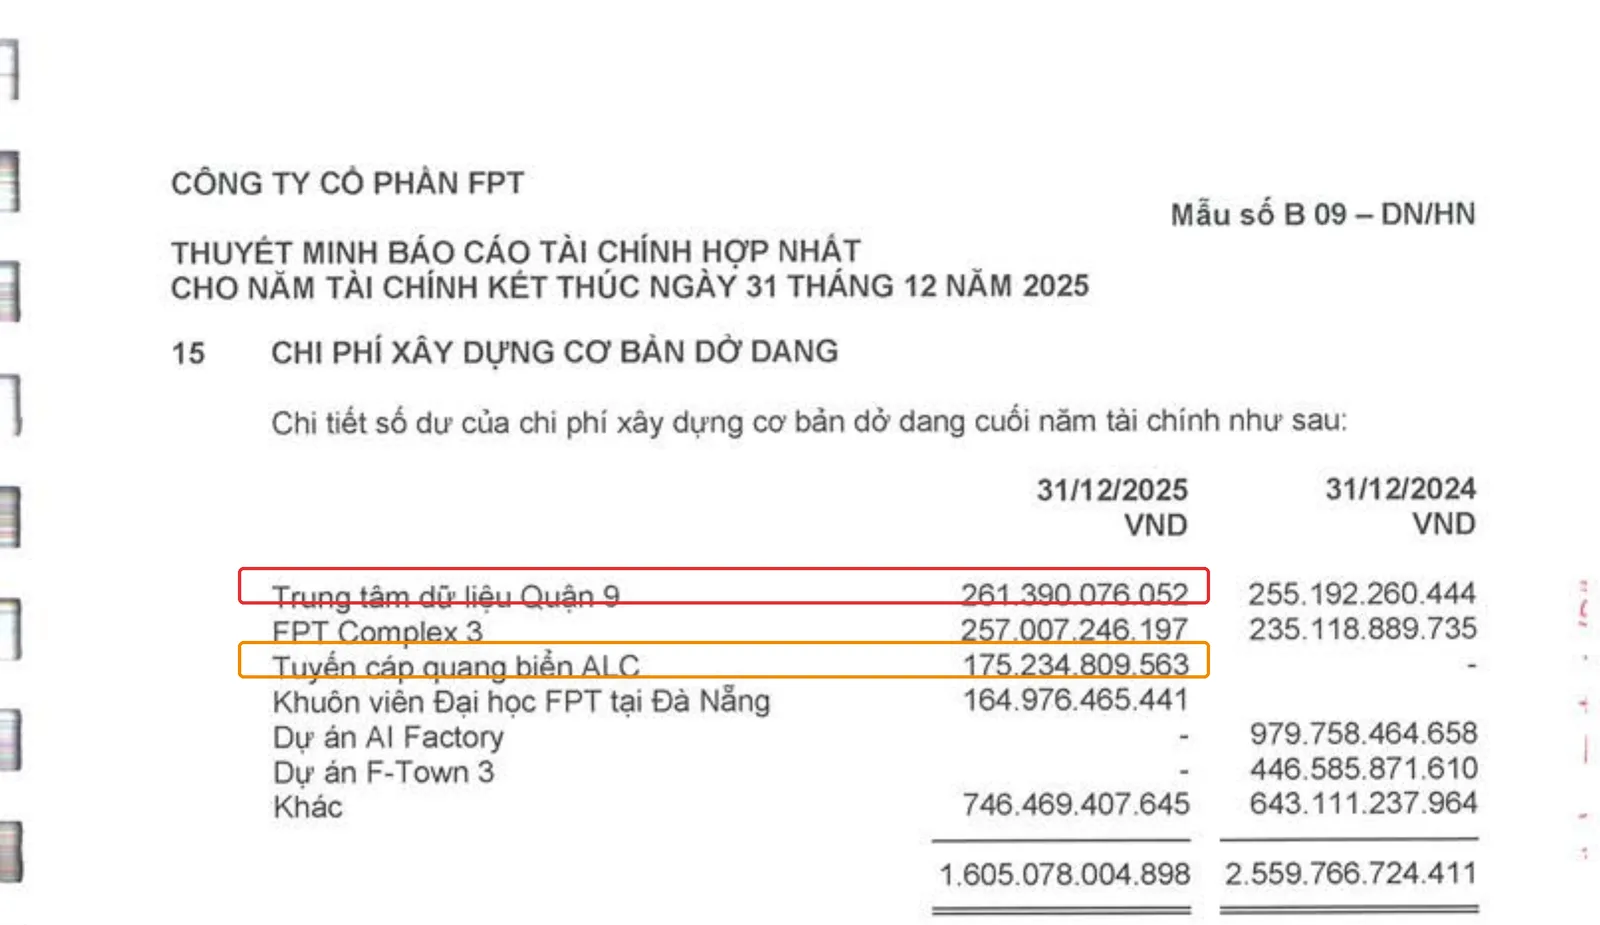
- Nhầm “chi phí xây dựng cơ bản dở dang” toàn là phần mềm: Nhìn Thuyết minh 15 của FPT, phần lớn số dư xây dựng cơ bản dở dang lại là các dự án hạ tầng vật lý như Trung tâm dữ liệu Quận 9, FPT Complex 3, tuyến cáp quang biển ALC, khuôn viên Đại học FPT tại Đà Nẵng — không phải phần mềm. Đừng mặc định mọi khoản “dở dang” của một công ty công nghệ đều liên quan đến code.
Câu hỏi thường gặp
Vốn hóa chi phí là gì?
Là việc ghi nhận một khoản chi thành tài sản trên bảng cân đối kế toán thay vì tính thẳng vào chi phí trong kỳ, sau đó phân bổ dần qua khấu hao trong nhiều năm.
Phần mềm máy tính khấu hao trong bao lâu theo quy định VN?
Theo khung thời gian sử dụng hữu ích doanh nghiệp thường áp dụng cho nhóm tài sản này, phần mềm máy tính thường được khấu hao trong khoảng 3–8 năm, tùy thời gian sử dụng hữu ích ước tính của từng doanh nghiệp.
Vốn hóa sai chi phí có phải là gian lận báo cáo tài chính không?
Có thể. Nếu công ty cố tình vốn hóa những khoản không đủ điều kiện theo VAS 04 để làm đẹp lợi nhuận — như vụ WorldCom vốn hóa 3,8 tỷ USD chi phí hoạt động — đó là gian lận báo cáo tài chính, không đơn thuần là sai sót kỹ thuật.
Vì sao công ty công nghệ thường có ít tài sản vô hình trên BCTC hơn người ta tưởng?
Vì phần lớn chi phí phát triển phần mềm để bán cho khách hàng được ghi nhận vào giá vốn hàng bán ngay trong kỳ tương ứng với doanh thu, chỉ phần mềm dùng nội bộ và đủ điều kiện vốn hóa theo VAS 04 mới xuất hiện như một tài sản cố định vô hình.
Đọc tiếp trong series
Muốn ôn lại bức tranh tổng thể trước khi đi sâu vào từng khoản mục, bạn có thể quay lại bài trụ Cách đọc báo cáo tài chính cho người mới bắt đầu. Nếu chưa quen mặt bốn báo cáo cấu thành BCTC, hãy đọc Báo cáo tài chính là gì? Bộ BCTC gồm 4 báo cáo nào trước.
Để hiểu rõ hơn “tài sản vô hình” nằm ở đâu trên bảng cân đối, bạn có thể đọc thêm Bảng cân đối kế toán là gì? Đọc thế nào cho hiểu. Nếu thích chủ đề “vốn hóa chi phí” nói chung, bài Vốn hóa lãi vay là gì? Bí mật trong BCTC bất động sản khai thác một dạng vốn hóa khác — lãi vay thay vì chi phí phát triển phần mềm. Và vì cùng dùng FPT làm ví dụ, bạn có thể đọc thêm Doanh thu chưa thực hiện là gì? Vì sao tiền khách trả trước chưa phải là lãi. Cuối cùng, nếu muốn học cách phát hiện các dấu hiệu bất thường khác trên BCTC, xem Red flags trên BCTC: dấu hiệu “làm đẹp” sổ sách. Và nếu muốn hiểu toàn bộ phần thuyết minh (không chỉ riêng mục vốn hóa), xem Thuyết minh báo cáo tài chính: kho báu ai cũng bỏ qua.
Nguồn tham khảo
- Chuẩn mực kế toán Việt Nam số 04 (VAS 04) — Tài sản cố định vô hình, Bộ Tài chính.
- Thông tư 200/2014/TT-BTC — Chế độ kế toán doanh nghiệp.
- Báo cáo tài chính hợp nhất năm 2025 đã kiểm toán, CTCP FPT (PwC Việt Nam kiểm toán, báo cáo số HAN 4324, ký 19/3/2026), công bố tại fpt.com ngày 19/3/2026.
- “WorldCom scandal”, Wikipedia; “WorldCom: The Accounting Scandal”, EveryCRSReport.com; “Cynthia Cooper (accountant)”, Wikipedia — truy cập 28/7/2026.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.