Tháng 6/2026, cổ phiếu Hyundai Motor chạm 783.000 won. Bốn tháng rưỡi sau, giá rơi xuống dưới 320.000 won, giảm khoảng 60%, trong khi năm 2025 công ty vẫn lãi ròng hơn 10 nghìn tỷ won. Doanh nghiệp lớn và cổ phiếu tốt là hai chuyện khác nhau. Hôm nay Happite cùng bạn nhìn hành trình Hyundai qua mắt nhà đầu tư, rồi đặt VinFast và Vingroup cạnh đó, không phải để nói VinFast sẽ lặp lại lịch sử, mà để biết nên hỏi những câu gì.
- Hyundai Motor niêm yết năm 1974 khi đã có lãi; VinFast niêm yết năm 2023 với định giá khoảng 85 tỷ USD trong lúc lỗ lớn.
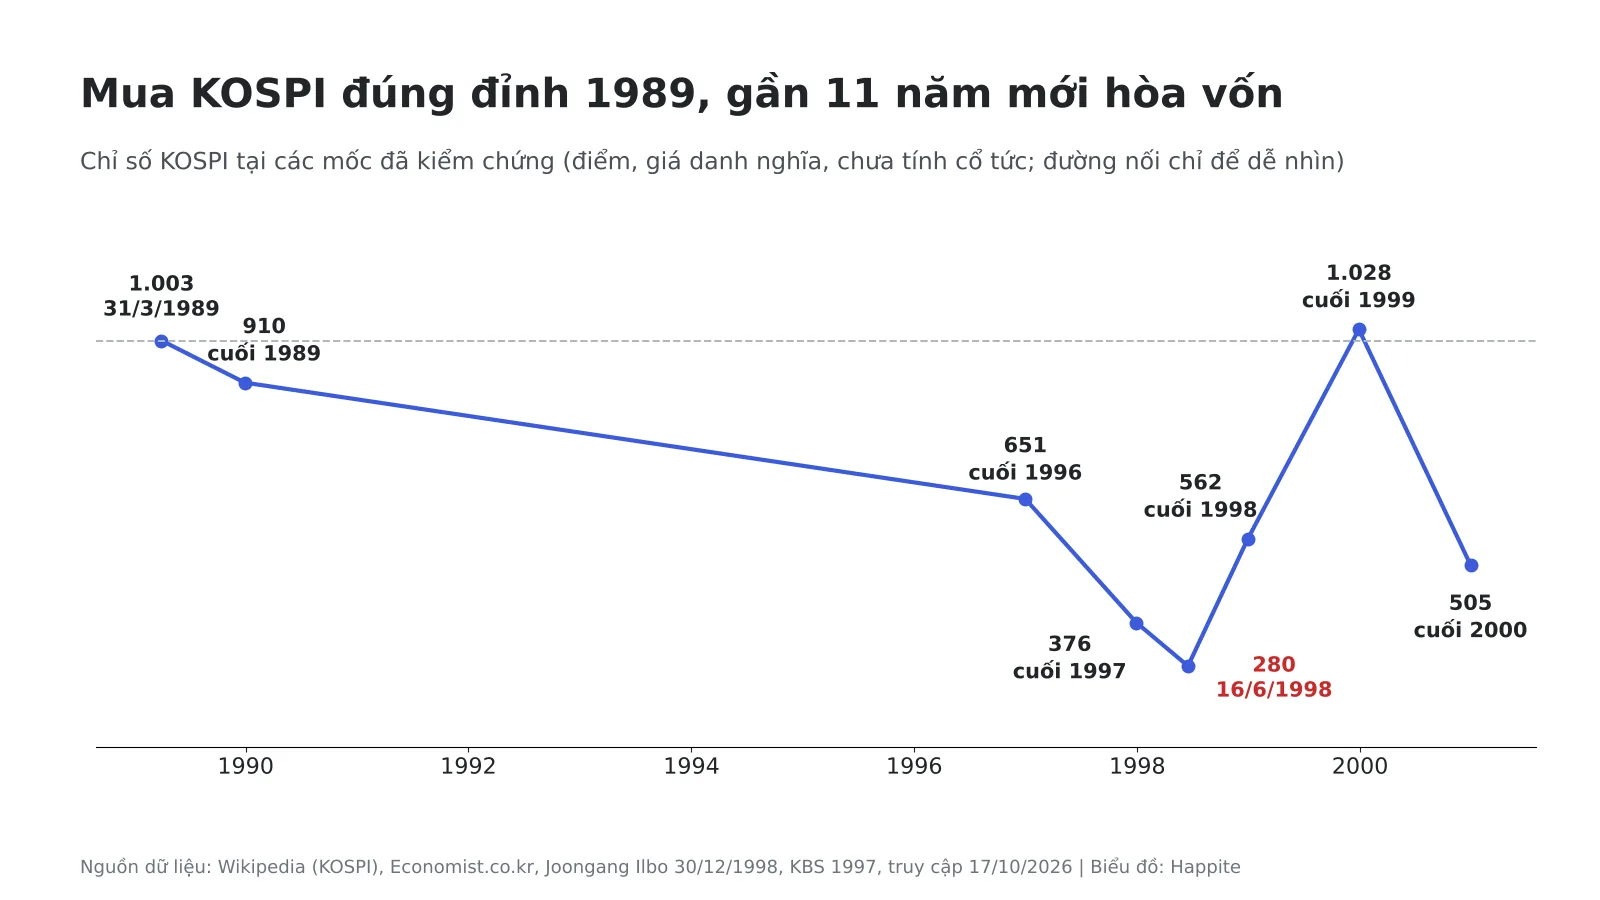
- Hàn Quốc tăng trưởng rất nhanh, nhưng người mua KOSPI đúng đỉnh tháng 3/1989 phải chờ đến cuối 1999 mới hòa vốn.
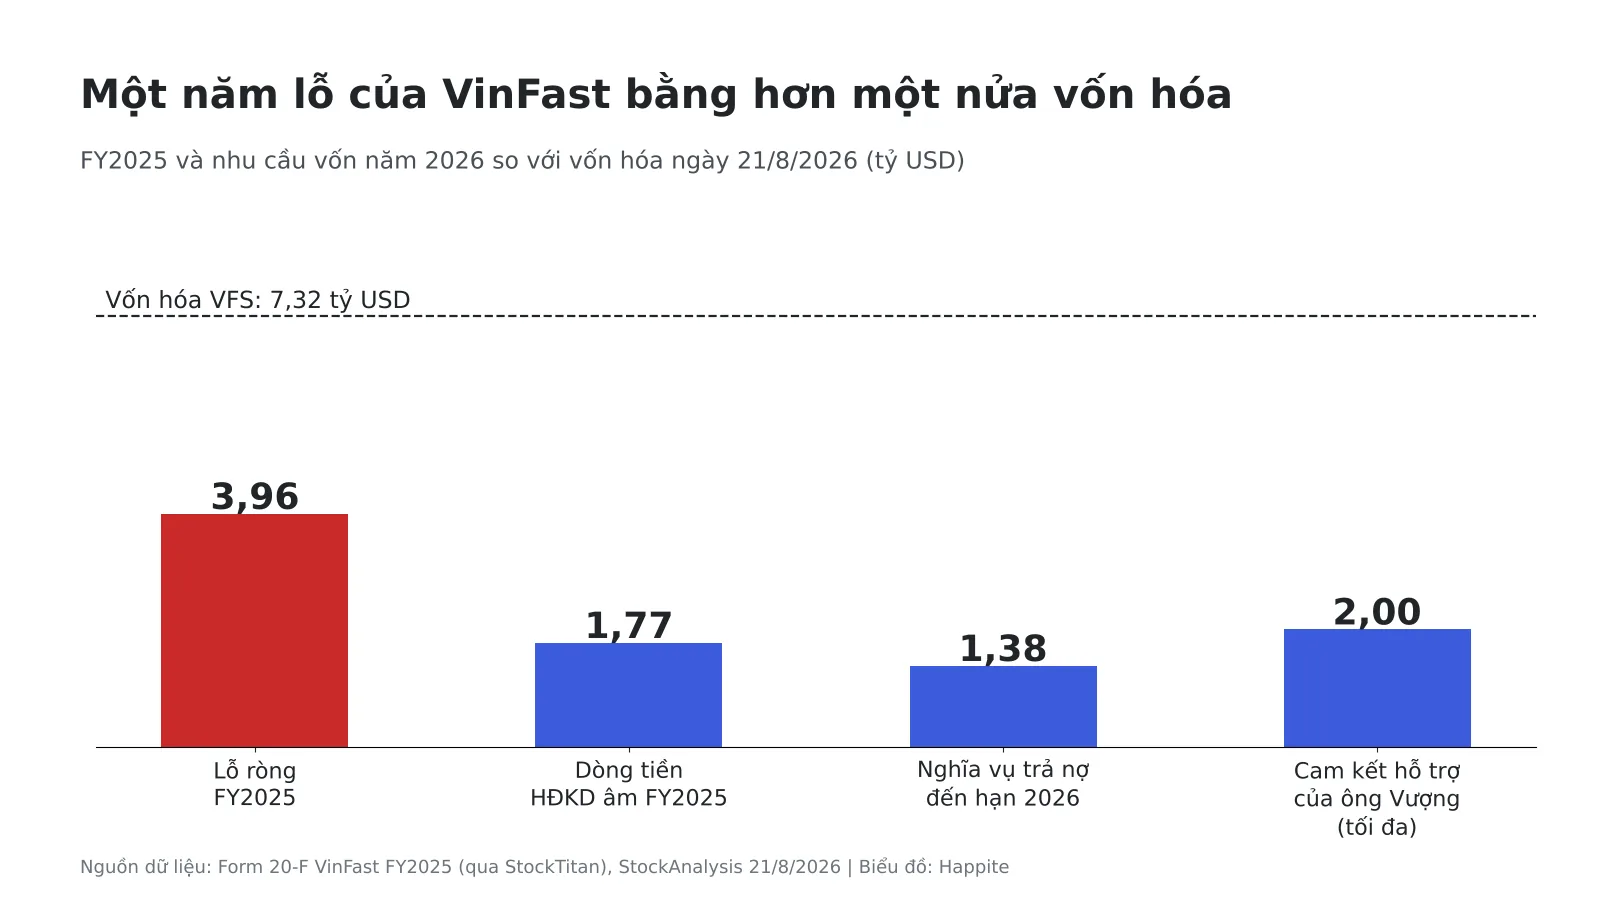
- VinFast lỗ ròng khoảng 3,96 tỷ USD năm 2025, bằng hơn một nửa vốn hóa hiện tại, và kiểm toán nêu nghi ngờ đáng kể về khả năng hoạt động liên tục.
- Bài chỉ cung cấp khung suy nghĩ, không phải dự báo hay khuyến nghị.
Chọn đúng cặp so sánh: ba pháp nhân, ba câu chuyện khác nhau
Trước tiên cần tách bạch các “nhân vật”. Hyundai Motor (KRX: 005380) là hãng xe niêm yết, không phải toàn bộ tập đoàn Hyundai. VinFast (NASDAQ: VFS) là hãng xe niêm yết tại Mỹ, còn Vingroup (HOSE: VIC) là công ty mẹ đa ngành. Vì vậy phép so sánh sát nhất là Hyundai Motor với VinFast, còn VIC là lớp thứ hai để hiểu nguồn vốn đứng sau.
| Pháp nhân | Sàn, mã | Niêm yết | Cấu trúc sở hữu |
|---|---|---|---|
| Hyundai Motor | KRX: 005380 | 28/6/1974 | Hyundai Mobis 22,36%, quỹ hưu trí NPS 7,76%, ông Chung Mong-koo 5,57% |
| VinFast | NASDAQ: VFS | 15/8/2023 (qua SPAC) | Các bên liên quan ông Phạm Nhật Vượng nắm 97,8%, riêng Vingroup khoảng 1,19 tỷ cổ phiếu |
| Vingroup | HOSE: VIC | 19/9/2007 | Công ty mẹ đa ngành, hợp nhất VinFast |
Hai lưu ý: VinFast báo cáo theo IFRS còn Vingroup theo VAS, nên không cộng trừ trực tiếp được; và phần lưu hành tự do của VFS ước tính chỉ khoảng 2,2% (suy ra từ tỷ lệ sở hữu trên), nên giá phản ánh một thị trường rất mỏng.
Hyundai lên sàn khi đã có lãi, VinFast lên sàn khi chưa
Hyundai Motor niêm yết ngày 28/6/1974 tại sàn Seoul và Busan với 8 triệu cổ phiếu, mệnh giá 500 won, theo Maeil Business. Giá phát hành 750 won, và nửa đầu năm đó công ty đạt doanh thu khoảng 12,4 tỷ won, lãi ròng khoảng 1,6 tỷ won, theo cùng tờ báo. Dù vậy, cổ phiếu vẫn có lúc xuống dưới giá phát hành khi thị trường chung suy thoái nặng. Doanh nghiệp có lãi không bảo vệ được nhà đầu tư khỏi thị trường xấu.
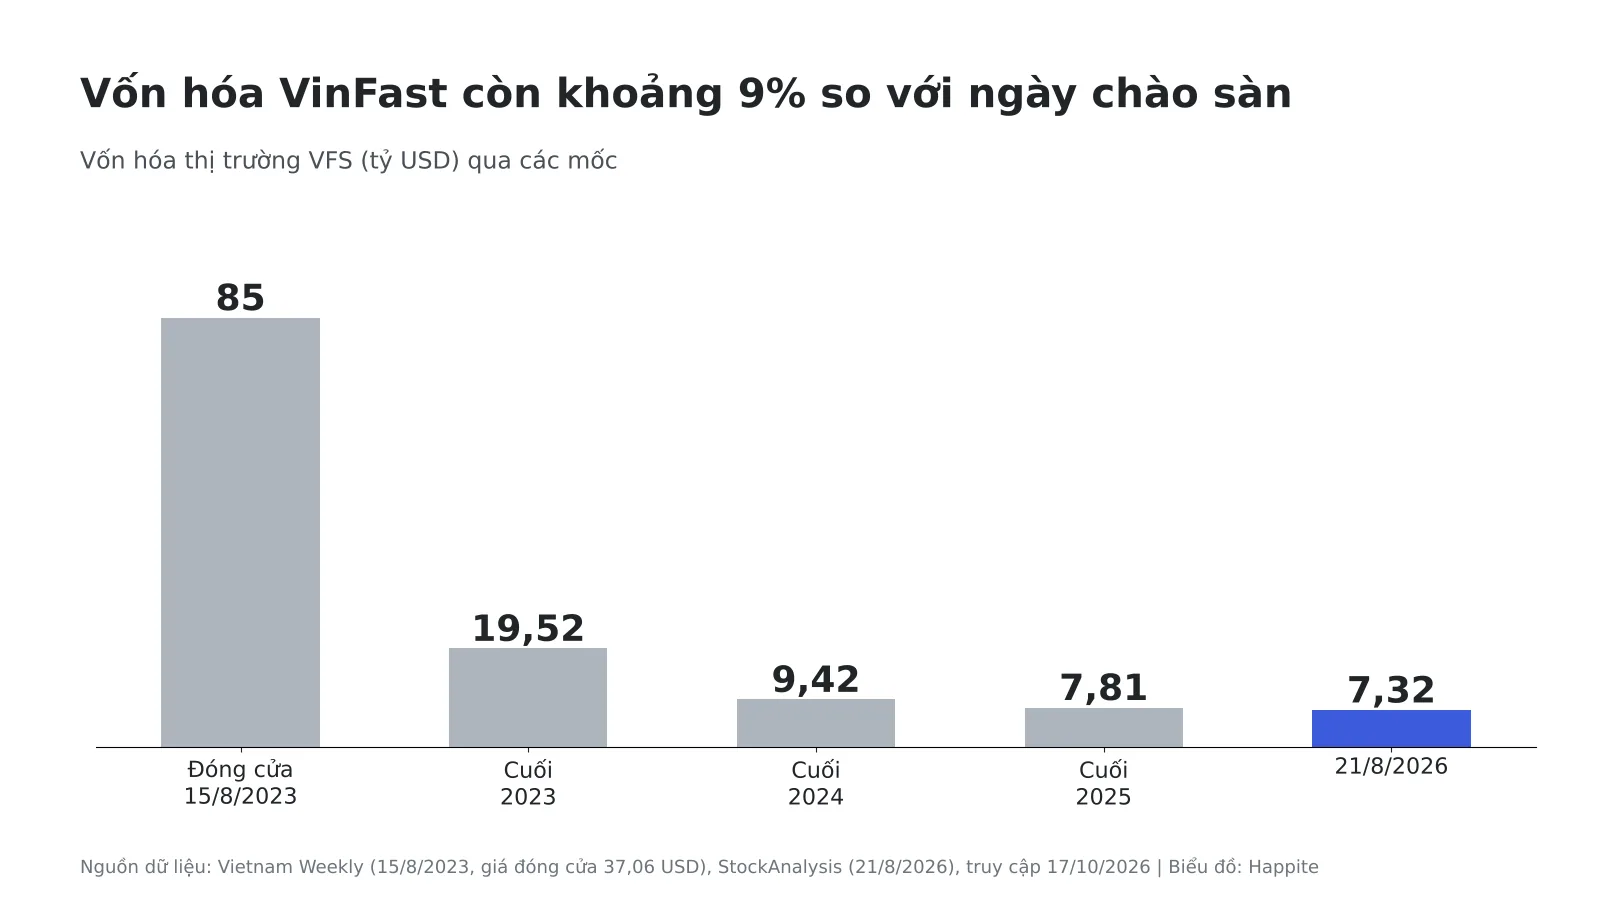
VinFast đi một con đường khác. Phiên đầu tiên ngày 15/8/2023, cổ phiếu mở cửa 22 USD, đóng cửa 37,06 USD, tương ứng vốn hóa khoảng 85 tỷ USD, theo Vietnam Weekly, khi hãng mới bán 137 xe tại Mỹ tính đến tháng 6/2023. Đến ngày 21/8/2026, vốn hóa còn 7,32 tỷ USD theo StockAnalysis, khoảng 9% so với ngày đầu.
1980-1990: doanh nghiệp tăng tốc, chỉ số chứng khoán thì không
Hyundai Motor năm 1986 bán 168.882 chiếc Excel tại Mỹ ngay năm đầu, và đến 1989 đã xuất khẩu tích lũy hơn một triệu chiếc dòng này, theo Korea Herald và Encyclopedia of Korean Culture. Kinh tế Hàn Quốc khi đó tăng khoảng 12% mỗi năm.
Dữ liệu chỉ số cho thấy điều ngược lại. KOSPI vượt 1.000 điểm ngày 31/3/1989 (1.003,31), nhưng cuối năm đã còn 909,72. Chỉ số xuống 280 điểm ngày 16/6/1998, tức giảm khoảng 72% so với đỉnh, và phải đến cuối 1999 mới đạt 1.028,07. Một người mua đúng đỉnh 1989 chờ gần 11 năm mới hòa vốn theo giá danh nghĩa. Tăng trưởng nhanh không bảo đảm chỉ số tăng tương ứng, vì giá mua mới là phần quyết định.
Happite chưa tìm được chuỗi giá điều chỉnh đáng tin cậy cho riêng cổ phiếu Hyundai Motor trước năm 2000, nên không dám nội suy; bài dùng KOSPI và các mốc sự kiện có nguồn thay thế.
1997-1998: doanh nghiệp sống sót, cổ đông thì không chắc
KOSPI giảm từ 651,22 (cuối 1996) còn 376,31 (cuối 1997), theo Economist, và vốn hóa thị trường quy ra USD co từ 138,3 tỷ xuống 46,9 tỷ USD theo KBS. Trần sở hữu nước ngoài, mở lần đầu ở mức 10% từ tháng 1/1992, được nâng lên 55% tháng 12/1997 và bỏ hẳn vào tháng 5/1998 (trừ vài ngành chiến lược), theo Joongang Ilbo. Dòng vốn ngoại trở thành lực lượng quyết định giá.
Kia là bài học đau nhất. Hyundai Motor thắng đấu giá Kia tháng 10/1998 và ký hợp đồng ngày 1/12/1998, mua 51% Kia và Asia Motors với tổng giá khoảng 1.178 tỷ won, theo Maeil Business. Doanh nghiệp Kia vẫn tồn tại, nhưng cổ đông cũ chịu giảm vốn (giảm số cổ phiếu) tới 90%, theo tin ngày 20/10/1998. Doanh nghiệp sống không có nghĩa cổ đông cũ giữ được tiền.
Hyundai Motor cũng không nhẹ nhàng. Theo một bài cộng tác của Yonhap Infomax, năm 1997 nợ chiếm khoảng 85% tổng tài sản (9,54 trên 11,24 nghìn tỷ won), năm 1998 doanh thu giảm 25% và lỗ ròng 33 tỷ won, rồi công ty tăng vốn hai năm liền, giá bình quân khoảng 10.000 won mỗi cổ phiếu; năm 1999 doanh thu đạt 14,2 nghìn tỷ won và lãi ròng 414 tỷ won. Theo báo cáo phân tích cuối 2001, cổ phiếu khi đó ở mức 28.400 won (giá danh nghĩa, chưa điều chỉnh, chưa tính cổ tức). Người dám tăng vốn ở vùng đáy được đền đáp, nhưng chỉ vì họ chịu đựng cả giai đoạn doanh nghiệp còn thua lỗ.
VinFast và Vingroup hôm nay: đọc ba lớp số liệu
Lớp đầu là hoạt động. VinFast năm 2025 giao 196.919 xe (tăng 102%), doanh thu 90.427 tỷ đồng (khoảng 3,6 tỷ USD, tăng 105%), nhưng lỗ ròng 99.583 tỷ đồng (khoảng 3,96 tỷ USD) theo báo cáo 20-F. Quý 1/2026 doanh thu 23.111 tỷ đồng, lỗ gộp 17.005 tỷ đồng (biên gộp âm 73,6%) và lỗ ròng 28.108 tỷ đồng (khoảng 1,12 tỷ USD) theo báo cáo chưa kiểm toán; khoảng 13% số xe giao cho các bên liên quan.
Lớp thứ hai là nguồn vốn. Báo cáo 20-F ghi nhận thâm hụt vốn lưu động 79.319 tỷ đồng, nghĩa vụ trả nợ năm 2026 khoảng 34.616 tỷ đồng, và “nghi ngờ đáng kể về khả năng hoạt động liên tục”. Vingroup phát thư hỗ trợ (tùy khả năng tài chính), còn ông Vượng cam kết tối đa 50.000 tỷ đồng tài trợ đến hết 2026, trong đó 28.000 tỷ đồng đã giải ngân tính đến cuối 2025.
Lớp thứ ba là công ty mẹ. Nửa đầu 2026 Vingroup báo doanh thu 221.920 tỷ đồng, lãi sau thuế 20.905 tỷ đồng, nợ vay 355.811 tỷ đồng (khoảng 135.759 tỷ đồng ngắn hạn), và cổ phiếu VIC đóng cửa 236.000 đồng ngày 28/8/2026, vốn hóa lập đỉnh theo Doanh nhân Pháp luật. Quý 1/2026, Vinhomes lãi sau thuế khoảng 25.600 tỷ đồng trong khi cả Vingroup chỉ lãi 5.611 tỷ đồng; khoảng chênh lớn này gợi ý các mảng khác, trong đó có ô tô điện, đang hấp thụ nhiều lợi nhuận (suy luận của Happite, bài báo không đối chiếu). Bạn có thể đọc thêm trong bài về lãi của VIC liên quan VinFast và cách phân biệt lãi sổ sách với tiền thật.
Hyundai 2026 nhắc điều gì cho cả hai phía?
Cổ phiếu Hyundai Motor đạt 783.000 won ngày 1/6/2026 trong làn sóng kỳ vọng vào trí tuệ nhân tạo vật lý, theo Korea Times, rồi giảm xuống dưới 320.000 won giữa tháng 10. Lý do gồm đình công làm hụt khoảng 50.000 xe, thuế quan Mỹ, cạnh tranh từ xe Trung Quốc, và mảng công nghệ chưa sinh lời. Nhiều công ty chứng khoán đã hạ giá mục tiêu. Giá cao không chứng minh doanh nghiệp tốt, và giá thấp cũng chưa chứng minh doanh nghiệp xấu.
Môi trường đầu tư: Việt Nam hôm nay và Hàn Quốc 1980-1990
Hàn Quốc những năm 1980 mở cửa rất thận trọng với vốn ngoại (trần 10% từ 1992), nên khi khủng hoảng đến, đòn bẩy doanh nghiệp bị phơi bày. Việt Nam hôm nay mở hơn và đã được nâng hạng FTSE, nhưng vốn ngoại vẫn có thể rút nhanh, như trong bài về khối ngoại bán ròng sau nâng hạng. VinFast huy động vốn ở Mỹ bằng SPAC, còn Hyundai từng tăng vốn ngay trong nước. Phần vĩ mô nằm trong bài về Việt Nam, Hàn Quốc 1988 và POSCO.
3, 5 và 10 năm tới: ba kịch bản cho VinFast và Vingroup
| Kịch bản | Điều kiện cần | Hệ quả cho cổ đông |
|---|---|---|
| Tích cực | Biên gộp dương trong 3 năm, sản lượng đủ lớn, nhà máy Ấn Độ, Indonesia và Bắc Carolina (dự kiến 2028) vận hành hiệu quả | Dòng tiền tự nuôi được, giảm phụ thuộc hỗ trợ, cơ sở để tăng lượng cổ phiếu tự do |
| Cơ sở | Sản lượng tăng nhưng lỗ thu hẹp chậm; vẫn cần hỗ trợ từ ông Vượng và Vingroup đến 5 năm | Giá dao động theo tin tức; cổ đông chịu rủi ro pha loãng hoặc cam kết hỗ trợ kéo dài |
| Tiêu cực | Cầu nội địa chững, cạnh tranh giá, hỗ trợ không đủ hoặc chi phí vốn tăng | Tái cấu trúc nợ hoặc tăng vốn bất lợi, giống bài học Kia với cổ đông cũ |
Ở khung 10 năm, câu hỏi là lợi nhuận trên vốn bỏ ra: Hyundai Motor năm 2025 có doanh thu 186,25 nghìn tỷ won, lãi hoạt động 11,47 nghìn tỷ won (biên khoảng 6,2%) và lãi ròng 10,36 nghìn tỷ won trên vốn chủ 127,65 nghìn tỷ won (khoảng 8,1%), theo Wikipedia. Đó là mức một hãng xe trưởng thành đạt được sau hơn năm thập kỷ, một thước tham chiếu cho kỳ vọng về VinFast.
Câu hỏi thường gặp
Hyundai thành công có nghĩa cổ phiếu luôn đáng mua? Không. KOSPI từ đỉnh 1989 mất gần 11 năm để hòa vốn, và cổ phiếu Hyundai Motor giảm khoảng 60% chỉ trong 2026 dù doanh nghiệp vẫn có lãi.
VinFast có đi theo con đường của Hyundai không? Chưa thể biết. Hyundai có lãi khi niêm yết; VinFast lỗ lớn và phụ thuộc hỗ trợ từ nhóm sở hữu.
Nên nhìn vốn hóa hay lợi nhuận? Cả hai, cùng dòng tiền, nợ đến hạn và ai đang cấp vốn.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định. Dữ liệu cập nhật đến 17/10/2026; các kịch bản là suy luận minh họa của Happite.
Lưu ý dữ liệu: tỷ lệ lưu hành tự do 2,2% và tỷ lệ lỗ so với vốn hóa (khoảng 54%, ghép số liệu FY2025 với vốn hóa tháng 8/2026) là phép tính của Happite; số liệu Hyundai trước 2000 lấy từ báo chí đương thời và bài cộng tác, cần đối chiếu thêm với báo cáo gốc.