Đầu tháng 10/2026, GDP quý III của Việt Nam được công bố tăng 9,95%, đưa 9 tháng lên 9,01%, mức cao nhất trong 15 năm. Con số này khiến nhiều người nhớ đến Hàn Quốc cuối thập niên 1980, khi nền kinh tế tăng hai con số nhiều năm liền. Happite muốn cùng bạn thử xem phép so sánh đó đứng vững đến đâu, và POSCO cùng HPG nằm ở đâu trong câu chuyện này.
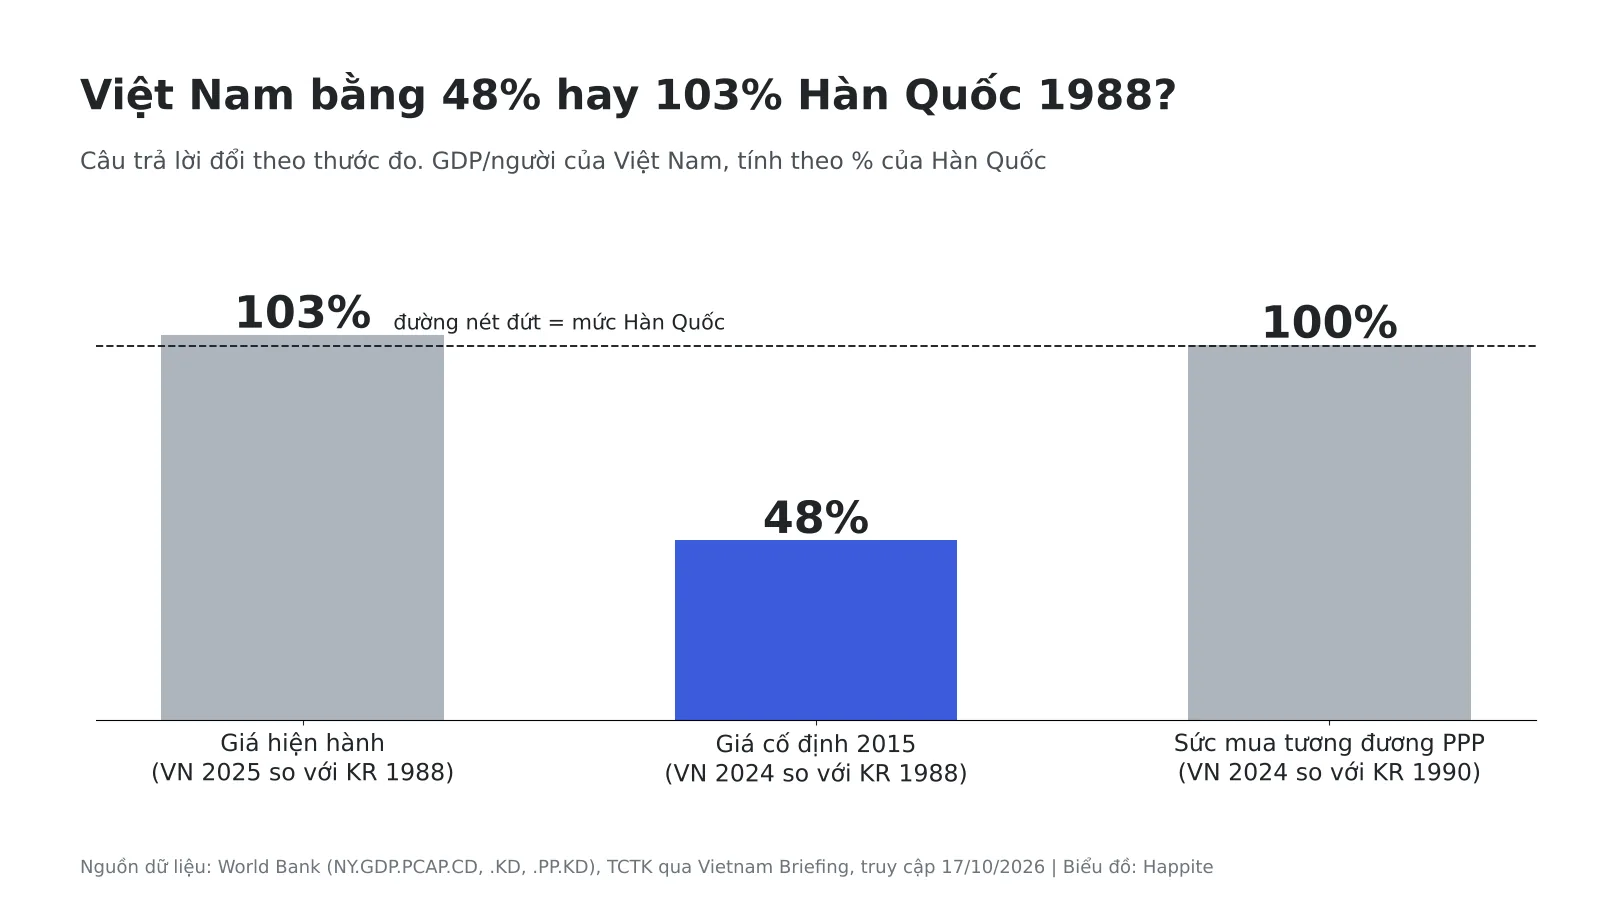
- GDP/người Việt Nam 2025 (khoảng 5.026 USD) gần bằng Hàn Quốc 1988 (4.889 USD) theo giá hiện hành, nhưng theo giá cố định mới bằng khoảng 48%.
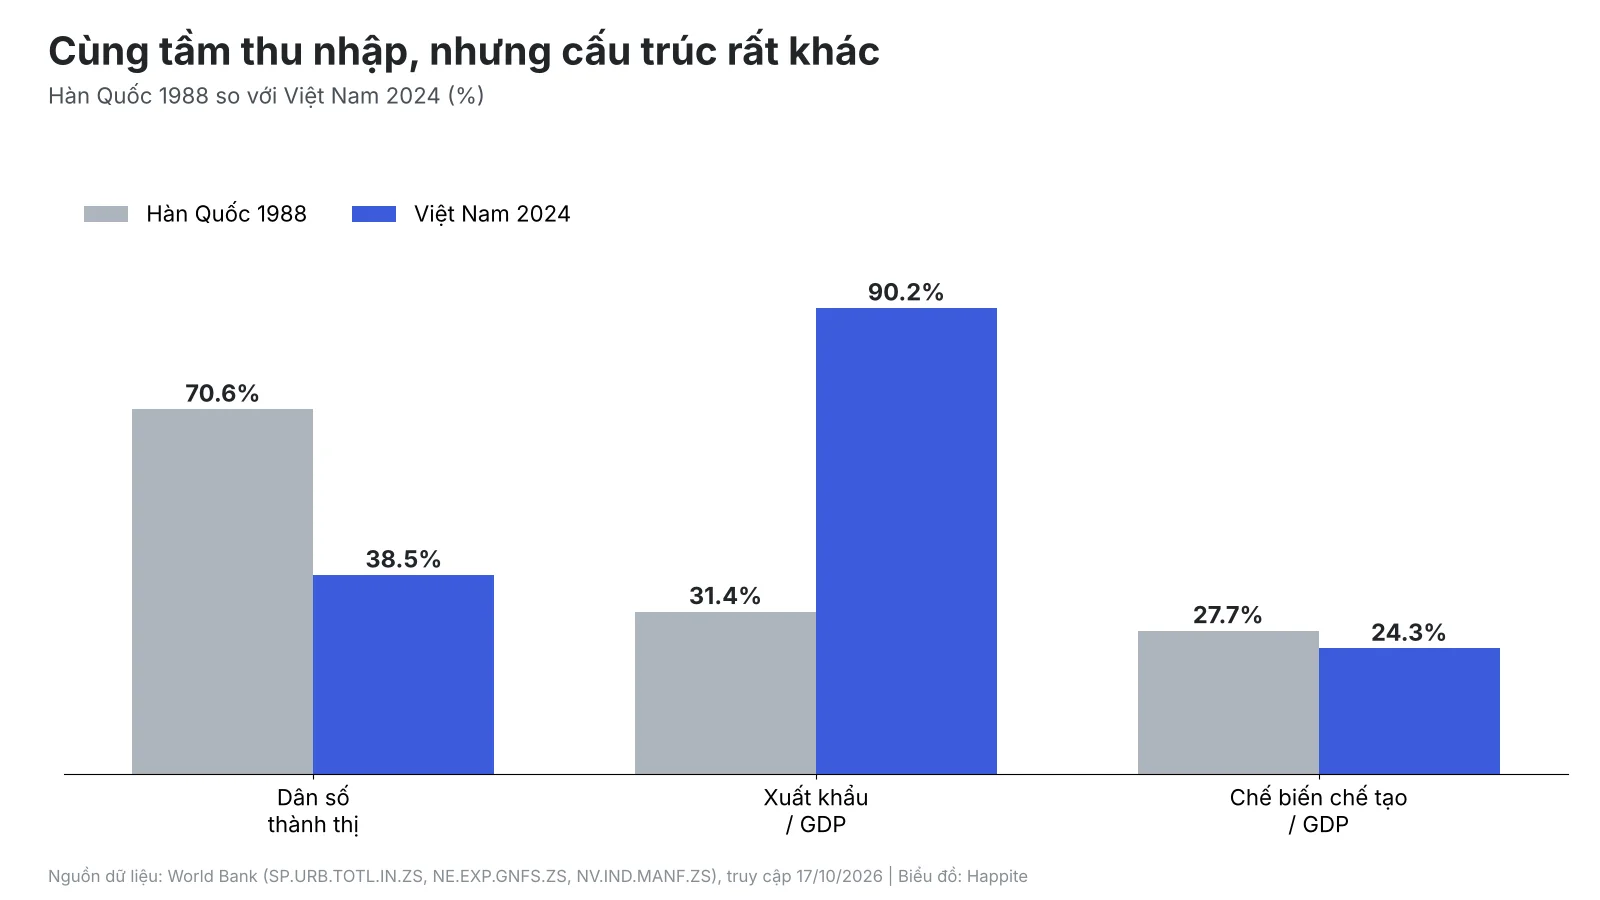
- Giống nhau ở nhịp tăng trưởng và đầu tư hạ tầng; khác ở đô thị hóa (38,5% so với 70,6%) và độ mở (xuất khẩu bằng 90% GDP so với 31%).
- POSCO lớn lên nhờ cầu thép nội địa sâu từ ô tô, đóng tàu. HPG đã khoảng 16 triệu tấn công suất, nhưng cầu chủ yếu là xây dựng và nợ vay ở mức kỷ lục.
- Các kịch bản 3, 5, 10 năm trong bài chỉ để suy nghĩ, không phải dự báo hay khuyến nghị.
Việt Nam 2026 có thật sự đang ở Hàn Quốc 1988?
GDP bình quân đầu người của Việt Nam năm 2025 khoảng 5.026 USD theo ước tính của Tổng cục Thống kê. Hàn Quốc năm 1988 là 4.889 USD theo giá hiện hành của World Bank. Hai con số gần như trùng nhau, nên câu chuyện “Việt Nam đang ở 1988 của Hàn Quốc” lan rất nhanh.
Vấn đề là một đô la năm 1988 mua được nhiều hơn một đô la năm 2025. Khi đổi thước đo, bức tranh khác đi.
| Thước đo GDP/người | Hàn Quốc | Việt Nam |
|---|---|---|
| Giá hiện hành | 4.889 USD (1988) | khoảng 5.026 USD (2025) |
| Giá cố định 2015 | 8.367 USD (1988) | 4.013 USD (2024) |
| Sức mua tương đương (PPP) | 14.378 int-$ (1990, số sớm nhất có sẵn) | 14.396 int-$ (2024) |
Happite nghĩ đây là bài học đầu tiên: ai chỉ trích dẫn thước đo hợp với luận điểm của mình thì nên được đọc chậm lại, kể cả khi người đó là chính chúng ta.
Điểm giống: nhịp tăng trưởng và nền móng hạ tầng
Về tốc độ, hai giai đoạn khá gần. Hàn Quốc tăng 11,5% năm 1986, 12,9% năm 1987 và 12,1% năm 1988. Việt Nam tăng 8,02% năm 2025 và đang chạy khoảng 9% năm 2026, với chỉ số sản xuất công nghiệp 9 tháng tăng 12,3% theo số liệu 9 tháng 2026.
Đầu tư công cũng là điểm chung: vốn ngân sách giải ngân 9 tháng đạt 661,8 nghìn tỷ đồng, tăng 19%. Tỷ trọng chế biến chế tạo không còn xa nhau, 27,7% GDP của Hàn Quốc năm 1988 so với 24,3% của Việt Nam năm 2024 (17,1% năm 2010).
Điểm khác: ba con số làm phép so sánh lung lay
Đô thị hóa là khác biệt đầu tiên. Năm 1988, 70,6% dân Hàn Quốc sống ở thành thị; Việt Nam năm 2024 mới khoảng 38,5%. Điều này vừa báo hiệu một đợt sóng xây dựng còn dài, vừa cho thấy hai nền kinh tế không đứng cùng một điểm trên bản đồ.
Độ mở là khác biệt thứ hai. Xuất khẩu chiếm 31,4% GDP Hàn Quốc năm 1988, còn Việt Nam là 90,2% năm 2024. Chín tháng 2026, xuất khẩu đạt 434,3 tỷ USD (tăng 24,5%) nhưng nhập khẩu lên 453,7 tỷ USD (tăng 36,7%), và chế biến chế tạo chiếm 82,6% vốn FDI thực hiện. Nói giản dị, Hàn Quốc xuất khẩu bằng tập đoàn của mình, còn Việt Nam xuất khẩu nhiều bằng nhà máy của người khác đặt trong nước.
Khác biệt thứ ba là cấu trúc cầu thép. Hàn Quốc 1988 chỉ có khoảng 42 triệu dân nhưng có ô tô, đóng tàu, điện tử kéo cầu theo chiều sâu. Việt Nam gần 100 triệu dân, trong đó xây dựng chiếm hơn 93% nhu cầu thép theo Transition Asia.
POSCO đã làm gì để thành xương sống của công nghiệp Hàn Quốc?
POSCO thành lập ngày 1/4/1968 với 39 nhân viên ở làng chài Pohang, khi Hàn Quốc chưa có ngành thép tích hợp. Các nhà tài trợ phương Tây rút lui, vốn và công nghệ cuối cùng chủ yếu đến từ Nhật Bản. Lò cao số 1 ra thép ngày 9/6/1973, công suất 1,03 triệu tấn, theo POSCO Newsroom.
Từ đó POSCO mở rộng bất chấp chu kỳ: 2,6 triệu tấn năm 1976, 8,5 triệu tấn năm 1981, rồi Gwangyang khởi công năm 1985 để đón làn sóng ô tô và đóng tàu. Họ xây đúng lúc ngành thép thế giới suy thoái nên mua được thiết bị rẻ; suất đầu tư chỉ khoảng 400 USD mỗi tấn, trong khi Nhật Bản khoảng 590 USD và Mỹ 820 USD theo KDI School.
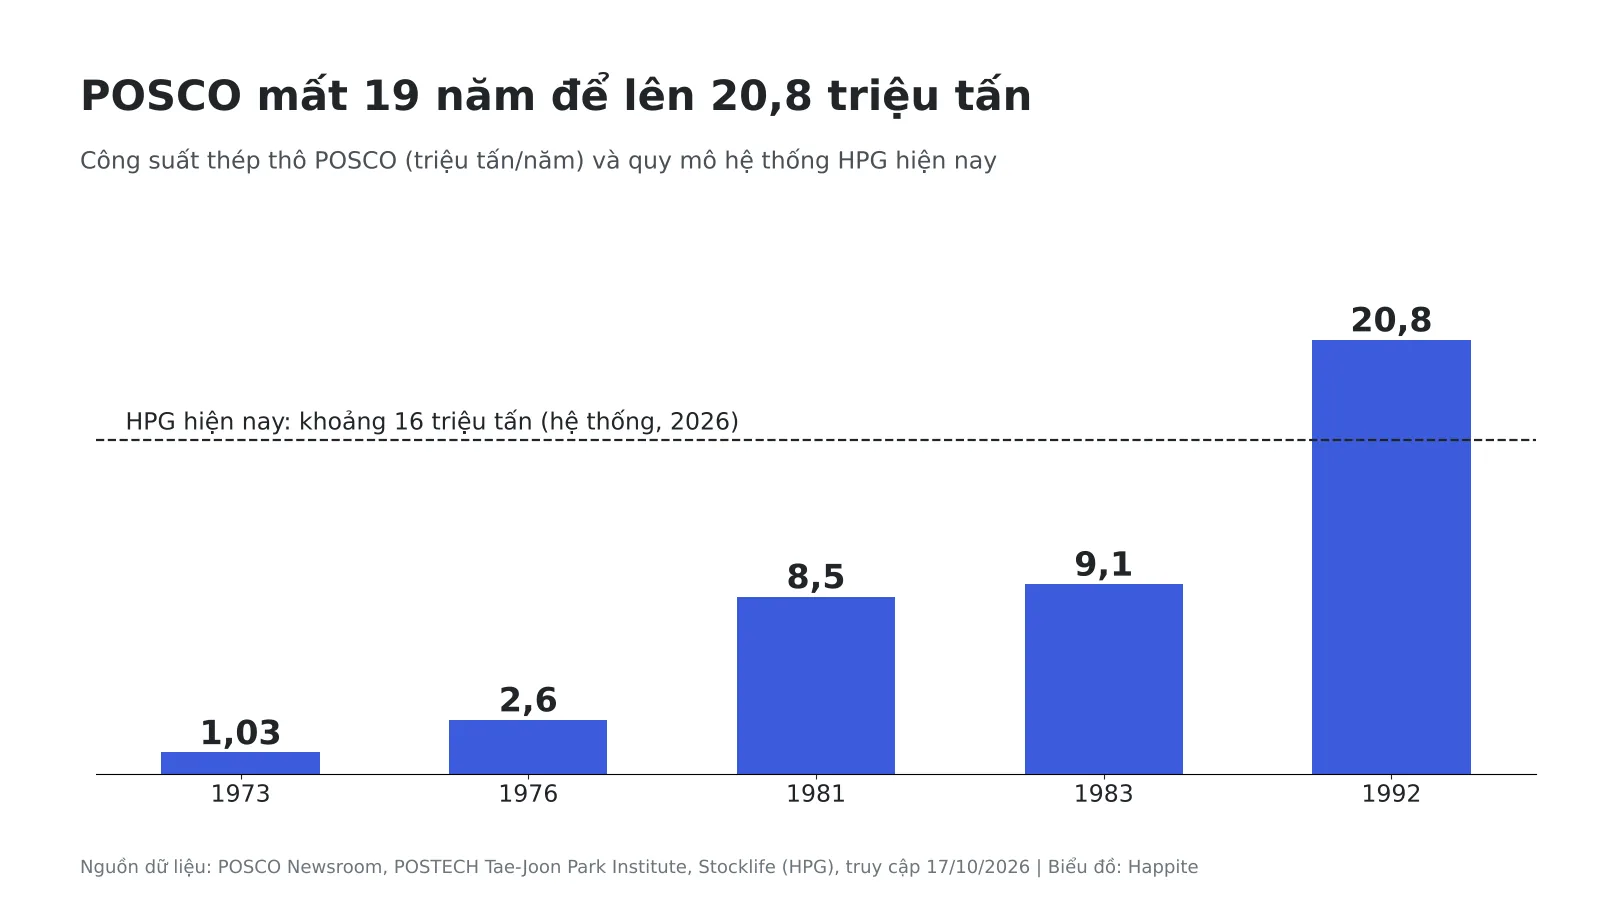
Năm 1988, sản lượng thép thô Hàn Quốc đạt 19,3 triệu tấn, tăng 14,9%, và nhu cầu nội địa chiếm khoảng 70% tổng tiêu thụ theo country-data. POSCO niêm yết năm đó, với lợi nhuận hoạt động khoảng 20% doanh thu. Điểm đáng suy ngẫm: POSCO thành công không chỉ vì xây được nhà máy, mà vì có sẵn người mua đúng loại thép mà họ ngày càng làm tốt hơn.
HPG hôm nay đứng ở đâu so với POSCO?
Về quy mô, HPG đã rất lớn. Năm 2025 Hòa Phát tiêu thụ 10,6 triệu tấn thép; 9 tháng 2026 là 10,3 triệu tấn (tăng 39%), trong đó HRC đạt 5,47 triệu tấn (tăng 59%), theo Doanh nhân Pháp luật. Dung Quất 2 (vốn 88.400 tỷ đồng, thêm 6,1 triệu tấn mỗi năm) là động lực chính, và mục tiêu 2026 là gần 15 triệu tấn theo CafeF. Cả nước năm 2024 sản xuất khoảng 22 triệu tấn thép thô, đã vượt mức 19,3 triệu tấn của Hàn Quốc 1988.
Nhưng quy mô chưa phải toàn bộ câu chuyện. Nửa đầu 2026, HPG lãi sau thuế 15.480 tỷ đồng (tăng 103%), song cổ phiếu quanh 20.900 đồng vẫn thấp hơn khoảng 25% so với đỉnh cuối 2025, với P/E 9,1 lần và P/B 1,23 lần theo Dân Trí (16/10/2026). Lý do gồm giá thép giảm nhanh hơn giá nguyên liệu, nhu cầu Trung Quốc yếu, bất động sản trong nước chậm lại, và nợ vay kỷ lục 98.530 tỷ đồng (30/6/2026), khoảng 73% là nợ ngắn hạn. Hơn 70% nguyên liệu phải nhập khẩu. Bạn có thể đọc thêm về lợi thế cạnh tranh của HPG ở Dung Quất 2 và vì sao lãi mỗi tấn đang mỏng đi.
Hai thế đứng khác nhau rõ rệt. POSCO thập niên 1980 là nhà sản xuất tích hợp duy nhất của quốc gia, hưởng cầu nội địa có cấu trúc. HPG là doanh nghiệp tư nhân, cạnh tranh trong một thị trường mà thép giá thấp từ Trung Quốc vẫn là sức ép thường trực.
Ba giả định phổ biến cần phản biện
“Đô thị hóa thấp nên cầu thép sẽ tăng mãi.” Một phép tính minh họa: nếu Việt Nam đạt khoảng 390 kg thép trên đầu người (ước tính của Happite cho Hàn Quốc 1988, lấy nhu cầu nội địa 16,3 triệu tấn chia cho khoảng 42 triệu dân) với 104 triệu dân năm 2030 theo dự báo của VSA, nhu cầu sẽ vào khoảng 40 triệu tấn, so với khoảng 24 triệu tấn thép thành phẩm năm 2024. Dư địa có thật. Nhưng Hàn Quốc hiện tiêu thụ 923,5 kg mỗi người và vừa giảm 12,6% trong năm 2024, tức chu kỳ thép có đỉnh có đáy.
“HPG sẽ là POSCO của Việt Nam.” Phép so sánh này bỏ qua việc POSCO leo lên nhờ cầu chuyên biệt từ các tập đoàn nội địa. Nếu Việt Nam không hình thành được chủ thể đủ lớn trong ô tô, đóng tàu, máy móc, HPG sẽ còn phụ thuộc vào xây dựng, và biên lợi nhuận sẽ dao động theo bất động sản.
“Tăng trưởng 9 đến 10% nghĩa là bước ngoặt.” Có thể, nhưng cũng có thể chỉ là một chu kỳ mạnh nhờ FDI đăng ký tăng 76,4% và đầu tư công. Dữ liệu 9 tháng chưa đủ để phân biệt hai khả năng.
3, 5 và 10 năm tới: HPG hưởng lợi, vướng gì, đổi gì?
Đến 2029. Câu hỏi chính là lấp đầy công suất HRC 9 triệu tấn trong 1 đến 2 năm như ban lãnh đạo kỳ vọng. HPG hưởng lợi nếu thay thế được HRC nhập khẩu, nhưng áp lực nằm ở bảng cân đối: nợ ngắn hạn cao, lãi vay kỷ lục. Ưu tiên hợp lý là giảm đòn bẩy và giữ biên lợi nhuận ròng quanh mục tiêu 9 đến 10%.
Đến 2031. Công suất dự kiến lên 18 triệu tấn, cộng thép ray và thép đặc biệt (dự kiến có sản phẩm quý 2/2027). Đây là lúc HPG phải chứng minh bán được thép giá trị cao hơn, không chỉ nhiều hơn. Chi phí carbon cũng sẽ bắt đầu chạm vào khách hàng xuất khẩu.
Đến 2036. Nếu Việt Nam đô thị hóa vượt 50% và hình thành chuỗi công nghiệp nội địa, cầu thép chất lượng cao mở ra và HPG có thể thành mắt xích tích hợp thật sự. Nếu không, doanh nghiệp đối mặt giới hạn của một thị trường xây dựng đã chín. Chính POSCO sau này cũng mở rộng sang vật liệu pin khi thép không còn đủ để tăng trưởng.
Câu hỏi thường gặp
Việt Nam có đang ở giai đoạn Hàn Quốc 1988 không? Theo sức mua tương đương thì gần mốc Hàn Quốc 1990; theo giá cố định mới bằng khoảng một nửa Hàn Quốc 1988. Đô thị hóa và độ mở cũng rất khác, nên chỉ nên xem là phép so sánh tham khảo.
HPG có phải POSCO của Việt Nam không? Về quy mô công suất thì HPG đã tiến gần, nhưng khác về thế đứng: tư nhân, cầu chủ yếu từ xây dựng, và chưa có nhóm khách hàng công nghiệp nội địa đủ sâu như POSCO từng có.
Nên theo dõi chỉ báo nào của HPG? Biên lợi nhuận gộp khi Dung Quất 2 chạy đủ công suất, cơ cấu nợ ngắn hạn, tỷ trọng thép giá trị gia tăng, và tốc độ hình thành các ngành công nghiệp nội địa tiêu thụ thép. Khung đánh giá dài hạn hơn có trong bài mua HPG hôm nay, 3 năm lời bao nhiêu.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định. Các kịch bản 3, 5, 10 năm là suy luận minh họa của Happite.
Dữ liệu cập nhật đến 17/10/2026. Ước tính 390 kg thép/người của Hàn Quốc 1988 là phép tính của Happite từ số liệu country-data.com.