Kết thúc quý II với một “bữa tiệc” lãi suất không ai mời: phiên giao dịch 30/6/2026, lãi suất qua đêm trên thị trường liên ngân hàng bất ngờ vọt lên 13%/năm — tăng hơn 9 điểm phần trăm chỉ sau một đêm so với mức 3,6%/năm của phiên liền trước. Đây là mức cao nhất trong năm 2026, và là lần thứ ba trong vòng ba tháng lãi suất liên ngân hàng bùng lên mạnh (31/3: 12%; 1/6: 11%; 30/6: 13%).
Điều này có nghĩa gì với cổ phiếu ngân hàng trong rổ VN30? Câu trả lời ngắn: phức tạp hơn chỉ số bề mặt.
- Lãi suất qua đêm liên ngân hàng vọt lên 13%/năm phiên 30/6/2026 — cao hơn 9,4 điểm % chỉ sau một đêm.
- Nguyên nhân: chênh lệch tín dụng/huy động lớn, áp lực khóa sổ quý II và thanh khoản căng thẳng kéo dài từ đầu tháng 6.
- NHNN can thiệp kép: OMO bơm ròng ~14.551 tỷ đồng + hoán đổi USD/VND. Tổng lưu hành kênh cầm cố ~245.402 tỷ đồng.
- Hưởng lợi tương đối: VCB, CTG, BID — CASA cao, chi phí vốn thấp.
- Chịu áp lực NIM rõ hơn: VPB, HDB (huy động nhiều để đáp ứng tín dụng tăng cao) và STB, LPB (NIM đã mỏng, nợ xấu chưa hạ).
Lãi Suất Liên Ngân Hàng Là Gì — Và Tại Sao Nó Tăng Vọt?
Để hình dung đơn giản: lãi suất liên ngân hàng (interbank rate) là lãi suất các ngân hàng vay mượn tiền của nhau qua đêm — giống như mượn tiền bạn cùng phòng để trả nợ thuê nhà đúng ngày 30, trước khi lương về vào ngày 1. Chênh lệch một đêm đó, trong hệ thống ngân hàng, có thể rất đắt đỏ.

Phiên 30/6/2026, các ngân hàng đều cần tiền đồng gấp cùng một lúc. Nguyên nhân có ba lớp:
Thứ nhất, tăng trưởng tín dụng toàn hệ thống H1/2026 đạt khoảng 9% so với đầu năm — cao hơn tốc độ huy động vốn. Khi cho vay nhiều hơn tiền thu vào được, các ngân hàng phải “bù đắp” bằng cách vay ngắn hạn trên thị trường liên ngân hàng, đẩy cầu vốn tăng lên liên tục.
Thứ hai, phiên 30/6 là ngày khóa sổ kế toán quý II. Các khoản vay phát sinh trong giai đoạn 29–30/6 phải được phản ánh vào báo cáo tài chính quý, tạo nhu cầu đảm bảo thanh khoản tức thời, đồng loạt và không thể trì hoãn.
Thứ ba, lãi suất huy động dân cư tháng 6 tại nhiều ngân hàng vẫn cao hơn cùng kỳ năm trước. Áp lực tích lũy cộng hưởng khiến lãi suất liên ngân hàng qua đêm nhảy từ 3,6% lên 13% chỉ qua một đêm — theo số liệu từ VIRA được Dân trí dẫn nguồn ngày 1/7/2026.
Đây không phải lần đầu trong năm 2026. Ngày 31/3 lên 12%, ngày 1/6 lên 11% — mỗi đợt đều trùng với thời điểm khóa sổ định kỳ. Nói cách khác, đây là “bệnh mùa vụ” có chu kỳ, không phải tín hiệu khủng hoảng thanh khoản. Nhưng tần suất và biên độ đang tăng lên — điều đáng theo dõi trong Q3.
NHNN Can Thiệp Thế Nào?
Ngân hàng Nhà nước (NHNN) đã kịp thời bơm thanh khoản qua hai kênh song song trong phiên 30/6:
Kênh OMO (thị trường mở — cầm cố): NHNN chào thầu và trúng thầu toàn bộ 31.550 tỷ đồng ở các kỳ hạn 7 ngày (16.496 tỷ), 35 ngày (8.000 tỷ) và 56 ngày (7.054 tỷ) — lãi suất 4,5%/năm. Sau khi 17.000 tỷ đáo hạn, bơm ròng trong ngày là 14.551 tỷ. Tổng lưu hành kênh cầm cố kết phiên đạt khoảng 245.402 tỷ đồng — phản ánh hệ thống đang “khát” vốn ở quy mô đáng kể.
Kênh hoán đổi USD/VND (FX Swap): Từ ngày 29/6, NHNN mở nghiệp vụ hoán đổi ngoại tệ — đổi tạm VND lấy USD của các ngân hàng (kỳ hạn 7 ngày, giá trị T+1). Đây là cách bơm VND “tức thời” mà không cần in thêm tiền, đặc biệt hữu ích với các ngân hàng có dự trữ USD nhàn rỗi. Sau đúng 7 ngày, giao dịch đảo chiều.
Hai kênh kết hợp đã hạ nhiệt thị trường nhanh chóng. Cần nhìn thêm bối cảnh: trong khi NHNN đang “giải khát” thanh khoản ngắn hạn, thì ở thị trường dài hạn, lãi suất trái phiếu chính phủ vượt 4,5% — tức chi phí vốn đang bị ép từ cả hai đầu: ngắn hạn (liên ngân hàng) và trung dài hạn (trái phiếu, tiết kiệm kỳ hạn dài).
NIM Chịu Áp Lực Thêm — Ai Chịu Nhiều Nhất?
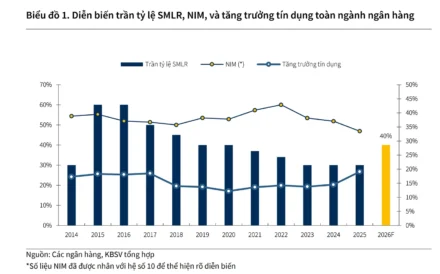
NIM (Net Interest Margin — biên lãi ròng) là “lãi gộp” của ngân hàng: chênh lệch giữa lãi suất cho vay và lãi suất huy động. Khi chi phí huy động tăng mà lãi suất cho vay chưa tăng kịp, NIM bị thu hẹp — và lợi nhuận bị ép từ bên dưới. Hình dung đơn giản: NIM như “biên lợi nhuận gộp” của quán phở — nếu giá thịt tăng mà không tăng giá bát, chủ quán tự chịu lỗ.
Theo báo cáo MBS Research công bố ngày 26/6/2026, NIM toàn ngành ngân hàng Q2/2026 được dự báo tiếp tục thu hẹp so với cùng kỳ, do áp lực huy động và chênh lệch tín dụng/huy động chưa cải thiện. Mức độ ảnh hưởng phân hóa rõ theo từng nhóm.
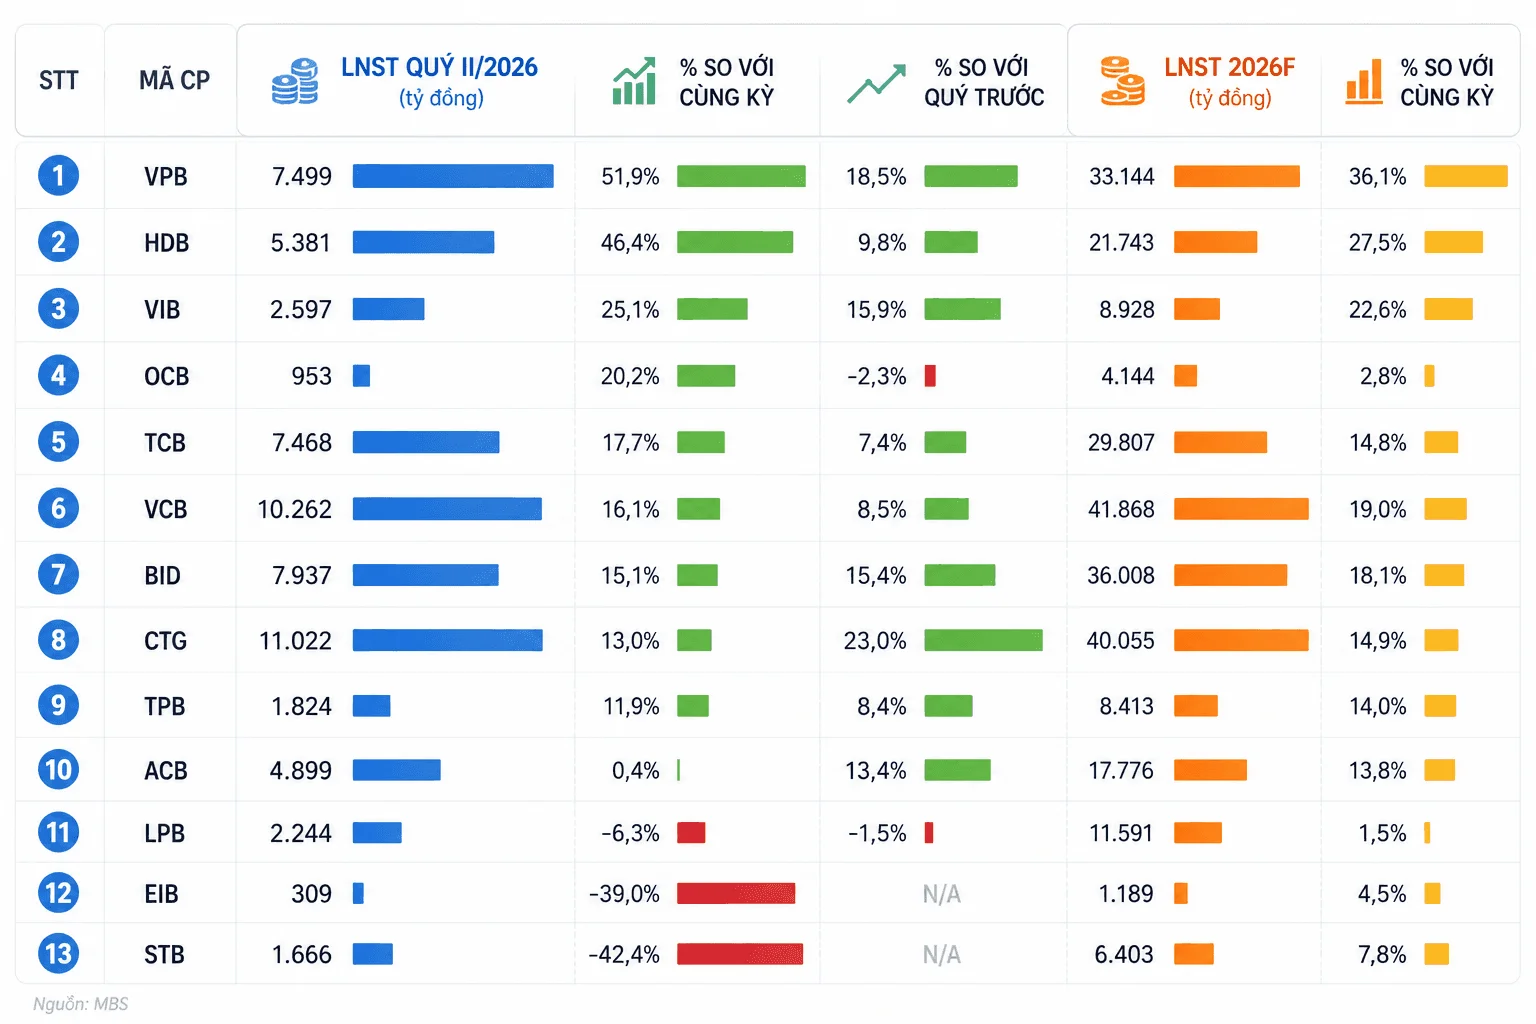
Nhóm quốc doanh (VCB, CTG) được kỳ vọng NIM cải thiện nhẹ nhờ tỷ lệ CASA cao — nguồn tiền không kỳ hạn gần như “miễn phí” về chi phí lãi. Nhóm tư nhân tăng trưởng nhanh (VPB, HDB) tiếp tục gặp áp lực NIM vì phải huy động nhiều để đáp ứng tốc độ tín dụng vượt mặt bằng chung. Nhóm có NIM đã mỏng sẵn (STB, LPB) chịu tác động lớn nhất.
Phân Hóa VN30 Ngân Hàng: Ai Hứng Chịu, Ai Hưởng Lợi?
Lãi suất liên ngân hàng tăng vọt không ảnh hưởng đồng đều đến các mã ngân hàng trong VN30. Bức tranh chia thành ba nhóm rõ ràng:
Nhóm “bình thản” — Quốc doanh CASA cao: Vietcombank (VCB), VietinBank (CTG), BIDV (BID) hưởng lợi tương đối. Khi “thiên hạ đói vốn”, người có sẵn nguồn rẻ ít bị kéo vào vòng xoáy huy động lãi cao. MBS dự báo VCB đạt 10.262 tỷ đồng LNST Q2 (+16,1%), CTG đạt 11.022 tỷ (+13%), BID đạt 7.937 tỷ (+15,1%).
Nhóm “tăng trưởng nhưng căng” — Ngân hàng nhận bàn giao bắt buộc: VPBank (VPB) và HDBank (HDB) đang hưởng hạn mức tín dụng cao hơn mặt bằng, nhưng “ăn nhiều thì phải huy động nhiều”. Dù vậy, quy mô tín dụng lớn giúp thu nhập lãi thuần VPB tăng ~34% — lợi nhuận Q2 vẫn đạt 7.499 tỷ (+51,9%). HDB được dự báo đạt 5.381 tỷ (+46,4%) nhờ NIM cải thiện theo mùa vụ và dự phòng giảm.
Nhóm “đau nhất” — NIM mỏng + nợ xấu cao: Sacombank (STB) chịu đòn nặng khi NIM dự báo giảm tới 100 điểm cơ bản xuống ~2,5%, chi phí dự phòng tăng gấp đôi — LNST Q2 dự báo chỉ đạt 1.666 tỷ, giảm 42,4%. LPBank (LPB) cũng chịu áp lực NIM và dịch vụ chưa phục hồi — LNST Q2 dự báo 2.244 tỷ, giảm 6,3%.
Các mã còn lại (TCB, ACB, MBB, SSB, SHB, VIB, TPB) nằm ở vùng đệm — tăng trưởng tín dụng vừa phải, chất lượng tài sản tương đối kiểm soát, ít bị cộng hưởng bởi đợt căng thẳng thanh khoản cuối quý.
Góc Nhìn Nhà Đầu Tư: Rủi Ro và Điều Cần Theo Dõi Trong Q3
Tin tốt trước: lãi suất liên ngân hàng đã hạ nhiệt sau can thiệp của NHNN. Áp lực 13% chỉ là đỉnh điểm của phiên khóa sổ — không phải trạng thái kéo dài sang Q3.
Tin cần thận trọng: áp lực cấu trúc vẫn còn đó. Chênh lệch tín dụng/huy động chưa thu hẹp, lãi suất huy động vẫn cao hơn cùng kỳ, và các ngân hàng có room tín dụng lớn tiếp tục cần vốn. Theo dự báo KQKD ngân hàng Q2/2026, chi phí dự phòng toàn ngành tăng ~19% so với cùng kỳ — thêm một lớp áp lực lên biên lợi nhuận.
Ba chỉ số cần theo dõi trong Q3/2026:
1. Lãi suất liên ngân hàng kỳ hạn 1 tuần: Nếu neo ở mức 7–8%+ kéo dài (không chỉ đỉnh điểm cuối quý), đó là tín hiệu thanh khoản căng thẳng có tính cơ cấu, ảnh hưởng NIM toàn ngành.
2. Lượng OMO lưu hành của NHNN: Hiện ở mức ~245.000 tỷ đồng. Nếu tiếp tục tăng đột biến trong Q3, NHNN đang phải “đỡ” hệ thống tích cực hơn mức bình thường — tín hiệu cần chú ý.
3. KQKD Q2/2026 từng ngân hàng: Mùa công bố kết quả bắt đầu từ cuối tháng 7. Các ngân hàng có NIM cải thiện và dự phòng thấp (VCB, CTG, TCB) sẽ là điểm sáng; STB và LPB có thể tiếp tục gây thất vọng.
FAQ
Lãi suất liên ngân hàng là gì?
Là lãi suất các ngân hàng vay mượn tiền của nhau trên thị trường liên ngân hàng để đáp ứng nhu cầu thanh khoản ngắn hạn. Kỳ hạn qua đêm (overnight) phổ biến nhất, thường dao động từ 3–7%/năm trong điều kiện bình thường. Khi vượt 10%+, đó là tín hiệu thanh khoản hệ thống đang căng thẳng bất thường.
Tại sao lãi suất qua đêm lại tăng mạnh vào cuối quý?
Vì đây là thời điểm khóa sổ kế toán — tất cả ngân hàng cùng cần đảm bảo số dư thanh khoản tối thiểu để phản ánh vào báo cáo tài chính. Khi cầu tăng đột biến và cung không kịp đáp ứng trong cùng phiên, lãi suất vay mượn tăng vọt. Hiện tượng này lặp lại mỗi cuối quý theo chu kỳ.
Lãi suất liên ngân hàng tăng có ảnh hưởng đến người gửi tiết kiệm không?
Gián tiếp và có độ trễ. Khi chi phí huy động liên ngân hàng tăng, ngân hàng có thể điều chỉnh lãi suất huy động dân cư lên để thu hút nguồn vốn ổn định hơn. Tác động này thường mất vài tuần đến vài tháng để phản ánh vào biểu lãi suất tiết kiệm.
NHNN dùng OMO để làm gì?
OMO (Open Market Operation — Nghiệp vụ thị trường mở) là công cụ NHNN dùng để bơm hoặc hút thanh khoản khỏi hệ thống ngân hàng. Khi lãi suất tăng vọt, NHNN bơm VND qua kênh cầm cố với lãi suất 4,5%/năm — thấp hơn nhiều so với 13% thị trường — để “hạ nhiệt” lãi suất và đảm bảo thanh khoản hệ thống.
Cổ phiếu ngân hàng VN30 nào ít bị ảnh hưởng nhất khi lãi suất liên ngân hàng tăng?
Nhóm ngân hàng quốc doanh có tỷ lệ CASA cao (VCB, CTG, BID) thường ít bị tác động nhất vì chi phí vốn bình quân thấp. Khi thị trường liên ngân hàng nóng, nhóm này ít phải vay đắt để bù đắp thiếu hụt thanh khoản. Ngược lại, các ngân hàng phụ thuộc nhiều vào huy động ngắn hạn sẽ chịu chi phí vốn tăng rõ rệt hơn.
Sự kiện lãi suất liên ngân hàng vọt 13% là một lời nhắc nhở: thị trường ngân hàng Việt Nam đang ở trạng thái tín dụng tăng nhanh hơn huy động, và điều đó tạo ra chi phí vốn cao hơn — không cho tất cả, nhưng cho những ngân hàng đang “chạy nhanh”. Câu hỏi thực sự cho Q3/2026 không phải là ai tăng trưởng tín dụng nhiều nhất, mà là ai quản trị được chi phí vốn trong bối cảnh thanh khoản vẫn tiềm ẩn căng thẳng cấu trúc.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.