Từ ngày 1/7/2026, các ngân hàng Việt Nam được phép dùng nhiều vốn ngắn hạn hơn để cho vay trung và dài hạn — giới hạn mới là 40%, tăng từ mức 30% đã áp dụng từ 2019. Nhìn bề ngoài đây là một con số kỹ thuật nhàm chán. Nhưng theo tính toán của Chứng khoán Vietcombank (VCBS), nó có thể bơm thêm 1 triệu tỷ đồng vào nền kinh tế. Với các cổ phiếu ngân hàng trong rổ VN30 — từ BID, CTG, VCB đến TCB, VPB, HDB — đây là thông tin đáng đọc kỹ trước khi tháng 7 bắt đầu.
- NHNN ký Thông tư 25/2026/TT-NHNN ngày 22/6/2026, có hiệu lực từ 1/7/2026.
- Tỷ lệ vốn ngắn hạn dùng để cho vay trung/dài hạn tăng từ 30% → 40%.
- VCBS ước tính thêm ~1 triệu tỷ đồng vốn trung/dài hạn cho nền kinh tế.
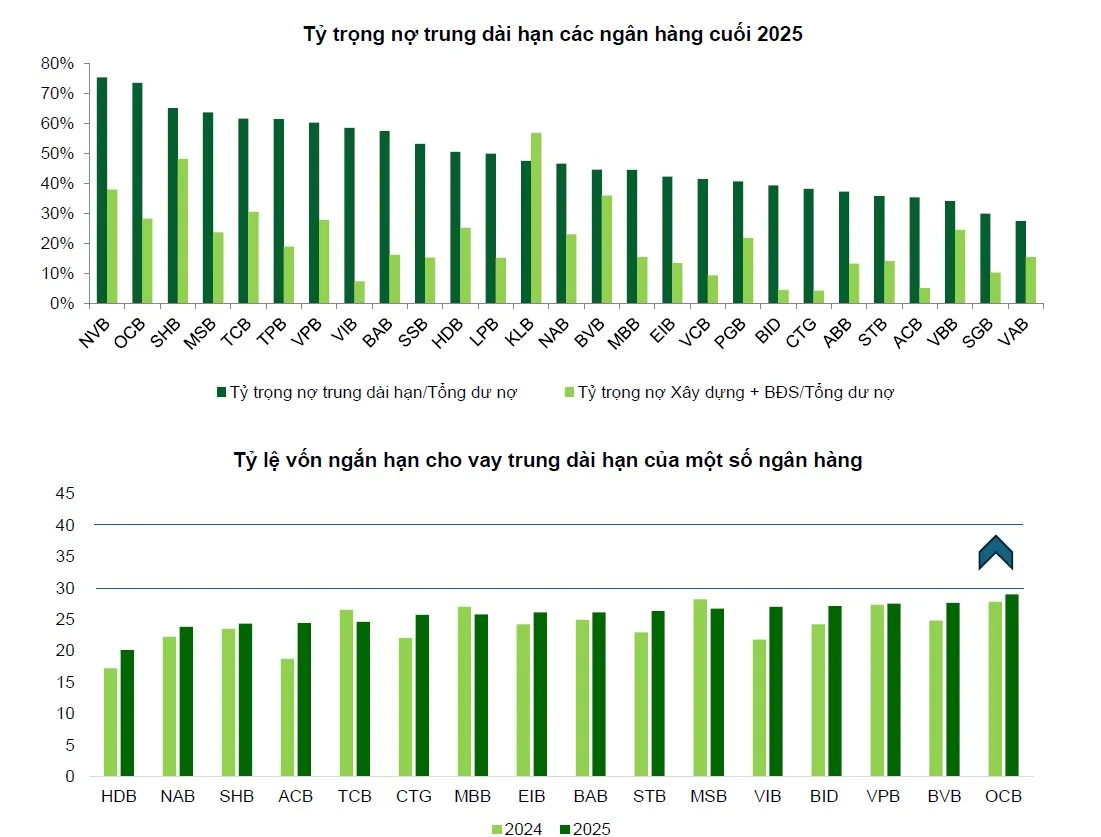
- Ngân hàng quốc doanh VN30 (BID, CTG, VCB) hiện ở 20–25% — còn rất nhiều dư địa.
- BĐS, hạ tầng, năng lượng tái tạo là lĩnh vực hấp thu vốn mới này.
- Rủi ro chính: chênh lệch kỳ hạn nguồn vốn và tài sản gia tăng.
Thông Tư 25 Là Gì — Tóm Tắt Cho Người Không Có Thời Gian Đọc Thông Tư
Ngân hàng Nhà nước (NHNN) ban hành Thông tư 25/2026/TT-NHNN vào ngày 22/6/2026, sửa đổi Thông tư 22/2019/TT-NHNN về các giới hạn và tỷ lệ an toàn trong hoạt động ngân hàng. Thông tư chính thức có hiệu lực từ ngày 1/7/2026 theo thông tin tại Thư viện Pháp luật.
Điểm mấu chốt của Thông tư 25 chỉ gói gọn trong một câu: tỷ lệ tối đa nguồn vốn ngắn hạn được dùng để cho vay trung và dài hạn tăng từ 30% lên 40%.
Để hiểu tại sao con số này quan trọng, cần biết một chút về cách ngân hàng hoạt động. Ngân hàng huy động tiền gửi từ người dân — phần lớn là tiền gửi ngắn hạn dưới 12 tháng (chiếm khoảng 80–90% tổng nguồn vốn). Nhưng nhu cầu vay của nền kinh tế lại chủ yếu là trung và dài hạn: mua nhà 20 năm, đầu tư nhà máy 10 năm, làm dự án hạ tầng 15 năm.
Sự chênh lệch kỳ hạn này tạo ra một “van điều tiết” — nhà nước không thể để ngân hàng thoải mái dùng tiền gửi 3 tháng để cho vay 10 năm, vì rủi ro thanh khoản quá lớn. Quy định 30% từ năm 2019 là chiếc van đó. Bây giờ van được nới thêm 10 điểm phần trăm.
Bên cạnh đó, Thông tư 25 cũng điều chỉnh cách tính tỷ lệ dư nợ cho vay/tổng tiền gửi (LDR — tức là tổng tiền ngân hàng đã cho vay chia cho tổng tiền ngân hàng đang huy động): một phần tiền gửi có kỳ hạn của Kho bạc Nhà nước được tính vào tổng tiền gửi, giúp “mẫu số” LDR lớn hơn và các ngân hàng có thêm dư địa cho vay.
Mục tiêu của chính sách này được nêu rõ trong văn bản: hỗ trợ tăng trưởng kinh tế “2 con số” theo Nghị quyết 18-KL/TW ngày 2/4/2026 của Ban Chấp hành Trung ương về Kế hoạch phát triển kinh tế–xã hội 2026–2030.
Con Số 1 Triệu Tỷ Đồng Đến Từ Đâu?
Chứng khoán Vietcombank (VCBS) là đơn vị phân tích chi tiết nhất về tác động của TT25. Theo đánh giá của VCBS được Người Quan Sát dẫn lại vào 25/6/2026:
- Tỷ trọng cho vay trung và dài hạn trong toàn hệ thống có thể tăng từ ~46% (2025) về mức 48–49% — tương đương giai đoạn 2020–2021.
- Dư nợ trung và dài hạn năm 2026 dự kiến tăng khoảng 23% so với đầu năm.
- Tăng trưởng tín dụng toàn ngành ngân hàng năm 2026 có thể đạt ~17%.
- Tổng lượng vốn trung và dài hạn bổ sung thêm cho nền kinh tế: ~1 triệu tỷ đồng.
Một tác động phụ tích cực: các ngân hàng có thể giảm nhu cầu phát hành trái phiếu dài hạn hoặc chạy đua huy động kỳ hạn dài. Điều này giúp cải thiện biên lãi ròng (NIM — khoảng cách giữa lãi suất cho vay và lãi suất huy động) trong nửa cuối 2026.
Ngân Hàng VN30 Nào Hưởng Lợi Nhiều Nhất?
VCBS chia nhóm hưởng lợi khá rõ ràng.
Ngân hàng quốc doanh (BID, CTG, VCB): Đây là nhóm có tỷ lệ vốn ngắn hạn cho vay trung/dài hạn ở mức thấp nhất — khoảng 20–25%, tức là còn cách xa trần cũ 30% chứ chưa nói đến trần mới 40%. Dư địa mở rộng tín dụng rất lớn, đặc biệt cho hạ tầng giao thông, năng lượng và đầu tư công. Việc điều chỉnh LDR có tính thêm tiền gửi Kho bạc cũng đặc biệt có lợi cho nhóm này.
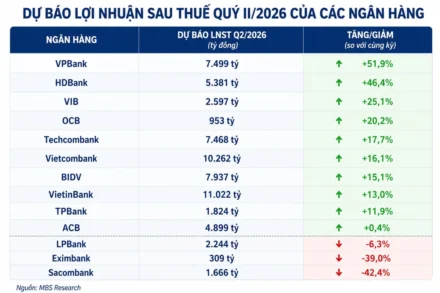
Theo dự báo lợi nhuận Q2/2026 ngành ngân hàng VN30 mà happite đã phân tích trước đó, ngành ngân hàng đang trong chu kỳ tăng trưởng phân hóa — TT25 là chất xúc tác thêm cho nhóm quốc doanh.
Ngân hàng tư nhân lớn (TCB, MB, ACB, STB, VPB): Nhóm này đang hoạt động chủ yếu ở phân khúc cho vay mua nhà, dự án BĐS và hạ tầng — đúng những lĩnh vực sẽ hấp thu phần lớn vốn mới. Chính sách nới trần giúp họ mở rộng quy mô tín dụng mà không phải chịu áp lực cạnh tranh huy động vốn dài hạn.
Trong bối cảnh NHNN mở room đặc biệt cho các dự án 752.000 tỷ của Vingroup và Sun Group, TT25 là chính sách bổ sung tăng thêm dư địa hệ thống — hai chính sách này đi song song nhau.
Nhóm Basel III (VIB, TCB, ACB, VPB, HDB, TPB, OCB): Basel III (bộ tiêu chuẩn vốn và quản trị rủi ro quốc tế) đã được một số ngân hàng VN triển khai sớm. Nếu đáp ứng đầy đủ tiêu chuẩn, nhóm này có thể được hưởng cơ chế ưu đãi về hạn mức tín dụng khi lộ trình Basel III toàn diện từ 2028 đến gần.
Dòng Tiền Mới Đi Đâu — Ai Hưởng Lợi Ngoài Ngân Hàng?
VCBS dự báo vốn tăng thêm sẽ tập trung vào các lĩnh vực có chu kỳ hoàn vốn dài: Bất động sản là lĩnh vực hưởng lợi trực tiếp nhất — VHM và VIC trong rổ VN30 đang trong giai đoạn triển khai hàng loạt siêu dự án. Hạ tầng và năng lượng — GAS, GVR là hai mã VN30 gián tiếp hưởng lợi khi dòng vốn vào đầu tư công tăng. Đầu tư công nói chung cũng được thúc đẩy để đạt mục tiêu GDP 2 con số.
Rủi Ro Không Nên Bỏ Qua
TT25 không phải không có mặt trái. VCBS lưu ý rõ: khoảng 80–90% nguồn vốn huy động vẫn là tiền gửi ngắn hạn dưới 12 tháng. Khi ngân hàng dùng nhiều hơn loại vốn này để cho vay dài hạn, chênh lệch kỳ hạn giữa nguồn vốn và tài sản gia tăng. Nếu có làn sóng rút tiền hàng loạt hoặc lãi suất liên ngân hàng tăng đột ngột, thanh khoản hệ thống sẽ chịu áp lực.
Bối cảnh hiện tại không hoàn toàn thuận lợi: thanh khoản liên ngân hàng đã bị thu hẹp từ giữa tháng 5/2026, lượng OMO lưu hành giảm, lãi suất liên ngân hàng có xu hướng tăng. VN-Index đóng cửa ở 1.855 điểm phiên 29/6/2026, giảm 0,91% — thị trường có thể chưa phản ứng ngay với TT25 vì tâm lý thận trọng trước rủi ro thuế Mục 301 của Mỹ.
Về dài hạn, VCBS nhận định đây là “điều chỉnh có tính toán, không phải nới lỏng thiếu kiểm soát” — nhằm chuẩn bị cho lộ trình Basel III từ 2028. Nếu nhà đầu tư đang theo dõi triển vọng nâng hạng FTSE Emerging Markets vào tháng 9/2026, bài phân tích về FTSE và dòng vốn ngoại là tài liệu đọc thêm hữu ích.
FAQ
Thông tư 25/2026 áp dụng cho những tổ chức nào?
Thông tư 25/2026/TT-NHNN áp dụng cho tất cả tổ chức tín dụng và chi nhánh ngân hàng nước ngoài đang hoạt động tại Việt Nam, bao gồm các ngân hàng thương mại, ngân hàng hợp tác xã và công ty tài chính.
Nhà đầu tư cá nhân giữ cổ phiếu ngân hàng VN30 — TT25 ảnh hưởng gì?
Tín dụng trung/dài hạn tăng giúp ngân hàng cải thiện NIM, tăng quy mô dư nợ và tiềm năng lợi nhuận dài hạn. Nhóm quốc doanh (BID, CTG, VCB) và nhóm Basel III (TCB, ACB, VPB) là hai nhóm có vị thế tốt nhất.
Rủi ro khi nới trần tỷ lệ vốn ngắn hạn là gì?
Rủi ro chính là chênh lệch kỳ hạn gia tăng — vốn huy động ngắn nhưng cho vay dài. Ngoài ra, khi tín dụng BĐS và hạ tầng tăng nhanh, chất lượng tài sản (NPL — tỷ lệ nợ xấu) cũng cần theo dõi sát.
Tại sao NHNN nới trần vào thời điểm này?
Mục tiêu tăng trưởng GDP 2 con số giai đoạn 2026–2030 theo Nghị quyết 18-KL/TW ngày 2/4/2026 đòi hỏi nguồn vốn trung/dài hạn lớn hơn. TT25 là công cụ chính sách hỗ trợ mục tiêu này, đồng thời tạo thêm thời gian để hệ thống chuẩn bị cho Basel III từ 2028.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.