Anh Tuấn vay trả góp mua con xe máy mới, mỗi tháng trích ra 1,2 triệu trả góp. Lương về 15 triệu, trừ tiền trọ, ăn uống, gửi xe — vẫn còn dư dả để trả góp thoải mái. Nhưng nếu tháng nào công ty cắt giảm giờ làm, lương chỉ còn 5 triệu, khoản 1,2 triệu đó bỗng trở thành áp lực khủng khiếp. Doanh nghiệp cũng vậy — vay nợ để làm ăn không xấu, cái đáng lo là khi lợi nhuận co lại mà tiền lãi vẫn phải trả đều đặn. Hệ số khả năng trả lãi vay chính là thước đo cho việc đó, và hôm nay chúng ta sẽ học cách đọc nó — kèm một cái bẫy mà rất ít bài viết tiếng Việt nhắc tới.
- Hiểu hệ số khả năng trả lãi vay (interest coverage ratio) là gì và công thức tính từ EBIT.
- Biết cách tính bằng số thật từ BCTC Hòa Phát (HPG) — hệ số khỏe mạnh khoảng 7 lần.
- Thấy vì sao hệ số của Novaland (NVL) 2024 lại âm — và điều đó nói lên điều gì.
- Phát hiện bẫy lớn nhất: dòng “Chi phí lãi vay” trên báo cáo có thể chỉ là phần nổi của gánh nặng tài chính thật — phải đọc thuyết minh mới thấy hết.
- Tự mở được BCTC một mã cổ phiếu và tính hệ số này trong 5 phút.
Hệ số khả năng trả lãi vay là gì?
Hệ số khả năng trả lãi vay (tiếng Anh: interest coverage ratio) là tỷ số đo số lần lợi nhuận trước lãi vay và thuế (EBIT) của doanh nghiệp có thể trang trải chi phí lãi vay phải trả trong cùng kỳ. Công thức:
Hệ số khả năng trả lãi vay = EBIT / Chi phí lãi vay
Trong đó EBIT (Earnings Before Interest and Taxes — lợi nhuận trước lãi vay và thuế) thường được tính nhanh bằng:
EBIT ≈ Lợi nhuận kế toán trước thuế + Chi phí lãi vay
Vì sao lại cộng ngược chi phí lãi vay vào? Vì lợi nhuận trước thuế trên báo cáo đã bị trừ đi chi phí lãi vay rồi — muốn biết công ty “kiếm được bao nhiêu trước khi trả lãi”, chúng ta phải cộng khoản đó trở lại. Theo CFA Institute (chương trình Financial Statement Analysis) và Damodaran (NYU Stern), đây là một trong những chỉ số cốt lõi để đánh giá rủi ro tín dụng của doanh nghiệp — mức tham khảo phổ biến trong phân tích tín dụng: hệ số dưới 1,5 lần bắt đầu bị coi là đáng lo, dưới 1 lần nghĩa là lợi nhuận hoạt động còn không đủ trả lãi.
Tính bằng số thật: Hòa Phát (HPG) 2024 — một ca “khỏe mạnh”
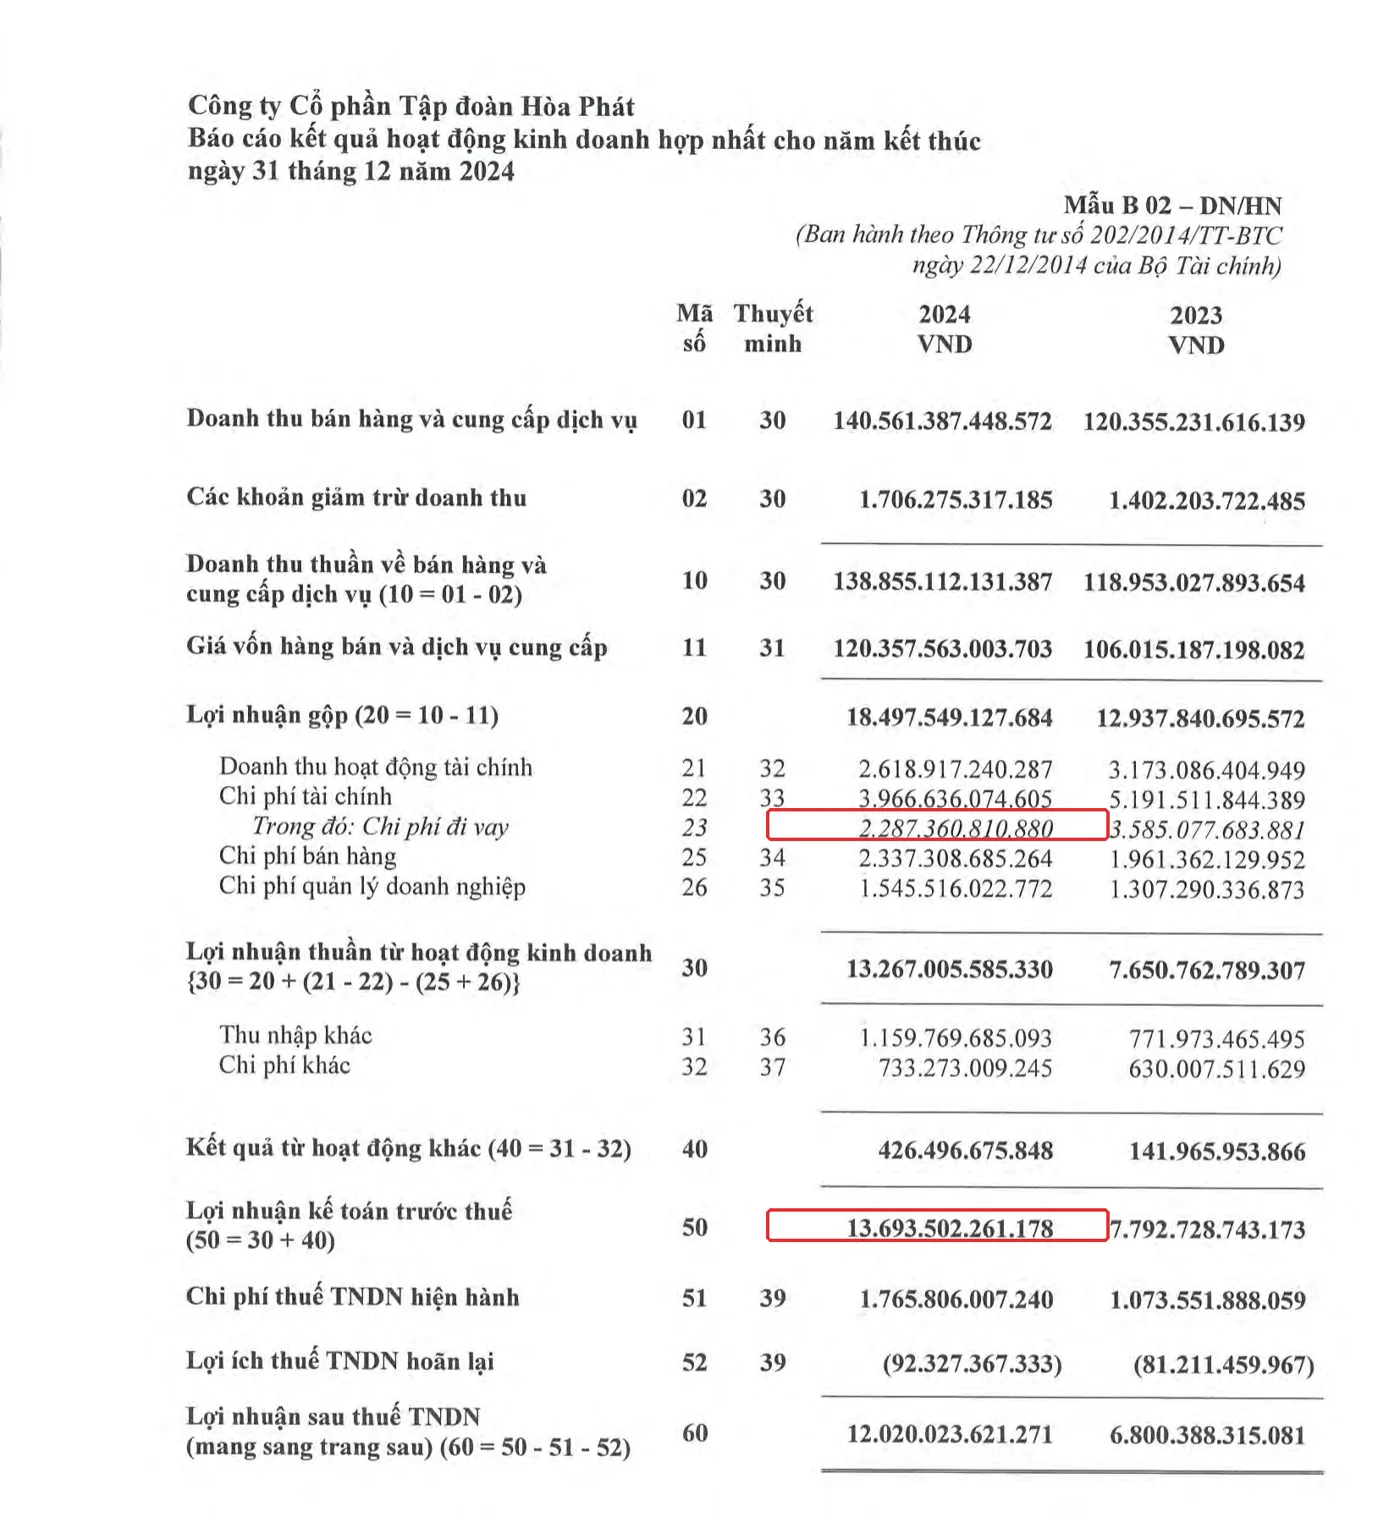
Mở báo cáo kết quả hoạt động kinh doanh hợp nhất năm 2024 của Hòa Phát (mẫu B02-DN/HN, BCTC hợp nhất kiểm toán, trang 10), chúng ta thấy:
- Chi phí lãi vay (dòng “Trong đó: Chi phí đi vay”): 2.287,4 tỷ đồng
- Lợi nhuận kế toán trước thuế: 13.693,5 tỷ đồng
Bấm máy theo:
EBIT ≈ 13.693,5 + 2.287,4 = 15.980,9 tỷ đồngHệ số khả năng trả lãi vay = 15.980,9 / 2.287,4 ≈ 7,0 lần
Nghĩa là cứ 1 đồng lãi vay Hòa Phát phải trả, tập đoàn tạo ra khoảng 7 đồng lợi nhuận trước lãi vay và thuế để lo liệu — dư dả gấp nhiều lần mốc an toàn 1,5. Đây là kiểu hệ số khiến ngân hàng, trái chủ yên tâm cho vay tiếp, dù dư nợ vay của Hòa Phát (phục vụ dự án Dung Quất 2) không hề nhỏ. Bài học ở đây: vay nợ nhiều không đồng nghĩa với rủi ro cao — cái quan trọng là lợi nhuận tạo ra có đủ lớn so với số lãi phải trả hay không. Giống như chú Bảy chạy Grab vay mua thêm một chiếc xe để chạy: nếu mỗi tháng xe mới kiếm về đủ tiền trả góp và còn dư ra kha khá, thì khoản vay đó là đòn bẩy tốt, không phải gánh nặng.
(Nguồn: BCTC hợp nhất kiểm toán HPG năm 2024, hoaphat.com.vn, truy cập 08/2026.)
Khi hệ số âm: Novaland (NVL) 2024
Giờ nhìn sang một trường hợp khác hẳn. Báo cáo kết quả kinh doanh hợp nhất năm 2024 của Novaland cho thấy:
- Chi phí lãi vay: 291,4 tỷ đồng (nhỏ hơn HPG rất nhiều)
- Tổng lợi nhuận kế toán trước thuế: âm 2.555,7 tỷ đồng (lỗ)
Bấm máy:
EBIT ≈ (-2.555,7) + 291,4 = -2.264,3 tỷ đồngHệ số khả năng trả lãi vay ≈ -2.264,3 / 291,4 ≈ -7,8 lần
Hệ số âm nghĩa là ngay cả lợi nhuận từ hoạt động kinh doanh cốt lõi (chưa tính lãi vay, chưa tính thuế) cũng không đủ bù đắp — nói cách khác, công ty đang lỗ ở cấp độ hoạt động chứ không chỉ “lỗ vì lãi vay cao”. Đây là tín hiệu mà một nhà đầu tư mới cần biết đọc, không phải để hoảng sợ, mà để hiểu bức tranh tài chính đầy đủ hơn con số lợi nhuận sau thuế đơn thuần.
(Nguồn: BCTC hợp nhất kiểm toán NVL năm 2024, novaland.com.vn, truy cập 08/2026.)
Bẫy lớn nhất: “Chi phí lãi vay” đôi khi chỉ là phần nổi
Đây là phần mà hầu hết các bài hướng dẫn (kể cả sách giáo trình) không nói tới: dòng “Chi phí lãi vay” niêm yết ngay trên báo cáo kết quả kinh doanh không phải lúc nào cũng phản ánh hết gánh nặng tài chính thật của doanh nghiệp — đặc biệt là với các công ty bất động sản dùng nhiều hình thức huy động vốn khác ngoài vay ngân hàng truyền thống.
Nhìn vào thuyết minh VII.6 “Chi phí tài chính” trong BCTC của Novaland năm 2024:

| Khoản mục | Số tiền (tỷ đồng) |
|---|---|
| Chi phí trả lãi hợp đồng hợp tác đầu tư | 2.646,9 |
| Lỗ từ thoái vốn công ty con | 797,4 |
| Chi phí lãi vay | 291,4 |
| Lỗ chênh lệch tỷ giá (đã + chưa thực hiện) | 906,8 |
| Khác (phát hành trái phiếu, chi phí liên quan khoản vay, khác) | 68,3 |
| Cộng “Chi phí tài chính” | 4.710,9 |
Nếu chỉ nhìn dòng “Chi phí lãi vay” (291,4 tỷ), bạn sẽ nghĩ Novaland chỉ è cổ gánh một khoản lãi khá khiêm tốn. Nhưng tổng “Chi phí tài chính” thật sự — con số nằm gọn trong thuyết minh, ít ai chịu mở ra xem — lại gấp khoảng 16 lần con số đó: 4.710,9 tỷ đồng. Khoản lớn nhất, “Chi phí trả lãi hợp đồng hợp tác đầu tư” (2.646,9 tỷ, chiếm hơn một nửa), về bản chất kinh tế cũng là một dạng “trả lãi cho tiền huy động” — chỉ khác là nó đến từ hợp đồng hợp tác đầu tư (một kênh huy động vốn phổ biến ở doanh nghiệp bất động sản) chứ không phải khoản vay ngân hàng hay trái phiếu thông thường, nên không được xếp vào dòng “chi phí lãi vay” theo mẫu biểu VAS.

Bài mà chúng ta đã viết trước đó về vốn hóa lãi vay bất động sản cũng chỉ ra một cơ chế tương tự theo hướng khác: một phần lãi vay của DN bất động sản còn bị “giấu” trong giá vốn hàng tồn kho (vốn hóa), không hề xuất hiện trên báo cáo kết quả kinh doanh của kỳ đó. Gộp cả hai hiện tượng lại, bài học chung là: với doanh nghiệp bất động sản, đừng bao giờ dừng lại ở dòng “chi phí lãi vay” — luôn mở thuyết minh chi tiết ra xem.
Mở BCTC hợp nhất mới nhất của một mã cổ phiếu bạn quan tâm (tải tại IR doanh nghiệp hoặc các nguồn công bố chính thức). Vào báo cáo kết quả kinh doanh (mẫu B02), tìm dòng “Lợi nhuận kế toán trước thuế” và dòng “Chi phí lãi vay” (thường nằm trong phần “Trong đó” dưới “Chi phí tài chính”). Cộng hai số lại được EBIT, chia cho chi phí lãi vay — bạn vừa tự tính được hệ số khả năng trả lãi vay. Sau đó lật sang phần thuyết minh chi tiết “Chi phí tài chính” (thường ký hiệu VII hoặc tương đương) để xem chi phí lãi vay có phải là khoản lớn nhất hay không.
Bẫy thường gặp / Đừng nhầm lẫn
- Nhầm “chi phí lãi vay” với “chi phí tài chính”. Đây là hai dòng khác nhau — chi phí tài chính là tổng, chi phí lãi vay chỉ là một thành phần con (đôi khi rất nhỏ, như ví dụ NVL ở trên). Cũng giống như cô Ba bán tạp hóa đầu hẻm chơi hụi: tiền lãi thật cô phải trả (kể cả tiền “hốt hụi” trả chậm) luôn nhiều hơn con số “lãi suất” ghi trên miệng dây hụi.
- Chỉ nhìn EPS hoặc lợi nhuận sau thuế mà bỏ qua hệ số này. Một công ty có thể có lãi (nhờ khoản thu nhập bất thường, như thanh lý tài sản hay hoàn nhập dự phòng) trong khi hệ số khả năng trả lãi vay vẫn rất thấp hoặc âm — nghĩa là “lãi” đó không đến từ hoạt động kinh doanh cốt lõi.
- Coi hệ số cao là tuyệt đối an toàn. Hệ số cao thường tốt, nhưng vẫn cần đối chiếu với dòng tiền kinh doanh thực tế (xem thêm bài dòng tiền và lợi nhuận) — lợi nhuận trên sổ sách không phải lúc nào cũng là tiền mặt sẵn có để trả lãi đúng hạn.
- Chỉ tính một năm rồi kết luận. Một hệ số âm trong 1 quý/1 năm có thể do biến động nhất thời (như lỗ chênh lệch tỷ giá chưa thực hiện); cần nhìn xu hướng vài kỳ liên tiếp trước khi đánh giá.
Case study kinh điển thế giới: Toys “R” Us và cái giá của một thương vụ vay nợ quá tay
Năm 2005, chuỗi bán lẻ đồ chơi trẻ em nổi tiếng nước Mỹ Toys “R” Us bị ba quỹ đầu tư Bain Capital, KKR và Vornado Realty Trust mua lại theo hình thức LBO (leveraged buyout — mua lại bằng đòn bẩy nợ vay). Thương vụ trị giá khoảng 6,6 tỷ USD, nhưng phần lớn được tài trợ bằng nợ vay dồn thẳng lên chính công ty bị mua — khoản nợ khoảng 5 tỷ USD.
Hệ quả: mỗi năm sau đó, Toys “R” Us phải trả khoảng 400-450 triệu USD tiền lãi vay — một con số khổng lồ so với lợi nhuận hoạt động của một chuỗi bán lẻ đang chịu áp lực cạnh tranh ngày càng lớn từ Amazon và Walmart. Hệ số khả năng trả lãi vay của công ty duy trì ở mức rất thấp trong nhiều năm liền, gần như không có dư địa để đầu tư nâng cấp cửa hàng, công nghệ hay giá cả cạnh tranh — toàn bộ dòng tiền tạo ra gần như chỉ đủ “nuôi” khoản nợ từ thương vụ mua lại.
Tháng 9/2017, Toys “R” Us nộp đơn xin bảo hộ phá sản (Chapter 11) tại Mỹ; đến tháng 3/2018, công ty tuyên bố thanh lý toàn bộ gần 800 cửa hàng còn lại tại thị trường Mỹ. Điều đáng chú ý: doanh thu của Toys “R” Us tại thời điểm phá sản vẫn ở mức hàng tỷ USD — công ty không “chết” vì hết khách, mà vì cấu trúc nợ từ thương vụ LBO 2005 đã bào mòn hết khả năng chống chịu tài chính của họ trước một cú sốc cạnh tranh bình thường trong ngành bán lẻ.
Bài học khi đọc BCTC doanh nghiệp Việt: một công ty có doanh thu tốt, thương hiệu mạnh vẫn có thể gặp khó nếu hệ số khả năng trả lãi vay thấp kéo dài — vì khi đó công ty gần như không còn “vùng đệm” tài chính để chịu đựng biến động thị trường. Đây chính xác là lý do vì sao chúng ta không nên chỉ nhìn lợi nhuận, mà phải nhìn cả khả năng trang trải lãi vay.
FAQ
Hệ số khả năng trả lãi vay bao nhiêu là an toàn?
Không có ngưỡng tuyệt đối, nhưng mức tham khảo phổ biến trong phân tích tín dụng là trên 1,5 lần được coi là tương đối an toàn; dưới 1 lần nghĩa là lợi nhuận hoạt động không đủ trả lãi trong kỳ đó.
EBIT khác EBITDA thế nào?
EBIT là lợi nhuận trước lãi vay và thuế; EBITDA là EBIT cộng thêm khấu hao và phân bổ (Depreciation & Amortization). Một số nhà phân tích dùng EBITDA thay EBIT khi tính hệ số này vì khấu hao không phải dòng tiền thực chi ra.
Chi phí lãi vay khác chi phí tài chính ở điểm nào?
Chi phí tài chính là khoản mục tổng trên báo cáo kết quả kinh doanh (mã 22 theo mẫu B02-DN/HN), bao gồm chi phí lãi vay và nhiều khoản khác như lỗ tỷ giá, lỗ đầu tư tài chính, chi phí phát hành trái phiếu… Chi phí lãi vay chỉ là một dòng con.
Vì sao công ty có lãi vẫn có thể vỡ nợ?
Vì lợi nhuận kế toán (đặc biệt lợi nhuận sau thuế) có thể đến từ các khoản thu nhập bất thường không lặp lại, trong khi dòng tiền và khả năng trả lãi vay ổn định lại là yếu tố quyết định khả năng tồn tại của doanh nghiệp trong dài hạn.
Đọc tiếp trong series
- Cách đọc báo cáo tài chính cho người mới bắt đầu: Hướng dẫn A–Z — bài trụ của cả series.
- Báo cáo tài chính là gì? Bộ BCTC gồm 4 báo cáo nào
- Báo cáo kết quả kinh doanh: từ doanh thu tới lợi nhuận
- Vốn hóa lãi vay là gì? Bí mật trong BCTC bất động sản
- Red flags trên BCTC: dấu hiệu “làm đẹp” sổ sách
- Tỷ lệ nợ trên vốn chủ (D/E) là gì? — bức tranh tổng quát về đòn bẩy, trước khi đi sâu vào khả năng trả lãi vay
Nguồn tham khảo
- BCTC hợp nhất kiểm toán Công ty CP Tập đoàn Hòa Phát năm 2024 (file.hoaphat.com.vn, truy cập 08/2026).
- BCTC hợp nhất kiểm toán Công ty CP Tập đoàn Đầu tư Địa ốc No Va năm 2024 (novaland.com.vn, truy cập 08/2026).
- Thông tư 200/2014/TT-BTC, Thông tư 202/2014/TT-BTC — Bộ Tài chính.
- CFA Institute — Financial Statement Analysis curriculum (định nghĩa & công thức interest coverage ratio).
- Damodaran, A. (NYU Stern) — tài liệu phân tích rủi ro tín dụng doanh nghiệp.
- Tường thuật công khai về thương vụ LBO và phá sản Toys “R” Us (Reuters, WSJ, CNBC, giai đoạn 2017-2018).
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.