Tưởng tượng có 1 tiệm phở đầu hẻm bán chạy suốt 20 năm, nồi nước lèo bí truyền, khách quen xếp hàng mỗi sáng. Bàn ghế, tủ lạnh, bếp núc của tiệm định giá chỉ chừng 200 triệu. Nhưng có người trả hẳn 800 triệu để mua lại tiệm. 600 triệu chênh lệch đó — trả cho “tiếng thơm”, công thức, khách quen — không mua được bàn ghế nào cả. Khi chuyện này xảy ra ở quy mô một công ty mua công ty khác, phần chênh lệch ấy có tên hẳn hoi trên báo cáo tài chính (BCTC): lợi thế thương mại.
- Hiểu lợi thế thương mại (goodwill) là gì và sinh ra từ đâu
- Biết vì sao nó chỉ xuất hiện trên BCTC hợp nhất, không có trên BCTC riêng lẻ
- Đọc số thật từ Masan (MSN) 2024: 3.588 tỷ đồng, giảm từ 4.373 tỷ đồng năm trước
- Hiểu vì sao con số này tự “mòn” mỗi năm theo quy định VAS — khác hẳn IFRS
- Biết bài học từ vụ HP mua Autonomy — 8,8 tỷ USD lợi thế thương mại “bốc hơi” chỉ sau 1 năm
Lợi thế thương mại là gì?
Lợi thế thương mại là phần tiền một công ty trả nhiều hơn giá trị tài sản ròng thực có của công ty được mua, để có được thứ không nằm trên sổ sách: thương hiệu, khách hàng trung thành, đội ngũ, vị thế thị trường. Quay lại chuyện tiệm phở: người mua trả 800 triệu cho một tài sản chỉ đáng 200 triệu tính theo bàn ghế tủ lạnh — 600 triệu còn lại chính là lợi thế thương mại, ghi nhận trên sổ sách bên mua như một loại tài sản đặc biệt.
Chuyện này không hề hiếm ở các tập đoàn niêm yết Việt Nam — nơi các thương vụ mua bán – sáp nhập (M&A) diễn ra liên tục để mở rộng hệ sinh thái. Lấy ví dụ Masan Group (MSN) — tập đoàn đã thực hiện hàng loạt thương vụ mua lại từ hàng tiêu dùng, bán lẻ đến khoáng sản. Mở Bảng cân đối kế toán hợp nhất trong BCTC kiểm toán năm 2024 của MSN (kiểm toán bởi KPMG, ký phát hành 28/2/2025), dòng cuối cùng của phần Tài sản hiện rõ:

Dòng “Lợi thế thương mại“, mã số 269, ghi nhận 3.588.102 triệu đồng (~3.588 tỷ đồng) tại 31/12/2024, giảm so với 4.373.139 triệu đồng (~4.373 tỷ đồng) đầu năm. So với tổng tài sản 147.584.718 triệu đồng của MSN, bấm máy ra: 3.588.102 / 147.584.718 × 100 ≈ 2,43% — một tỷ trọng không lớn nhưng đủ để nhắc bạn: gần 3.600 tỷ đồng trong “tài sản” của Masan không phải nhà máy, không phải hàng tồn kho, mà là cái giá đã trả cho những thứ vô hình khi mua các công ty con.
Vì sao lợi thế thương mại chỉ xuất hiện trên BCTC hợp nhất?
Đây là điểm khiến nhiều người mới bối rối: mở BCTC riêng lẻ của cùng một công ty mẹ, bạn sẽ không tìm thấy dòng “lợi thế thương mại” nào cả. Lý do nằm ở chính cách 2 loại báo cáo này được lập.
Trên BCTC riêng lẻ, công ty mẹ chỉ ghi nhận khoản đầu tư vào công ty con bằng đúng 1 dòng duy nhất — “Đầu tư vào công ty con” — theo giá gốc đã bỏ ra mua, không “mổ xẻ” xem bên trong công ty con đó có bao nhiêu tiền mặt, hàng tồn kho, nợ vay. Không mổ xẻ thì không có gì để so sánh, nên không phát sinh khoản chênh lệch nào cần đặt tên.
Chỉ khi lập BCTC hợp nhất — nơi công ty mẹ phải cộng gộp toàn bộ 100% tài sản và nợ phải trả của công ty con vào báo cáo chung — phần chênh lệch giữa giá đã trả và giá trị tài sản ròng thực sự nhận về mới lộ ra, và được gọi tên là lợi thế thương mại. Đây cũng chính là lý do một khái niệm khác bạn có thể đã gặp — lợi ích cổ đông không kiểm soát — cũng chỉ xuất hiện trên BCTC hợp nhất: cả hai đều là “sản phẩm phụ” của việc cộng gộp 100% một công ty con mà mình không sở hữu 100%.
Vì sao lợi thế thương mại của MSN cứ nhỏ dần mỗi năm?
Nếu bạn để ý con số ở trên: 4.373 tỷ đồng đầu năm giảm còn 3.588 tỷ đồng cuối năm — giảm gần 785 tỷ đồng chỉ trong 1 năm, dù Masan không hề bán bớt lợi thế thương mại cho ai. Mở tiếp Thuyết minh số 16 trong cùng bộ BCTC, mọi chuyện được giải thích rõ:

Thuyết minh cho thấy 3 lớp số liệu: giá gốc (giảm từ 7.446.614 xuống 7.232.949 triệu đồng do “điều chỉnh khác” 213.665 triệu — gắn với việc thanh lý một công ty con trong năm), giá trị hao mòn lũy kế (tăng từ 3.073.475 lên 3.644.847 triệu đồng, trong đó riêng năm 2024 “phân bổ” thêm 571.372 triệu đồng), và giá trị còn lại — hiệu số của 2 dòng trên — chính là con số 3.588.102 triệu đồng xuất hiện trên bảng cân đối kế toán.
Bấm máy theo dòng “phân bổ trong năm”: 571.372 (phân bổ định kỳ) + 213.665 (điều chỉnh do thanh lý công ty con) = 785.037 triệu đồng, đúng bằng mức giảm 4.373.139 − 3.588.102 mà chúng ta thấy ở phần trên. Vì sao lại có chuyện “phân bổ” đều đặn như vậy? Câu trả lời nằm ở chính sách kế toán MSN áp dụng, được nêu ngay trong phần thuyết minh chính sách kế toán chủ yếu của báo cáo:
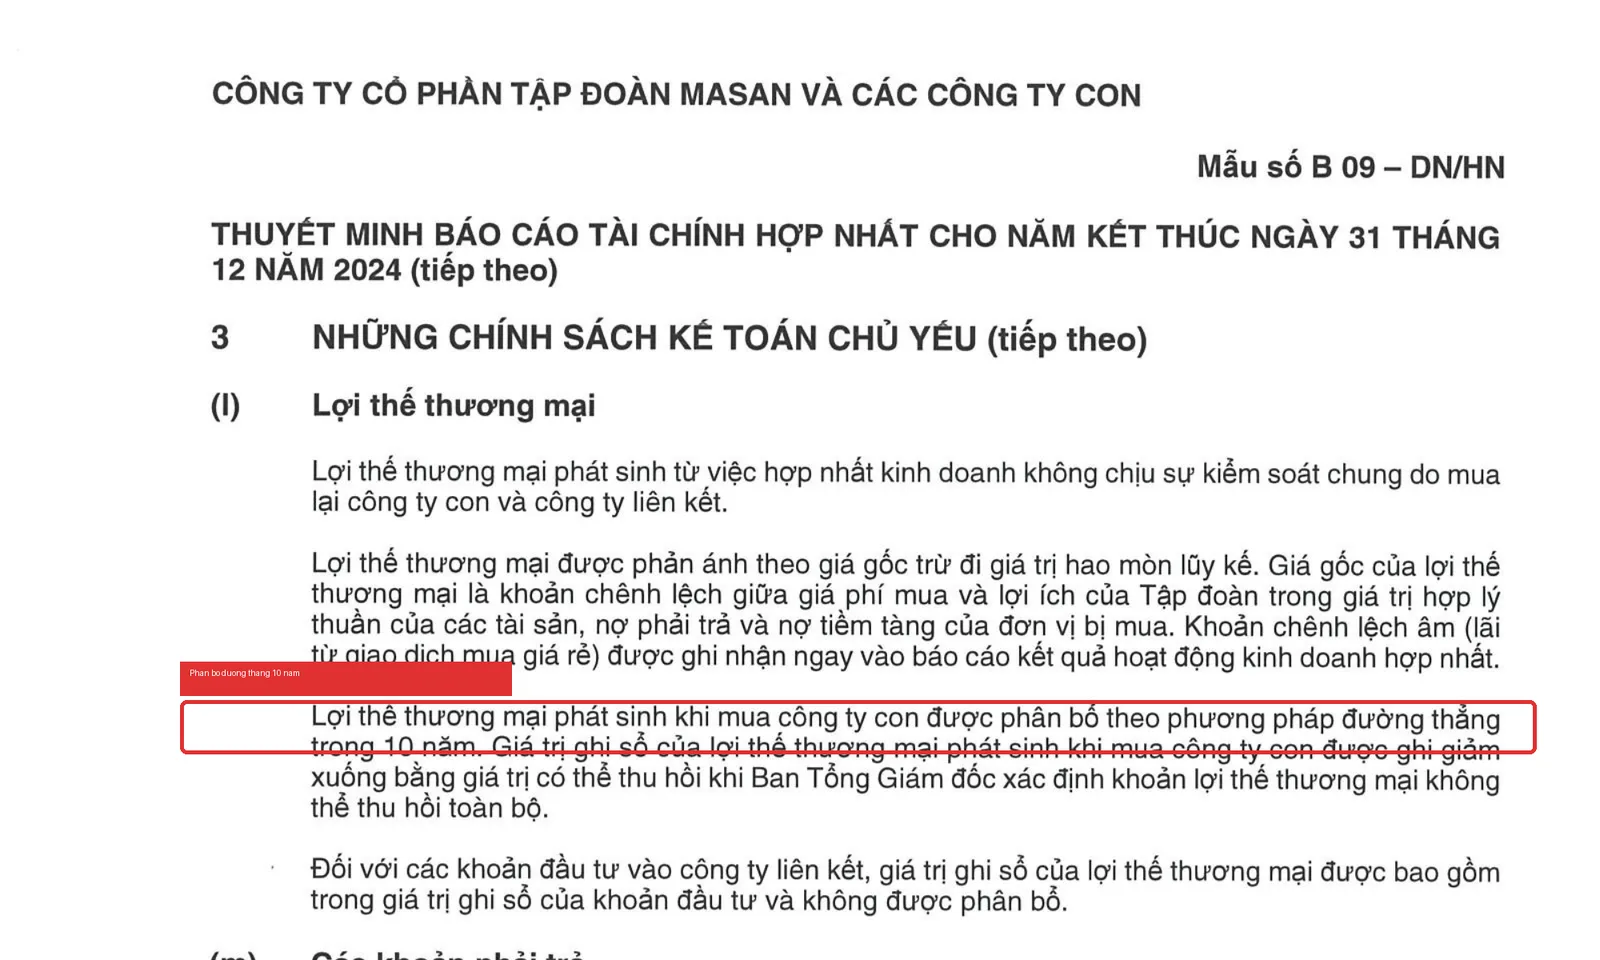
“Lợi thế thương mại phát sinh khi mua công ty con được phân bổ theo phương pháp đường thẳng trong 10 năm” — đoạn thuyết minh ghi rõ như vậy, đúng theo hướng dẫn tại Thông tư 202/2014/TT-BTC về lập BCTC hợp nhất. Nói cách khác: giống như bạn mua 1 chiếc xe máy trả góp 10 năm, mỗi năm khoản “nợ lợi thế thương mại” trên sổ sách công ty tự động “trả bớt” một phần đều đặn — không phải vì công ty con làm ăn tệ đi, mà đơn giản là quy định kế toán yêu cầu vậy.
VAS vs IFRS: cùng một khoản mục, hai cách “già đi” khác nhau
Đây là điểm khác biệt đáng chú ý nếu bạn từng đọc BCTC của công ty nước ngoài hoặc công ty Việt niêm yết ở nước ngoài. Theo VAS và Thông tư 202/2014/TT-BTC — chuẩn mực kế toán Việt Nam đang áp dụng — lợi thế thương mại phát sinh khi mua công ty con bắt buộc phân bổ dần đều tối đa 10 năm, như MSN đang làm.
Nhưng theo IFRS 3 (Business Combinations) và IAS 36 (Impairment of Assets) của Hội đồng Chuẩn mực Kế toán Quốc tế (IASB) — bộ chuẩn mực hầu hết công ty niêm yết ở Mỹ, châu Âu, Singapore áp dụng — từ năm 2008, lợi thế thương mại không còn bị phân bổ định kỳ nữa. Thay vào đó, công ty phải làm bài kiểm tra suy giảm giá trị (impairment test) mỗi năm; nếu chưa có dấu hiệu suy giảm, con số cứ đứng yên nguyên vẹn trên sổ sách — có thể nhiều năm liền.
Hệ quả với người đọc BCTC: cùng 1 thương vụ M&A y hệt nhau, phiên bản VAS sẽ cho bạn thấy lợi thế thương mại nhỏ dần đều mỗi năm — kể cả khi công ty con đang ăn nên làm ra; còn phiên bản IFRS có thể im lìm suốt nhiều năm rồi đột ngột giảm mạnh trong 1 kỳ khi kiểm toán viên xác nhận suy giảm — dễ gây sốc hơn nhưng phản ánh đúng thời điểm vấn đề thực sự lộ ra. Đọc BCTC doanh nghiệp Việt, thấy lợi thế thương mại giảm đều mỗi năm thì đừng vội hoảng — phần lớn trường hợp đó chỉ là VAS đang làm đúng phần việc của nó.
Mở BCTC hợp nhất kiểm toán mới nhất của một doanh nghiệp bạn biết có đi mua lại nhiều công ty khác (MSN, VIC, MWG, hoặc ngân hàng như MBB, VPB…). Vào Bảng cân đối kế toán, tìm dòng “Lợi thế thương mại” trong nhóm Tài sản dài hạn khác (thường mã số 269). Ghi lại số thuyết minh đi kèm, mở đúng thuyết minh đó, tìm bảng biến động: giá gốc, hao mòn lũy kế, giá trị còn lại. Tự bấm máy tỷ lệ lợi thế thương mại trên tổng tài sản — nếu con số trên 5-10%, đáng để đọc kỹ hơn thương vụ M&A đứng sau nó là gì.
Bẫy thường gặp / Đừng nhầm lẫn
1. Tưởng lợi thế thương mại là tài sản có thể bán riêng lẻ. Không giống nhà xưởng hay máy móc, lợi thế thương mại không tách rời được khỏi công ty con gắn với nó — bạn không thể “bán riêng” phần lợi thế thương mại mà giữ lại công ty con. Nó cũng không bao giờ được đánh giá lại tăng lên sau khi ghi nhận ban đầu — chỉ có thể đứng yên, giảm dần (phân bổ), hoặc giảm đột ngột (suy giảm/thanh lý).
2. Tưởng công ty nào cũng có dòng này trên BCTC. Chỉ doanh nghiệp có lập BCTC hợp nhất (tức có công ty con) và từng thực hiện M&A với giá mua cao hơn giá trị tài sản ròng mới phát sinh lợi thế thương mại. Nhiều doanh nghiệp tăng trưởng hoàn toàn tự thân (organic growth), không mua công ty nào, sẽ không có dòng này.
3. Nhầm với “lợi thế thương mại từ cổ phần hóa”. Đây là một khái niệm khác hẳn — phát sinh khi doanh nghiệp nhà nước cổ phần hóa, được xếp vào nhóm “Chi phí trả trước dài hạn” chứ không nằm chung dòng mã 269 với lợi thế thương mại từ M&A thông thường. Thấy 2 cụm từ gần giống nhau trong cùng 1 bộ BCTC, đừng vội gộp chung.
4. Tưởng lợi thế thương mại càng lớn thì công ty càng “xịn”. Sai lầm phổ biến nhất. Con số này chỉ phản ánh mức giá đã trả, không phản ánh chất lượng thật của thương vụ hay của công ty con được mua. Một khoản lợi thế thương mại khổng lồ có thể là dấu hiệu công ty mẹ đã trả giá quá cao — như câu chuyện dưới đây.
Case study kinh điển thế giới: HP mua Autonomy
Tháng 10/2011, Hewlett-Packard (HP) công bố mua lại Autonomy Corporation — công ty phần mềm doanh nghiệp của Anh — với giá trị thương vụ khi hoàn tất lên tới khoảng 11,7 tỷ USD, mức định giá cao gấp nhiều lần doanh thu của Autonomy. Phần chênh lệch khổng lồ giữa giá mua và giá trị tài sản ròng của Autonomy được HP ghi nhận thành một khoản lợi thế thương mại rất lớn trên BCTC hợp nhất.
Chỉ hơn 1 năm sau, ngày 20/11/2012, HP gây chấn động giới tài chính khi công bố ghi giảm 8,8 tỷ USD giá trị lợi thế thương mại liên quan đến Autonomy — gần như xóa sổ toàn bộ khoản này. HP cáo buộc đội ngũ lãnh đạo cũ của Autonomy đã có “các hành vi sai lệch kế toán, công bố thông tin không đầy đủ và trình bày sai lệch” trước thời điểm bị mua — trong đó có việc bán phần cứng với giá thấp (thậm chí lỗ) nhưng ghi nhận thành doanh thu bán license phần mềm IDOL, bị cho là chiếm tới 15% tổng doanh thu Autonomy. HP quy khoảng 5 tỷ USD trong tổng mức ghi giảm cho các sai phạm kế toán này. Năm 2022, Tòa án Tối cao Anh tuyên nhà sáng lập Autonomy, ông Mike Lynch, có trách nhiệm dân sự về gian lận trong vụ kiện của HPE.
Bài học khi đọc BCTC doanh nghiệp Việt: một khoản lợi thế thương mại lớn không tự nó là tín hiệu tốt hay xấu — nó chỉ phản ánh mức giá đã trả để mua một công ty khác. Nếu mức giá đó dựa trên những con số bị thổi phồng hoặc kỳ vọng quá lạc quan, khoản lợi thế thương mại đó sớm muộn cũng phải được ghi giảm — êm đềm qua phân bổ đều đặn như VAS đang làm với MSN, hoặc đột ngột như cú sốc 8,8 tỷ USD mà HP từng trải qua.
FAQ — Câu hỏi thường gặp
Lợi thế thương mại là gì?
Là phần tiền một công ty trả nhiều hơn giá trị tài sản ròng thực có của công ty được mua, để có được thương hiệu, khách hàng, đội ngũ và vị thế thị trường — những thứ không nằm trên sổ sách kế toán thông thường.
Lợi thế thương mại có phải tài sản thật không, có bán được không?
Về mặt kế toán, nó được ghi nhận như một loại tài sản dài hạn, nhưng không thể tách rời và bán riêng lẻ khỏi công ty con gắn với nó, và cũng không bao giờ được đánh giá lại tăng lên sau khi ghi nhận ban đầu.
Vì sao lợi thế thương mại giảm dần theo thời gian?
Theo VAS và Thông tư 202/2014/TT-BTC, lợi thế thương mại phát sinh khi mua công ty con phải phân bổ theo phương pháp đường thẳng trong tối đa 10 năm — như ví dụ MSN đã phân bổ 571 tỷ đồng trong năm 2024. Đây khác với IFRS quốc tế, nơi chỉ kiểm tra suy giảm giá trị hàng năm thay vì phân bổ định kỳ.
Lợi thế thương mại lớn có phải dấu hiệu xấu không?
Không có câu trả lời chung. Bản thân con số lớn chỉ cho biết công ty đã trả giá cao để mua lại công ty khác — tốt hay xấu phụ thuộc vào thương vụ đó có mang lại giá trị tương xứng hay không, điều cần đánh giá riêng qua kết quả kinh doanh của công ty con sau khi về chung nhà.
Đọc tiếp trong series
- 📖 Cách đọc báo cáo tài chính cho người mới bắt đầu: Hướng dẫn A–Z — bài tổng quan cả series
- 📘 Báo cáo tài chính là gì? Bộ BCTC gồm 4 báo cáo nào — nền tảng trước khi đọc chi tiết
- 📗 Bảng cân đối kế toán là gì? Đọc thế nào cho hiểu — nơi dòng lợi thế thương mại xuất hiện
- 📙 Lợi ích cổ đông không kiểm soát là gì? — một “sản phẩm phụ” khác của kế toán hợp nhất
- 🔜 BCTC hợp nhất và riêng lẻ khác nhau thế nào (sắp đăng)
Nguồn tham khảo
| Nguồn | Mô tả |
|---|---|
| BCTC hợp nhất kiểm toán MSN 2024 | Kiểm toán bởi KPMG, ký 28/02/2025, truy cập 24/07/2026 |
| Thông tư 202/2014/TT-BTC | Hướng dẫn lập báo cáo tài chính hợp nhất — căn cứ phân bổ lợi thế thương mại tối đa 10 năm |
| VAS 25 | Báo cáo tài chính hợp nhất và kế toán khoản đầu tư vào công ty con, Bộ Tài chính |
| IFRS 3 & IAS 36 (IASB) | Business Combinations; Impairment of Assets — đối chiếu nguyên tắc impairment-only |
| CFA Institute | Financial Statement Analysis curriculum |
| CIO.com, Yahoo Finance, AInvest | Nguồn case study HP mua Autonomy, truy cập 24/07/2026 |
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.