Chú Bảy chạy Grab vay ngân hàng 200 triệu mua xe, mỗi tháng è cổ trả lãi. Cô Ba bán tạp hóa đầu hẻm thì khác — cô “nợ” mối quen tiền hàng chưa thanh toán, nhưng không phải trả một đồng lãi nào, cứ bán hết hàng rồi trả sau. Cả hai đều đang “có nợ”, nhưng nếu chỉ nhìn con số nợ mà không hỏi “nợ này có lãi hay không, nợ ai và để làm gì” thì bạn sẽ đánh giá sai hoàn toàn ai đang rủi ro hơn. Đọc D/E trên BCTC doanh nghiệp cũng giống hệt vậy.
- Biết công thức D/E và tự tính được từ Bảng cân đối kế toán thật.
- So sánh D/E thật của HPG (sản xuất thép) và VHM (bất động sản) năm 2024.
- Hiểu vì sao D/E cao ở bất động sản có thể vẫn an toàn — còn D/E thấp hơn ở công ty sản xuất đôi khi lại đáng lo hơn.
- Biết cách nhìn xuyên qua con số D/E để hỏi đúng câu: “nợ này có lãi hay không?”
- Nắm bài học từ vụ vỡ nợ Evergrande — khi đòn bẩy bất động sản biến thành khủng hoảng thật.
D/E là gì? Công thức tính ra sao
D/E (Debt-to-Equity — tỷ lệ Nợ trên Vốn chủ sở hữu) là chỉ số đo mỗi 1 đồng vốn chủ sở hữu đang “gánh” bao nhiêu đồng nợ phải trả. Công thức:
D/E = Tổng Nợ phải trả / Vốn chủ sở hữuHai vế này bạn lấy thẳng từ Bảng cân đối kế toán — đúng chỗ mà bài Đọc phần Nguồn vốn: nợ phải trả và vốn chủ sở hữu đã chỉ: mã số 300 (Nợ phải trả) và mã số 400 (Vốn chủ sở hữu).
Lấy ngay BCTC hợp nhất kiểm toán năm 2024 của Hòa Phát (HPG) — tập đoàn sản xuất thép lớn nhất Việt Nam — làm ví dụ. Tại 31/12/2024, Nợ phải trả của HPG là 109.842.249.570.282 đồng (~109.842 tỷ), Vốn chủ sở hữu là 114.647.457.983.699 đồng (~114.647 tỷ).
D/E = 109.842 / 114.647 = 0,958 ≈ 0,96
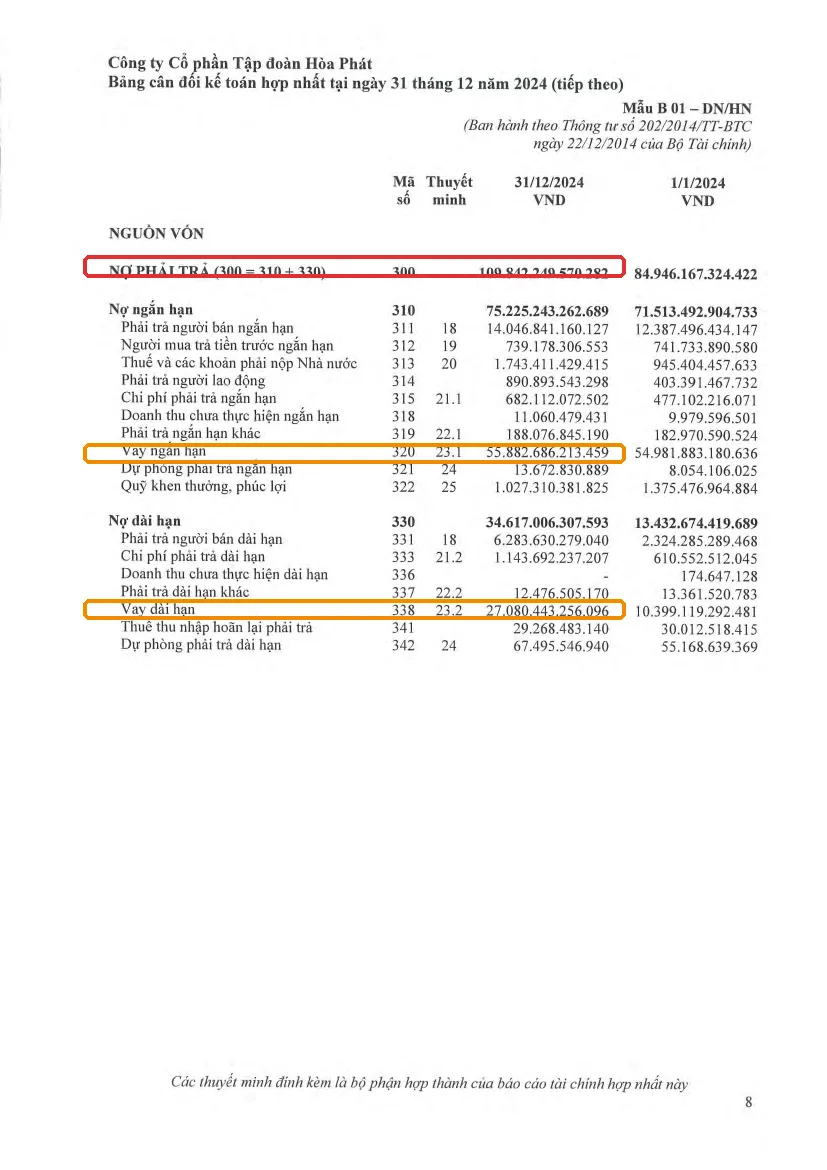
Nghĩa là cứ 1 đồng vốn tự có, HPG đang “cõng” thêm 0,96 đồng nợ — tổng tài sản gần như chia đôi giữa vốn tự có và nợ. Con số D/E dưới 1 thường được xem là dấu hiệu doanh nghiệp không lạm dụng đòn bẩy quá mức — nhưng “dưới 1 là tốt, trên 1 là xấu” chỉ đúng một nửa câu chuyện, và phần thân bài này sẽ chỉ ra vì sao.
D/E của HPG và VHM 2024: ai đòn bẩy cao hơn?
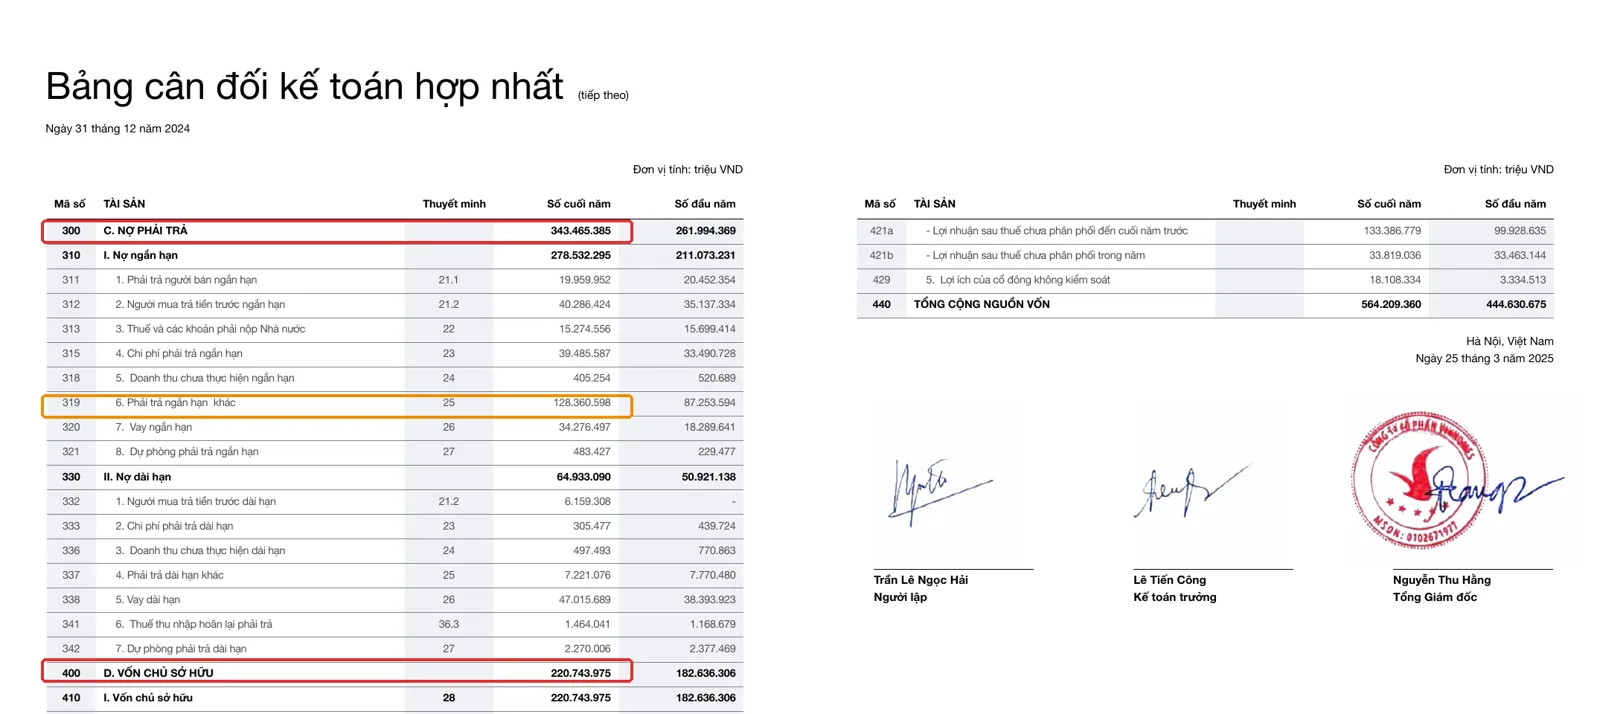
Giờ đặt HPG cạnh Vinhomes (VHM) — doanh nghiệp bất động sản lớn nhất sàn HOSE. Theo Báo cáo thường niên 2024 (phần Bảng cân đối kế toán hợp nhất kiểm toán), tại 31/12/2024 VHM có Nợ phải trả 343.465.385 triệu đồng (~343.465 tỷ) và Vốn chủ sở hữu 220.743.975 triệu đồng (~220.744 tỷ).
D/E = 343.465 / 220.744 = 1,556 ≈ 1,56
| HPG (sản xuất thép) | VHM (bất động sản) | |
|---|---|---|
| D/E | 0,96 | 1,56 |
Nhìn thoáng qua, D/E của VHM cao hơn HPG tới 63% — nếu dừng lại ở đây, nhiều người mới sẽ kết luận “VHM đòn bẩy nguy hiểm hơn HPG nhiều”. Nhưng đây chính xác là cái bẫy phổ biến nhất khi đọc D/E: so sánh con số tổng mà không hỏi con số đó được TẠO RA TỪ ĐÂU.
Vì sao D/E cao ở bất động sản có thể vẫn bình thường?
Nợ phải trả không đồng nghĩa với nợ vay có lãi suất — đây là định nghĩa quan trọng nhất của cả bài. Nợ phải trả trên BCTC gồm cả những khoản không hề có lãi: tiền khách hàng đặt cọc trước, tiền phải trả nhà thầu/nhà cung cấp chưa đến hạn thanh toán, thuế phải nộp…
Bóc tách 343.465 tỷ Nợ phải trả của VHM, chỉ có 81.292 tỷ là vay ngân hàng và trái phiếu thật (Vay ngắn hạn 34.276 tỷ + Vay dài hạn 47.016 tỷ) — tức chỉ chiếm 23,7% tổng nợ. Phần còn lại, tới 182.027 tỷ (53%), là “Người mua trả tiền trước” (46.446 tỷ) cộng “Phải trả khác” (135.582 tỷ, chủ yếu là phải trả nhà thầu xây dựng và các bên liên quan trong tập đoàn).
“Người mua trả tiền trước” là gì? Chính là tiền khách hàng đã đóng theo tiến độ khi mua căn hộ hình thành trong tương lai — công ty CHƯA được ghi nhận là doanh thu (vì chưa bàn giao nhà) nên tạm nằm ở phần Nợ phải trả, y hệt cơ chế mà bài Doanh thu chưa thực hiện là gì? đã giải thích. Khoản này không có lãi suất, không ai đi đòi nợ VHM nếu “chậm trả” — nó sẽ tự động chuyển thành doanh thu khi công ty bàn giao nhà. Đây cũng là lý do dòng tiền và cơ cấu vốn bất động sản có đặc thù vốn hóa lãi vay riêng mà bài Vốn hóa lãi vay bất động sản từng phân tích.
Nói cách khác: mô hình kinh doanh bất động sản — bán nhà hình thành trong tương lai, thu tiền trước, xây sau — tự nó tạo ra một khoản “nợ phải trả” khổng lồ mà không hề vay ngân hàng thêm đồng nào. Đây là lý do D/E của các doanh nghiệp BĐS gần như luôn cao hơn hẳn doanh nghiệp ngành khác một cách “cấu trúc”, không phải vì họ liều lĩnh hơn.
Lưu ý pháp lý: doanh nghiệp kinh doanh bất động sản tại Việt Nam còn chịu một quy định riêng về tỷ lệ dư nợ tín dụng và dư nợ trái phiếu doanh nghiệp trên vốn chủ sở hữu (khác với D/E kế toán tổng quát trong bài này) — đây là công cụ giám sát rủi ro tín dụng ngành BĐS của cơ quan quản lý, không áp dụng đại trà cho mọi ngành.
Vì sao D/E thấp hơn ở công ty sản xuất đôi khi lại đáng lo hơn
Giờ quay lại HPG. D/E của HPG (0,96) thấp hơn VHM, nhưng bóc tách cơ cấu nợ lại cho một bức tranh ngược hẳn: trong 109.842 tỷ Nợ phải trả của HPG, có tới 82.963 tỷ là vay ngân hàng/trái phiếu thật (Vay ngắn hạn 55.883 tỷ + Vay dài hạn 27.080 tỷ) — chiếm 75,5% tổng nợ.
| HPG (sản xuất thép) | VHM (bất động sản) | |
|---|---|---|
| D/E | 0,96 | 1,56 |
| Vay ngân hàng thật / Tổng nợ phải trả | 75,5% | 23,7% |
| Nợ không lãi suất (khách trả trước, phải trả NCC…) / Tổng nợ | 24,5% | 76,3% |
Với một doanh nghiệp sản xuất thâm dụng vốn như HPG — lò cao, nhà máy, tồn kho nguyên liệu đều cần tiền mặt đổ vào trước khi bán được sản phẩm — phần lớn nợ phải trả BẮT BUỘC là vay ngân hàng để tài trợ vốn lưu động và mở rộng công suất (như dự án Dung Quất 2). Khoản vay này có lãi suất thật, có lịch trả nợ gốc + lãi cố định, và nếu dòng tiền bán hàng chậm lại (giá thép giảm, nhu cầu yếu) thì áp lực trả nợ là áp lực có thật, không tự nhiên biến mất như tiền khách đặt cọc của bên bất động sản.
Đây chính là lý do vì sao chỉ nhìn D/E một mình không đủ — bạn cần đi thêm một bước: xem doanh nghiệp có đủ khả năng trả các khoản lãi vay đó hay không. Bài Hệ số khả năng trả lãi vay là gì? đã hướng dẫn chi tiết cách tính chỉ số này bằng số thật.
- Chọn 1 mã bất kỳ, tải BCTC hợp nhất mới nhất (xem hướng dẫn ở bài Tải BCTC doanh nghiệp niêm yết ở đâu).
- Mở Bảng cân đối kế toán, tìm mã 300 (Nợ phải trả) và mã 400 (Vốn chủ sở hữu), tính D/E theo công thức trên.
- Kéo xuống phần chi tiết Nợ ngắn hạn/dài hạn, tìm dòng “Vay ngắn hạn”/”Vay dài hạn” — tính tỷ lệ vay ngân hàng thật trên tổng Nợ phải trả.
- Nếu là doanh nghiệp BĐS, tìm thêm dòng “Người mua trả tiền trước” — con số này càng lớn, D/E cao càng “vô hại” hơn bạn tưởng.
Case study kinh điển thế giới: China Evergrande — khi đòn bẩy bất động sản biến thành vỡ nợ thật
Vậy D/E cao ở bất động sản có bao giờ thực sự đáng báo động? Câu trả lời là có — và ví dụ kinh điển nhất là China Evergrande Group, từng là tập đoàn bất động sản lớn thứ hai Trung Quốc.
Cuối năm 2021, Evergrande chính thức vỡ nợ trái phiếu quốc tế với tổng Nợ phải trả vượt 300 tỷ USD — tương đương khoảng 2% GDP Trung Quốc thời điểm đó. Khác hẳn VHM, phần lớn khoản nợ khổng lồ này của Evergrande KHÔNG phải là tiền khách đặt cọc mua nhà, mà là vay ngân hàng và trái phiếu lãi suất cao, được dùng để mở rộng ồ ạt sang hàng chục lĩnh vực không liên quan gì tới cốt lõi bất động sản — từ xe điện, công viên giải trí cho tới nước đóng chai.
Khi Trung Quốc siết chính sách “ba lằn ranh đỏ” (three red lines) năm 2020 — giới hạn tỷ lệ đòn bẩy các doanh nghiệp BĐS được vay thêm — đồng thời doanh số bán nhà chậm lại, Evergrande mất khả năng xoay vòng dòng tiền để trả các khoản vay lãi cao đã gánh trước đó. Tháng 1/2024, Tòa án Tối cao Hong Kong chính thức ra lệnh thanh lý (liquidation) Evergrande sau khi công ty không đưa ra được phương án tái cơ cấu nợ khả thi cho trái chủ quốc tế — một trong những vụ vỡ nợ doanh nghiệp lớn nhất lịch sử, được Reuters, Bloomberg và giới truyền thông tài chính toàn cầu đưa tin rộng rãi.
Bài học rút ra rất rõ: D/E cao ở một doanh nghiệp bất động sản không tự nó là vấn đề — vấn đề nằm ở chỗ khoản nợ đó CÓ LÃI SUẤT hay không, và dòng tiền có đủ để trả khoản lãi đó hay không. VHM có D/E cao nhưng phần lớn là tiền khách trả trước (không lãi suất); Evergrande có D/E cực cao và phần lớn là vay lãi cao dùng sai mục đích cốt lõi cộng dòng tiền bán hàng cạn kiệt — đó mới là công thức dẫn tới sụp đổ.
Bẫy thường gặp / Đừng nhầm lẫn
- Nhầm D/E cao = sắp phá sản. Như đã thấy với VHM, D/E cao có thể chỉ phản ánh đặc thù mô hình kinh doanh (thu tiền trước, bàn giao sau), không phải rủi ro vỡ nợ.
- Nhầm “Nợ phải trả” với “nợ vay”. Đây là lỗi phổ biến nhất — luôn bóc tách xem bao nhiêu % là vay có lãi trước khi kết luận.
- So sánh D/E giữa 2 ngành khác nhau mà không hiệu chỉnh theo đặc thù ngành. D/E “bình thường” của ngành thép, BĐS, công nghệ, ngân hàng khác nhau hoàn toàn — so trực tiếp số tuyệt đối giữa các ngành dễ dẫn tới kết luận sai.
- Chỉ nhìn D/E tại 1 thời điểm thay vì xem xu hướng nhiều quý/năm — D/E tăng nhanh bất thường trong thời gian ngắn đáng chú ý hơn nhiều so với D/E cao nhưng ổn định lâu dài.
Câu hỏi thường gặp
D/E bao nhiêu là an toàn?
Không có một ngưỡng chung cho mọi ngành. Với doanh nghiệp sản xuất, D/E quanh 1-2 thường được xem là chấp nhận được; ngành công nghệ/dịch vụ ít tài sản cố định thường có D/E thấp hơn (quanh 0,5); ngành bất động sản, hạ tầng, hàng không có D/E đặc thù cao hơn do mô hình kinh doanh. Luôn so sánh D/E của một doanh nghiệp với chính nó qua nhiều năm và với các đối thủ cùng ngành, thay vì áp một con số cứng.
Vì sao doanh nghiệp bất động sản luôn có D/E cao hơn doanh nghiệp sản xuất?
Vì khoản “Người mua trả tiền trước” (tiền khách đặt cọc mua nhà hình thành trong tương lai) được ghi nhận vào Nợ phải trả cho tới khi bàn giao nhà, dù đây không phải là khoản vay có lãi suất. Mô hình “thu tiền trước, xây sau” tự nó đẩy D/E lên cao một cách cấu trúc.
D/E cao có luôn là dấu hiệu xấu không?
Không. Phải xem cơ cấu nợ (bao nhiêu là vay có lãi) và khả năng trả lãi vay (dòng tiền kinh doanh có đủ trang trải chi phí lãi vay hay không) mới kết luận được rủi ro thật.
Khác gì giữa “nợ vay” và “nợ chiếm dụng” (nợ phải trả không lãi suất)?
Nợ vay (vay ngân hàng, trái phiếu) có lãi suất, lịch trả gốc/lãi cố định, chậm trả có thể bị phạt hoặc mất tài sản thế chấp. Nợ chiếm dụng (phải trả người bán, người mua trả tiền trước, thuế phải nộp…) thường không tính lãi và phát sinh tự nhiên từ hoạt động kinh doanh hàng ngày.
Có thể dùng D/E một mình để đánh giá rủi ro tài chính không?
Không nên. D/E cho biết “quy mô đòn bẩy” nhưng không cho biết doanh nghiệp có đang trả nổi các khoản lãi vay hay không — cần kết hợp thêm hệ số khả năng trả lãi vay và dòng tiền kinh doanh thực tế để có bức tranh đầy đủ.
Đọc tiếp trong series
- Bài nền: Đọc phần Nguồn vốn: nợ phải trả và vốn chủ sở hữu
- Đào sâu hơn: Hệ số khả năng trả lãi vay là gì?
- Liên quan: Phải thu bên liên quan là gì?
- Bài trụ: Cách đọc báo cáo tài chính cho người mới bắt đầu
Nguồn tham khảo
- CFA Institute — Financial Statement Analysis curriculum (nhóm chỉ số solvency).
- Damodaran (NYU Stern) — Applied Corporate Finance, ý nghĩa đòn bẩy tài chính theo ngành.
- Thông tư 202/2014/TT-BTC — mẫu B01-DN/HN Bảng cân đối kế toán hợp nhất.
- BCTC hợp nhất kiểm toán Công ty CP Tập đoàn Hòa Phát (HPG) năm 2024, truy cập 09/08/2026.
- Báo cáo thường niên 2024, Công ty CP Vinhomes (VHM), truy cập 09/08/2026.
- Quy định pháp luật về tỷ lệ dư nợ tín dụng/trái phiếu doanh nghiệp trên vốn chủ sở hữu đối với doanh nghiệp kinh doanh bất động sản (thuvienphapluat.vn tổng hợp).
- Reuters, Bloomberg — tin tức vụ vỡ nợ và thanh lý China Evergrande Group, 2021-2024.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.