Cô Ba bán tạp hóa đầu hẻm tháng này khoe khắp xóm: “Tháng này lời gấp ba tháng trước!” Hỏi ra mới biết, không phải tạp hóa đột nhiên đông khách, mà cô trúng tờ vé số 2 triệu đồng mua ủng hộ thằng cháu. Tiệm vẫn bán chừng đó gói mì, chai nước mắm, không hơn không kém. Khoản 2 triệu kia vui thì có vui, nhưng nó không nói lên gì về việc buôn bán của cô Ba đang tốt lên.
Báo cáo tài chính của doanh nghiệp niêm yết cũng có “tờ vé số” của riêng nó. Nó có tên hẳn hoi: Thu nhập khác. Và không ít người mới đọc BCTC nhìn dòng lợi nhuận cuối cùng tăng vọt, mừng hụt y như hàng xóm cô Ba.
- Hiểu Thu nhập khác là gì và vì sao nó khác hẳn doanh thu từ hoạt động kinh doanh chính.
- Biết cách đọc 3 tầng lợi nhuận trên Báo cáo kết quả kinh doanh: Lợi nhuận thuần HĐKD → Lợi nhuận khác → Tổng lợi nhuận trước thuế.
- Xem ví dụ thật từ Transimex (TMS) quý 2/2026: lợi nhuận trước thuế tăng 225,7%, nhưng mảng kinh doanh chính chỉ nhích 13,2%.
- Tự kiểm tra được bất kỳ mã cổ phiếu nào khác có đang “ăn may” nhờ thu nhập khác hay không.
Thu nhập khác là gì?
Thu nhập khác là khoản thu phát sinh ngoài hoạt động sản xuất kinh doanh thông thường của doanh nghiệp, ví dụ tiền thu từ thanh lý, nhượng bán tài sản cố định, tiền phạt do đối tác vi phạm hợp đồng, hay khoản hoàn nhập dự phòng đã trích trước đó. Theo chế độ kế toán doanh nghiệp (Thông tư 200/2014/TT-BTC), khoản này được ghi vào tài khoản 711 và thể hiện tại mã số 31 trên Báo cáo kết quả hoạt động kinh doanh (mẫu B02a-DN/HN).
Ví von cho dễ hình dung: anh Tuấn IT lương chính 20 triệu một tháng, đó là “hoạt động kinh doanh” của anh. Tháng này anh bán thêm chiếc xe máy cũ được 15 triệu, đó là “thu nhập khác” của anh. Tài khoản anh tháng này dày hơn hẳn, nhưng lương anh vẫn y nguyên 20 triệu. Tháng sau hết xe để bán, khoản 15 triệu đó không quay lại nữa.
Doanh nghiệp cũng vậy. Thu nhập khác không đến từ việc bán hàng, cung cấp dịch vụ hay đầu tư tài chính. Nó đến từ những sự kiện phát sinh, phần lớn không lặp lại đều đặn mỗi quý.
Thu nhập khác nằm ở đâu trong Báo cáo kết quả kinh doanh?
Câu trả lời ngắn: Thu nhập khác nằm ở tầng thứ hai trong 3 tầng lợi nhuận của Báo cáo kết quả kinh doanh theo mẫu B02a-DN/HN:
- Lợi nhuận thuần từ hoạt động kinh doanh (mã số 30): lợi nhuận từ đúng “nghề chính” của công ty: bán hàng, cung cấp dịch vụ, trừ đi giá vốn, chi phí bán hàng, chi phí quản lý, chi phí tài chính.
- Lợi nhuận khác (mã số 40 = Thu nhập khác mã 31 trừ Chi phí khác mã 32): phần dôi ra hoặc hao hụt từ các sự kiện ngoài kinh doanh chính.
- Tổng lợi nhuận kế toán trước thuế (mã số 50 = mã 30 + mã 40): đây là dòng “đập vào mắt” nhiều nhất vì nó nằm gần cuối báo cáo, gần với con số lợi nhuận sau thuế mà báo chí hay trích.
Nhìn vào bản chụp thật dưới đây từ báo cáo tài chính hợp nhất quý 2/2026 của Transimex (TMS), bạn sẽ thấy rõ 3 dòng này tách bạch với nhau:
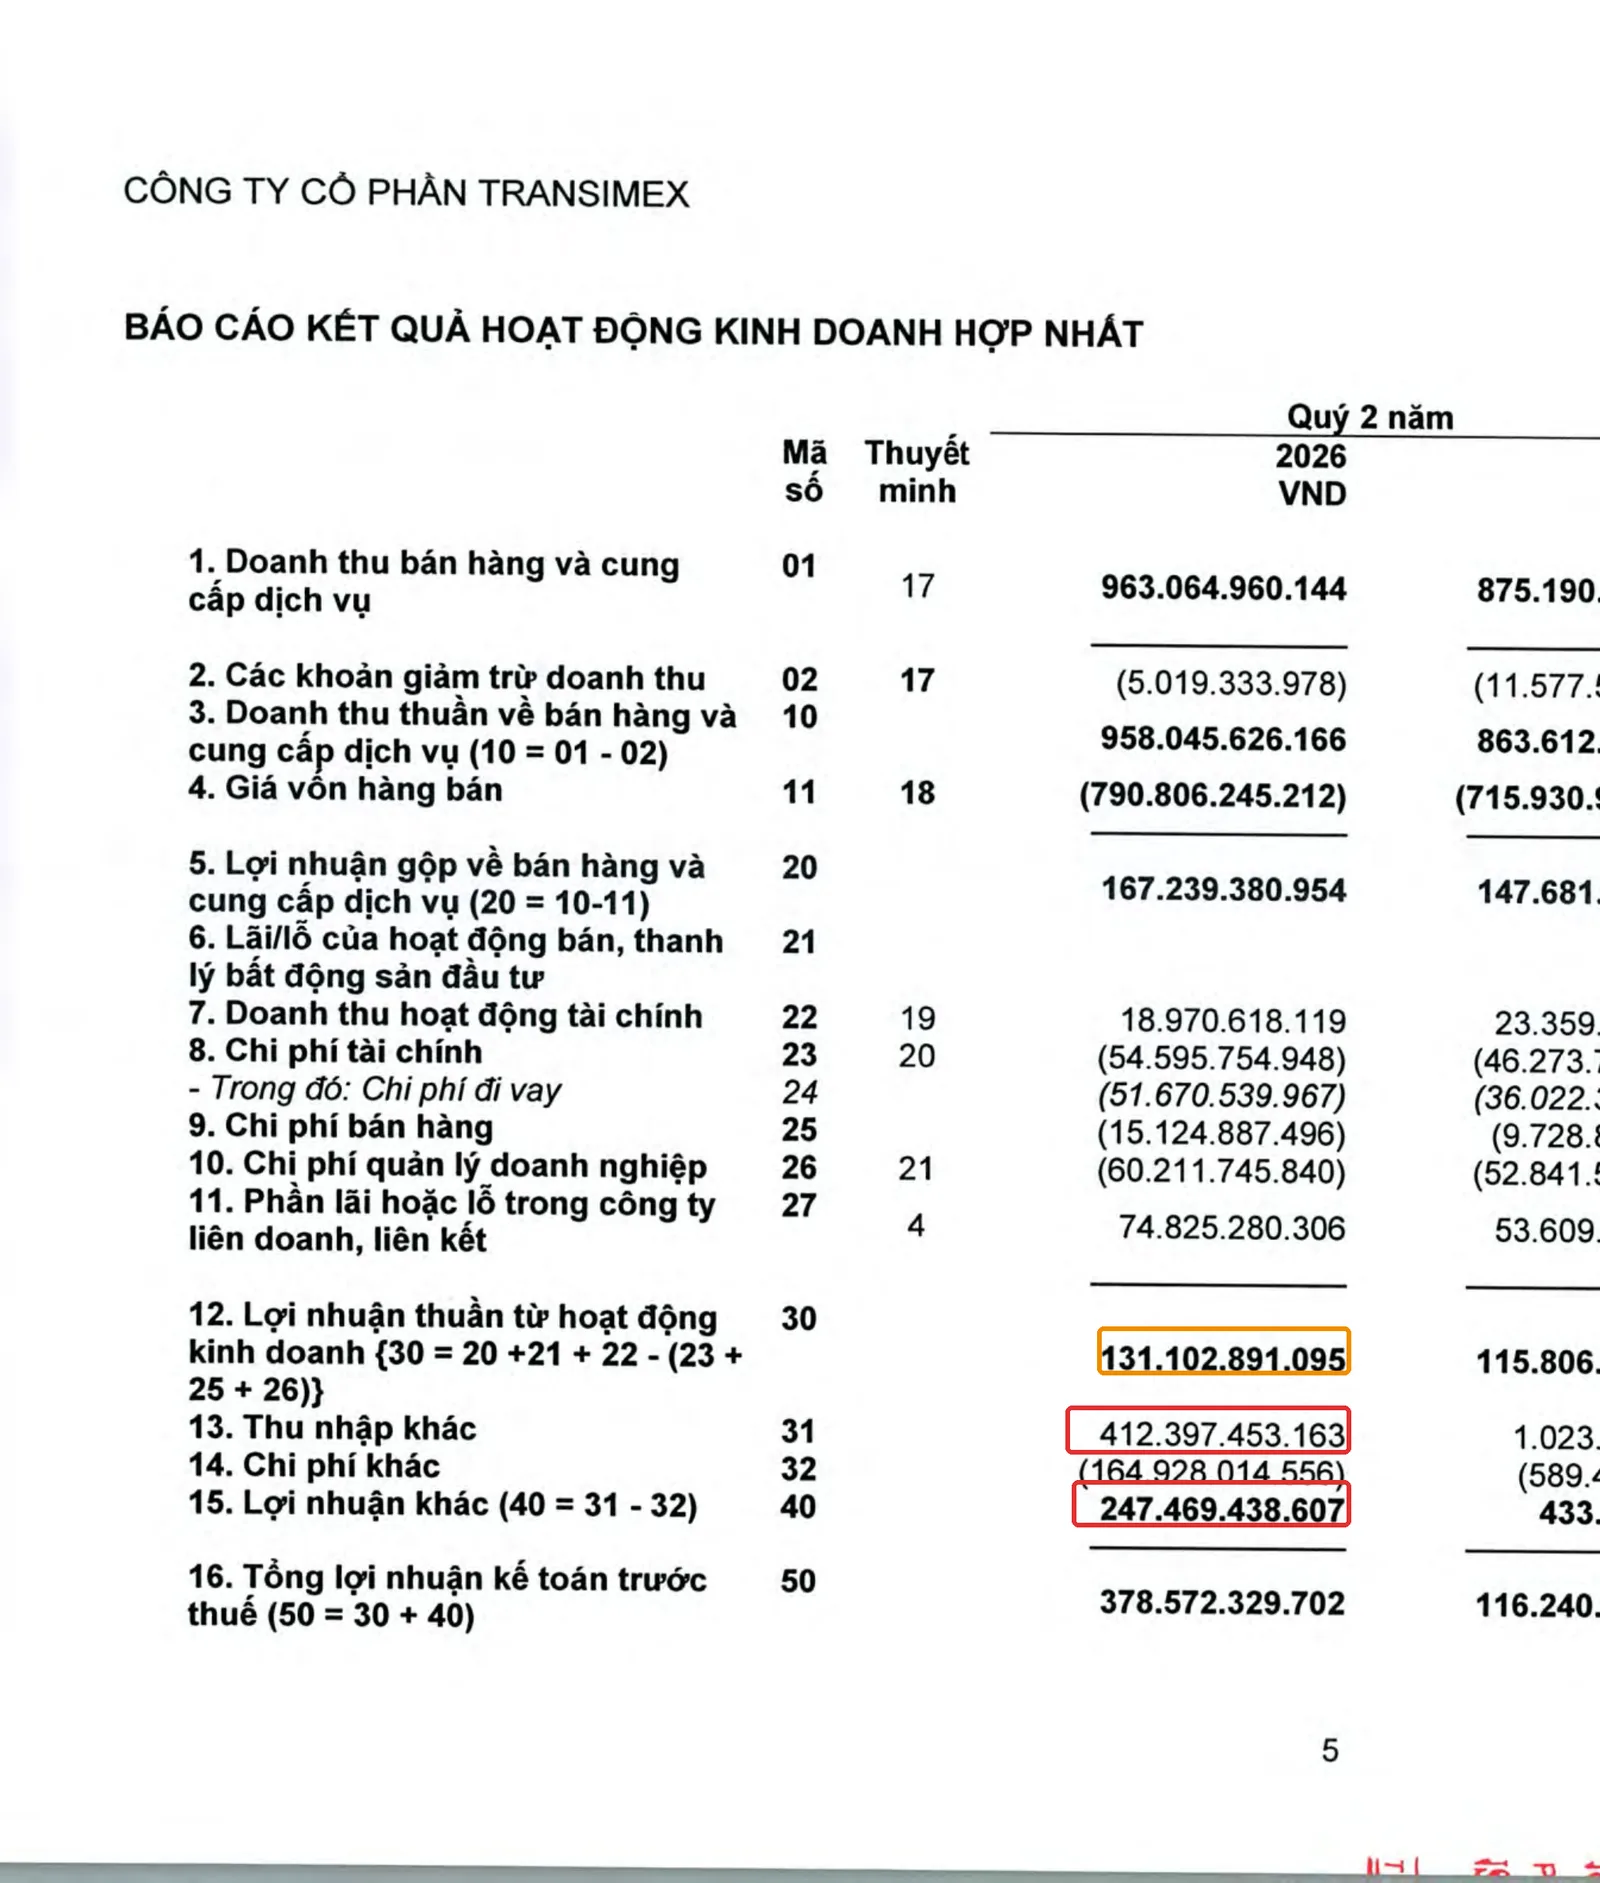
Điều đáng chú ý: mã số 50 (tổng lợi nhuận trước thuế) luôn lớn hơn hoặc bằng mã số 30 khi lợi nhuận khác dương. Nếu bạn chỉ nhìn mã 50 mà bỏ qua mã 30, bạn đang bỏ lỡ câu hỏi quan trọng nhất: phần tăng thêm này đến từ đâu?
Ví dụ thật: Transimex quý 2/2026 lãi tăng 222%, nhưng…
Cuối tháng 7/2026, Transimex (TMS), doanh nghiệp logistics niêm yết trên HOSE, vốn hóa khoảng 6.890 tỷ đồng, công bố báo cáo tài chính hợp nhất quý 2/2026 với lợi nhuận sau thuế đạt 316.444.596.464 đồng, tăng 221,91% so với cùng kỳ 2025 (BCTC hợp nhất Quý 2/2026 TMS, công bố 30/07/2026). Đọc lướt qua, nghe như một quý kinh doanh bùng nổ.
Nhưng nhìn kỹ vào Báo cáo kết quả kinh doanh (trang 5 của báo cáo), câu chuyện không đơn giản vậy:
| Chỉ tiêu | Quý 2/2025 | Quý 2/2026 | Tăng/giảm |
|---|---|---|---|
| Doanh thu thuần | 875.190.132.823 đ | 963.064.960.144 đ | +10,45% |
| Lợi nhuận thuần từ HĐKD (mã 30) | 115.806.665.989 đ | 131.102.891.095 đ | +13,21% |
| Thu nhập khác (mã 31) | 1.023.080.693 đ | 412.397.453.163 đ | x403 lần |
| Lợi nhuận khác (mã 40) | 433.667.330 đ | 247.469.438.607 đ | x570 lần |
| Tổng lợi nhuận trước thuế (mã 50) | 116.240.333.319 đ | 378.572.329.702 đ | +225,7% |
(Nguồn: Báo cáo tài chính hợp nhất Quý 2/2026, Transimex, công bố 30/07/2026, trang 5)
Bấm máy tính theo cùng bạn: lợi nhuận thuần từ hoạt động kinh doanh, tức là mảng vận tải, kho vận, đại lý vé máy bay mà Transimex làm hằng ngày, chỉ tăng từ 115,8 tỷ lên 131,1 tỷ đồng, tương đương +13,2%. Nhưng lợi nhuận khác nhảy từ hơn 1 tỷ lên gần 247,5 tỷ đồng. Chia ra: 247.469.438.607 / 378.572.329.702 ≈ 65,4% tổng lợi nhuận trước thuế quý này đến từ khoản “lợi nhuận khác”, tức là đến từ NGOÀI hoạt động kinh doanh chính.
Vì lợi nhuận sau thuế biến động vượt 10% so với cùng kỳ, theo quy định tại Thông tư 96/2020/TT-BTC (sửa đổi bởi Thông tư 08/2026/TT-BTC), Transimex phải gửi văn bản giải trình lên Ủy ban Chứng khoán Nhà nước và Sở Giao dịch Chứng khoán TP.HCM. Và chính công ty đã nói rõ nguyên nhân, không úp mở:
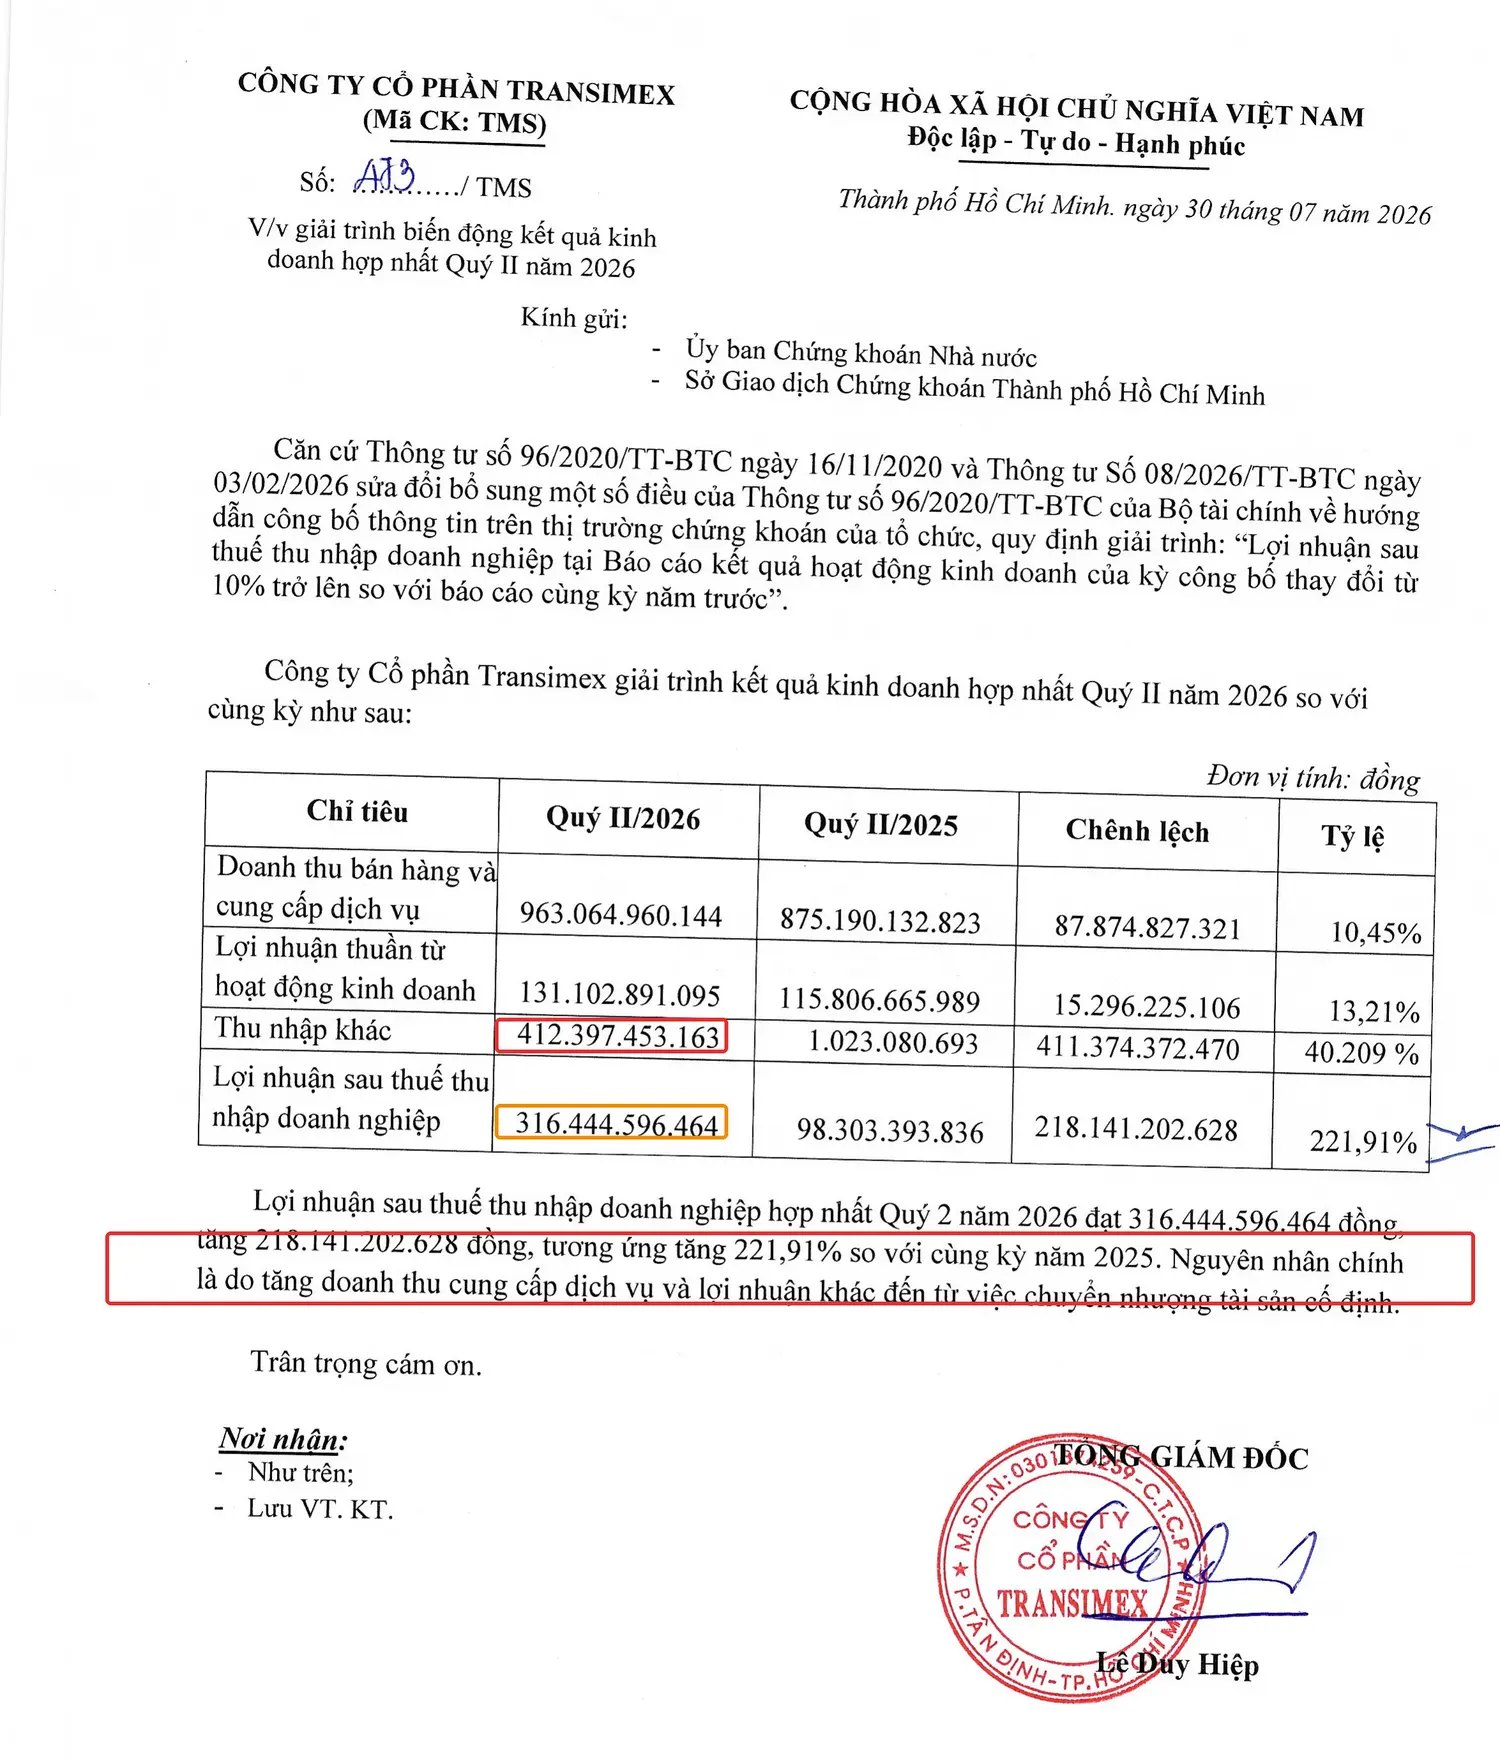
Nguyên văn trong văn bản: “Nguyên nhân chính là do tăng doanh thu cung cấp dịch vụ và lợi nhuận khác đến từ việc chuyển nhượng tài sản cố định.” Nói cách khác: công ty đã bán bớt tài sản cố định (nhiều khả năng là kho bãi hoặc bất động sản không còn dùng đến sau tái cơ cấu mạng lưới) và ghi khoản chênh lệch vào Thu nhập khác. Đây là khoản có thật, hạch toán đúng chuẩn, không phải “số ảo”, nhưng nó là chuyện một lần. Quý sau, nếu không còn tài sản nào để bán tiếp, khoản này sẽ không lặp lại.
Vì sao phải tách riêng “lợi nhuận khác” khi đọc BCTC?
Ba lý do:
Một, thu nhập khác thường không lặp lại đều đặn. Một tài sản cố định chỉ bán được một lần. Nếu bạn dựa vào quý có lợi nhuận khác cao để định giá công ty theo kiểu “lấy lợi nhuận quý này nhân 4 ra lợi nhuận cả năm”, bạn đang phóng đại một cách không có cơ sở.
Giống như chú Bảy chạy Grab: tháng này chú chở trúng vị khách boa hẳn 500 nghìn sau chuyến xe dài lên sân bay, vui thì có vui, nhưng chú không thể lấy khoản boa đó nhân lên rồi tin rằng tháng nào cũng sẽ kiếm được y như vậy. Thu nhập đều đặn của chú vẫn là tiền cước mỗi cuốc xe, còn khoản boa chỉ nên xem là “của để dành” bất ngờ.
Hai, dòng cuối cùng dễ đánh lừa vì nó “đẹp” nhất. Lợi nhuận thuần HĐKD (mã 30) phản ánh đúng bản chất “nghề chính” của công ty đang khỏe hay yếu. Đây mới là con số nên theo dõi qua nhiều quý liên tiếp để đánh giá xu hướng thật.
Ba, việc công ty có thu nhập khác lớn không đồng nghĩa với gian lận hay xấu. Ngược lại, việc Transimex công bố giải trình minh bạch, có chữ ký và con dấu, đúng quy định pháp luật, là dấu hiệu quản trị đàng hoàng. Vấn đề chỉ nằm ở phía người đọc: đừng nhầm một khoản thu một lần thành xu hướng tăng trưởng dài hạn.
Case study kinh điển thế giới: Eastman Kodak
Trong suốt cuối thập niên 1990 và phần lớn thập niên 2000, Eastman Kodak, gã khổng lồ nhiếp ảnh của Mỹ, chứng kiến doanh thu mảng phim ảnh cốt lõi sụt giảm liên tục vì làn sóng máy ảnh kỹ thuật số thay thế phim truyền thống. Nhưng báo cáo tài chính của Kodak trong nhiều năm vẫn có những quý “sáng” nhờ các khoản thu nhập lớn từ bán bằng sáng chế và thắng kiện bản quyền công nghệ hình ảnh (patent licensing, litigation settlements), cùng với thanh lý nhà máy, bất động sản không còn dùng đến. Những khoản này được ghi nhận công khai, minh bạch trong báo cáo tài chính đại chúng. Không có gian lận nào ở đây.
Vấn đề là nhiều nhà đầu tư khi đó nhìn vào lợi nhuận “được cứu” mỗi năm mà bỏ qua thực tế: doanh thu và lợi nhuận từ mảng kinh doanh chính vẫn đi xuống đều đặn suốt nhiều năm liền. Đến tháng 1/2012, khi không còn đủ tài sản/bằng sáng chế để bán bù đắp, Kodak phải nộp đơn bảo hộ phá sản theo Chapter 11 tại Tòa án Phá sản Mỹ (Southern District of New York).
Bài học cho người đọc BCTC ở Việt Nam: một khoản thu nhập khác lớn, dù hợp pháp và minh bạch như trường hợp Kodak hay Transimex, vẫn cần được tách riêng ra khi đánh giá sức khỏe kinh doanh dài hạn của doanh nghiệp. Lợi nhuận khác giúp báo cáo “đẹp” trong ngắn hạn, nhưng không thể thay thế cho việc mảng kinh doanh chính có đang thực sự tăng trưởng hay không.
Mở báo cáo tài chính quý gần nhất của một mã cổ phiếu bất kỳ bạn quan tâm (trên CafeF, Vietstock hoặc trang IR doanh nghiệp). Tìm mục “Báo cáo kết quả kinh doanh”, tìm dòng mã số 30 (Lợi nhuận thuần từ HĐKD) và mã số 40 (Lợi nhuận khác). Tính: (mã 40 / mã 50) × 100%. Nếu con số này trên 30-40%, dừng lại và tìm văn bản giải trình của công ty (thường công bố cùng lúc trên trang quan hệ cổ đông) để biết chính xác khoản lợi nhuận khác đến từ đâu.
Bẫy thường gặp / Đừng nhầm lẫn
Nhầm Thu nhập khác với Doanh thu hoạt động tài chính. Đây là hai khoản mục hoàn toàn khác nhau, nằm ở hai dòng khác nhau trên Báo cáo kết quả kinh doanh. Doanh thu hoạt động tài chính (mã số 21) là lãi tiền gửi ngân hàng, cổ tức được chia, lãi chênh lệch tỷ giá, vẫn liên quan đến hoạt động quản lý dòng tiền của doanh nghiệp. Thu nhập khác (mã số 31) đến từ các sự kiện ngoài cả hai mảng kinh doanh và tài chính, như thanh lý tài sản, tiền phạt hợp đồng.
Nhầm “thu nhập khác đột biến 1 quý” là “công ty đang tăng trưởng”. Một quý không nói lên xu hướng. Hãy nhìn liên tục 3-4 quý gần nhất, so sánh riêng dòng lợi nhuận thuần HĐKD (mã 30) qua từng quý để thấy mảng kinh doanh chính có thật sự đi lên hay không.
Nhầm tưởng công ty có thu nhập khác lớn là “có vấn đề”. Không hẳn. Nhiều trường hợp thu nhập khác đến từ việc tái cơ cấu tài sản hợp lý (bán kho cũ để đầu tư kho mới hiệu quả hơn, như trường hợp nhiều doanh nghiệp logistics đang làm khi dịch chuyển ra ngoại thành). Vấn đề chỉ là đừng lẫn lộn khoản một lần này với lợi nhuận lặp lại được.
Câu hỏi thường gặp
Thu nhập khác có phải là dấu hiệu gian lận không?
Không. Thu nhập khác là khoản mục hợp pháp theo chuẩn kế toán Việt Nam (Thông tư 200/2014/TT-BTC), miễn công ty công bố minh bạch nguồn gốc, như văn bản giải trình có chữ ký, con dấu mà Transimex đã gửi UBCKNN.
Thu nhập khác khác gì doanh thu hoạt động tài chính?
Doanh thu tài chính đến từ hoạt động đầu tư/quản lý tiền (lãi gửi ngân hàng, cổ tức, chênh lệch tỷ giá), nằm ở mã số 21. Thu nhập khác đến từ các sự kiện ngoài cả kinh doanh lẫn tài chính, như thanh lý tài sản cố định, nằm ở mã số 31.
Vì sao doanh nghiệp niêm yết phải giải trình khi lợi nhuận biến động?
Theo Thông tư 96/2020/TT-BTC (sửa đổi bởi Thông tư 08/2026/TT-BTC), doanh nghiệp niêm yết phải công bố văn bản giải trình khi lợi nhuận sau thuế tại báo cáo kết quả kinh doanh biến động từ 10% trở lên so với cùng kỳ năm trước, giúp nhà đầu tư hiểu đúng nguyên nhân thay vì tự suy đoán.
Thu nhập khác có ảnh hưởng đến EPS không?
Có. Vì EPS được tính trên lợi nhuận sau thuế của cổ đông công ty mẹ, một khoản lợi nhuận khác lớn trong kỳ sẽ đẩy EPS kỳ đó lên cao hơn mức phản ánh đúng năng lực sinh lời bền vững. Đây cũng là lý do nên xem EPS nhiều quý liên tiếp thay vì chỉ 1 quý.
Đọc tiếp trong series
Muốn hiểu trọn Báo cáo kết quả kinh doanh trước khi đào sâu vào Thu nhập khác, đọc Báo cáo kết quả kinh doanh: từ doanh thu tới lợi nhuận. Nếu muốn phân biệt rạch ròi 4 loại lợi nhuận trên báo cáo, xem thêm 4 loại lợi nhuận: gộp, thuần, trước thuế, sau thuế. Một “bẫy” gần giống nhưng nằm ở tầng khác, khi lãi tài chính che lấp lỗ từ kinh doanh chính, được mổ xẻ tại Lãi tài chính che lỗ kinh doanh cốt lõi. Và nếu bạn muốn học cách phát hiện các dấu hiệu bất thường khác trên BCTC, đọc Red flags trên BCTC: dấu hiệu “làm đẹp” sổ sách. Xem toàn bộ lộ trình tại bài trụ Cách đọc báo cáo tài chính cho người mới bắt đầu.
Nguồn tham khảo
- Báo cáo tài chính hợp nhất Quý 2/2026, Công ty Cổ phần Transimex (TMS), công bố 30/07/2026, transimex.com.vn/co-dong/bao-cao-tai-chinh
- Văn bản giải trình biến động kết quả kinh doanh hợp nhất Quý 2/2026, Transimex, 30/07/2026
- Thông tư 200/2014/TT-BTC: Chế độ kế toán doanh nghiệp (mẫu B02a-DN/HN)
- Thông tư 96/2020/TT-BTC và Thông tư 08/2026/TT-BTC: hướng dẫn công bố thông tin trên thị trường chứng khoán
- Hồ sơ phá sản Eastman Kodak, US Bankruptcy Court, Southern District of New York, tháng 1/2012 (thông tin công khai rộng rãi, đối chiếu quốc tế)
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.