Bạn đang đọc báo cáo tài chính của một công ty niêm yết. Số liệu nhìn “có vẻ ổn”. Nhưng bạn có biết những con số đó được tính theo luật chơi nào không?
Tháng 4/2026, Vingroup (VIC) công bố doanh thu hợp nhất quý 1 đạt 104.352 tỷ đồng, lợi nhuận sau thuế 5.611 tỷ đồng — tăng 150% so với cùng kỳ. Cả năm 2025, tập đoàn này ghi nhận doanh thu 331.800 tỷ đồng và lãi sau thuế 11.100 tỷ đồng. Những con số khổng lồ ấy được lập theo chuẩn mực kế toán nào? Liệu chúng có “khác đi” nếu Vingroup chuyển sang một bộ chuẩn mực khác?
Đây không phải câu hỏi lý thuyết suông. Từ năm 2026, theo Quyết định 345/QĐ-BTC, các doanh nghiệp niêm yết tại Việt Nam bắt buộc phải áp dụng Chuẩn mực Báo cáo Tài chính Quốc tế (IFRS) cho báo cáo tài chính hợp nhất. Nói cách khác: bộ BCTC bạn vẫn quen đọc sắp thay đổi hoàn toàn.
Bài này sẽ giúp bạn — một nhà đầu tư cá nhân — hiểu rõ: VAS là gì, IFRS là gì, chúng khác nhau ra sao, và quan trọng nhất: sự thay đổi này ảnh hưởng thế nào tới quyết định đầu tư của bạn.
- Hiểu VAS là gì, IFRS là gì và 5 khác biệt quan trọng nhất giữa chúng.
- Biết lộ trình bắt buộc áp dụng IFRS tại Việt Nam từ 2026.
- Thấy được case study Vingroup sẽ thay đổi ra sao khi chuyển từ VAS sang IFRS.
- Chuẩn bị tinh thần cho việc số liệu BCTC sẽ “nhảy múa” khi luật chơi thay đổi.
VAS là gì? Luật chơi kế toán 20 năm không đổi
VAS (Vietnamese Accounting Standards) là hệ thống 26 chuẩn mực kế toán Việt Nam, được Bộ Tài chính ban hành trong giai đoạn 2001–2005 dựa trên IFRS phiên bản cũ thời điểm đó. Kể từ đó đến nay, VAS chưa từng được cập nhật.
Đặc điểm nổi bật của VAS:
📌 Dựa trên giá gốc (historical cost): Tài sản được ghi nhận theo giá mua ban đầu, không phản ánh giá trị thị trường hiện tại. Một mảnh đất mua 10 năm trước giá 50 tỷ — trên sổ sách vẫn là 50 tỷ, dù thực tế có thể đã tăng lên 500 tỷ.
📌 Rule-based (dựa trên quy tắc cứng): Quy định chi tiết từng trường hợp cụ thể. Doanh nghiệp làm đúng “từng con chữ” là được, không cần suy xét bản chất kinh tế.
📌 Chịu ảnh hưởng lớn từ luật thuế: Nhiều quy định kế toán bị “kéo” về phía có lợi cho cơ quan thuế, đôi khi làm sai lệch bức tranh tài chính thực của doanh nghiệp.
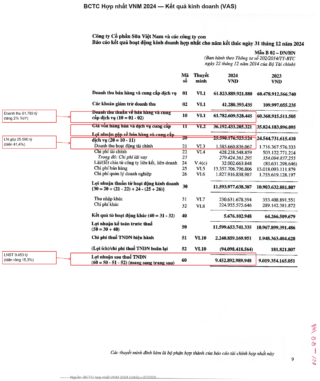
📌 Biểu mẫu BCTC cố định: Doanh nghiệp phải dùng mẫu BCTC do Bộ Tài chính ban hành (Thông tư 200/2014/TT-BTC), không được tự ý thay đổi.
Nói ngắn gọn: VAS là “bộ luật cứng” — làm đúng là được, nhưng không nhất thiết phản ánh đúng thực tế kinh doanh.
IFRS là gì? Chuẩn mực toàn cầu mà cả thế giới đang dùng
IFRS (International Financial Reporting Standards) là bộ chuẩn mực báo cáo tài chính quốc tế do IASB (Hội đồng Chuẩn mực Kế toán Quốc tế) ban hành và liên tục cập nhật. Hiện đã có hơn 140 quốc gia áp dụng, bao gồm toàn bộ EU, Anh, Úc, Singapore, Hàn Quốc…
Đặc điểm nổi bật của IFRS:
📌 Dựa trên giá trị hợp lý (fair value): Tài sản và nợ phải trả được đánh giá lại theo giá thị trường. Mảnh đất 50 tỷ mua 10 năm trước — trên BCTC IFRS có thể là 500 tỷ. Điều này giúp nhà đầu tư thấy được giá trị thực của doanh nghiệp.
📌 Principle-based (dựa trên nguyên tắc): Đưa ra khuôn khổ chung, doanh nghiệp phải tự suy xét và áp dụng sao cho phản ánh đúng bản chất kinh tế của giao dịch, không chỉ “hình thức pháp lý”.
📌 Tách biệt khỏi thuế: Mục tiêu là phản ánh trung thực tình hình tài chính cho nhà đầu tư, không phải để tính thuế.
📌 Linh hoạt về trình bày: Không bắt buộc biểu mẫu cố định, doanh nghiệp tự thiết kế BCTC miễn là đáp ứng yêu cầu công bố thông tin.
Nói ngắn gọn: IFRS là “bộ nguyên tắc” — mục tiêu là giúp nhà đầu tư hiểu đúng bức tranh tài chính, chứ không phải “đối phó” với cơ quan quản lý.
VAS vs IFRS: 5 khác biệt “đau ví” nhất với nhà đầu tư
Không cần biết hết mọi khác biệt. Dưới đây là 5 điểm khác biệt quan trọng nhất mà bạn — một nhà đầu tư cá nhân — cần nắm:
| Khía cạnh | VAS (hiện tại) | IFRS (sắp áp dụng) | Ảnh hưởng |
|---|---|---|---|
| Giá trị tài sản | Giá gốc — không đánh giá lại | Giá trị hợp lý — đánh giá lại định kỳ | Tài sản trên sổ sách có thể tăng/giảm đáng kể |
| Ghi nhận doanh thu | VAS 14: dựa trên chuyển giao rủi ro/lợi ích | IFRS 15: mô hình 5 bước, dựa trên chuyển giao quyền kiểm soát | Doanh thu BĐS, xây dựng có thể ghi nhận khác thời điểm |
| Thuê tài sản | VAS 6: phân biệt thuê TC và thuê hoạt động | IFRS 16: gần như mọi hợp đồng thuê đều lên bảng cân đối | Tăng cả tài sản và nợ — D/E thay đổi mạnh |
| Công cụ tài chính | Chưa có chuẩn mực riêng tương đương | IFRS 9: phân loại, đo lường, tổn thất tài sản tài chính | Các khoản đầu tư chứng khoán, trái phiếu ảnh hưởng lớn |
| Hợp nhất BCTC | VAS 25 + TT202: dựa trên tỷ lệ sở hữu | IFRS 10: dựa trên khái niệm “kiểm soát” | Phạm vi hợp nhất thay đổi — có công ty “biến mất” khỏi BCTC |
Vingroup (VIC) sẽ thay đổi thế nào khi áp dụng IFRS?
Hãy lấy Vingroup làm case study — vì đây là tập đoàn đa ngành phức tạp, có đầy đủ các yếu tố sẽ bị ảnh hưởng nặng nhất khi chuyển sang IFRS:
1. IFRS 16 — Thuê tài sản: Vingroup có hàng loạt trung tâm thương mại Vincom, khách sạn Vinpearl, showroom VinFast — phần lớn đều liên quan đến thuê đất và mặt bằng. Khi áp dụng IFRS 16, các hợp đồng thuê hoạt động trước đây “nằm ngoài bảng cân đối” sẽ phải đưa vào, làm tăng cả tài sản và nợ phải trả. Tỷ lệ nợ/vốn (D/E) của VIC — hiện ở mức khá cao — sẽ còn tăng thêm.
2. IFRS 15 — Doanh thu: Mảng bất động sản (Vinhomes) chiếm tỷ trọng doanh thu lớn nhất của VIC. Cách ghi nhận doanh thu bán căn hộ, biệt thự theo IFRS 15 có thể khác với VAS 14 — đặc biệt với các dự án bàn giao theo tiến độ. Thời điểm ghi nhận doanh thu có thể bị đẩy lùi hoặc kéo sớm, ảnh hưởng đến lợi nhuận từng quý.
3. IFRS 9 — Công cụ tài chính: VIC nắm giữ nhiều khoản đầu tư vào công ty con, công ty liên kết và các khoản đầu tư tài chính khác. Cách phân loại và đo lường theo IFRS 9 có thể làm thay đổi giá trị các khoản đầu tư trên BCTC hợp nhất.
4. IFRS 10 — Hợp nhất: Với hệ sinh thái gồm Vinhomes, VinFast, Vinpearl, Vincom Retail… tiêu chí “kiểm soát” theo IFRS 10 có thể dẫn đến việc một số công ty con trước đây được hợp nhất nay không còn được hợp nhất (hoặc ngược lại), làm thay đổi toàn bộ quy mô doanh thu và tài sản hợp nhất.
Lộ trình IFRS tại Việt Nam: Mốc thời gian bạn cần nhớ
Theo Quyết định 345/QĐ-BTC ngày 16/3/2020 của Bộ Tài chính, lộ trình áp dụng IFRS tại Việt Nam gồm 3 giai đoạn:
📅 2020–2021 — Chuẩn bị: Dịch IFRS sang tiếng Việt, ban hành văn bản hướng dẫn, đào tạo nhân lực. Giai đoạn này đã hoàn thành.
📅 2022–2025 — Tự nguyện: Doanh nghiệp nhà nước, công ty niêm yết, công ty đại chúng lớn được phép tự nguyện áp dụng IFRS cho BCTC hợp nhất. FDI cũng được tự nguyện cho BCTC riêng.
📅 Từ 2026 — Bắt buộc: IFRS trở thành bắt buộc đối với BCTC hợp nhất của doanh nghiệp nhà nước, công ty niêm yết và công ty đại chúng quy mô lớn. Đây chính là năm chúng ta đang sống!
Ngoài ra, Bộ Tài chính cũng đang phát triển VFRS (Vietnamese Financial Reporting Standards) — phiên bản IFRS “may đo” cho doanh nghiệp Việt không thuộc diện bắt buộc. Tuy nhiên, tính đến tháng 7/2026, VFRS vẫn chưa được ban hành chính thức.
Điều này có ý nghĩa gì với bạn — nhà đầu tư cá nhân?
Bạn không cần trở thành chuyên gia IFRS. Nhưng có 3 điều bạn phải chuẩn bị tinh thần:
1. Số liệu sẽ “nhảy múa”: Khi doanh nghiệp chuyển từ VAS sang IFRS lần đầu, các chỉ số tài chính quen thuộc (ROE, ROA, D/E, EPS…) có thể thay đổi đáng kể — không phải vì doanh nghiệp kinh doanh tốt hơn hay kém đi, mà chỉ vì luật chơi thay đổi. Đừng hoảng khi thấy lợi nhuận “bốc hơi” 30% — hãy đọc kỹ thuyết minh về chuyển đổi chuẩn mực.
2. So sánh giữa các doanh nghiệp khó hơn: Trong giai đoạn chuyển tiếp, một số DN đã áp dụng IFRS, một số vẫn dùng VAS. So sánh chỉ số tài chính giữa 2 nhóm này giống như “so cam với táo”. Bạn cần biết DN đó đang dùng chuẩn mực nào trước khi đưa ra kết luận.
3. Cơ hội cho người biết đọc BCTC: Khi số đông nhà đầu tư hoang mang vì số liệu thay đổi, người hiểu IFRS sẽ có lợi thế rất lớn. Bạn sẽ nhìn ra những doanh nghiệp thực sự khỏe mạnh — và những doanh nghiệp “đẹp trên VAS nhưng xấu trên IFRS”.
Câu hỏi thường gặp (FAQ)
1. VAS và IFRS cái nào “tốt hơn”?
IFRS tốt hơn cho nhà đầu tư vì phản ánh trung thực hơn giá trị thực của doanh nghiệp. VAS thuận tiện hơn cho cơ quan thuế và doanh nghiệp nhỏ vì đơn giản, ít tốn kém. Nhưng trên thị trường chứng khoán toàn cầu, IFRS là tiêu chuẩn.
2. Doanh nghiệp nhỏ có phải áp dụng IFRS không?
Không. IFRS bắt buộc chỉ áp dụng cho doanh nghiệp nhà nước, công ty niêm yết và công ty đại chúng quy mô lớn. Các doanh nghiệp còn lại sẽ dùng VFRS (khi được ban hành) hoặc tiếp tục dùng VAS.
3. Làm sao biết doanh nghiệp đang dùng VAS hay IFRS?
Mở BCTC hợp nhất, đọc phần “Cơ sở lập BCTC” ở đầu Thuyết minh. Nếu ghi “tuân thủ Chuẩn mực Kế toán Việt Nam” → VAS. Nếu ghi “tuân thủ IFRS” → IFRS. Một số doanh nghiệp lớn như VIC đã từng lập BCTC theo IFRS cho mục đích phát hành trái phiếu quốc tế.
4. Tôi mới đầu tư, học VAS trước hay IFRS trước?
Nếu bạn đầu tư vào chứng khoán Việt Nam: học cách đọc BCTC theo VAS trước (vì hầu hết DN vẫn dùng VAS), sau đó tìm hiểu thêm các khác biệt IFRS chính. Đọc bài Cách đọc báo cáo tài chính cho người mới để bắt đầu từ nền tảng.
5. IFRS có làm lộ “góc khuất” của doanh nghiệp không?
Có thể. Một số doanh nghiệp “làm đẹp” BCTC bằng cách lợi dụng kẽ hở của VAS (ví dụ: giữ tài sản ở giá gốc để che giấu thua lỗ thực). Khi chuyển sang IFRS, giá trị hợp lý và các yêu cầu công bố thông tin nghiêm ngặt hơn có thể phơi bày những vấn đề trước đây bị che giấu. Đọc thêm Red flags trên BCTC để biết cách phát hiện.
6. Mua cổ phiếu qua sàn nào an toàn?
Việc này không phụ thuộc vào chuẩn mực kế toán VAS hay IFRS. Nhà đầu tư nên ưu tiên các công ty chứng khoán được Ủy ban Chứng khoán Nhà nước cấp phép, minh bạch biểu phí. Quan trọng hơn cả việc chọn sàn là khả năng tự đọc và hiểu báo cáo tài chính trước khi ra quyết định.
Nguồn tham khảo
- Chuẩn mực kế toán Việt Nam (VAS), Bộ Tài chính — 26 chuẩn mực ban hành 2001-2005.
- International Financial Reporting Standards (IFRS), IASB.
- Quyết định 345/QĐ-BTC ngày 16/3/2020 của Bộ Tài chính — Lộ trình áp dụng IFRS tại Việt Nam.
- Thông tư 200/2014/TT-BTC — Chế độ kế toán doanh nghiệp.
- Báo cáo tài chính hợp nhất kiểm toán Vingroup (VIC) năm 2025.
Tổng kết
VAS và IFRS không phải là chủ đề “khô khan” chỉ dành cho kế toán. Đây là luật chơi quyết định những con số bạn nhìn thấy trên BCTC. Hiểu luật chơi, bạn sẽ không còn bị “hoa mắt” trước những con số lợi nhuận được tô vẽ — và quan trọng hơn, bạn sẽ sẵn sàng cho cuộc chuyển đổi lịch sử đang diễn ra ngay lúc này.
📚 Đọc thêm trong series:
• Cách đọc BCTC cho người mới bắt đầu (Bài gốc) — Nền tảng cho mọi nhà đầu tư
• Bảng cân đối kế toán là gì? — Nơi thể hiện rõ nhất khác biệt VAS vs IFRS
• Báo cáo KQKD — Hiểu doanh thu & lợi nhuận
• Đọc báo cáo kiểm toán trong 5 phút — Công cụ thực hành ngay
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.