Một nhà máy ray cao tốc không chỉ cần lò luyện thép và máy cán. Sản phẩm còn phải vượt qua các bài kiểm tra về độ sạch, độ cứng, độ thẳng và hồ sơ an toàn kéo dài nhiều năm. Vì vậy, số nhà máy “có thể cán ray” luôn lớn hơn số nhà máy đã cung cấp ray cho các tuyến cao tốc.
Theo bộ dữ liệu nghiên cứu, thế giới có khoảng 20–25 rail mill chính. Trong đó, chỉ khoảng 8–12 nhà máy có chứng nhận hoặc track record cung cấp ray cho đường sắt tốc độ cao. Hòa Phát đang xây nhà máy Ray và Thép đặc biệt công suất 700.000 tấn/năm tại Dung Quất. Quy mô này thuộc nhóm lớn, nhưng chưa đồng nghĩa với vị trí dẫn đầu đã được xác lập.
- Thế giới có khoảng 20–25 rail mill chính, nhưng chỉ khoảng 8–12 nhà máy có track record cung cấp ray cho đường sắt tốc độ cao.
- Nhà máy Dung Quất của Hòa Phát (700.000 tấn/năm) thuộc nhóm rail mill lớn toàn cầu, xếp khoảng thứ 3–5 theo công suất đơn lẻ — nhưng chưa có chứng nhận HSR thương mại.
- CAPEX/tấn của Dung Quất (~560–585 USD/tấn) không cao hơn benchmark EVRAZ Novokuznetsk (~630 USD/tấn).
- Hòa Phát đặt mục tiêu sản phẩm đầu tiên quý I/2027; chứng nhận thương mại có thể mất thêm 12–24 tháng sau khi sản phẩm ổn định.
Thế giới có bao nhiêu nhà máy ray cao tốc?
Cần tách hai khái niệm trước khi so sánh. “Nhà máy ray” trong bài là cơ sở có dây chuyền cán ray thép hình chuyên dụng. Còn “nhà máy ray cao tốc” là cơ sở đã có sản phẩm được chứng nhận hoặc được nhà vận hành chấp thuận cho các tuyến từ khoảng 250 km/h trở lên.
Với cách hiểu rộng, nghiên cứu ước tính có khoảng 20–25 nhà máy chính trên toàn cầu. Đây là con số ước tính, vì nhiều doanh nghiệp không công bố riêng công suất cán ray. Hơn nữa, một số dây chuyền có thể sản xuất cả ray, thép hình nặng và sản phẩm hạ tầng khác.
Nếu dùng cách hiểu hẹp, số nhà máy có track record HSR chỉ còn khoảng 8–12. Khoảng cách này cho thấy rào cản lớn nhất không nằm ở việc mua một dây chuyền cán. Nút thắt nằm ở chứng nhận, kiểm soát chất lượng ổn định và kinh nghiệm cung cấp cho từng hệ thống đường sắt.
Phạm vi số lượng trong bài là ước tính theo định nghĩa rail mill và nhà máy có track record HSR; không phải danh sách thống kê chính thức toàn cầu.
Trung Quốc là trung tâm sản xuất ray HSR
Trung Quốc có mạng đường sắt cao tốc dài hơn 50.000 km theo nguồn nghiên cứu. Vì vậy, nước này cũng là nơi tập trung nhiều nhà máy ray phục vụ China Railway và các dự án xuất khẩu.
Các cơ sở thường được nhắc tới gồm Panzhihua của Ansteel, Angang của Ansteel, Baotou Steel, Handan của HBIS, WISCO của China Baowu và Benxi Steel. Một số nhà máy có track record cung cấp ray HSR, nhưng công suất ray riêng của phần lớn cơ sở chưa được công bố rõ ràng.
Panzhihua được bộ dữ liệu nghiên cứu ước tính khoảng 1 triệu tấn ray mỗi năm. Tuy nhiên, con số này được đánh dấu [CHƯA XÁC MINH], nên không nên dùng như số liệu đã được xác nhận độc lập. Tương tự, công suất của Angang, Baotou, Handan, WISCO và Benxi cũng cần được xem là chưa đủ dữ liệu để xếp hạng chính xác.
Một điểm dễ nhầm là Masteel. Cơ sở này thường xuất hiện trong các câu chuyện về đường sắt, nhưng dữ liệu nghiên cứu phân biệt đây là nhà sản xuất bánh xe tàu, không phải một rail mill HSR. Vì vậy, không nên cộng Masteel vào danh sách nhà máy cán ray.
Những nhà máy đáng chú ý ngoài Trung Quốc
Nhật Bản: Yawata và tiêu chuẩn Shinkansen
Yawata của Nippon Steel tại Kitakyushu được nghiên cứu xếp vào nhóm có track record cung cấp ray cho hệ thống Shinkansen. Tuy nhiên, công suất ray riêng không được công bố trong bộ dữ liệu. Do đó, chưa thể đặt Yawata cạnh HPG bằng một con số tấn/năm đáng tin cậy.
Ấn Độ: Bhilai và Angul
Bhilai Steel Plant của SAIL là một trong các trường hợp có số liệu rõ hơn. Công suất được ghi nhận là khoảng 750.000 tấn/năm cho ray và thép hình nặng. Nhà máy cung cấp cho Indian Railways và hướng tới nhu cầu tuyến Mumbai–Ahmedabad.
JSPL Angul được nghiên cứu ghi nhận kế hoạch hoặc năng lực mở rộng lên khoảng 1–2 triệu tấn ray mỗi năm. Tuy nhiên, con số này được đánh dấu [CHƯA XÁC MINH]. Vì vậy, Angul có thể được nhắc như một đối thủ quy mô lớn tiềm năng, không nên khẳng định đã đạt mức công suất đó.
Châu Âu: chất lượng và hệ thống chứng nhận
Donawitz của voestalpine tại Áo là một trong những rail mill chuyên dụng quan trọng của châu Âu. Công suất riêng được bộ dữ liệu ước tính khoảng 400.000–500.000 tấn/năm, nhưng vẫn cần xác minh thêm. Nhà máy có khả năng sản xuất ray dài tới 120 m và phục vụ nhiều bộ tiêu chuẩn như EN, AREMA, GOST, JIS và các chuẩn khu vực khác.
Rodange của ArcelorMittal tại Luxembourg và Völklingen của Saarstahl tại Đức cũng nằm trong nhóm nhà máy ray châu Âu được nghiên cứu nhắc tới. Tuy nhiên, công suất ray riêng của hai cơ sở này chưa được công bố đủ rõ để so sánh trực tiếp.
Scunthorpe của British Steel tại Anh tiếp tục hoạt động và có vai trò trong chuỗi cung ứng rail của Network Rail, HS2. Nghiên cứu ghi nhận một rail hub sản xuất ray dài 108 m với quy mô khoảng 25.000 tấn, nhưng chưa xác minh được đây là công suất ray hằng năm của toàn nhà máy. Vì thế, không nên so sánh con số này với công suất 700.000 tấn/năm của Hòa Phát như thể chúng cùng một đơn vị đo.
Nga và Bắc Mỹ
ZSMK–NKMK Novokuznetsk của EVRAZ thường được nhắc với công suất khoảng 950.000 tấn ray mỗi năm. Đây là số liệu được nhiều nguồn tham khảo, nhưng nghiên cứu vẫn đánh dấu là ước tính. Pueblo của EVRAZ North America và Columbia City của Steel Dynamics có sản xuất rail cho thị trường Bắc Mỹ, song công suất ray riêng chưa được xác minh.
Bắc Mỹ chủ yếu dùng các tiêu chuẩn như AREMA. Vì vậy, có nhà máy sản xuất rail không đồng nghĩa với việc nhà máy đó đã cung cấp ray HSR thương mại cho châu Âu, Trung Quốc hoặc Nhật Bản.
Bảng so sánh công suất: HPG đang ở đâu?
| Nhà máy | Công ty | Công suất rail được nghiên cứu | Mức độ chắc chắn |
|---|---|---|---|
| JSPL Angul, Ấn Độ | JSPL | Khoảng 1–2 triệu tấn/năm | [CHƯA XÁC MINH] |
| Panzhihua, Trung Quốc | Ansteel | Khoảng 1 triệu tấn/năm | [CHƯA XÁC MINH] |
| NKMK, Nga | EVRAZ | Khoảng 950.000 tấn/năm | Ước tính |
| Bhilai, Ấn Độ | SAIL | Khoảng 750.000 tấn/năm | Có số liệu trong research |
| Dung Quất, Việt Nam | Hòa Phát | 700.000 tấn/năm | Doanh nghiệp công bố |
| Donawitz, Áo | voestalpine | Khoảng 400.000–500.000 tấn/năm | [CHƯA XÁC MINH] |
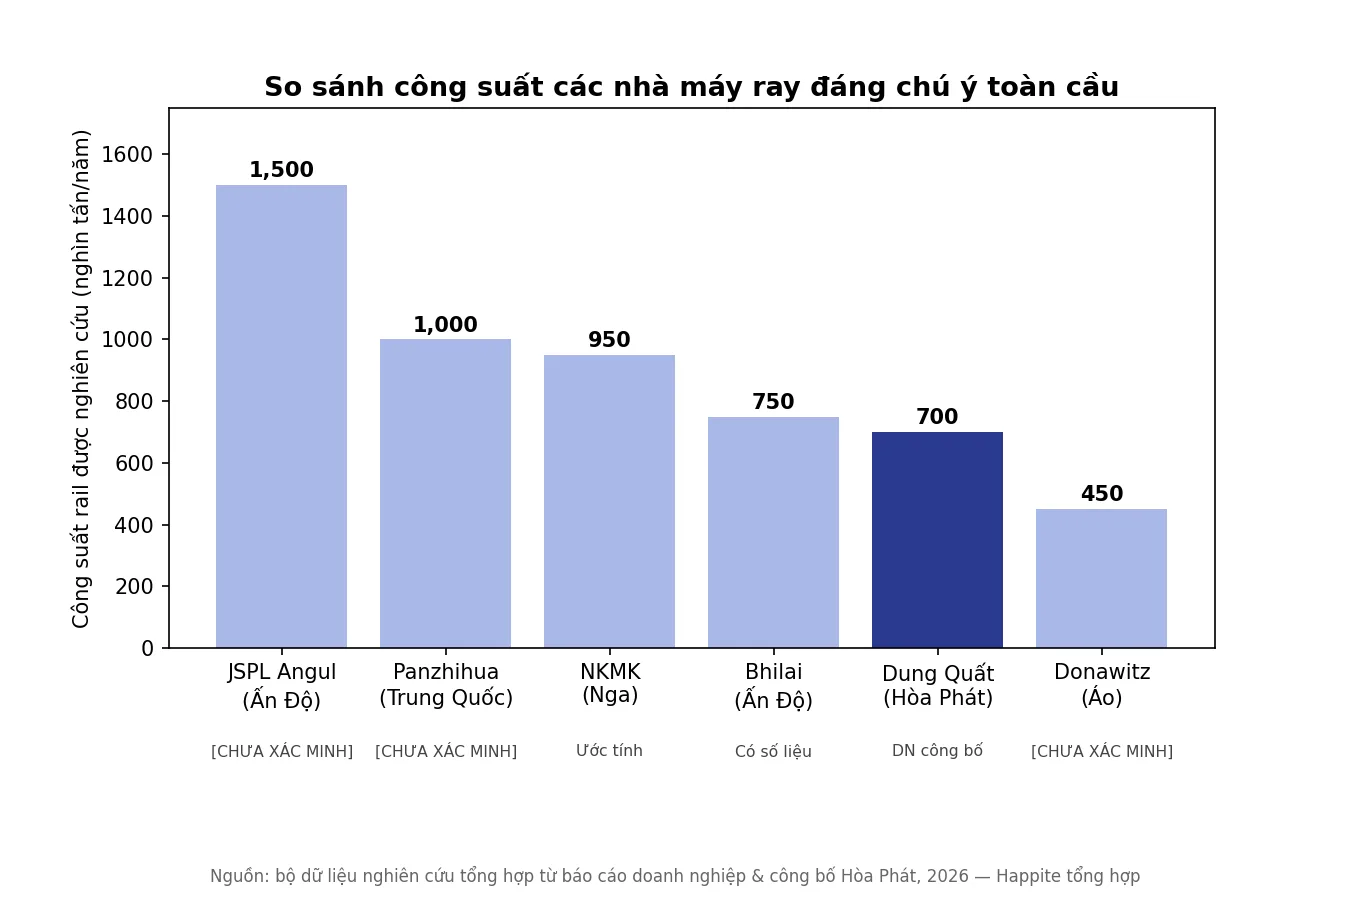
Lưu ý: công suất là công suất rail mill được nghiên cứu, không phải công suất thép thô. Các dòng đánh dấu ước tính hoặc chưa xác minh không dùng để xếp hạng tuyệt đối.
Nếu chỉ nhìn vào 700.000 tấn/năm, Hòa Phát thuộc nhóm rail mill cỡ lớn. Nghiên cứu đặt nhà máy Dung Quất vào khoảng thứ 3–5 thế giới nếu so theo công suất đơn lẻ. Tuy nhiên, thứ hạng chính xác [CHƯA XÁC MINH] vì chưa có bảng thống kê chính thức và nhiều nhà máy không công bố công suất rail riêng.
Điểm chắc chắn hơn là vị thế khu vực. Hòa Phát tuyên bố nhà máy Dung Quất sẽ là cơ sở đầu tiên và duy nhất ở Đông Nam Á sản xuất ray đường sắt tốc độ cao. Nhưng vị thế “duy nhất” về nhà máy không đồng nghĩa với việc đã có đơn hàng hoặc chứng nhận cho mọi dự án trong khu vực.
Tài chính: ray cao tốc có thật sự lãi?
Nhìn vào báo cáo tài chính, câu trả lời không đơn giản là “ray lãi” hay “ray lỗ”. Phần lớn doanh nghiệp không tách riêng doanh thu, EBITDA và lợi nhuận của rail mill. Các chỉ tiêu công khai thường là kết quả của toàn tập đoàn hoặc một phân khúc rộng hơn.
Ví dụ, voestalpine ghi nhận doanh thu 15,1 tỷ euro, EBITDA 1,5 tỷ euro, EBIT 724 triệu euro và lợi nhuận ròng 424 triệu euro trong năm tài chính 2025/26. Tương ứng, biên EBIT khoảng 4,8% và biên ròng khoảng 2,8%. Railway Systems là điểm sáng tăng trưởng, nhưng con số trên không phải lợi nhuận riêng của ray.
Nippon Steel ghi nhận doanh thu khoảng 8,70 nghìn tỷ yen và lợi nhuận ròng khoảng 383 tỷ yen trong năm tài chính kết thúc tháng 3/2025. Rail nằm trong hệ sinh thái sản phẩm thép của tập đoàn, không được tách riêng để xác định biên lợi nhuận.
ArcelorMittal đạt doanh thu 61,4 tỷ USD, EBIT 3,63 tỷ USD và lợi nhuận ròng 3,15 tỷ USD năm 2025. SAIL có doanh thu 102.478 crore rupee và lợi nhuận ròng 2.372 crore rupee trong FY2025. JSPL đạt doanh thu 50.183 crore rupee, EBIT 6.241 crore rupee và lợi nhuận ròng 5.943 crore rupee trong FY2024.
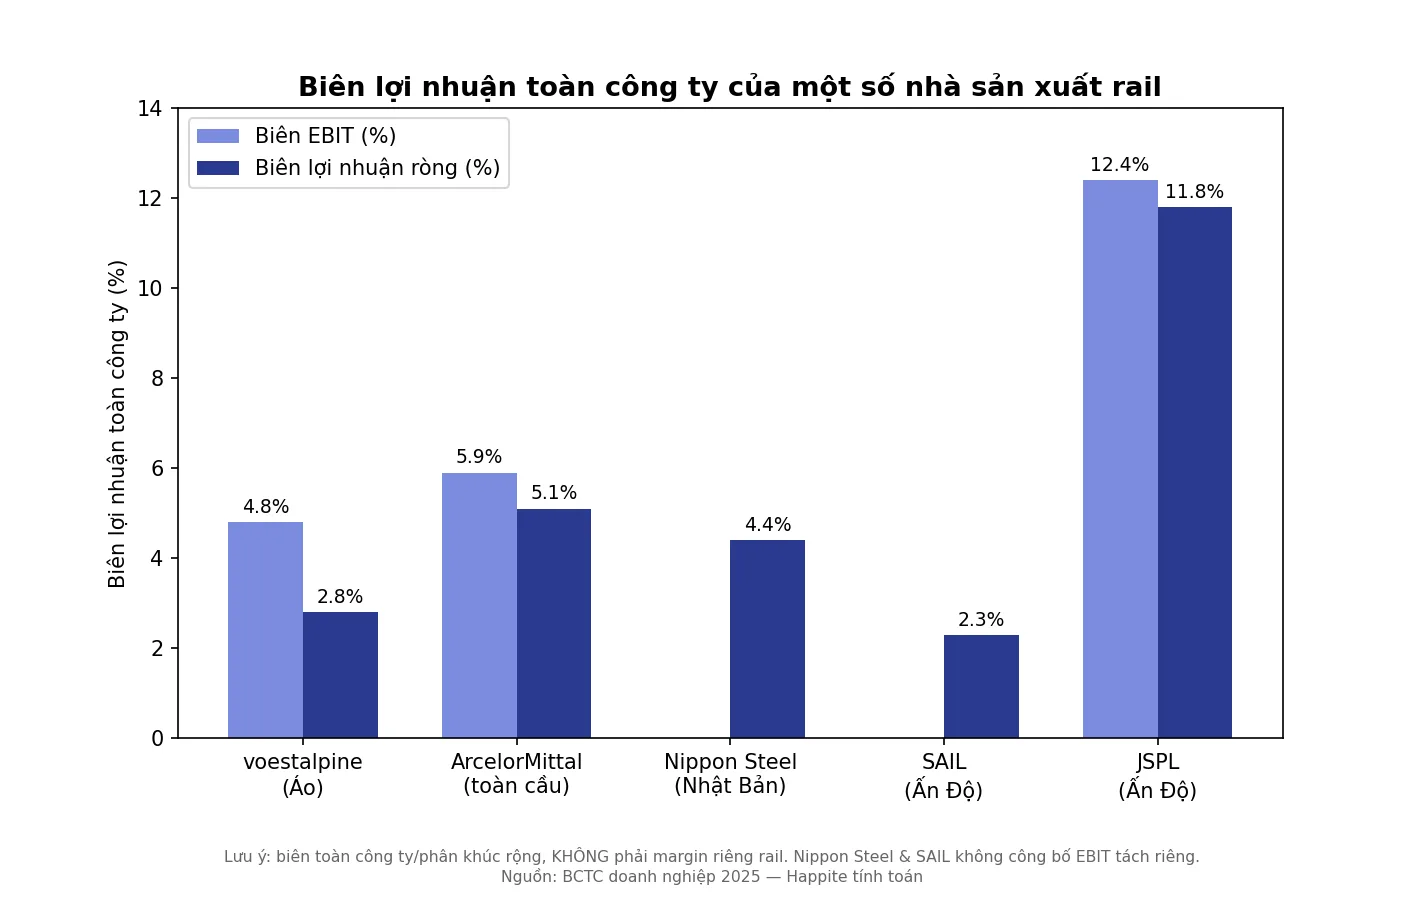
Các biên lợi nhuận trong đồ họa là chỉ tiêu toàn công ty hoặc phân khúc rộng, không phải margin riêng của ray. Nguồn: bộ research topic và báo cáo doanh nghiệp được liệt kê ở phần nguồn.
Với EVRAZ, số liệu cuối cùng được nghiên cứu sử dụng là năm 2021, khi doanh thu đạt 13,2 tỷ USD và lợi nhuận ròng 3,52 tỷ USD. Sau khi niêm yết tại London bị đình chỉ vào tháng 3/2022 vì các lệnh trừng phạt, dữ liệu tài chính công khai không còn đầy đủ như trước.
Câu chuyện chung là rail có thể có biên tốt hơn thép xây dựng hoặc HRC nhờ tiêu chuẩn kỹ thuật và số lượng nhà cung cấp hạn chế. Tuy nhiên, volume nhỏ và chi phí cố định cao khiến hiệu quả vẫn nhạy với chu kỳ thép và đầu tư hạ tầng.
Hòa Phát có lợi thế gì khi bước vào cuộc chơi?
Nhà máy Ray và Thép đặc biệt Dung Quất có công suất 700.000 tấn/năm và tổng vốn đầu tư trên 10.000 tỷ đồng. Quy đổi theo tỷ giá tham chiếu khoảng 25.500 đồng/USD, vốn đầu tư tương đương khoảng 392 triệu USD. Khi chia cho công suất, CAPEX khoảng 560 USD trên mỗi tấn công suất.
Đây là phép tính suy ra, không phải con số doanh nghiệp công bố bằng USD. Nếu dùng dải quy đổi 393–410 triệu USD, CAPEX/tấn sẽ khoảng 560–585 USD. Benchmark EVRAZ Novokuznetsk được nghiên cứu ước khoảng 600 triệu USD cho 950.000 tấn, tương đương khoảng 630 USD/tấn.
So sánh này gợi ý Dung Quất có mức đầu tư trên công suất không cao hơn benchmark. Tuy nhiên, không thể kết luận Hòa Phát hiệu quả hơn chỉ từ CAPEX/tấn. Còn phải theo dõi chi phí vận hành, tỷ lệ chạy máy, cơ cấu sản phẩm, giá bán và thời gian đạt chứng nhận.
Hòa Phát cũng ký hợp đồng công nghệ với SMS Group của Đức. Dây chuyền dự kiến gồm cán ray và thép hình, xử lý nhiệt, nắn thẳng, kiểm tra siêu âm trong dòng và các bước kiểm soát chất lượng khác. Đây là nền tảng công nghệ đáng chú ý, nhưng thiết bị tốt vẫn cần đội ngũ vận hành làm chủ quy trình.
Chứng nhận mới là bài kiểm tra quyết định
Hòa Phát chưa có chứng nhận HSR thương mại tại thời điểm bộ research được thực hiện. Tháng 4/2026, doanh nghiệp được ghi nhận đã ký với TÜV SÜD Rail GmbH của Đức để giám sát và kiểm định chất lượng ray cao tốc. Đây là bước chuẩn bị tích cực, nhưng chưa phải kết quả chứng nhận cuối cùng.
Sản phẩm ray cao tốc đầu tiên được Hòa Phát đặt mục tiêu vào quý I/2027. Từ sản phẩm đầu tiên đến khi có lô hàng ổn định, audit nhà máy, thử nghiệm độc lập và được chủ đầu tư hoặc đơn vị vận hành chấp thuận là một chặng đường riêng.
Nghiên cứu ước tính quy trình chứng nhận và phê duyệt có thể mất khoảng 12–24 tháng sau khi sản phẩm ổn định. Mốc này được đánh dấu [CHƯA XÁC MINH], nên chỉ nên dùng làm khung tham khảo. Kỳ vọng chứng nhận vào khoảng 2028–2029 cũng là kịch bản, không phải lịch đã được cơ quan đường sắt cam kết.
Đối với Hòa Phát, ba dấu mốc cần theo dõi là:
- sản phẩm ray đầu tiên có đạt thông số công bố hay không;
- chứng nhận, biên bản kiểm định và approval của chủ đầu tư nào được công bố;
- hợp đồng thương mại đầu tiên có ghi rõ loại ray, tiêu chuẩn và khối lượng hay không.
Đông Nam Á là lợi thế, nhưng thị trường không tự lớn lên
Theo research, Indonesia, Thái Lan, Malaysia và Việt Nam chưa có rail mill HSR được xác định. Các dự án đường sắt trong khu vực phần lớn vẫn phải nhập khẩu ray. Đây là khoảng trống có thể tạo lợi thế first-mover cho Hòa Phát.
Tuy nhiên, nhu cầu của một thị trường khu vực không thể chỉ đo bằng số dự án được công bố. Còn có tiêu chuẩn kỹ thuật, nguồn vốn, tiến độ giải phóng mặt bằng, lựa chọn nhà thầu và chính sách đấu thầu. Hòa Phát sẽ cần bán cả ray, thép hình và thép đặc biệt để tận dụng công suất 700.000 tấn/năm.
Điểm này từng xuất hiện trong phân tích trước về nhà máy Ray và Thép đặc biệt Hòa Phát: cơ hội không chỉ đến từ một tuyến đường sắt, mà từ khả năng xây dựng danh mục sản phẩm mới quanh hạ tầng. Với HPG, dự án Dung Quất 2 cũng là bối cảnh cần đặt cạnh khi đánh giá vốn, khấu hao và công suất.
Kết luận: HPG đã vào nhóm lớn, nhưng chưa vào nhóm đã được chứng minh
Thế giới có khoảng 20–25 rail mill chính, nhưng số nhà máy có track record HSR chỉ khoảng 8–12 theo định nghĩa và dữ liệu hiện có. Trung Quốc là trung tâm sản xuất lớn nhất. Ngoài ra còn có các nhà máy đáng chú ý ở Nhật Bản, Ấn Độ, châu Âu, Nga và Bắc Mỹ.
Nhà máy Dung Quất với công suất 700.000 tấn/năm đủ lớn để đứng trong nhóm rail mill hàng đầu về quy mô. CAPEX/tấn nhìn qua cũng không bất lợi so với benchmark EVRAZ. Tuy vậy, thứ hạng toàn cầu và hiệu quả tài chính riêng của ray vẫn chưa thể xác nhận do thiếu dữ liệu công khai đồng nhất.
Câu hỏi quan trọng nhất không phải Hòa Phát có dây chuyền hiện đại hay không. Đó là nhà máy có đạt chứng nhận, chạy ổn định và ký được hợp đồng cung cấp thực tế hay không. Cho đến khi các mốc này xuất hiện, nên xem dự án là năng lực đang hình thành với tiềm năng khu vực, thay vì một dòng lợi nhuận đã được chứng minh.
Lưu ý: Bài viết cung cấp một góc nhìn tham khảo. Một số công suất, thứ hạng và thời gian chứng nhận là ước tính hoặc chưa xác minh, đã được ghi rõ trong nội dung. Happite không đưa ra khuyến nghị mua hoặc bán; bạn đọc nên kết hợp thêm các nguồn phù hợp với mục tiêu và khẩu vị rủi ro.
Nguồn tham khảo
- voestalpine Railway Systems – Rail Production
- voestalpine – kết quả năm tài chính 2025/26
- Nippon Steel – Financial Report FY kết thúc tháng 3/2025
- Bhilai Steel Plant
- EVRAZ
- High-speed rail in China
- Nguồn doanh nghiệp và báo cáo được tổng hợp trong 02_research.md của topic.