Có những quý doanh nghiệp bán ra kỷ lục mà nhà đầu tư vẫn phải hồi hộp chờ báo cáo tài chính, và quý 3/2026 của Hòa Phát (HPG) là một ví dụ điển hình. Nhà máy Dung Quất 2 chạy gần hết công suất, thép cuộn cán nóng ra lò đều đặn, nhưng giá bán đã lùi khỏi đỉnh trong khi giá than luyện cốc vẫn chưa chịu hạ nhiệt. Ba công ty chứng khoán (CTCK) cùng dự báo lợi nhuận tăng, nhưng con số lệch nhau tới gần 1.000 tỷ đồng, và khoảng cách đó nằm ở đúng một câu hỏi.
- MBS dự báo LNST quý 3/2026 của HPG đạt 5.600 tỷ đồng (+40% YoY); BSC dự báo cao hơn, 6.000-6.500 tỷ đồng.
- Sản lượng không còn là ẩn số: thép cuộn cán nóng (HRC) tháng 7 đã đạt 707.703 tấn, tăng 98% so với cùng kỳ.
- Ẩn số thật sự nằm ở biên lợi nhuận gộp: giá thép giảm hơn 10% từ đỉnh tháng 5, trong khi than luyện cốc vẫn đắt hơn cùng kỳ khoảng 17-28%.
- VinMetal, đối thủ mới với vốn 80.000 tỷ đồng, chỉ vận hành thương mại từ quý 1/2031, chưa phải áp lực ngắn hạn.
- Dòng vốn thụ động từ nâng hạng FTSE (khoảng 104-123 triệu USD cho HPG) chỉ tương đương 5 phiên thanh khoản, không phải yếu tố quyết định giá cổ phiếu.
Ba công ty chứng khoán, ba con số lợi nhuận quý 3, vì sao lệch nhau?
Ba báo cáo phân tích công bố trong tháng 9/2026 đưa ra ba con số dự báo khác nhau cho lợi nhuận sau thuế (LNST) quý 3/2026 của Hòa Phát. Chứng khoán MBS (báo cáo ngày 18/9) dự báo LNST đạt 5.600 tỷ đồng, tăng 40% so với cùng kỳ năm 2025. Chứng khoán BSC đưa ra vùng cao hơn, 6.000-6.500 tỷ đồng. Vietcap và KBSV không công bố con số quý 3 cụ thể nhưng đều lưu ý biên lợi nhuận gộp nhiều khả năng giảm so với quý 2.
| Tiêu chí | Vietcap | KBSV | MBS |
|---|---|---|---|
| Khuyến nghị | MUA | MUA | KHẢ QUAN |
| Giá mục tiêu (đ/cp) | 32.700 | 32.150 | 32.000 |
| Dự phóng LNST-CĐTS 2026 (tỷ đồng) | 25.192 (+63% YoY) | 27.153 (+76% YoY) | 26.190 (+70% YoY) |
| Biên lợi nhuận gộp 2026 | 16,9% | 16,8% | 17,2% |
| Dự báo LNST quý 3/2026 | Không công bố, biên gộp giảm QoQ | Không công bố | 5.600 tỷ (+40% YoY) |
Nguồn: Vietcap (18/8/2026), KBSV (4/9/2026), MBS (18/9/2026), tổng hợp qua Elibook.vn.
Quy đổi ra con số dễ hình dung: mỗi 1 điểm phần trăm biên lợi nhuận gộp trên doanh thu khoảng 55.000 tỷ đồng tương đương khoảng 550 tỷ đồng lợi nhuận gộp, tức khoảng 490 tỷ đồng LNST sau khi trừ thuế và các chi phí theo tỷ lệ chuyển đổi của quý 2. Với thước đo đó, con số 5.600 tỷ đồng của MBS ứng với biên gộp khoảng 17%, còn vùng 6.000-6.500 tỷ đồng của BSC gần như đòi hỏi biên gộp giữ nguyên ở mức 18-19% như quý 2, gần như không giảm. Nói cách khác, khoảng cách giữa hai dự báo không nằm ở việc bán được bao nhiêu tấn thép, mà nằm ở việc mỗi tấn đó lãi được bao nhiêu.
Sản lượng không còn là ẩn số
Thuật ngữ HRC (Hot Rolled Coil, thép cuộn cán nóng) là nguyên liệu đầu vào cho hàng loạt ngành từ xây dựng, cơ khí đến đóng tàu, có thể hình dung như “vải thô” của ngành thép mà ai cũng cần trước khi cắt may thành sản phẩm cuối. Sản lượng tiêu thụ HRC của Hòa Phát được MBS dự báo tăng 68% so với cùng kỳ, lên 2,1 triệu tấn trong quý 3, nhờ nhà máy Dung Quất 2 vận hành gần hết công suất thiết kế.
Số liệu thực tế tháng 7 cho thấy dự báo này không viển vông: sản lượng HRC đạt 707.703 tấn, tăng 98% so với cùng kỳ và cao hơn khoảng 10% so với mức bình quân tháng của quý 2. Cộng thêm thép xây dựng, ống thép và tôn mạ, tổng sản lượng thép quý 3 được MBS dự báo đạt 4,1 triệu tấn, tăng 38% so với cùng kỳ. Về phía cầu, số liệu Hiệp hội Thép cho thấy tiêu thụ HRC toàn ngành 7 tháng đầu năm tăng 44,3%, nên vấn đề của Hòa Phát trong quý 3 không nằm ở chỗ có người mua hay không.
Biên lợi nhuận gộp mới là ẩn số thật sự
Biên lợi nhuận gộp là tỷ lệ phần trăm lợi nhuận còn lại sau khi trừ giá vốn hàng bán, ví như việc bán một tô phở giá 50.000 đồng nhưng nguyên liệu (thịt, bánh phở, gia vị) đã ngốn 40.000 đồng, biên gộp chỉ còn 20%, dù doanh thu vẫn là 50.000 đồng. Biên gộp quý 2/2026 của Hòa Phát đạt 19%, mức cao nhất kể từ năm 2022, nhờ giá thép tăng trung bình 8% trong khi giá than chỉ tăng 6% và giá quặng sắt gần như đi ngang.
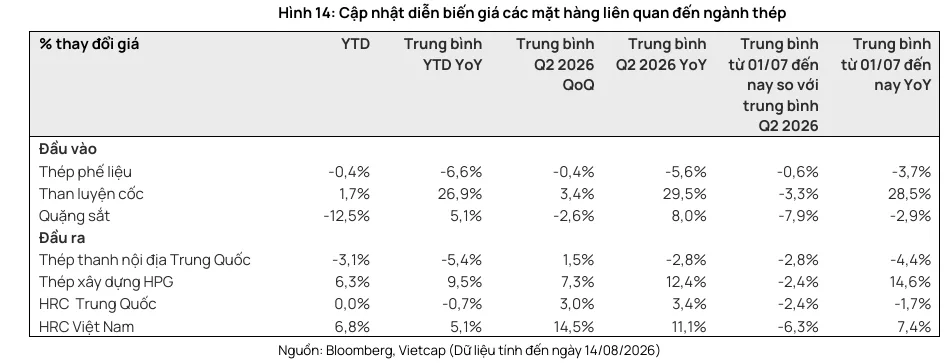
Bước sang quý 3, bài toán đảo chiều một phần. Giá HRC nội địa đã giảm hơn 10% so với đỉnh hồi tháng 5, trong khi giá than luyện cốc, nguyên liệu chiếm tỷ trọng lớn trong giá vốn, vẫn cao hơn cùng kỳ khoảng 17-28% tùy theo cách tính của từng CTCK. Quặng sắt là điểm sáng hiếm hoi khi giá gần như đi ngang hoặc giảm nhẹ so với cùng kỳ. Cùng lúc đó, chi phí tài chính bắt đầu ăn vào lợi nhuận đáng kể hơn: chi phí lãi vay quý 2 đã tăng 246% so với cùng kỳ lên 1.520 tỷ đồng, và MBS dự báo chi phí tài chính quý 3 vẫn cao hơn 60% so với cùng kỳ do mặt bằng lãi suất cao hơn. Đây cũng là lý do Sharpe của HPG từng rơi về vùng âm trong một số giai đoạn biến động mạnh của ngành công nghiệp, khi chi phí vốn tăng làm lợi nhuận nhạy cảm hơn với từng biến động nhỏ của giá đầu vào.
VinMetal, đối thủ thật nhưng lịch hẹn năm 2031
Hồ sơ giấy phép môi trường công bố ngày 7/8/2026 cho thấy khu liên hợp thép VinMetal tại Hà Tĩnh có tổng vốn đầu tư gần 80.000 tỷ đồng, công suất thiết kế 5 triệu tấn/năm, sử dụng công nghệ lò cao, lò thổi ôxy tương tự Hòa Phát. Tuy nhiên, dự án chỉ dự kiến vận hành thương mại từ quý 1/2031, muộn hơn đáng kể so với mốc khoảng năm 2028 mà một số CTCK từng giả định trước đó.
Công suất HRC 3 triệu tấn của VinMetal tương đương khoảng 33% công suất HRC hiện tại của Hòa Phát, đáng kể về dài hạn nhưng chưa phải áp lực trong 2-3 năm tới. Ngay cả trong kịch bản VinMetal khiến tăng trưởng trung hạn giai đoạn 2031-2035 của Hòa Phát giảm từ khoảng 4% xuống 2,5%, giá mục tiêu theo mô hình của Vietcap cũng chỉ giảm khoảng 3,7%. Áp lực cạnh tranh gần hơn với Hòa Phát trong 12 tháng tới vẫn đến từ chênh lệch giá với thép nhập khẩu từ Ấn Độ và Indonesia, chứ chưa phải từ đối thủ nội địa mới này.
Dòng vốn FTSE và định giá, HPG đang rẻ hay đắt?
Hòa Phát nằm trong nhóm cổ phiếu vốn hóa trung bình thuộc rổ nâng hạng của FTSE Russell, với lộ trình giải ngân bốn đợt: 10% từ 21/9/2026, 20% từ 22/3/2027, 35% từ 21/6/2027 và 35% từ 20/9/2027. Các CTCK ước tính tổng dòng vốn thụ động đổ vào HPG qua cả bốn đợt dao động 104-123 triệu USD tùy mô hình tính toán, cộng dồn chỉ tương đương khoảng 5 phiên thanh khoản bình quân của cổ phiếu này. Độc giả quan tâm cơ chế giải ngân 4 pha của FTSE hoạt động cụ thể ra sao có thể tìm hiểu thêm để hình dung rõ hơn quy mô dòng tiền này so với thanh khoản thị trường.
Về định giá, cổ phiếu HPG hiện giao dịch ở P/E dự phóng năm 2026 khoảng 6,8-8,6 lần tùy CTCK, thấp hơn đáng kể so với P/E bình quân 10 năm khoảng 10,5 lần. Ba CTCK gồm Vietcap, KBSV và MBS đều đưa ra khuyến nghị tích cực với vùng giá mục tiêu 32.000-32.700 đồng/cổ phiếu, dựa trên các mô hình định giá riêng của từng đơn vị. Đây là các con số dự báo và khuyến nghị từ công ty chứng khoán, không phải nhận định đầu tư của Happite, nhà đầu tư cần tự đánh giá dựa trên khẩu vị rủi ro và nghiên cứu độc lập của riêng mình, vì cả ba dự báo lợi nhuận quý 3 nêu trên đều có thể thay đổi khi số liệu thực tế tháng 8-9 được công bố.
Câu hỏi thường gặp
HRC là gì?
HRC (Hot Rolled Coil) là thép cuộn cán nóng, nguyên liệu đầu vào cho nhiều ngành công nghiệp như xây dựng, cơ khí, đóng tàu. Đây là sản phẩm chủ lực của Hòa Phát tại nhà máy Dung Quất 2.
Vì sao lợi nhuận Hòa Phát được dự báo tăng nhưng biên lợi nhuận gộp lại giảm?
Vì sản lượng bán ra tăng mạnh (nhờ Dung Quất 2 chạy hết công suất) trong khi giá bán mỗi tấn thép đã giảm so với đỉnh và chi phí nguyên liệu, lãi vay tăng, nên tổng lợi nhuận vẫn tăng so với cùng kỳ, nhưng tỷ lệ lãi trên mỗi đồng doanh thu (biên gộp) lại mỏng hơn quý liền trước.
VinMetal có phải là đối thủ đáng lo của Hòa Phát ngay lúc này?
Chưa. VinMetal dự kiến vận hành thương mại từ quý 1/2031, nên trong 2-3 năm tới đây chưa phải là yếu tố cạnh tranh trực tiếp với Hòa Phát.
Dòng vốn từ nâng hạng FTSE ảnh hưởng thế nào đến giá cổ phiếu HPG?
Dòng vốn thụ động ước tính 104-123 triệu USD cho cả 4 đợt giải ngân, tương đương khoảng 5 phiên thanh khoản của HPG, có tác động nhưng không phải yếu tố quyết định xu hướng giá dài hạn, vốn phụ thuộc nhiều hơn vào kết quả kinh doanh thực tế và dòng vốn chủ động từ các quỹ.
Nhà đầu tư quan tâm bức tranh rủi ro rộng hơn của nhóm cổ phiếu công nghiệp và năng lượng trong VN30 có thể tham khảo thêm các phân tích khác trên happite.com để có góc nhìn đa chiều trước khi ra quyết định.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.