Sáng 14/9/2026, cổ phiếu SSB của Ngân hàng TMCP Đông Nam Á (SeABank) tăng kịch trần, có thời điểm dư mua giá trần gần 1 triệu đơn vị. Với nhiều nhà đầu tư đang nắm giữ mã này, câu hỏi tự nhiên là: chuyện gì đang xảy ra, và liệu con sóng này có nền tảng hay chỉ là hiệu ứng nhất thời?
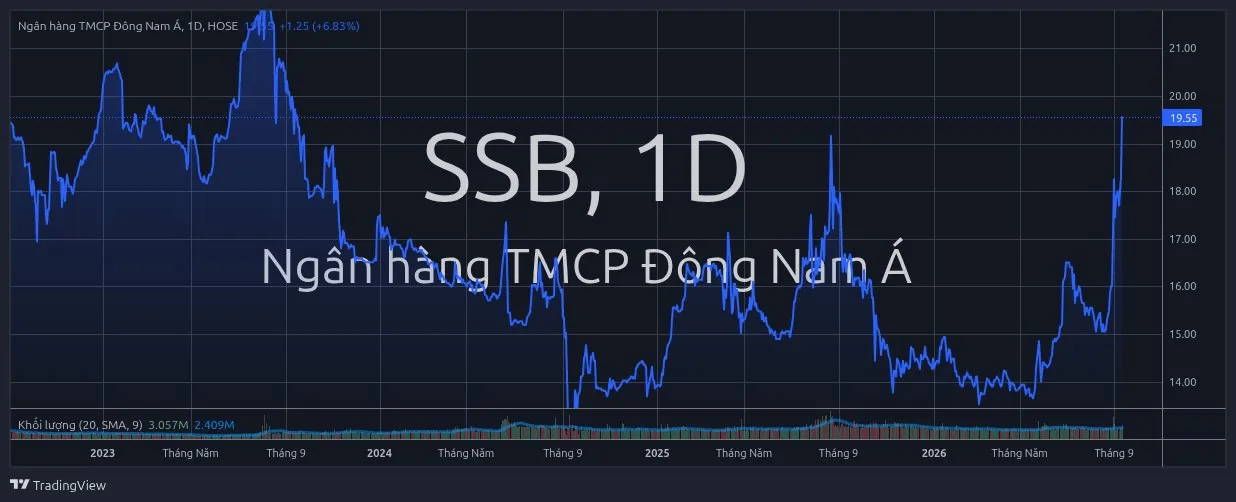
- SSB tăng trần phiên sáng 14/9, lên 19.550đ/cp — cao nhất 3 năm; vốn hóa ~68.000 tỷ đồng.
- Trong vòng 1 tháng, SSB được thêm vào 3 bộ chỉ số quốc tế: MSCI Frontier Markets (hiệu lực 1/9), FTSE Global All Cap (hiệu lực 21/9), MarketVector Vietnam Local Index/VNM ETF (hiệu lực 21/9).
- Tuần 14-18/9, SSI Research ước tính ETF ngoại mua ròng khoảng 246 triệu USD toàn thị trường trước ngày Việt Nam chính thức nâng hạng (21/9).
- Lợi nhuận trước thuế 6 tháng đầu 2026 của SeABank đạt 2.625 tỷ đồng, tổng tài sản vượt 427.100 tỷ đồng.
- Bài viết mang tính thông tin, không phải khuyến nghị mua/bán.
SSB tăng trần sáng 14/9: chuyện gì đang xảy ra?
SSB tăng trần lên mức 19.550 đồng/cổ phiếu trong phiên sáng 14/9, mức giá cao nhất trong khoảng 3 năm qua — kể từ tháng 9/2023. Vốn hóa thị trường của SeABank theo đó tăng lên gần 68.000 tỷ đồng. Diễn biến này không đến từ một tin đồn hay một phiên giao dịch bốc đồng, mà là kết quả cộng dồn của một loạt thông tin liên quan đến các bộ chỉ số quốc tế được công bố trong vài tuần gần đây (theo CafeF/MarketTimes).
Nói cách khác, SSB không “tự nhiên” tăng trần. Có ba lý do cụ thể đứng sau, và đây mới là phần đáng để mổ xẻ.
Vì sao một cổ phiếu có thể “trúng” cùng lúc 3 chỉ số quốc tế?
Hãy hình dung các chỉ số quốc tế như MSCI, FTSE hay MarketVector là những “danh sách khách mời” cho các bữa tiệc lớn. Khi một cổ phiếu được thêm vào danh sách, các quỹ ETF mô phỏng chỉ số đó — vốn không có quyền tự chọn cổ phiếu theo ý thích — buộc phải mua vào đúng tỷ trọng đã quy định, bất kể họ có thích cổ phiếu đó hay không. Đây chính là lý do một cổ phiếu có thể tăng giá mạnh chỉ vì được “gọi tên”, chứ chưa cần đợi kết quả kinh doanh quý sau.
Với SSB, ba “lời mời” đến gần như cùng lúc:
- MSCI Frontier Markets Index: MSCI công bố thêm SSB vào rổ này ngày 13/8/2026, hiệu lực từ 1/9/2026.
- FTSE Global All Cap Index: FTSE Russell đưa SSB vào rổ cùng 26 cổ phiếu Việt Nam khác, dự kiến hiệu lực từ 21/9/2026 — đúng thời điểm Việt Nam chính thức được nâng hạng từ thị trường cận biên lên thị trường mới nổi thứ cấp.
- MarketVector Vietnam Local Index: Đây là chỉ số tham chiếu của quỹ VanEck Vietnam ETF (VNM ETF, quy mô khoảng 520 triệu USD). Trong kỳ review quý 3/2026, SSB là cổ phiếu duy nhất được thêm mới, trong khi CEO bị loại. Thay đổi có hiệu lực từ phiên 21/9/2026.
Ba chỉ số, ba “đơn đặt hàng” mua bắt buộc từ các quỹ mô phỏng — đó là lý do lực cầu dồn về SSB trong cùng một giai đoạn ngắn. Nếu muốn hiểu sâu hơn cơ chế dòng tiền ETF vận hành thế nào từ lúc công bố đến lúc thực sự giải ngân, có thể xem thêm bài Dòng Tiền FTSE Thật Sự Vào Khi Nào — Và Cỗ Máy ETF Rebalancing Hoạt Động Ra Sao?
Dòng tiền ETF tuần nâng hạng (14-18/9) đang chảy về đâu trong VN30?
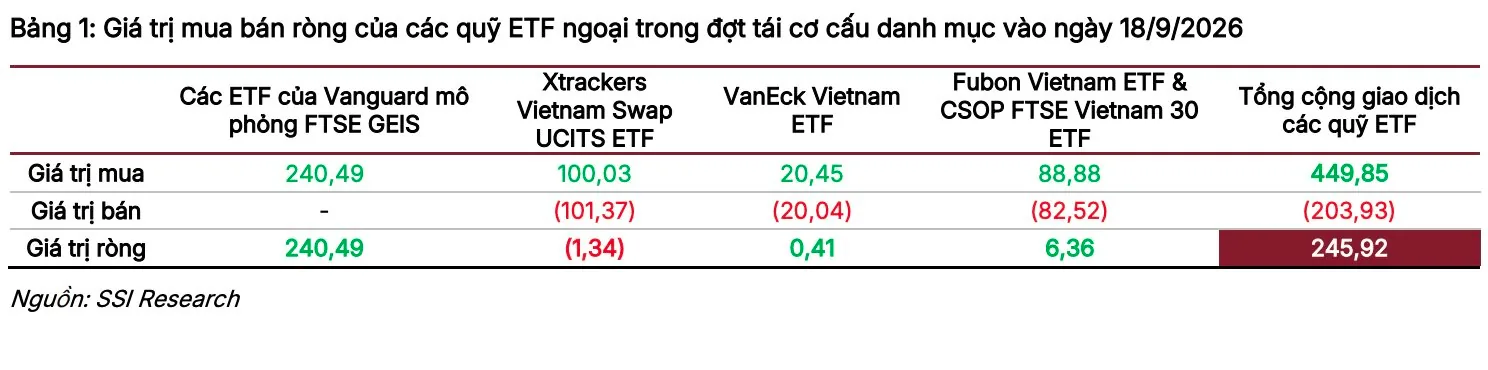
SSB không phải trường hợp cá biệt. Theo báo cáo mới nhất của SSI Research, tuần giao dịch 14-18/9 — ngay trước thời điểm FTSE Russell chính thức áp dụng chỉ số mới (21/9) — sẽ chứng kiến đợt tái cơ cấu đồng loạt của nhiều quỹ ETF ngoại lớn tại Việt Nam, bao gồm Xtrackers, VanEck và Fubon.
SSI Research ước tính tổng giá trị mua vào của các ETF trong đợt tái cơ cấu ngày 18/9 đạt khoảng 450 triệu USD, trong khi giá trị bán ra khoảng 204 triệu USD — tương ứng mua ròng khoảng 246 triệu USD trên toàn thị trường.
Xét theo giá trị giao dịch, VPB dẫn đầu chiều mua với khoảng 33 triệu USD, theo sau là VHM (31 triệu USD), MCH (22 triệu USD), FPT (21,5 triệu USD), MSN (21 triệu USD) và HPG (19 triệu USD). Ở chiều ngược lại, VIC đứng đầu danh sách bán ròng với khoảng 28 triệu USD, kế đến là STB (9 triệu USD) và SHB (4 triệu USD).
Một chi tiết đáng chú ý: nếu tính theo số ngày giao dịch tương đương (tức lượng mua ròng chia cho thanh khoản bình quân hàng ngày của mã đó), SSB xếp thứ hai toàn thị trường với 7,3 ngày giao dịch — chỉ sau MCH (10,51 ngày). Điều này lý giải vì sao một cổ phiếu vốn hóa không quá lớn như SSB lại có phản ứng giá mạnh hơn nhiều so với các mã vốn hóa khủng như VPB hay VHM: cùng một lượng tiền mua vào, thanh khoản càng mỏng thì biến động giá càng lớn.
Bối cảnh rộng hơn của tuần này từng được đề cập trong bài VN-Index Thủng 1.800 Điểm: VN30 Tuần Này Có Gì Đáng Chú Ý?, khi khối ngoại bán ròng mạnh trong tuần trước đó nhưng vẫn giữ SSB trong danh mục gom hàng của MarketVector.
Nền tảng kinh doanh của SeABank có “theo kịp” đà tăng giá?
Đây là câu hỏi quan trọng nhất, vì dòng vốn ETF chỉ là lực đẩy kỹ thuật — nó không thay thế cho việc đánh giá sức khỏe tài chính thực sự của ngân hàng.
Theo báo cáo kinh doanh 6 tháng đầu năm 2026, tổng tài sản của SeABank vượt 427.100 tỷ đồng, tăng gần 8% so với cuối năm 2025. Lợi nhuận trước thuế hợp nhất đạt 2.625 tỷ đồng, trong khi tín dụng và huy động vốn đều tăng trưởng khoảng 8%. Đây là những con số tăng trưởng ổn định, dù không thuộc nhóm bứt phá mạnh nhất hệ thống ngân hàng.
Đáng chú ý, hồi đầu tháng 9, khi SSB lần đầu lọt rổ FTSE Global All Cap, lợi nhuận 6 tháng của ngân hàng từng được ghi nhận giảm so với cùng kỳ — một nghịch lý khiến không ít nhà đầu tư đặt câu hỏi vì sao chỉ số quốc tế vẫn chọn một cổ phiếu có lợi nhuận đi lùi (chi tiết trong bài SSB Lọt Rổ FTSE Dù Lợi Nhuận Giảm Nữa: Vì Sao?). Câu trả lời nằm ở chỗ các chỉ số quốc tế như FTSE hay MSCI chọn cổ phiếu chủ yếu dựa trên vốn hóa, thanh khoản và tỷ lệ free-float — không phải dựa trên tăng trưởng lợi nhuận quý gần nhất. Đó là lý do một cổ phiếu vẫn có thể “trúng” chỉ số dù bức tranh lợi nhuận ngắn hạn chưa thực sự nổi bật.
Nhà đầu tư cá nhân nên nhìn nhận sóng “index inclusion” thế nào?
Có hai mặt cần cân nhắc song song.
Mặt tích cực: dòng vốn từ các quỹ ETF mô phỏng chỉ số là dòng tiền có thật, không phải tin đồn, và thường kéo dài trong nhiều phiên quanh ngày hiệu lực (18-21/9) do các quỹ giải ngân theo lịch cố định chứ không mua dồn một lúc. Việc lọt vào 3 chỉ số cùng lúc cũng giúp SSB tăng độ nhận diện trước cộng đồng đầu tư quốc tế, mở thêm khả năng được các quỹ chủ động khác để mắt tới trong tương lai.
Mặt cần thận trọng: giá cổ phiếu tăng vì được thêm vào chỉ số mang tính kỹ thuật, không đồng nghĩa nội tại doanh nghiệp thay đổi tương ứng. Khi thông tin đã được công bố rộng rãi và phản ánh phần lớn vào giá trước ngày hiệu lực, phần “ăn theo tin” thường đã bị thị trường định giá trước — rủi ro mua đuổi ở vùng giá cao là có thật, nhất là với một cổ phiếu vừa lập đỉnh 3 năm.
Câu hỏi thường gặp
SSB là cổ phiếu ngân hàng nào?
SSB là mã chứng khoán của Ngân hàng TMCP Đông Nam Á (SeABank), hiện nằm trong rổ VN30.
MSCI Frontier Markets Index khác gì FTSE Global All Cap Index?
MSCI Frontier Markets theo dõi nhóm thị trường cận biên, còn FTSE Global All Cap là chỉ số toàn cầu bao trùm nhiều nhóm vốn hóa và thị trường, trong đó Việt Nam sắp được xếp vào nhóm thị trường mới nổi thứ cấp từ 21/9/2026.
Khi nào dòng vốn ETF thực sự giải ngân vào SSB?
Theo lịch công bố, đợt giải ngân đầu tiên của các quỹ ETF ngoại quanh sự kiện nâng hạng dự kiến diễn ra ngày 18/9/2026, trước khi các chỉ số mới chính thức có hiệu lực từ 21/9/2026.
VNM ETF là gì và quy mô bao nhiêu?
VNM ETF (VanEck Vietnam ETF) là quỹ hoán đổi danh mục mô phỏng chỉ số MarketVector Vietnam Local Index, quy mô khoảng 520 triệu USD tính đến giữa tháng 9/2026.
Giá cổ phiếu tăng vì vào chỉ số quốc tế có bền vững không?
Không có gì đảm bảo. Đây là lực đẩy mang tính kỹ thuật, mức độ bền vững phụ thuộc vào việc kết quả kinh doanh và triển vọng dài hạn của doanh nghiệp có thực sự theo kịp kỳ vọng của thị trường hay không.
Nhà đầu tư quan tâm sâu hơn về cách rổ VN30 thay đổi định kỳ và các quỹ ETF phản ứng ra sao có thể tham khảo thêm bài Rổ VN30 “Thay Máu” Tháng 7/2026: MCH + TCX Vào, PLX + TPB Ra — 4 ETF Đang Chạy Đồng Hồ trên happite.com.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.