Có một sự thật hơi “rát”: nhiều người trong số chúng ta đi làm đều, tăng ca đều, nhưng cảm giác tiền vẫn bốc hơi đều. Không ít người tưởng thủ phạm là cà phê sữa, tiền ship, hay vài cú quẹt thẻ lúc lỡ tay… Nhưng thứ đứng sau lại to hơn nhiều: nợ. Nợ là một món hàng kỳ lạ: không cần nhà máy, không cần tồn kho, chỉ cần thời gian. Và thời gian thì luôn đứng về phía người thu lãi. Happite sẽ cùng chúng ta bóc tách: nợ bắt đầu từ đâu, vì sao cả hệ thống tài chính xoay quanh nợ, và quan trọng nhất: làm sao để nợ không biến cuộc sống thành chế độ “trả mãi không xong”.
Vì sao nợ thống trị: từ lời hứa 500k đến cỗ máy hút tiền toàn cầu
1) Nợ thật ra là gì: một lời hứa kèm “đồng hồ tính tiền”
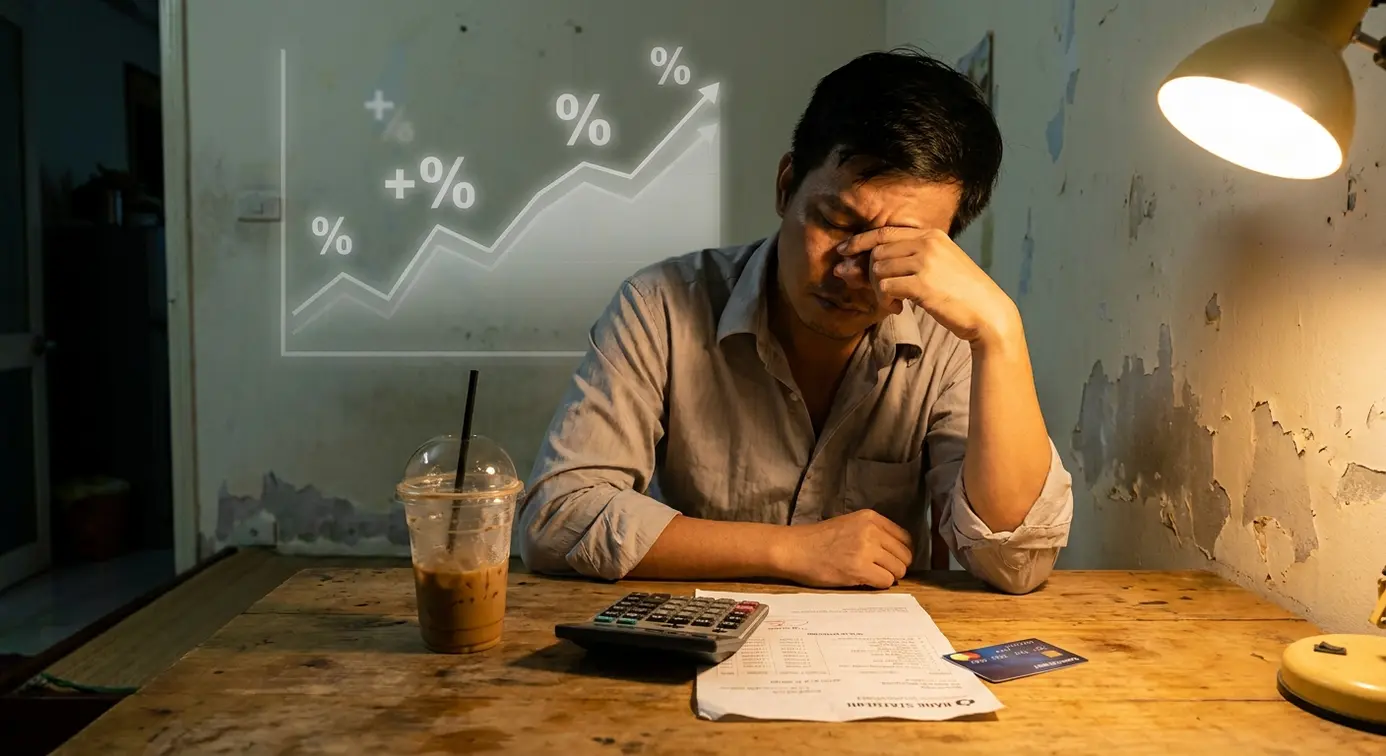
Nợ, nói đơn giản, là một lời hứa: hôm nay mượn 500k, mai trả 500k. Nhưng thế giới tài chính hiếm khi cho mượn với lãi 0%. Chỉ cần 5%/ngày, 500k thành 525k, rồi 551k… và đây là lãi kép: tiền đẻ tiền theo thời gian. Vì vậy nợ trở thành món hàng cực lời: không cần làm ra sản phẩm, chỉ cần chờ người vay trả đều.
2) Khi nợ từ “cứu trợ” biến thành vũ khí cai trị
Thời cổ đại, nhiều nơi còn có quy định xóa nợ định kỳ, vì họ hiểu dân mắc nợ quá nhiều thì xã hội dễ sụp. Nhưng về sau, nhà cầm quyền học một bài khác: đừng xóa nợ, hãy dùng nó để quản trị. Ai kiểm soát nợ có thể kiểm soát hành vi và tương lai của người đi vay.
3) Nợ thành quyền lực: cho vua vay còn chắc hơn bán hàng
Đến thời các nhà tài phiệt ngân hàng trỗi dậy, chỉ cần cho vua và những người quyền lực vay là đủ xây “đế chế tài chính”. Điểm mấu chốt: cho chính phủ vay thường rất an toàn, vì khi thiếu tiền trả, họ có thể tăng thuế. Từ đó nợ quốc gia thành một thể chế: vay, trả, đáo hạn, rồi vay tiếp.
4) Nợ đại chúng: giấc mơ trung lưu trả góp và thẻ tín dụng
Sau chiến tranh, nợ được “đóng gói” thành lối sống: nhà trả góp 30 năm, xe trả góp, đồ gia dụng trả góp, thẻ tín dụng. Dần dần, sống không nợ mới trở thành “bất thường”. Nợ có một điểm trí mạng: nó hút tiền liên tục. Mỗi kỳ trả lãi là một lần tài sản chảy từ con nợ sang chủ nợ.
Ví dụ rất Việt Nam: anh Tuấn IT lương 18 triệu, tháng nào cũng thấy mình “không tiêu gì mấy”. Nhưng tiền nhà trả góp, tiền thẻ tín dụng (lỡ quên ngày thanh toán), cộng vài khoản mua trước trả sau… là đủ để lương vừa về đã đi. Không phải vì anh Tuấn kém kỷ luật, mà vì hệ thống nợ được thiết kế để thu đều, dài, và bền.
5) Tài chính hóa: nợ bị biến thành hàng hóa để buôn, đến lúc nổ thì ai chịu?
Khi nợ được gộp lại, cắt nhỏ, đóng gói và bán cho nhà đầu tư, nó không còn là chuyện giữa người vay và ngân hàng. Rủi ro bị “đẩy đi” cho đến khi vỡ tung. Khủng hoảng 2008 cho thấy: khi bong bóng nợ nổ, nhiều người mất nhà mất việc, còn hệ thống có thể được cứu bằng tiền công.
6) 5 bước tự vệ thực chiến để nợ không điều khiển đời sống
- Bước 1: Nhìn nợ như một dòng tiền, không phải một con số. Mỗi khoản nợ = một khoản “thuế” hàng tháng lên lương.
- Bước 2: Ưu tiên dập lãi cao trước. Thẻ tín dụng/trả góp lãi cao là nơi lãi kép tăng nhanh nhất.
- Bước 3: Chặn “quên hạn” bằng tự động hóa. Đặt lịch nhắc cố định, hoặc tự động trích tối thiểu để tránh phí phạt.
- Bước 4: Đừng biến đáo hạn thành thói quen. Vay mới để trả cũ dễ thành vòng lặp trả mãi.
- Bước 5: Nếu buộc phải vay, vay để tạo giá trị thật. Vay mua tài sản/khả năng tăng thu nhập khác với vay để “đỡ bí” cho tiêu dùng ngắn hạn.
Điểm chung của 5 bước này: giúp chúng ta lấy lại bình tâm. Nợ không phải “tội lỗi”, nhưng lãi suất và lãi kép là luật chơi. Hiểu luật trước, mới không bị luật dắt đi.
Nợ bắt đầu như một lời hứa, nhưng khi gắn với lãi suất và lãi kép, nó trở thành mô hình kinh doanh hút tiền bền bỉ nhất. Từ chính phủ đến hộ gia đình, hệ thống hiện đại được bôi trơn bằng nợ. Điều giúp chúng ta ngủ ngon không phải là né mọi khoản vay bằng mọi giá, mà là hiểu cơ chế, khóa chặt lãi cao, tự động hóa việc trả, và chỉ dùng nợ cho mục tiêu tạo giá trị thật.