Trong lúc thị trường còn đang bận bàn tán chuyện MCH tạm ứng cổ tức trước giờ ETF cơ cấu, một “ông lớn” VN30 khác lặng lẽ công bố báo cáo tài chính quý 2/2026 với một chi tiết đáng chú ý hơn cả con số lợi nhuận: phần “lời thật” tăng nhanh hơn hẳn phần lợi nhuận in trên báo cáo. Đó là Tổng Công ty Khí Việt Nam – CTCP (PV GAS, HoSE: GAS).
- Quý 2/2026, PV GAS đạt doanh thu 43.248 tỷ đồng (+44%), lợi nhuận sau thuế cốt lõi 5.452 tỷ đồng — tăng 59% so với cùng kỳ.
- Điểm đáng chú ý: khoản hoàn nhập dự phòng giảm mạnh (từ ~1.600 tỷ còn ~508 tỷ), nghĩa là tăng trưởng đến từ kinh doanh thật, không phải “của để dành” kế toán.
- Khí khô và LNG là động lực chính, doanh thu nửa đầu năm tăng 94%, chiếm khoảng 58% tổng doanh thu.
- PV GAS vừa ký hợp đồng mua bán LNG định hạn đầu tiên của Việt Nam với Shell Eastern Trading, giai đoạn 2027–2031.
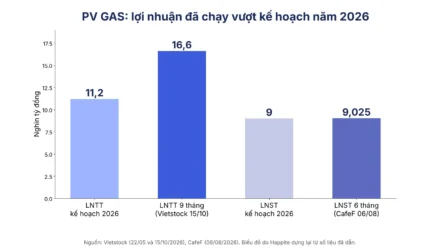
- Sau 6 tháng, lợi nhuận trước thuế đã vượt kế hoạch cả năm dù doanh thu mới đi được khoảng 57% chặng đường.
Lợi nhuận “cốt lõi” là gì, và vì sao nó đáng tin hơn con số trên báo cáo?
Với đa số nhà đầu tư, con số quen thuộc nhất vẫn là lợi nhuận sau thuế — dòng cuối cùng trên báo cáo kết quả kinh doanh. Nhưng dòng đó đôi khi được “bơm” thêm bởi những khoản thu nhập không lặp lại, ví dụ như hoàn nhập dự phòng (khi doanh nghiệp thu hồi được khoản nợ từng trích lập dự phòng, phần tiền đó được ghi ngược lại vào lợi nhuận). Lợi nhuận cốt lõi là phần lợi nhuận sau khi loại bỏ các khoản này, chỉ giữ lại phần đến từ hoạt động kinh doanh chính — giống như khi tính điểm trung bình môn học, bạn không tính điểm cộng do thầy cô thương tình.
Quý 2/2026, PV GAS ghi nhận lợi nhuận sau thuế thuộc cổ đông công ty mẹ 5.859 tỷ đồng, tăng 23% so với cùng kỳ. Nghe đã ấn tượng, nhưng lợi nhuận cốt lõi còn tăng mạnh hơn: 5.452 tỷ đồng, tăng tới 59% so với mức 3.438 tỷ đồng cùng kỳ. Lý do nằm ở vế còn lại của phương trình — cùng kỳ năm ngoái, PV GAS hoàn nhập khoảng 1.600 tỷ đồng dự phòng, còn quý này chỉ khoảng 508 tỷ đồng. Nói cách khác, “phần thưởng may mắn” năm nay ít hơn hẳn, nhưng lợi nhuận thật vẫn tăng vọt — một tín hiệu tốt hơn nhiều so với việc tăng trưởng dựa vào khoản hoàn nhập một lần.
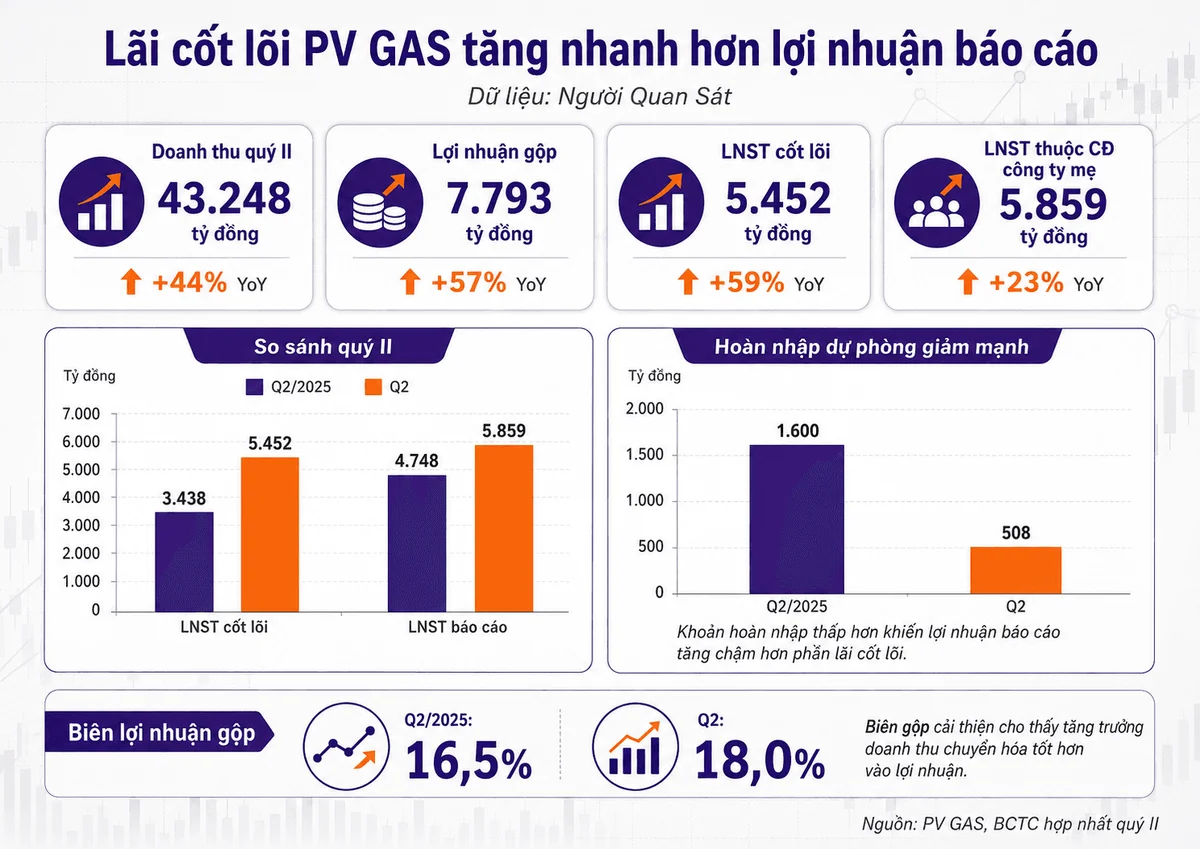
Trên bảng cân đối kế toán, dự phòng phải thu ngắn hạn khó đòi cũng giảm từ 2.332 tỷ đồng đầu năm xuống 1.826 tỷ đồng cuối quý 2, phần nào xác nhận câu chuyện: PV GAS đang thu hồi công nợ tốt hơn, chứ không phải đang “ăn” vào khoản dự phòng đã trích trước đó.
| Chỉ tiêu | Q2/2025 | Q2/2026 | Tăng trưởng |
|---|---|---|---|
| Doanh thu thuần | ~30.033 tỷ đồng | 43.248 tỷ đồng | +44% |
| Lợi nhuận gộp | ~4.964 tỷ đồng | 7.793 tỷ đồng | +57% |
| Lợi nhuận trước thuế | ~5.962 tỷ đồng | 7.452 tỷ đồng | +25% |
| LNST cổ đông công ty mẹ | ~4.764 tỷ đồng | 5.859 tỷ đồng | +23% |
| LNST cốt lõi (đã loại dự phòng) | 3.438 tỷ đồng | 5.452 tỷ đồng | +59% |
Khí khô và LNG: cỗ máy kéo doanh thu tăng gần gấp đôi
Nếu phải chỉ ra một mảng “gánh team” của PV GAS nửa đầu năm 2026, đó chắc chắn là khí khô và LNG. Doanh thu nhóm này đạt 47.191 tỷ đồng trong 6 tháng, tăng 94% so với mức 24.322 tỷ đồng cùng kỳ — gần như gấp đôi. Nhóm sản phẩm này hiện chiếm khoảng 58% tổng doanh thu bán hàng của công ty, bỏ xa các mảng còn lại như LPG, CNG hay condensate.
Đà tăng đến từ cả hai phía: sản lượng khí thương phẩm tăng khoảng 10%, còn giá dầu nhiên liệu bình quân — vốn là cơ sở neo giá bán khí — tăng tới 47%. Giá vốn khí khô và LNG cũng tăng tương ứng, từ 18.904 tỷ lên 38.755 tỷ đồng, nhưng lợi nhuận gộp của riêng mảng này vẫn tăng thêm hơn 3.000 tỷ đồng, từ khoảng 5.419 tỷ lên 8.436 tỷ đồng. Nói ngắn gọn: bán nhiều hơn, giá tốt hơn, và quan trọng nhất — lời nhiều hơn theo đúng tỷ lệ chứ không bị pha loãng.
LPG: bán ít hơn nhưng lại lời nhiều hơn
Trái với khí khô và LNG, mảng LPG (khí hóa lỏng dùng trong bếp gas, công nghiệp) có một quý khá “trái khoáy”: doanh thu quý 2 giảm 4%, nhưng lợi nhuận gộp lại tăng khoảng 20%. Tính chung 6 tháng, doanh thu LPG đạt 30.086 tỷ đồng, chỉ nhích 5% so với 28.605 tỷ đồng cùng kỳ, trong khi lợi nhuận gộp đạt khoảng 2.153 tỷ đồng, nhỉnh hơn mức 2.120 tỷ đồng.
Đây là kiểu tăng trưởng “chất lượng hơn số lượng” — công ty bán ít hàng hơn nhưng biết cách giữ biên lợi nhuận tốt hơn, có thể nhờ tối ưu chi phí đầu vào hoặc cơ cấu lại khách hàng. Với một mảng kinh doanh đã bão hòa như LPG dân dụng, đây là tín hiệu quản trị đáng ghi nhận hơn là chỉ chăm chăm chạy theo sản lượng.
Hợp đồng LNG định hạn đầu tiên của Việt Nam — bước đi cho 5 năm tới
Ngày 30/6/2026, PV GAS ký hợp đồng mua bán LNG định hạn với Shell Eastern Trading cho giai đoạn 2027–2031. Theo công bố của doanh nghiệp, đây là hợp đồng LNG định hạn đầu tiên của Việt Nam — nghĩa là thay vì mua theo từng chuyến hàng riêng lẻ (giá cả bấp bênh theo thị trường giao ngay), PV GAS chốt trước khối lượng và một phần cơ chế giá cho 5 năm tới, giúp nguồn cung ổn định hơn cho cả doanh nghiệp lẫn thị trường điện khí trong nước.
Động thái này khớp với mục tiêu dài hạn mà PV GAS đặt ra: đưa mảng kinh doanh quốc tế đóng góp 30–35% tổng doanh thu trong giai đoạn tới. Với một doanh nghiệp mà LNG đang đóng vai trò ngày càng lớn trong cơ cấu doanh thu, việc có hợp đồng cung ứng dài hạn giúp giảm bớt rủi ro biến động giá khí quốc tế — vốn là một trong những ẩn số lớn nhất với cổ phiếu ngành năng lượng.
GAS trong rổ VN30: lợi nhuận đã vượt kế hoạch năm khi mới đi nửa chặng đường
PV GAS đặt kế hoạch năm 2026 với doanh thu hợp nhất khoảng 142.000 tỷ đồng và lợi nhuận trước thuế 11.200 tỷ đồng. Sau 6 tháng, doanh thu đạt 81.268 tỷ đồng — tương đương khoảng 57% kế hoạch, một tốc độ khá bình thường. Nhưng lợi nhuận trước thuế đã đạt 11.207 tỷ đồng, tức là nhỉnh hơn mục tiêu của cả năm chỉ sau hai quý.
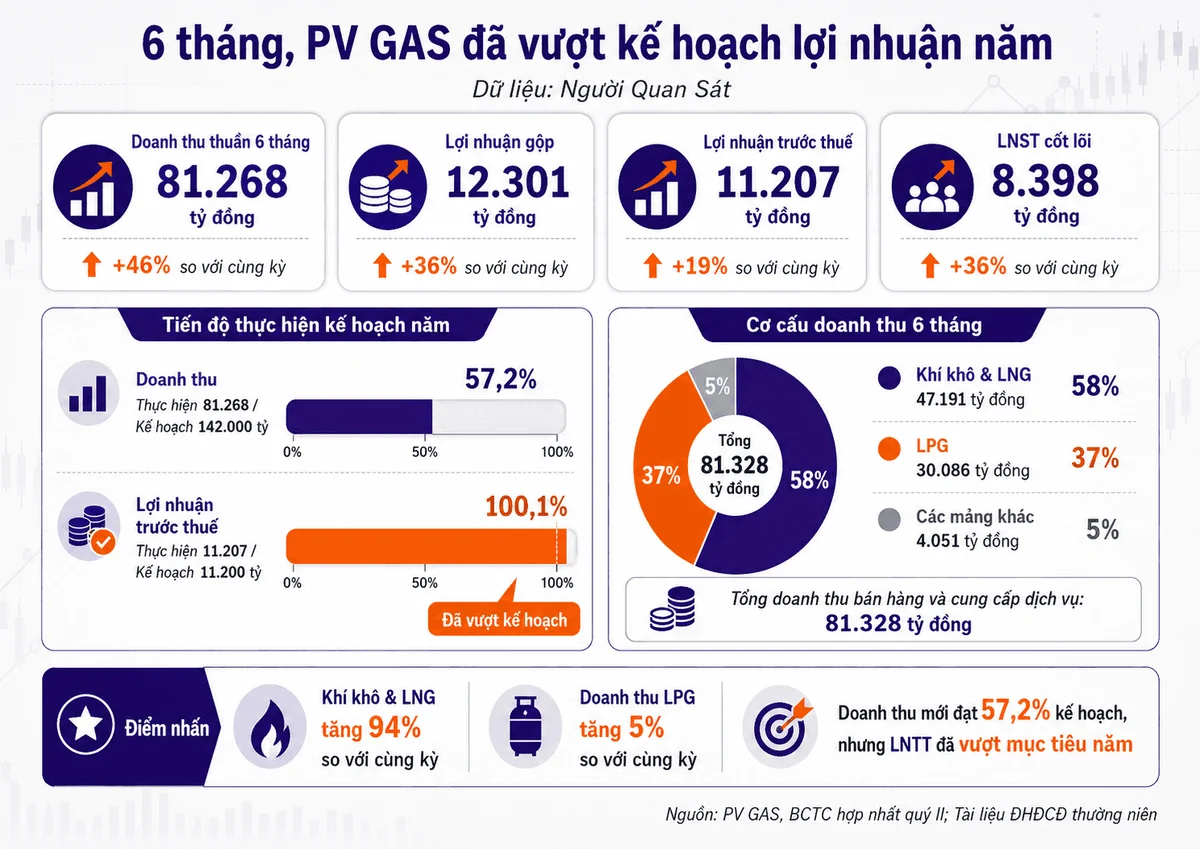
Với nhà đầu tư đang theo dõi nhóm VN30 (nơi GAS là một thành viên lâu năm, khác với các gương mặt mới như MCH hay TCX vừa gia nhập), đây là điểm vừa tích cực vừa cần thận trọng. Tích cực vì cho thấy dư địa để công ty điều chỉnh kế hoạch năm hoặc vượt xa mục tiêu ban đầu. Thận trọng vì phần lớn động lực nửa đầu năm đến từ giá dầu nhiên liệu tăng 47% — một yếu tố ngoài tầm kiểm soát của doanh nghiệp và có thể đảo chiều bất cứ lúc nào. Nửa cuối năm, khả năng duy trì biên lợi nhuận khí khô, LNG và LPG trong bối cảnh giá năng lượng biến động sẽ là phép thử thực sự cho câu chuyện tăng trưởng này.
Câu hỏi thường gặp
Lợi nhuận cốt lõi khác gì lợi nhuận sau thuế thông thường?
Lợi nhuận cốt lõi là lợi nhuận sau khi loại bỏ các khoản thu nhập không đến từ hoạt động kinh doanh chính, ví dụ hoàn nhập dự phòng hay thu nhập bất thường khác — giúp nhà đầu tư nhìn rõ hơn “sức khỏe” thật của doanh nghiệp.
Vì sao PV GAS giảm hoàn nhập dự phòng mà lợi nhuận vẫn tăng mạnh?
Vì tăng trưởng doanh thu và lợi nhuận gộp từ mảng khí khô, LNG đủ lớn để bù đắp và vượt qua phần thiếu hụt từ khoản hoàn nhập dự phòng thấp hơn cùng kỳ.
GAS có phải là cổ phiếu VN30 không?
Có. GAS là thành viên lâu năm trong rổ VN30, nằm cùng nhóm với các mã năng lượng và tiện ích lớn trên HoSE.
Hợp đồng LNG định hạn nghĩa là gì?
Là hợp đồng mua bán khí hóa lỏng thiên nhiên (LNG) với khối lượng và một phần cơ chế giá được chốt trước cho một giai đoạn dài (ở đây là 2027–2031), thay vì mua theo giá thị trường giao ngay từng chuyến.
Kế hoạch lợi nhuận năm 2026 của PV GAS đã hoàn thành bao nhiêu?
Sau 6 tháng, lợi nhuận trước thuế 11.207 tỷ đồng đã vượt kế hoạch cả năm (11.200 tỷ đồng), trong khi doanh thu mới đạt khoảng 57% mục tiêu năm.
Muốn hiểu thêm về cách đọc các khoản mục dễ gây nhầm lẫn trên báo cáo tài chính, có thể tham khảo thêm bài VNDIRECT quý 2/2026: lợi nhuận tăng 139% nhờ hoàn nhập dự phòng — một trường hợp khác mà khoản hoàn nhập dự phòng đóng vai trò lớn hơn nhiều trong bức tranh lợi nhuận. Với bối cảnh rộng hơn về nhóm VN30 nửa đầu năm, có thể xem thêm Lợi nhuận ngân hàng 6 tháng 2026: VCB dẫn đầu, TCB bứt phá và diễn biến rổ chỉ số tại Rổ VN30 đổi thành viên: MCH, TCX thay TPB, PLX từ 3/8. Nếu quan tâm đến nhóm năng lượng nói chung, bài Ngành điện Việt Nam 2026: ai dẫn đầu, REE ở đâu? cũng là góc nhìn liên quan vì khí là đầu vào quan trọng cho nhiệt điện khí.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.
B?i vi?t ch? mang t?nh th?ng tin v? gi?o d?c, kh?ng ph?i khuy?n ngh?, ?u t?. S? li?u tr?ch t? b?o c?o t?i ch?nh, ? c?ng b? t?i th?i, i?m vi?t v? c? th? thay, ?i. B?n n?n t? nghi?n c?u ho?c h?i chuy?n gia, ??c c?p ph?p tr??c khi ra quy?t, ?nh.