Một người từng mất sạch tiền tiết kiệm năm 25 tuổi vì nghe lời một người lạ mách mua cổ phiếu giá rẻ, sau đó đi phỏng vấn hơn 50 nhà đầu tư nổi tiếng để hỏi cách đừng lặp lại chuyện đó. Nghe giống kịch bản phim, nhưng đó là câu chuyện đứng sau review sách Tiền Làm Chủ Cuộc Chơi, cuốn tài chính cá nhân dày 519 trang của diễn giả Tony Robbins. Câu hỏi đáng bàn: cuốn sách này có xứng với độ dày và cái giá hơn 450.000 đồng của nó không?
- Dành cho ai: người mới đi làm, mới bắt đầu nghĩ đến tiết kiệm và đầu tư (Track A, nhập môn). Dân trong ngành sẽ thấy khá quen.
- 3 ý đắt nhất: tổ chức tài chính theo 7 bước thay vì làm lung tung; kiểm soát rủi ro trước khi nghĩ đến lợi nhuận; phí quản lý nhỏ nhưng tích lũy thành khoản lớn.
- Điểm yếu chính: dài (519 trang), nhiều nội dung đặc thù thị trường Mỹ, và có chỗ giới phê bình thấy quảng bá hơi lộ.
- Chấm điểm: 7/10 cho người mới, 5/10 cho người đã đọc Bogle hoặc Graham.
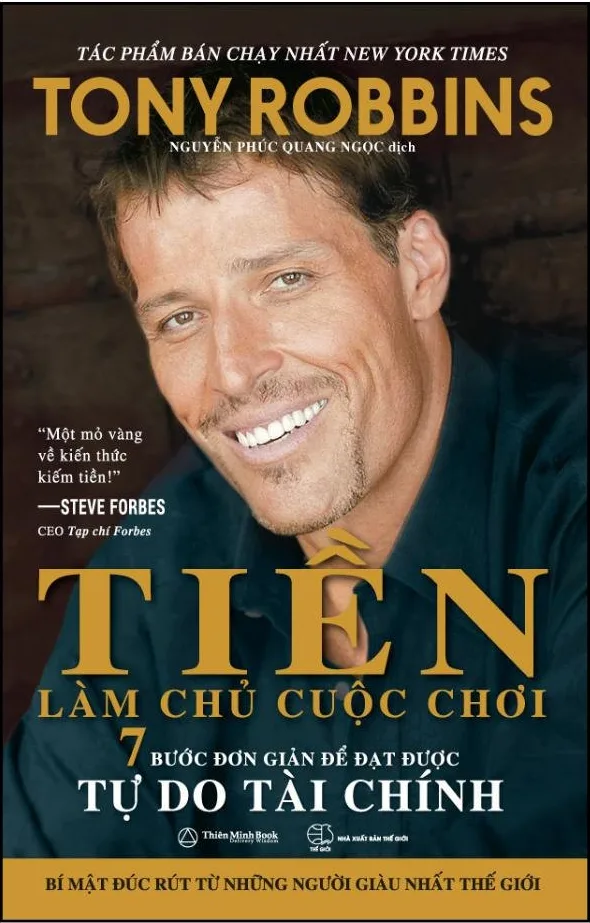
Sách Tiền Làm Chủ Cuộc Chơi nói về điều gì?
Đây là cuốn sách tài chính đầu tiên sau hơn hai thập kỷ của Tony Robbins, vốn nổi tiếng với các khóa truyền động lực. Nguyên bản Money: Master the Game ra mắt năm 2014 với lời hứa quen thuộc: bảy bước đơn giản để tiến đến tự do tài chính. Điểm khác biệt nằm ở nguyên liệu. Thay vì tự giảng giải, Robbins đi hỏi hơn 50 tên tuổi của giới đầu tư, trong đó có Ray Dalio, John Bogle, Carl Icahn hay David Swensen, rồi nhào nặn thành một lộ trình cho người không chuyên (theo phân tích của Forbes và bản tóm lược trên Trạm Sách).
Có thể hình dung cuốn sách như một buổi tiệc buffet. Mỗi khách mời mang một món sở trường, còn Robbins đóng vai người dẫn chương trình đứng giữa sân khấu, nói giọng rất to và rất tự tin.
Sách này dành cho ai, và không dành cho ai?
Cuốn sách phù hợp nhất với người mới đi làm, sinh viên năm cuối, hoặc bất kỳ ai chưa từng có kế hoạch tài chính bài bản. Nếu đang ở giai đoạn “lương về là tiêu hết, cuối tháng mới giật mình”, đây là kiểu sách giúp châm ngòi hành động trước khi nó dạy kỹ thuật.
Ngược lại, người đã đọc Đầu Tư Chứng Khoán Theo Chỉ Số của Bogle hay đã quen đọc báo cáo tài chính sẽ thấy nhiều ý quen mặt. Dân làm tại công ty chứng khoán, ngân hàng hay quỹ có thể đọc lướt, tập trung vào phần phỏng vấn các nhà đầu tư. Sách cũng không dành cho người muốn công thức làm giàu nhanh, vì chính nội dung sách khuyên ngược lại.
3 ý tưởng đắt giá nhất trong sách
1. Rủi ro bất đối xứng: mất 50% phải lãi 100% mới hòa vốn
Đây là ý dễ nhớ nhất. Một danh mục giảm từ 100 triệu xuống 50 triệu cần tăng gấp đôi mới quay về điểm xuất phát. Bài điểm sách trên Diemsach.info cũng nhấn vào đúng chỗ này. Đối với nhà đầu tư Việt từng sống qua giai đoạn VN-Index giảm sâu năm 2022, ví dụ này không cần giải thích thêm. Bài học: bảo vệ vốn không phải việc nhàm chán, nó là điều kiện để lãi kép có cơ hội chạy.
2. Bắt đầu nhỏ, tăng dần, nhưng phải bắt đầu
Sách không đòi hỏi tiết kiệm 20% thu nhập ngay từ tháng đầu. Ý tưởng là bắt đầu với khoảng 3% và nâng tỷ lệ này mỗi lần được tăng lương. Với người lương 15 triệu đồng một tháng, 3% là 450.000 đồng, tức một bữa lẩu cuối tuần. Con số nhỏ đến mức khó viện cớ, và đó chính là tác dụng. Nội dung này khá gần với tinh thần “trả cho bản thân trước” trong Người Giàu Có Nhất Thành Babylon.
3. Phí nhỏ, hậu quả lớn
Robbins dành nhiều trang để cảnh báo về phí quản lý, thứ mà phần lớn người đầu tư ít nhìn tới. Thử một phép tính minh họa (giả định lợi suất gộp 8% mỗi năm, không phải dự báo): 100 triệu đồng sau 30 năm thành khoảng 800 triệu nếu phí ngốn 0,82% mỗi năm, nhưng chỉ còn khoảng 661 triệu nếu phí là 1,5%. Chênh lệch gần 140 triệu đồng, chỉ vì một con số tưởng như lẻ.
Mức 0,82% không phải ngẫu nhiên. Đó là tổng chi phí 12 tháng gần nhất của quỹ ETF E1VFVN30 (phí quản lý 0,65% mỗi năm), theo số liệu Finhay cập nhật 30/10/2026. Để hiểu vì sao phí thấp là nền tảng của đầu tư thụ động, bài review sách của John Bogle giải thích gọn hơn nhiều.
Điểm yếu và những điều giới phê bình còn tranh cãi
Một bài review trung thực không thể bỏ qua phần này. Cuốn sách nhận không ít chỉ trích, chủ yếu ở ba điểm.
Thứ nhất, mâu thuẫn giữa lời khuyên và sản phẩm được giới thiệu. Reviewer của Pragmatic Capitalism chỉ ra rằng Robbins lên án phí cao nhưng lại giới thiệu các đơn vị tư vấn mà theo tìm hiểu của người viết vẫn thu khoảng 1,5% trở lên, đồng thời đề cao các sản phẩm có bảo đảm như annuity hay structured note, vốn có chi phí ẩn. Cảm giác đọc giống nghe một đầu bếp chê muối nhiều rồi mời bạn ăn món do chính bếp trưởng nêm.
Thứ hai, “chiến lược bí mật” chưa hẳn là bí mật. Danh mục lấy cảm hứng từ phương pháp All Weather của Ray Dalio được giới thiệu như một thứ chưa từng công bố, trong khi cùng reviewer cho rằng đó là cách phân bổ thiên về trái phiếu, chạy tốt nhờ giai đoạn trái phiếu tăng giá dài. Không tệ, nhưng cũng không thần kỳ.
Thứ ba, ít điều mới và văn phong cường điệu. Bài của John Wasik trên Forbes nhận định phần lớn lời khuyên không mới (mua quỹ chỉ số, giảm phí, đừng canh thị trường) và văn phong khá bay bổng. Một reviewer khác trên Financial Independence Hub thì thích sự dễ tiếp cận, nhưng cũng ghi nhận độ dài (bản audio trên 21 giờ), tính thiên về nước Mỹ và khả năng xung đột lợi ích.
Tựu trung, sách đáng đọc như một cú hích hành động, không đáng đọc như một giáo trình đầu tư.
Liên hệ với thị trường chứng khoán Việt Nam
Áp dụng được: tư duy bảo vệ vốn, kỷ luật tiết kiệm tăng dần, và nguyên tắc “soi phí” trước khi chọn sản phẩm. Ngay tại Việt Nam, nhà đầu tư có thể so sánh tổng chi phí giữa các quỹ ETF và quỹ mở, thay vì chỉ nhìn lợi nhuận quá khứ.
Khó áp dụng: phần lớn sản phẩm tài chính được nhắc đến (tài khoản hưu trí 401(k), annuity, structured note, một số ETF toàn cầu) không có tương đương trực tiếp, hoặc rất khó tiếp cận với cá nhân ở Việt Nam. Hệ thống thuế, bảo hiểm và thị trường trái phiếu cũng khác. Người đọc nên coi sách là nguồn nguyên tắc, rồi tự đối chiếu với sản phẩm trong nước, hoặc hỏi chuyên gia được cấp phép.
Nên đọc gì tiếp theo?
Để đi tiếp theo hướng đầu tư thụ động và chi phí thấp, Đầu Tư Chứng Khoán Theo Chỉ Số của John Bogle là bước tiếp theo hợp lý. Nếu cần nền móng về thói quen và tâm lý tiền bạc, Tâm Lý Học Về Tiền của Morgan Housel ngắn gọn hơn nhiều. Còn nếu muốn xây tư duy tiết kiệm cổ điển, Người Giàu Có Nhất Thành Babylon mỏng hơn, rẻ hơn và đọc xong trong một buổi tối.
Thông tin bản tiếng Việt
- Tên bản dịch: Tiền Làm Chủ Cuộc Chơi: 7 Bước Đơn Giản Để Đạt Được Tự Do Tài Chính
- Dịch giả: Nguyễn Phúc Quang Ngọc
- Nhà xuất bản: NXB Thế Giới, Thiên Minh Books phát hành (tái bản 2023)
- Quy cách: 519 trang, bìa cứng, khổ 15 x 23 cm
- Giá tham khảo: khoảng 454.400 đồng (giá niêm yết 568.000 đồng) tại Alpha Books; cũng có bản bộ 2 tập trên Tiki. Giá có thể thay đổi theo từng thời điểm.
Câu hỏi thường gặp
Sách Tiền Làm Chủ Cuộc Chơi dành cho ai?
Phù hợp với người mới bắt đầu quản lý tài chính cá nhân và đầu tư, đặc biệt là người trẻ cần một cú hích để lập kế hoạch. Người đã có nền tảng sẽ thấy nhiều nội dung quen thuộc.
Sách có đáng đọc không, hay chỉ là quảng cáo cho Tony Robbins?
Có giá trị ở phần nguyên tắc nền tảng và các cuộc phỏng vấn nhà đầu tư, nhưng một số reviewer quốc tế cũng chỉ ra yếu tố tự quảng bá và mâu thuẫn trong lời khuyên về phí. Nên đọc có chọn lọc và kiểm chứng sản phẩm được nhắc tới.
Nên đọc Tiền Làm Chủ Cuộc Chơi hay Cha Giàu Cha Nghèo trước?
Cuốn của Robbins thực tế và nhiều con số hơn, còn Cha Giàu Cha Nghèo ngắn và thiên về thay đổi tư duy. Người mới có thể đọc cuốn mỏng hơn trước để lấy đà.
Nội dung sách có áp dụng được ở Việt Nam không?
Phần nguyên tắc (bảo vệ vốn, tiết kiệm đều, soi phí) áp dụng được. Phần sản phẩm cụ thể gắn với thị trường Mỹ thì cần đối chiếu lại.
Chấm điểm: 7/10
Điểm cộng cho sức truyền động lực, các cuộc phỏng vấn và những con số dễ nhớ. Điểm trừ cho độ dài, tính thiên về Mỹ và những mâu thuẫn mà giới phê bình đã chỉ ra. Cách đọc hiệu quả: lấy bảy bước làm khung, đọc kỹ phần rủi ro và phí, đọc lướt phần sản phẩm đặc thù.
Muốn mua bản tiếng Việt, có thể tham khảo Alpha Books hoặc Tiki (liên kết tham khảo, không phải affiliate).
Cập nhật lần cuối: 03/11/2026.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.