Có một nghịch lý nho nhỏ trong giới đầu tư giá trị: cuốn sách được Warren Buffett gọi là nền móng sự nghiệp của mình lại là cuốn ông thừa nhận nhiều người mua về… để trên kệ ngắm hơn là đọc hết. 800 trang, viết từ thời nước Mỹ còn dùng bản vị vàng, nói về cả trái phiếu đường sắt lẫn cổ phiếu ưu đãi — nghe đã thấy hợp để làm gối kê đầu giường hơn là sách gối đầu giường. Vậy vì sao dân phân tích cơ bản, từ sinh viên tài chính đến chuyên viên CTCK, vẫn rỉ tai nhau phải đọc Phân Tích Chứng Khoán (Security Analysis) của Benjamin Graham và David L. Dodd ít nhất một lần trong đời nghề?
- Dành cho ai: dân trong ngành (CTCK, ngân hàng, quỹ), sinh viên tài chính nghiêm túc, nhà đầu tư đã đọc xong Nhà Đầu Tư Thông Minh và muốn đào sâu kỹ thuật.
- 3 ý đắt giá nhất: ranh giới rạch ròi giữa đầu tư và đầu cơ; khái niệm biên an toàn (margin of safety); cách đọc báo cáo tài chính với sự hoài nghi có hệ thống.
- Chấm điểm: 8,5/10 — nội dung xuất sắc, trải nghiệm đọc thì… không dành cho người yếu tim (hoặc yếu kiên nhẫn).
Phân Tích Chứng Khoán viết về điều gì?
Xuất bản lần đầu năm 1934, giữa lúc thị trường Mỹ còn chưa hết bàng hoàng sau cú sập 1929, Phân Tích Chứng Khoán ra đời với một mục tiêu rất thực dụng: dạy người đọc cách định giá một chứng khoán dựa trên dữ liệu kiểm chứng được, thay vì dựa vào cảm tính đám đông. Sách chia làm nhiều phần lớn: xác lập ranh giới giữa đầu tư và đầu cơ, phân tích trái phiếu và cổ phiếu ưu đãi, phân tích cổ phiếu thường, và một phần dài về cách đọc báo cáo tài chính mà không bị đánh lừa bởi các thủ thuật kế toán.
Bản dịch tiếng Việt hiện hành dựa trên phiên bản thứ 6 (2008) — bản này giữ nguyên văn gốc của Graham (dựa trên bản 1940, sau khi ông đã chứng kiến trọn vẹn cuộc Đại khủng hoảng) nhưng bổ sung thêm các bài bình luận của những tên tuổi lớn như Seth Klarman, James Grant, và đặc biệt là lời giới thiệu của chính Warren Buffett. Nói cách khác, đây không chỉ là một cuốn sách cũ được tái bản, mà là một cuốn sách cũ được các thế hệ sau chú thích cẩn thận để người đọc hiện đại đỡ lạc đường.
Ai từng đọc Nhà Đầu Tư Thông Minh sẽ thấy Phân Tích Chứng Khoán giống như phiên bản “hardcore” hơn hẳn — nếu Nhà Đầu Tư Thông Minh là cuốn sách giáo khoa phổ thông về tư duy đầu tư, thì đây là giáo trình đại học chuyên ngành, với đầy đủ công thức, ví dụ số liệu và các trường hợp thực tế từ báo cáo tài chính doanh nghiệp Mỹ thập niên 1930-1940.
Sách này dành cho ai, và KHÔNG dành cho ai
Nói thẳng: đây không phải cuốn sách đầu tay lý tưởng cho ai mới chạm vào chứng khoán. Nếu độc giả chưa từng đọc một báo cáo tài chính hoàn chỉnh, chưa phân biệt được bảng cân đối kế toán với báo cáo kết quả kinh doanh, thì 200 trang đầu của sách sẽ giống như đọc sách giáo khoa bằng tiếng nước ngoài — đúng ngữ pháp nhưng chẳng hiểu gì.
Phân Tích Chứng Khoán hợp nhất với ba nhóm độc giả: người đang làm việc trong ngành (chuyên viên phân tích tại CTCK, ngân hàng, quỹ đầu tư — track “Nâng cao” mà bài viết này thuộc về), sinh viên tài chính muốn có nền tảng phân tích cơ bản chắc chắn thay vì chỉ học lý thuyết trên giảng đường, và nhà đầu tư cá nhân đã có vài năm kinh nghiệm, đã đọc qua các sách nhập môn và giờ muốn hiểu tại sao Graham lại định giá một cổ phiếu theo cách đó chứ không phải cách khác.
Nếu độc giả đang tìm một cuốn sách giải trí, dễ đọc trên đường đi làm, thì xin thành thật khuyên nên bắt đầu bằng Nhà Đầu Tư Thông Minh hoặc Trên Đỉnh Phố Wall trước. Đọc Phân Tích Chứng Khoán mà thiếu kiên nhẫn cũng giống như tập gym bằng cách nhấc luôn tạ 100kg ngày đầu tiên — chấn thương tinh thần là có thật.
4 ý tưởng đắt giá nhất trong sách
Thứ nhất, ranh giới giữa đầu tư và đầu cơ. Graham định nghĩa: một hoạt động đầu tư là hoạt động, sau khi phân tích kỹ lưỡng, hứa hẹn bảo toàn vốn gốc và mang lại mức sinh lời thỏa đáng; những gì không đáp ứng được điều đó là đầu cơ. Nghe đơn giản, nhưng áp vào thực tế lại gây bối rối không nhỏ. Một nhà đầu tư mua cổ phiếu vì “nghe nói có game M&A” hay “đội lái đang gom hàng” — dù tự tin đến mấy — về bản chất vẫn đang đầu cơ, chỉ là đầu cơ có vẻ ngoài lịch sự hơn.
Thứ hai, biên an toàn (margin of safety) — khái niệm trung tâm mà sau này chính Graham phát triển sâu hơn trong Nhà Đầu Tư Thông Minh. Biên an toàn là khoảng cách giữa giá mua và giá trị ước tính một cách thận trọng, không phải cảm giác “giá đã giảm nhiều nên chắc rẻ”. Ví dụ dễ hình dung: một cổ phiếu ngân hàng đang giao dịch quanh giá trị sổ sách, ROE ổn định quanh 15-18%, nợ xấu kiểm soát tốt — biên an toàn ở đây đến từ chất lượng tài sản thực, chứ không phải vì thị giá đã “rơi 30% từ đỉnh”.
Thứ ba, khái niệm mua doanh nghiệp dưới giá trị tài sản lưu động ròng (net current asset value) — một trong những chiến thuật “săn hàng giảm giá cực đoan” nổi tiếng nhất của Graham: chỉ mua khi giá thị trường thấp hơn cả phần tài sản ngắn hạn trừ đi toàn bộ nợ phải trả, coi như nhà xưởng, thương hiệu được… cho không. Chiến thuật này gần như tuyệt chủng ở các thị trường hiệu quả và có nhiều dữ liệu như hiện nay, nhưng từng le lói xuất hiện ở một số cổ phiếu vốn hóa nhỏ trên sàn Việt Nam trong các giai đoạn thị trường chiết khấu sâu, nhà đầu tư hoảng loạn bán tháo bất kể chất lượng doanh nghiệp.
Thứ tư, đọc báo cáo tài chính với sự hoài nghi có hệ thống. Phần dài nhất và có lẽ hữu ích nhất với dân trong ngành là các chương về thủ thuật thao túng lợi nhuận — ví dụ kinh điển được Graham mổ xẻ là vụ Park & Tilford năm 1929-1930, khi doanh nghiệp âm thầm hạch toán chi phí quảng cáo vào mục lợi thế thương mại (goodwill) mà không công bố, khiến lợi nhuận báo cáo đẹp hơn thực tế. Đọc lại vụ này ở thế kỷ 21, khó tránh liên tưởng tới những chiêu ghi nhận doanh thu sớm, đẩy khoản phải thu, hay “làm đẹp” báo cáo tài chính trước mùa đại hội cổ đông mà giới phân tích Việt Nam vẫn phải cảnh giác mỗi mùa kết quả kinh doanh. Nguyên lý cách đây gần một thế kỷ hoá ra vẫn chưa lỗi thời — chỉ có công cụ kế toán là tinh vi hơn.
Độc giả muốn thực hành thêm các kỹ thuật định giá cụ thể, dễ áp dụng hơn cho cổ phiếu Việt Nam, có thể tham khảo thêm Định Giá Cổ Phiếu Đầu Tư Giá Trị của Aswath Damodaran — một cuốn bổ trợ tốt về mặt công cụ cho nền tảng tư duy mà Graham đặt ra.
Điểm yếu, và những điều giới phê bình còn tranh cãi
Nói sách này hoàn hảo thì hơi quá tay. Ba điểm cần lưu ý:
Một là độ dài và văn phong. Gần 800 trang, viết theo lối học thuật những năm 1930-1940, nhiều đoạn về định giá trái phiếu đường sắt hay cổ phiếu ưu đãi công ty tiện ích công cộng — những loại chứng khoán gần như biến mất khỏi danh mục nhà đầu tư hiện đại. Theo cây bút của The Rational Walk, người từng đọc cả bản gốc 1934 lẫn bản thứ 6, phần nội dung liên quan tới bối cảnh 1930s có thể khiến độc giả hiện đại nản chí giữa chừng nếu không biết bản thứ 6 đã khéo léo đẩy phần lỗi thời này vào phụ lục và để các nhà đầu tư giá trị đương đại chú giải lại.
Hai là rào cản kiến thức nền. Sách giả định người đọc đã có hiểu biết kế toán tài chính cơ bản. Không có phần nào “cầm tay chỉ việc” đọc báo cáo tài chính từ số 0 — đây không phải sách nhập môn dù đôi khi bị nhầm là vậy vì tên tuổi tác giả quá lớn.
Ba là một số chiến thuật đã mất giá trị thực tiễn trong thị trường hiện đại. Việc “săn” cổ phiếu giao dịch dưới giá trị tài sản lưu động ròng gần như là nhiệm vụ bất khả thi ở các thị trường có thanh khoản tốt và dữ liệu minh bạch, nơi hàng nghìn quỹ định lượng đang chạy bộ lọc tương tự mỗi giây. Đây cũng là điểm giới phê bình hiện đại thường nhắc: nguyên tắc của Graham vẫn đúng về mặt tư duy, nhưng công thức áp dụng máy móc thì đã lỗi thời.
Liên hệ TTCK Việt Nam: áp dụng được gì, cái gì không
Điều áp dụng tốt nhất từ Phân Tích Chứng Khoán vào thị trường Việt Nam không phải là công thức, mà là thái độ hoài nghi có kỷ luật khi nhìn vào con số “rẻ”. Một bài phân tích gần đây trên Người Quan Sát chỉ ra khá rõ cái bẫy này: cổ phiếu có P/B dưới 1 lần trông như đang được bán dưới giá trị sổ sách, nhưng “sổ sách” chỉ là con số kế toán — còn thị trường định giá khả năng tài sản đó thực sự tạo ra tiền. Với nhóm bất động sản, hàng tồn kho và khoản phải thu lớn chưa chắc chuyển thành tiền mặt nếu dự án vướng pháp lý hoặc khách hàng trả chậm; với ngân hàng, P/B thấp chỉ có ý nghĩa khi đi kèm ROE ổn định và nợ xấu được kiểm soát, không phải nhìn một chỉ số đơn lẻ rồi kết luận “rẻ là mua”.
Đây chính xác là tinh thần biên an toàn mà Graham nhấn mạnh gần một thế kỷ trước: biên an toàn phụ thuộc vào giá đã trả và chất lượng tài sản thực, không phải cảm giác cổ phiếu “đã giảm sâu nên chắc sắp hồi”. Vận dụng vào việc đọc báo cáo tài chính quý của các doanh nghiệp niêm yết Việt Nam — đặc biệt nhóm bất động sản, ngân hàng, chứng khoán có bảng cân đối kế toán lớn — tư duy này vẫn còn nguyên giá trị.
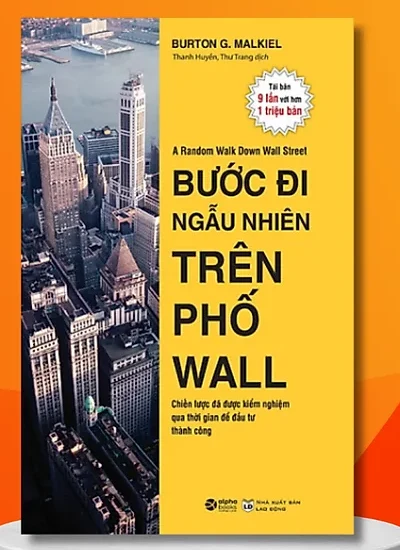
Ngược lại, điều khó áp dụng trực tiếp là chiến thuật mua dưới net current asset value: ở một thị trường như Việt Nam nơi thanh khoản tập trung vào nhóm vốn hóa lớn và trung bình, cơ hội kiểu này cực hiếm và thường đi kèm rủi ro thanh khoản hoặc quản trị doanh nghiệp mà Graham thời 1930s chưa cần lo (khi đó khái niệm minh bạch thông tin, giao dịch với bên liên quan còn rất khác). Nhà đầu tư muốn hiểu thêm góc nhìn đối lập — rằng thị trường có thể hiệu quả hơn Graham tưởng — có thể đọc thêm Bước Đi Ngẫu Nhiên Trên Phố Wall để cân bằng góc nhìn.
| Tiêu chí | Phân Tích Chứng Khoán | Nhà Đầu Tư Thông Minh |
|---|---|---|
| Độ khó | Cao — cần nền tảng kế toán | Trung bình — dễ tiếp cận hơn |
| Độ dài | ~800 trang | ~600 trang |
| Đối tượng phù hợp | Dân chuyên ngành, chuyên viên phân tích | Nhà đầu tư cá nhân, mọi trình độ |
| Trọng tâm | Kỹ thuật định giá, đọc BCTC chi tiết | Tư duy, tâm lý và nguyên tắc đầu tư |
Đọc gì tiếp theo
Nếu đã đọc xong Phân Tích Chứng Khoán và muốn tiếp tục hành trình, ba lựa chọn đáng cân nhắc: Nhà Đầu Tư Thông Minh của chính Graham nếu muốn ôn lại phần tư duy cốt lõi theo lối dễ đọc hơn; Định Giá Cổ Phiếu Đầu Tư Giá Trị của Aswath Damodaran để có thêm công cụ định giá hiện đại, dễ áp dụng thực tế; và Trên Đỉnh Phố Wall của Peter Lynch nếu muốn đổi gió sang góc nhìn thực chiến, ít hàn lâm hơn nhưng vẫn giữ tinh thần phân tích kỷ luật.
Thông tin bản tiếng Việt
Bản dịch: Phân Tích Chứng Khoán (Security Analysis), Benjamin Graham & David L. Dodd. Đơn vị phát hành: Alpha Books (Alphabooks). Bìa cứng, 220 trang. Giá tham khảo khoảng 399.000đ (giá gốc 499.000đ), có bản ebook giá ưu đãi hơn trên Google Play Books. Nguồn: alphabooks.vn.
Câu hỏi thường gặp
Phân Tích Chứng Khoán dành cho ai?
Dành cho người đã có nền tảng kế toán tài chính cơ bản: chuyên viên phân tích tại CTCK/ngân hàng/quỹ, sinh viên tài chính nghiêm túc, và nhà đầu tư cá nhân đã qua giai đoạn nhập môn.
Nên đọc Nhà Đầu Tư Thông Minh hay Phân Tích Chứng Khoán trước?
Nên đọc Nhà Đầu Tư Thông Minh trước vì dễ tiếp cận hơn và trình bày cô đọng phần tư duy cốt lõi. Phân Tích Chứng Khoán phù hợp hơn khi đã sẵn sàng đào sâu kỹ thuật.
Sách có còn phù hợp với thị trường chứng khoán hiện đại không?
Về tư duy — có, đặc biệt phần đọc báo cáo tài chính với sự hoài nghi có hệ thống. Về công thức cụ thể như mua dưới giá trị tài sản lưu động ròng — khó áp dụng ở thị trường hiệu quả và nhiều dữ liệu như hiện nay.
Đọc xong thì áp dụng gì ngay được cho chứng khoán Việt Nam?
Áp dụng ngay được là thói quen đọc chỉ số định giá (P/B, P/E) cùng với chất lượng tài sản thực, dòng tiền và cơ cấu nợ, thay vì kết luận vội “giá thấp là rẻ” — đặc biệt quan trọng với nhóm ngân hàng, chứng khoán, bất động sản trên sàn Việt Nam.
Gợi ý cho ai muốn sở hữu bản in: có thể tìm mua trực tiếp qua Alpha Books hoặc các hiệu sách online, hoặc chọn bản ebook nếu ưu tiên đọc nhanh gọn trên điện thoại/máy tính bảng.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.